
平议:人民币中期升值趋势还在吗?

Morning FX
自6月以来,人民币已经在6.75-6.81区间震荡了两个月。根据汇丰的观测,海外对冲基金已大幅降低做空USDCNH的仓位,市场情绪似乎已从之前一边倒的看升值转向了微妙的均衡。
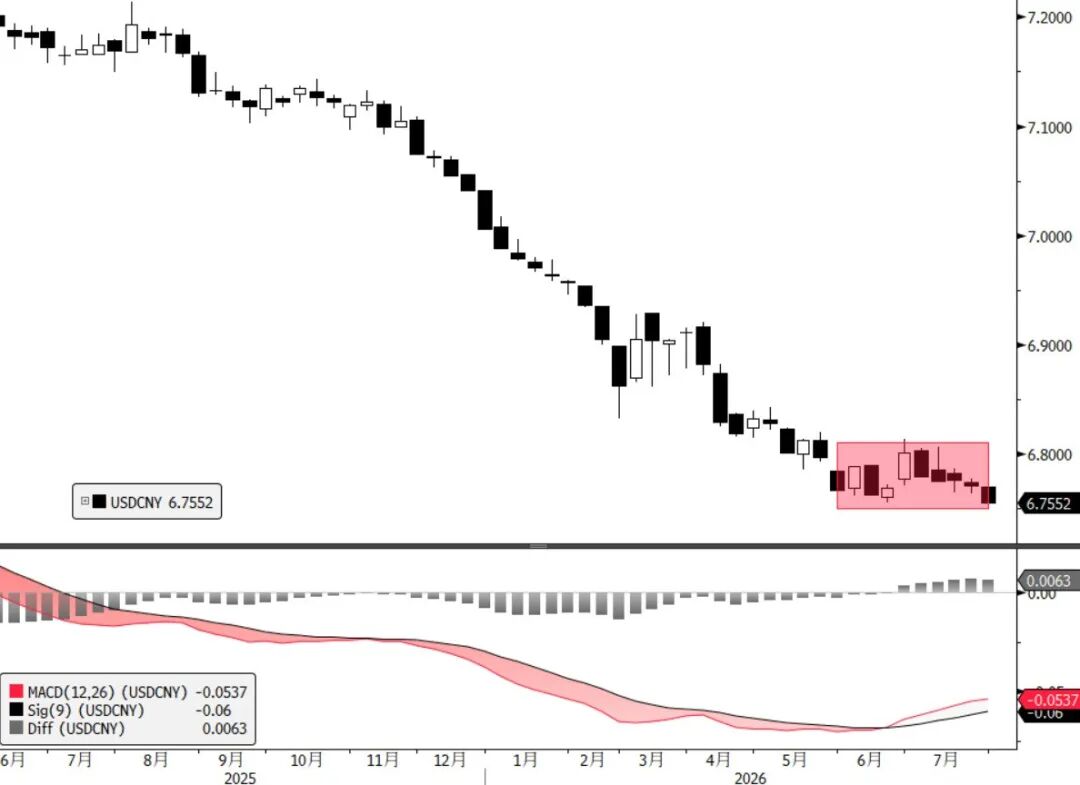
但在昨天,在7月的尾声,人民币突破前低,试探6.75关口。这究竟是中期升值趋势的延续,还是昙花一现的俯冲?
首先,聊聊人民币影响因素的过去与现在。
年初我们认为今年推动人民币中期升值的两大因素是强出口和利差收敛,而站在当下看,这两项因素确实与年初不同了。
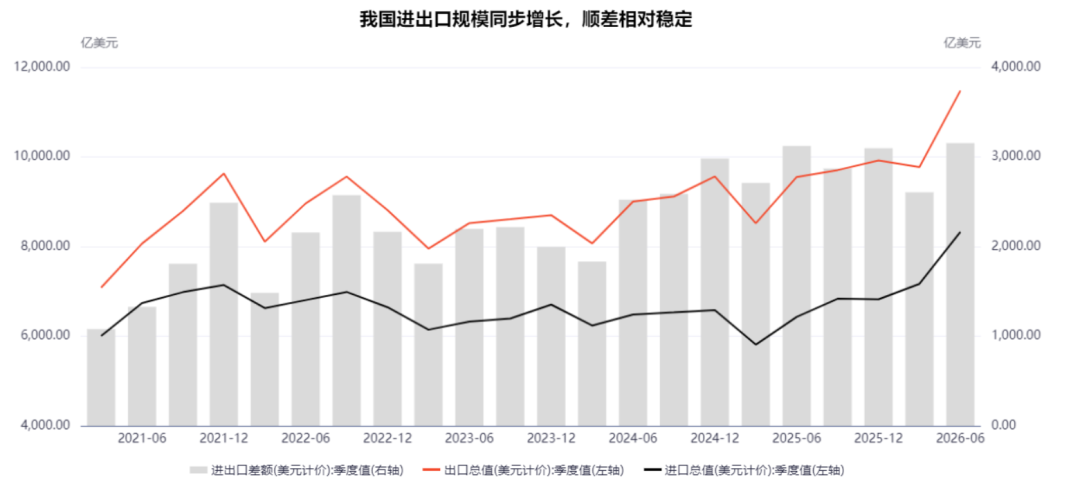
一方面,我国进出口规模持续攀升,贸易顺差稳定在高位,结汇实需依然是人民币升值的强助推力。
但另一方面,美联储货币政策急剧转向,美元利率全面上行,利差的预期已从年初的收敛转向现在的走阔。这不仅影响海外资金的投资选择,还会将原本有可能释放的境内美元存款结汇需求重新封锁起来,甚至反向产生购汇需求。
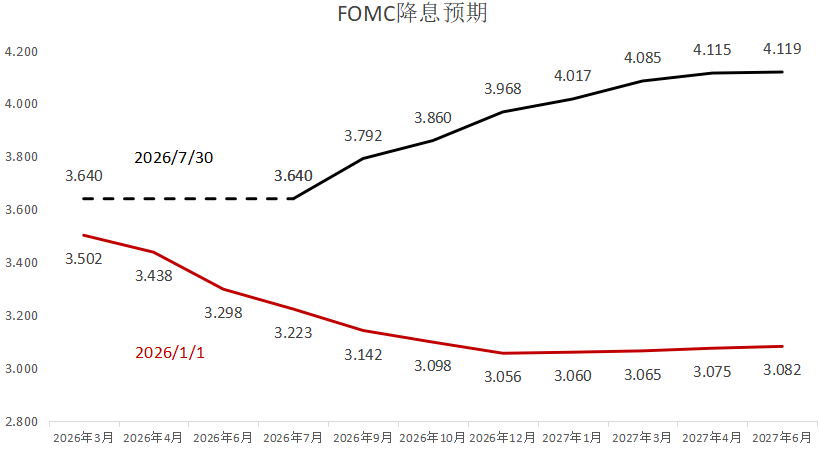
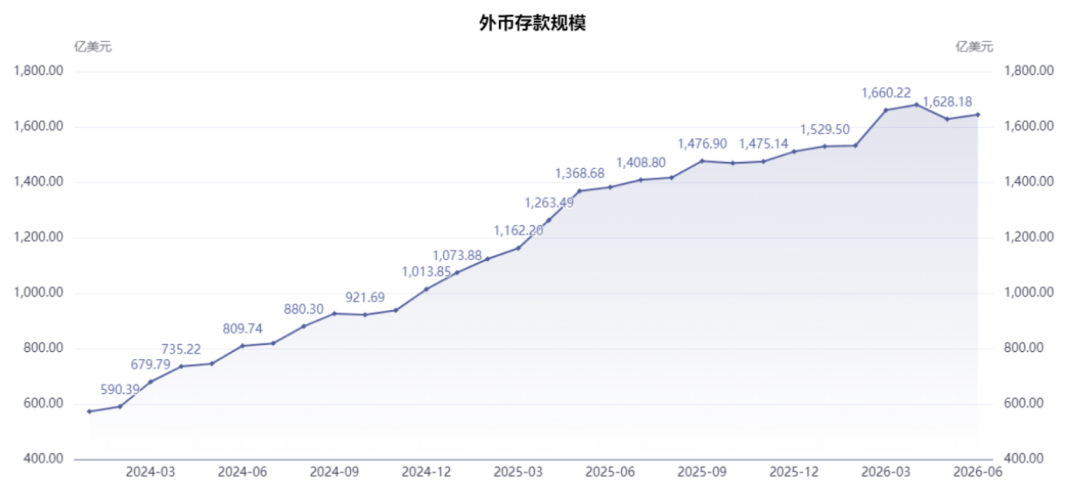
如果说上半年两大因素对人民币升值的影响是1+1≥2的效果,那么现在两因素开始打架,只有强势的一方才会决定人民币的方向。
这就是为什么6月以来人民币没有继续保持前几个月的升值节奏——夏季的分红购汇叠加利差走阔,加上全球汇市低波动环境下市场从趋势交易转向套息交易,这三股力量与结汇实需达成了动态平衡。
那么在此,笔者想与大家探讨“未来”,探讨人民币中期升值趋势是否仍会持续?
笔者个人观点,人民币的中期升值趋势仍会持续到今年底。
其一,夏季分红购汇进度已过70%,四季度将带着海量的季节性结汇盘来袭,在供需上会重新形成结汇大于购汇的局面。
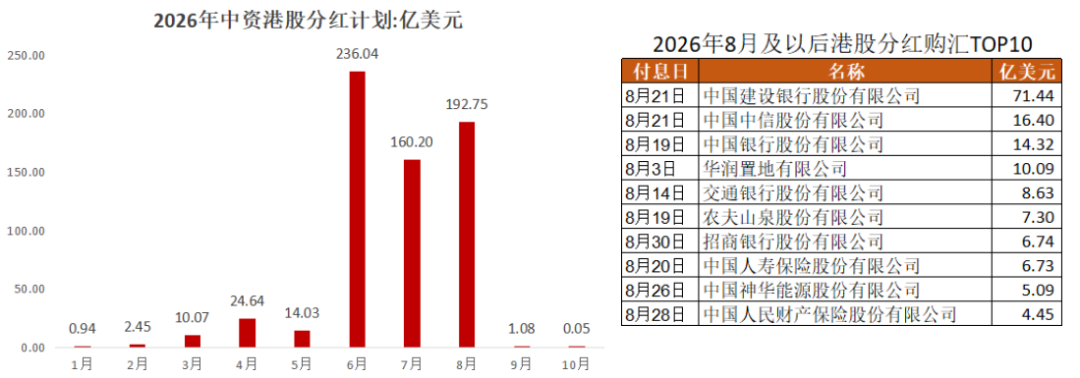
其二,利差方面,当前市场定价年内FOMC加息1.3次,笔者认为相对均衡。经过昨天的FOMC,沃什“图穷匕见”,空表抗通胀决心,实则无行动勇气,被大家戏称为带着老鹰面具的鸽子。如此一来,短端美元利率上涨空间应是比较有限的,相反,如果美股暴跌持续,短端利率下跌空间可能要大得多。所以对人民币汇率的利空影响也应是比较有限的。
当然,方向是一回事,幅度是另一回事。与上半年相比,笔者认为下半年人民币升值会更加温和,年底或在6.65附近。
大家认为人民币下半年走势将如何?欢迎在评论区共同讨论。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
Near突破4美元,24小时涨幅达13.76%
深度专访:英伟达 CEO 黄仁勋回应外界对 AI 的担忧
瑞穗下调某交易所目标价至43美元
美银下调CSX运输目标价至55美元
加密货币价格
更多


