
AI债务的“次贷时刻”会来吗?真正危险的环节可能还没出现

过去两年,市场讨论AI时更多聚焦模型能力、GPU出货和云业务增速,但随着Hyperscaler(超大型云厂商)资本开支规模急剧膨胀,另一个问题开始浮出水面:当AI基础设施越来越依赖外部资本时,风险会不会从产业层面转化为信用问题,甚至引发类似2008年次贷危机的金融动荡?
从现阶段看,直接把AI债务等同于“次贷重演”并不严谨。AI确实开始呈现出某些值得警惕的金融化特征,例如表外融资增多、私募信贷快速介入、SPV和证券化结构逐步扩张,但核心借款人的信用质量、银行体系的直接暴露以及居民部门的关联度,都与2008年前夕存在本质差异。更准确的表述应当是:AI正在从一轮资本开支周期,进入一个需要严肃研究的信用扩张周期。
一、发生了什么?——AI正在从资本开支周期进入信用扩张周期
1. Hyperscaler内部现金流已追不上投资速度:
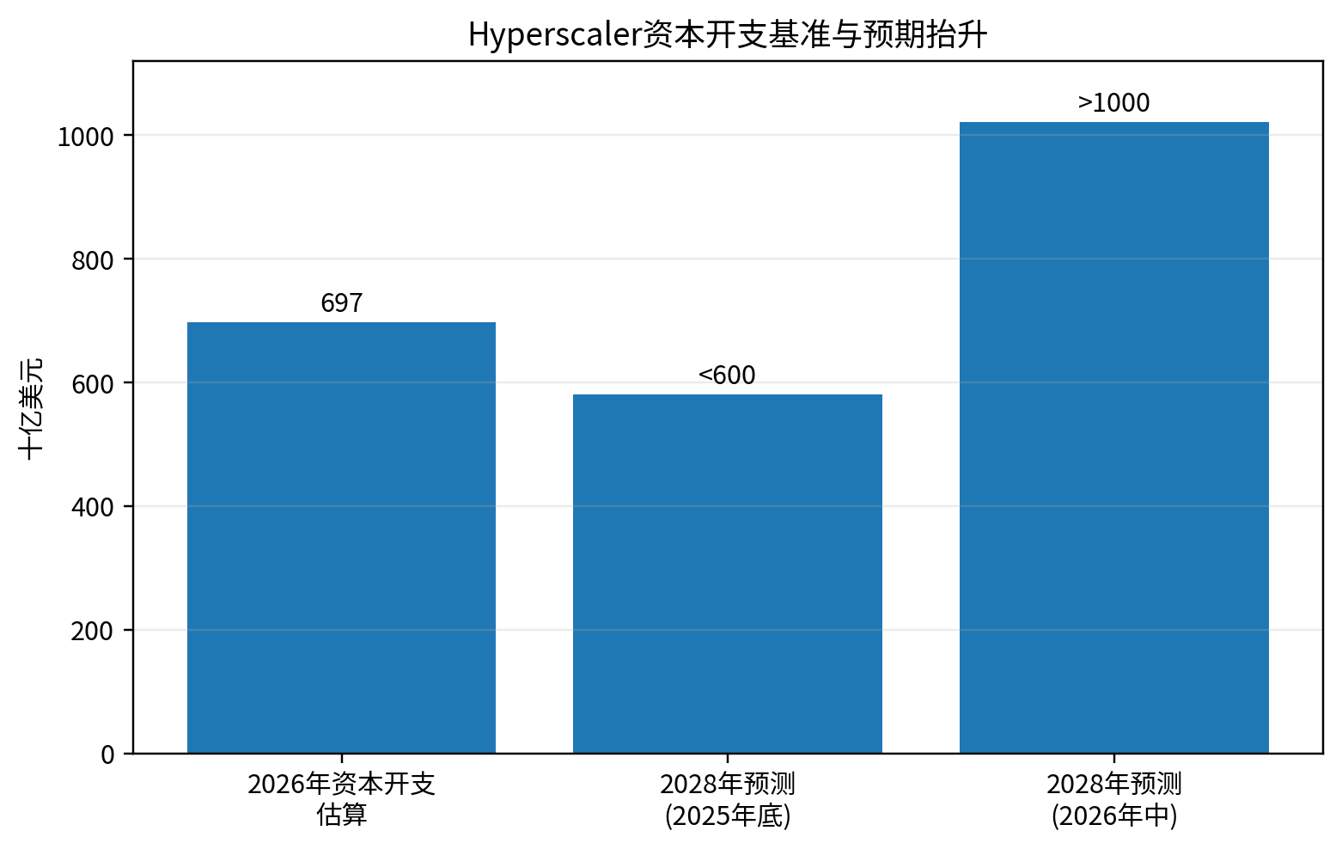
AI债务突然成为市场议题,根源首先在于资本开支的规模和持续时间已经明显超出本轮AI周期早期的预期。英国央行今年7月指出,AI相关企业在2025年已经出现基础设施投资需求超过内部现金流承载能力的趋势。市场对2028年五大Hyperscaler资本开支的预测,在2025年底还不足6000亿美元,如今已经超过1万亿美元;摩根大通预计,2026年Hyperscaler资本开支约6970亿美元。
这轮投入又不同于传统软件行业,GPU只是其中的一部分,资金还要进入服务器、交换机、液冷、电力系统、土地、数据中心建筑乃至电网接入。随着单个大型AI园区的投资额进入百亿美元乃至更高量级,即使现金流最充裕的科技巨头,也越来越需要借助外部资本维持扩张节奏。
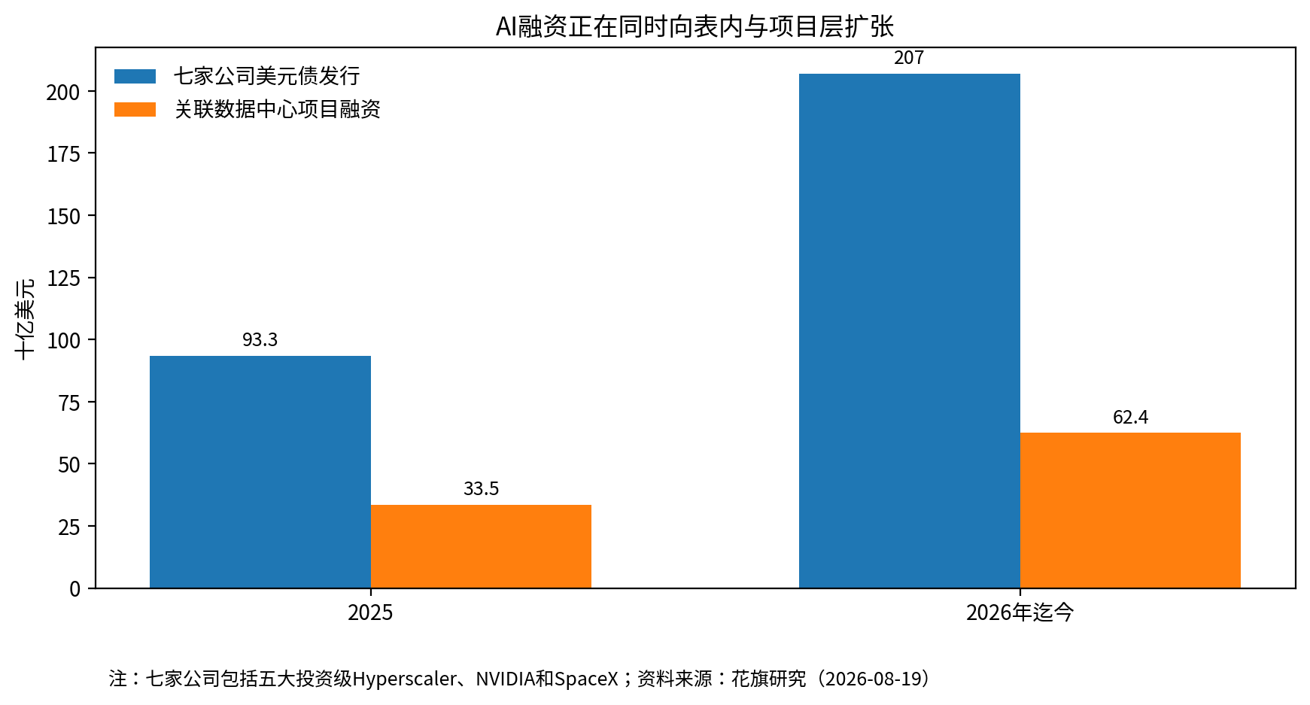
融资结构因此迅速变化。截至2025年底,Meta、Alphabet、Amazon、Microsoft和Oracle只占美国投资级债券存量约3%,但到2026年5月初已经贡献年内IG债券发行量的15%以上;到7月初,五家公司年内债券发行规模约1940亿美元,同比增长79%。花旗统计,包括五大Hyperscaler、NVIDIA和SpaceX在内的七家公司,2026年至今美元债发行已达2070亿美元,超过2025年全年的两倍。AI基础设施正在从企业现金流驱动,进入债券市场和第三方资本共同扩表阶段。
2. 更值得关注的,是资产负债表之外的信用扩张:
公开公司债只是最容易看到的一层。更难穿透的是,Hyperscaler正越来越多地通过融资租赁、长期采购承诺、SPV和项目融资,把原本需要直接承担的AI资本开支,转化为未来多年的支付义务。企业账面上的有息债务,因此未必能够完整反映其真实资本约束。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
美股三大指数短线跳水,道琼斯指数跌 0.55%
这是判断要不要改写的分析结果: 不需要改写 这是你需要根据分析结果进行改写处理的内容: 沃什:美联储将实现价格稳定目标
美国原油库存三周连降,汽油和馏分油库存增加,委内瑞拉原油进口创近10年最高
据EIA,截至9月11日当周,美国商业原油库存减少64万桶,小于市场预期的140万桶。战略石油储备库存减少40.3万桶。汽油库存增加79.4万桶,市场预期减少80万桶。馏分燃料库存增加160万桶,市场预期维持不变。委内瑞拉原油进口近80万桶,达到2017年以来的最高水平。
丽盈聊币:9.17比特币(BTC)和以太坊(ETH)最新行情分析

加密货币价格
更多


