
亚系货币的集体大反攻

Morning FX
从7月开始,韩元、台币、日元等亚系货币相继开启升值,韩元和日元的升值斜率更是近年来最陡峭的一次。亚系货币逆转近年来弱势,短短两个月内升值近10%,快速修复极度低估的状态。
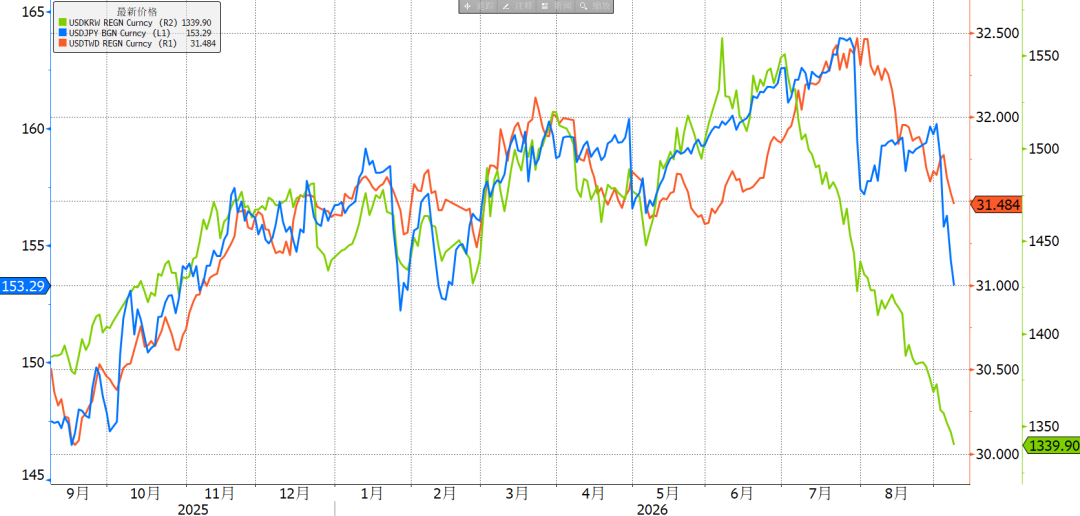
图:亚洲货币集体升值
在美元指数持稳,全球货币政策同频共振的环境下,日韩如此巨大幅度的升值,是一次匹配基本面水平的集体回归。
一、韩元之后,日元空头平仓速度加快
今年我们有多篇文章讨论了,日韩强势基本面和弱势货币的迷惑背离。AI制造业带动下,日韩贸易盈余连年攀升,股市涨幅巨大,央行处于紧缩周期中,与美国利差较高位大幅缩窄。通胀和薪资增速向上,经济为近年来最好水平,但日韩汇率屡创新低。其中USD/JPY和USD/KRW一度站上163和1560的历史高点,传统宏观驱动模型完全失效。
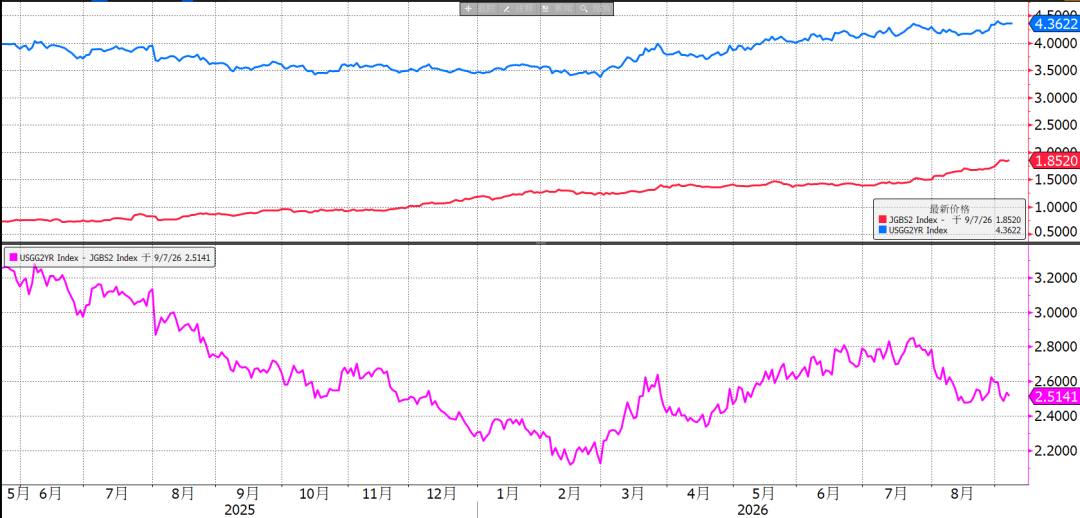
图:日美两年利差从高位回落
背后原因只能归结为结构性矛盾。韩国股市中外资持股比例超50%,暴涨后反而面临比例要求而巨量卖出,韩元持续承压;日元则是市场对财政问题担忧,下注日央行绝不敢大幅加息。资本账户流出,而企业结汇意愿低迷,即使汇率如此有吸引力,也不愿意进行对冲。
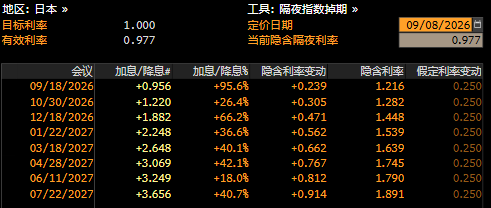
图:日央行加息预期年内多打一次
但越是背离,情绪转向后空头平仓速度也越快。日央行加快加息,直接动摇了Carry Trade的基础。国民基金转向,资本流出速度预期放缓。当更多人意识到日元的升值风险时,投机者率先离场,然后逼迫企业加入结汇潮。这一幕跟去年的人民币,以及前两个月的韩元极度相似。
二、下一个会是人民币吗
日、韩、台币已经升值大半,人民币依旧岿然不动,剧本依旧是缓慢升值。或因人民币前期兑其他亚洲货币累积了巨大涨幅,且升值更早且持续时间已达一年半,此轮反应更加滞后。
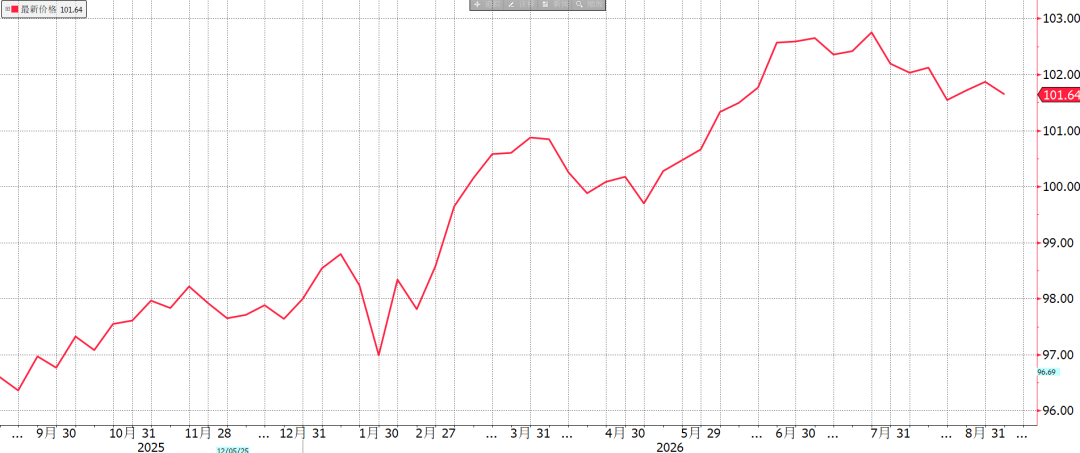
图:CFETS指数依旧在高位
从基本面看,中国贸易顺差较日韩有过之而无不及,但内部经济温度和利率水平仍处低位。中间价在引导人民币汇率在合理均衡水平上波动,短期内跟随日韩快速升值的可能性不大。
三、小结
(1)亚系货币的集体升值,是对此前低估状态的快速修复,回归基本面定价的合理水平。
(2)人民币由于升值周期开启更早,持续时间更长,此轮滞后于其他亚系货币。后续或仍将按照自身节奏缓慢升值。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
NHK Spring计划投资约50亿日元用于硬盘生产能力建设
武汉跨境物流服务商沃德通(WODO.US)赴美IPO规模提高340% 拟募资3300万美元
中国武汉跨境货运与物流服务提供商沃德通于周三提高了其即将进行的 IPO 的拟发行规模。

传阿波罗(APO.US)考虑将软银贷款提高至90亿美元 助力OpenAI投资
知情人士透露,阿波罗全球管理公司(APO.US)正与软银集团(SFTBY.US)磋商,计划将贷款规模从54亿美元提高至90亿美元。

交易员Owen暗示已买入USELESS、PONS和MARSCOIN
加密货币价格
更多


