
大摩研报解读:微软股息上调 8%,Azure 加速看 600 美元

撰文:Rita
微软将季度股息上调 8%,摩根士丹利在 2026 年 9 月 16 日发布的报告中维持增持评级,目标价 600 美元。当前价 497.12 美元,上行空间约 20.7%。大摩认为,微软的总回报结构仍具吸引力,Azure 增长加速和 Copilot 变现支撑高双位数收入增长。
大摩分析师 Adam Wood 在报告中指出,微软的盈利增长和 AI 领导地位尚未被完全定价。该行基准情景假设 FY28 每股收益 24.06 美元,给予 25 倍市盈率,对应 600 美元目标价。牛市情景下,Azure 和 AI 贡献更强,FY28 每股收益 27.64 美元,目标价 795 美元。
股息上调 8% 略低于均值
微软将季度股息上调 8%,略低于过去五年约 10%的平均增幅。大摩在报告中指出,这一上调反映公司对现金流和盈利前景的信心,同时保留资本用于 AI 基础设施投资。当前股息收益率约 1.1%,在大型科技股中处于中等水平。
大摩认为,股息上调结合股票回购,使微软的总回报更具吸引力。该行在总回报计算中假设 CY26 收入 3373 亿美元,同比增长 10.4%,毛利润同比增长 18%,运营支出同比增长 10.6%,每股收益 26.97 美元,同比增长 19%。这一增速组合在大型软件公司中处于领先。
Azure 增长加速至 44.9%
大摩预计 Azure 及其他云服务增速将从 FY26 的 40.7%加速至 FY27 的 44.9%,随后在 FY28 放缓至 43.2%,FY29 降至 41.2%。M365 商业云增速预计从 16.4%升至 16.6%,FY28 和 FY29 分别为 17.6%和 17.7%。毛利率预计从 FY26 的 67.9%降至 FY29 的 63.4%,运营利润率维持在 46.5%到 47.2%之间。
大摩指出,毛利率下降主要来自 AI 资本支出增加,但运营杠杆和效率提升抵消了部分压力。FY27 每股收益增长 9.6%,FY28 增长 22.4%,FY29 增长 25.1%。该行认为,微软的盈利增长仍由云和 AI 驱动,运营利润率保持稳定。大摩对 FY27 收入的预测为 3936 亿美元,高于市场共识的 3908 亿美元,对每股收益的预测为 19.66 美元,略低于市场共识的 19.72 美元。
毛利率下降与运营利润率稳定的组合,说明微软正在用规模效应消化 AI 基础设施的折旧压力。Azure 增速在 FY27 加速至 44.9%,是这一逻辑的核心验证点。如果增速不及预期,运营杠杆的抵消效应会减弱,利润率可能承压。
基准情景看 600 美元
大摩基准情景假设 FY28 每股收益 24.06 美元,给予 25 倍市盈率,对应目标价 600 美元。这一估值较大型软件同行有溢价,但 1.2 倍 PEG 低于微软历史 PEG 和同行。大摩认为,溢价反映微软在云和 AI 领域的强势定位和执行力。
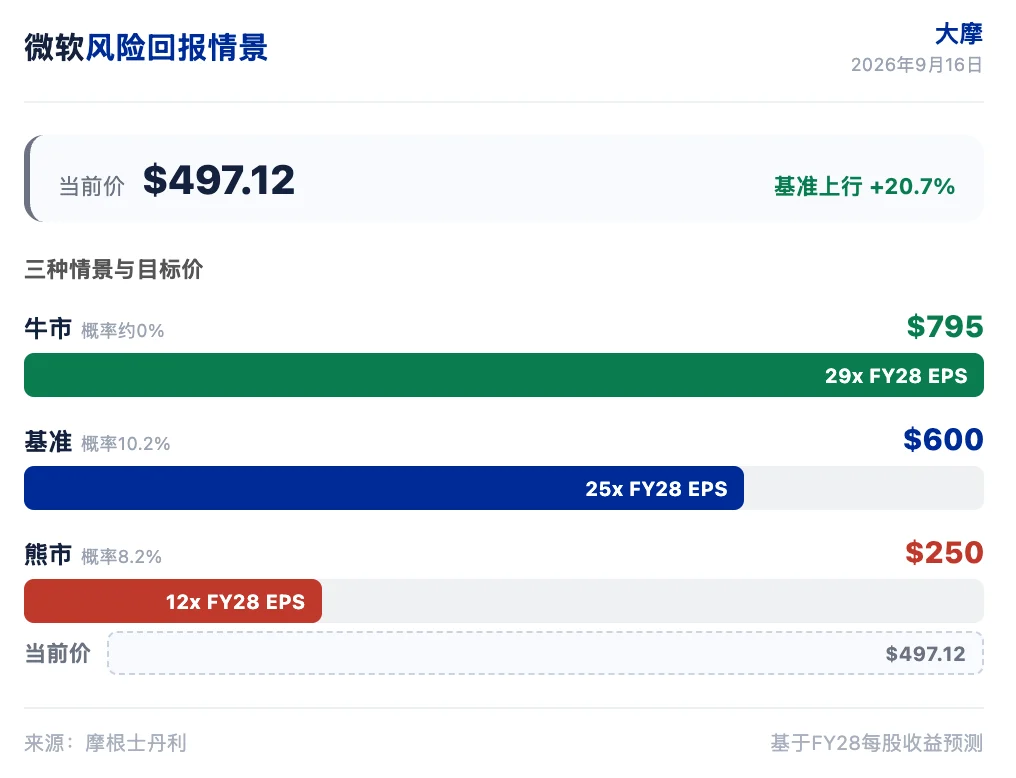
牛市情景下,Azure 加速、M365 高价 SKU 采用和 Copilot 广泛部署驱动收入低双位数增长,运营利润率扩至 49.0%,FY28 每股收益 27.64 美元,29 倍市盈率对应 795 美元。熊市情景下,Azure 增速因规模放缓,M365 渗透见顶,AI 采用有限,运营利润率仅扩至 45.0%,FY28 每股收益 21.84 美元,12 倍市盈率对应 250 美元。
大摩通过期权市场隐含波动率估算三种情景的概率。牛市情景概率接近 0%,基准情景概率 10.2%,熊市情景概率 8.2%。该行认为,市场对微软 AI 领导地位和云增长持续性的定价仍偏保守。基准情景与牛市情景之间的估值差距,主要来自 Azure 增速和 Copilot 渗透率的假设差异。
上行与下行风险并存
大摩列出的上行风险包括云采用加速且 Azure 成为明确赢家、AI 领导地位带来显著收入贡献、运营效率提升带来超预期规模效应和利润率扩张。下行风险包括宏观疲软影响 IT 支出、本地部署被云替代、投资增加压制利润率扩张、AI 采用有限。
大摩指出,机构投资者持股中主动型占比 52.4%,对冲基金多空比 2.1 倍,净敞口 33.6%。该行认为,微软的 AI 领导地位和云增长持续性尚未被市场充分定价,当前约 20 倍 FY28 GAAP 市盈率偏便宜。
大摩维持增持评级,目标价 600 美元。微软的股息上调、Azure 加速和 AI 变现,构成高双位数总回报的三条支撑。该行建议关注 Azure 增速和 Copilot 变现进度,作为判断估值重估能否兑现的核心指标。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
Generac:Amazon大单打开数据中心增长空间,股价迎来重新定价
美联储释放鹰派信号后,高盛改口:10月预计再加25基点
高盛将10月加息纳入基准的核心逻辑在于:美联储既已将本次加息定性为支持"更及时回归"2%目标的举措,在连续会议上跟进比隔次加息更为自然。不过,高盛认为超出两次的追加加息并非基准情景,主要依据是其自身对通胀的预测低于美联储委员中值。

加息落地,科技不跌反强!更高利率下美股怎么布局?受益清单一张表看完
加密货币价格
更多


