
「他山之石」线下交流会回顾:比尔·米勒如何投资亚马逊:在恐慌中锚定长期价值

「他山之石」线下交流会大合影
这次活动,我们没有停留在“比尔·米勒很逆向”这个标签上,而是回到方法本身:第一,别被短期估值噪音牵着鼻子走;第二,投资本质是估算企业长期自由现金流与商业价值;第三,在市场恐慌中要问关键问题——这家企业能否存活?市场地位是否受损?恢复正常后能实现怎样的业绩?现场讨论最热烈的,正是亚马逊这个经典案例。下面把本次交流的核心案例整理出来。
市场常因过度关注短期估值和戏剧性信息而对亚马逊产生争议。米勒的方法很明确:摒弃群体行为偏差,通过估算企业长期创造的自由现金流与商业价值,发现其被低估的真实潜力。
l
l
l
亚马逊与传统零售商存在根本的经济结构差异。互联网企业极低的资本开支和极高的资本回报率,决定了它的估值必须基于未来自由现金流现值,而不是简单的传统零售销售倍数。
传统零售商扩张,要开店、要租金、要应付分区法规、还要承担商品损耗。沃尔玛投入5%的资本,换来12%的增长。亚马逊当时只有0.7%的资本投入,就能撑起30%的增长。这不是简单的“线上卖货”,而是经济模型不一样。
资本开支优势显著:传统零售商扩张需巨额资金建店,亚马逊仅需极低资本开支比例即可实现高速增长。
资本回报率碾压:互联网企业的经济模型在资本回报率上远超实体企业。随着规模扩大,亚马逊能创造出远超沃尔玛的资本回报。
重构估值定价逻辑:企业价值等于未来自由现金流现值。用传统零售商的销售倍数衡量亚马逊,是逻辑错误。
米勒在亚马逊IPO时买入,核心洞察就是其经济模型与实体零售商根本不同。他估算,亚马逊2003年自由现金流大概3.5亿美元,第二年超过5亿,第三年超过7亿。哪怕用30%的高折现率去压,保守算下来,价值也应该在50多美元。
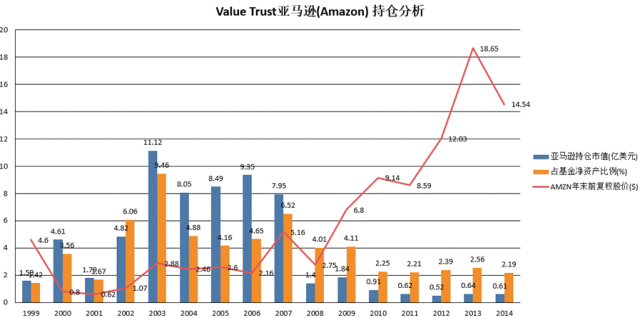
市场因为短期亏损,把它当成一家快要破产的零售商,这就是错误定价。对高增长公司使用更高折现率,是为了保证安全边际。但前提是,你得先看清楚它到底是不是一家传统零售商。
真正难的是2002年。亚马逊股价暴跌90%,雷曼兄弟的分析师公开说它年底前会破产,债券价格一路往下掉。这种时候,大多数人看到的是恐慌,米勒看到的是几件很朴素的事:
自由现金流是正的。
图书业务可以退货,没有库存贬值风险。
供应商那边的问题,不影响现金流。
贝佐斯是他眼里“最出色的决策者之一”。
而且,巴菲特是亚马逊高级债券的最大持有人之一。米勒甚至跟贝索斯说过,如果需要1到2亿美元,随时可以借。但事实上,亚马逊根本不需要这笔钱。市场在大喊破产,企业本身却没有资金链断裂的实质危机。
米勒当时问的问题,其实就三个:
当这些答案清楚了,他继续持有,甚至加仓。市场极度恐慌,基金遭遇大规模赎回,米勒卖掉了那艘235英尺的“乌托邦”号,转而在个人账户里全力加仓亚马逊。后来发生的事,大家都知道了:亚马逊没有破产,贝佐斯把它带到了另一个高度。2020年,米勒在接受投资作家威廉·格林采访时透露,亚马逊在他个人投资组合中的占比已经达到83%。他还说,自己很可能是除贝索斯及其前妻麦肯齐之外,亚马逊最大的个人股东。不过,站在2002年,这不是事后诸葛亮,而是基于商业模式、现金流和管理层的独立判断。
米勒投资亚马逊,不是简单的“抄底”,而是基于商业模式、自由现金流、管理层和估值框架的独立判断。市场恐慌时,价格可能剧烈偏离价值,但真正要回答的是:企业能否活下来?竞争优势是否受损?未来自由现金流是否仍然强劲?
当答案清晰,短期噪音反而提供机会。对投资者而言,重要的不是追逐每一轮情绪,而是建立能穿越周期的估值锚。
如果本次案例对您有启发或者您意向参与下个月「他山之石」线下及线上交流会,欢迎加入「他山之石」会员。会员可查看本次交流会完整PPT、完整线上回放,并优先参与后续线下交流。
「他山之石」的会员为299元/年。我们的会员权益在今年进行了大升级:
1)我们建立了系统化历史资料库,里面汇聚了精选视频、音频、PPT及研究报告
2)我们每周定期发布深度文章,覆盖宏观经济、市场趋势以及投资策略
3)我们每年定期举办线上线下分享,涵盖不同投资方法、理念以及风格,精选投资与经济书记解析
4)我们定期与首席投资官、基金经理以及行业专家交流,分享宝贵的实战经验与独到见解。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
当周美股宏观前瞻重点(9月21日-9月25日)
🔥 Bitget 美股热点狙击|2026.09.21 主线:标普纳入今日落地|中美峰会·AI电力·代币化股票
铜一口气砍掉1.6万手多头,贵金属集体撤杠杆,资金是真退还是假怕?
贝莱德比特币 ETF 主管:大户买 ETF 为了 拿币抵押买房买车,比特币波动率腰斩宣告“无脑囤币暴富”时代结束
加密货币价格
更多


