
新公链用激励买 TVL,为什么留不住资金?一份协议部署指南

Berachain 跌到峰值 1%:协议到底该去哪条链部署。
编译:AididiaoJP,Foresight News
经常有人问我:协议该部署到哪条链,才能增长?这个问题涉及的两方,我都待过。一方是链基金会,我加入时,那条链还没上测试网和主网;另一方是另一条链上最大的协议,它峰值 TVL 曾达到 24 亿美元。激励方案我也设计过很多年,那时候这还不流行。我的答案,先讲讲那些花最多钱想成为答案的链,后来怎么样了。
Berachain 在 2025 年 3 月峰值 TVL 为 33 亿美元,到 2026 年 10 月只剩 3400 万美元,约为峰值的 1%。Sonic 从 11.4 亿美元降到 1900 万美元。Plasma 在 2025 年 9 月上线首日吸金超 40 亿美元,两周后峰值 63.6 亿美元,如今只剩 5.71 亿美元,其中 85% 在一个 Aave 市场里。
这些链没有被黑,也没有关停,启动时也不缺用户。它们跑的是同一套剧本:大笔激励预算,用新代币支付协议和存款人,希望激励吸引来的活动能变成留下来的活动。资本只在激励覆盖「来这里」的成本时留下,然后转去下一条跑同样剧本的链。
新一波公链——Robinhood Chain、Circle 的 Arc、Stripe 的 Tempo——押的是渠道,不是激励。这个逻辑我理解,也比上一轮有意思。但底层问题没变:你真的需要一条自己的链吗?先从协议团队的角度,把这套新链剧本拆开。
机器是如何怎么运转的
一条新链启动时只有三样东西:还没人需要的区块空间、没有流通盘的代币、以这个代币计价的国库。冷启动要做的,就是把国库变成对区块空间的需求。
操作顺序到处都一样:
- 基金会拿出一部分代币供应,做生态激励、积分或预存款活动;
- 大协议(Aave、Morpho、Uniswap、Pendle、Fluid 和少数策略管理人)最好能部署,通常带着 grant 或保底激励预算;
- 存款人把稳定币和 ETH 跨链进来,在基础利率之上赚激励;
- 同一批协议的分叉原生上线,抢同一股激励流;
- 代币上线,激励变成流动性,领到的人开始卖。
激励买来的是存款。存款只有在有人借、有人交易、有人付费用时,才有基础收益。新链上,这部分需求大部分就是激励本身:借款者循环抵押同一批资产,刷更多代币;LP 用代币对稳定币做交易;链上交易量就是被收割、被卖出的激励。没有代币,这个循环里很少东西会存在。
预存款活动让问题更尖锐。Berachain 的 Boyco 在主网上线前收了约 31 亿美元。链还不存在时就把钱放进去,只能是为了分配;分配一支付完,留下来的理由也就结束了。
TVL 的价格怎么定
一美元资本愿意留在一条新链上,条件是:扣掉额外风险后,在这里赚的比在以太坊上的收益赚的多。
设 r_home 为同一资产在以太坊的收益率(10 月 20 日 Aave Core USDC 存款利率 3.79%),r_local 为新链上的有机利率,i 为激励 APR,p 为存款人要求的桥、链和退出风险溢价。资本留下的条件是:
r_local + i ≥ r_home + p
所以链必须支付的激励是:
i* = r_home − r_local + p
新链上,r_local 低,因为借款需求薄;p 高,因为桥、排序器和退出流动性都是新的。
持有 10 亿美元稳定币,一年成本约 4.8% × 10 亿 = 4800 万美元,用链代币支付。对 Plasma 当前 3.585 亿美元市值,这相当于每年把约 13% 的代币价值卖进市场,只为把存款留在原地。
这就是核心机制:激励是用代币支付的租金。租金一支付,币价下跌,i 的美元价值下降,不等式翻转,资本离开。Plasma 八周就演示了一遍:XPL 峰值高于 1.50 美元,到 2025 年 11 月下旬约 0.20 美元,稳定币随着奖励贬值一起离开。
更大的问题是租金买到了什么。设 R 为激励停止后仍留下的 TVL 比例。每留住一美元、付一年激励的成本是:
i* / R
R=10% 时,每留一美元成本 0.48 美元;R=1%——接近 Berachain 今天 TVL 与峰值之比——成本是 4.80 美元。一条链每年付 4.8%,留下的是 99% 的雇佣兵资本,等于为留下的资本付了接近五倍的价格。
损失落在谁头上
激励停止时,没有人违约。损失安静地落在四组人身上。
代币持有者先承担。 领到激励的人本来就不想持有,激励代币变成卖压,而币价又决定下一轮激励的购买力。基金会国库大多也是代币,支付能力随币价一起缩水。
后期存款人承担第二层。 活动后期进场的人,赚到的激励最少,却承担完整的桥和退出风险;他们的本金,正好是早期存款人退出的流动性。
链上原生交易对的 LP 承担第三层。 代币对稳定币的池子吸收抛售,LP 最后被迫持有下跌资产,手续费又不够覆盖损失。
原生构建者承担第四层。 只在新链上线的协议,很多是靠 grant 做的分叉,用户跟着激励走,自己的代币跌得比链代币还快。
大协议几乎不亏。Aave、Morpho、Uniswap 部署同一套代码,激励在时吃激励流,主市场仍在别处。Plasma 剩下的 5.71 亿美元里,Aave V3 一家持有 4.86 亿美元。
退出和流动性
雇佣兵资本走跨链桥,新链的桥就是退出队列。官方 rollup 桥有提款延迟,第三方桥和 OFT 路线有限额,原生 DEX 里除稳定币和 ETH 外流动性很薄,而且大多也是激励放进去的。活动一结束,所有人同时冲向同一个出口,用滑点和排队成本买单。
链上借贷市场最先感受到冲击。存款人撤出,利用率飙升,利率模型推高借款利率,循环借贷者卖出当初只为刷代币而放的抵押品。对生态来说,这是冷启动结束的可见信号:仪表盘上利率飙升和 TVL 流失出现在同一周,下一轮激励必须更大,才能把局面翻回来。
依赖和治理
新链比以太坊或 Solana 多一层依赖:排序器,通常由团队或基金会单一运营;官方桥及其升级密钥;链代币,如果 gas 或质押靠它;基金会的激励国库和解锁时间表;原生稳定币及其发行方,往往是带着自己协议的合作伙伴。
较新的企业链上,运营方就是一家公司。Robinhood 运营 Robinhood Chain,保留约九成网络手续费,并补贴钱包兑换手续费到 12 月 31 日。这带来了渠道,也意味着链的经济由一家公司的营销预算决定。手续费补贴,是换了名字的激励手段。
和以太坊、Solana 比
检验标准很简单:协议或用户在这条新链上,能拿到什么在以太坊或 Solana 上拿不到的东西?
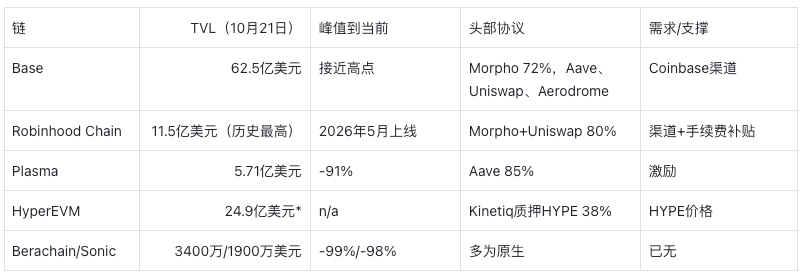
Base 是公平的反例,因为它先把渠道带进来:Coinbase 的用户、入金通道和品牌。但它的 TVL 仍集中在每条链都有的协议里:Morpho 一家占 Base TVL 的 72%,Morpho、Aave、Uniswap 和 Aerodrome 合计 95%,其中三个在每条大链上都有。
Robinhood Chain 形状相同:TVL 历史最高 11.5 亿美元,80% 在 Morpho 和 Uniswap;日交易笔数从 9 月中到 10 月初下降 42%,7 月 memecoin 占 DEX 交易量 79%。有人能从中赚钱,但这是短期游戏,用户会转向下一个场所。
Hyperliquid 是另一种情况。产品好、有真实收入,链的存在是服务它。但链上最大的仓位是质押 HYPE,仅 Kinetiq 一家就有 9.45 亿美元,占 24.9 亿美元的一部分;链上借贷很多是拿 HYPE 及其衍生品做抵押。生态大部分是某种形式的 HYPE,被再利用、循环或抵押。HYPE 涨,它撑住;HYPE 停,它也停止增长。交易所不需要生态成功,生态能否离开交易所代币成功,并不清楚。
从博弈论看,新链能给协议和用户的,除了激励本身,在以太坊或 Solana 上都能拿到。前面表格里没有出现新场景,都是同一批协议或其分叉,搬到有激励的地方重新部署。搬到另一条链,能期待的就是激励加投机,而这两样都不长久。发行一条新链的理由,大多是商业动机:拥有手续费流、拥有代币和估值、控制用户、配合 VC 的估值游戏。这些对公司来说是真实动机,但对资本和用户来说,都不是留下来的理由。
协议团队该怎么算账
对协议团队,新链部署是一个带工程账单的商务决策。一年部署的期望值大致是:
EV = G + f × TVL × t − C
G 是 grant 或保底激励预算,f 是协议对 TVL 的抽成率,t 是 TVL 停留时间,C 是部署和运行成本。
举例:一个借贷协议,储备系数 10%,借款利率 4%,利用率 75%:
f = 10% × 4% × 75% = 0.3%/ 年
活动带来 1 亿美元,持续六个月,其中 5% 再留六个月。全年收入:
1 亿 × 0.3% × 0.5 + 500 万 × 0.3% × 0.5 ≈ 15.75 万美元
如果 grant 是 50 万美元,部署审查、预言机、监控、运营和流动性种子成本 60 万美元:
EV = 50 万 + 15.75 万 − 60 万 ≈ 5.75 万美元
部署大致打平,结果几乎全是 grant。协议等于把自己的品牌和流动性以一个价格卖给链;只要按生意来定价,这没问题。
真正需要关注的是没写进 C 的成本。每多一条链,就多一套预言机、一个桥假设、一层治理面要监控;小链上的坏账,仍然记在协议名下。流动性分散到十条链,每条都更浅,协议在用户真正所在的链上反而变差。活动结束后空掉的部署,不只是停止赚钱,还会变成维护负债,直到有人决定关停。
这个游戏里胜出的,是已经部署在每条链上的协议:它们能拿 grant,又把风险压得很小。只在新链上线的新协议正好相反:用户依赖这条链的激励,激励一走,市场也走。
生态方该怎么设计激励
激励不能当作产品。它的任务是买时间,启动一个激励停止后还能让人留下的东西;没人能永远付钱。和特定协议或基金签大额私下协议,也改变不了这一点:还是同一笔租金,付给更少的人,条件通常比散户好,激励退坡时照样伤链、伤代币。
在这个框架里,有效的激励设计做三件事。
第一,为需求付费,不为存款付费:补贴那些没有代币也会存在的借款、交易量和费用,而不是只为奖励而来的 TVL。
第二,付给能带来「别的链没有的东西」的协议,而不是同一个借贷市场换个地址。
第三,从第一天就计划退坡,在第一笔排放前写明留存目标 R,让团队知道预算买到的是用户基础,还是仪表盘上的一个数字。
对多数新链,诚实的版本是:经济账弱,商业账强。如果链背后的公司能从手续费流和代币里拿到足够多,它就能长期补贴活动。那是一笔营销预算,能持续多久由公司决定。
所以,部署到哪
协议应该部署到用户和需求已经聚集的地方。对多数协议来说,就是以太坊主网、Solana,以及用户真正在上面交易和借贷的一两条 L2。那里的流动性深度,比在每条链上都露个脸更值钱。
只有新链能带来以下两样东西之一时,才值得部署:一是尚未上链的用户,Base 靠 Coinbase 做到了这一点;二是别处跑不了的用例,Hyperliquid 的链对它自己的产品就是如此。
其余情况,都应当作「有期限的补贴」来算。补贴能覆盖部署成本和新增风险,就部署;部署前先想好怎么撤;不要把活动期间的 TVL 当成真实增长。
除非更广泛的采用出现,或者链抽象和跨链聚合让用户不再关心底层是哪条链,否则新链叙事很难长期成立。即便到了那一天,推动它的也会是商业考虑,而不是经济逻辑。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
谁能阻止科技股下跌?野村:中选没有用,只有美联储!
Morpho 贷款超 58 亿美元:增长靠应用导流,还是靠奖励补贴?
为何越来越多项目从 L2 搬回以太坊主网?
AI泡裂纳指崩了!OpenAI融资暴雷,A社被华尔街「垃圾」评级
加密货币价格
更多


