
Palantir Q3财报前瞻:美国商业高增能否延续与全年指引上调空间
 2026/11/02 02:17
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
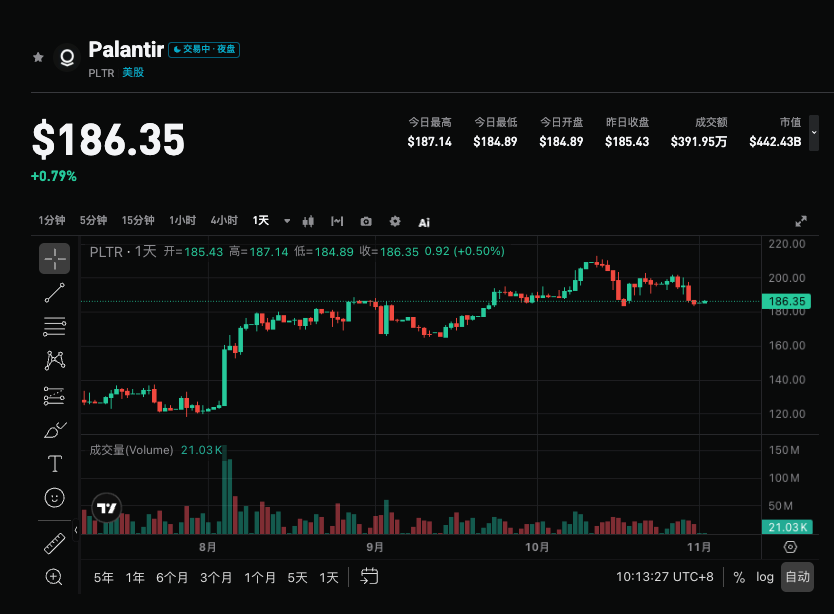
Palantir(PLTR.US)将于2026年11月2日美股盘后公布2026财年第三季度业绩,电话会定于美东时间下午5点。华尔街共识预期总营收约21.8亿美元(同比约+84.7%),调整后每股收益0.41美元(同比近翻倍)。公司自身Q3营收指引为21.60亿-21.64亿美元(中值约+83%),调整后营业利润12.92亿-12.96亿美元。
摩根士丹利基于渠道与合作伙伴访谈预计实际营收有望达到22.7亿-22.9亿美元(+92-94%),实现连续第13个季度增速抬升,但维持中性(Equal-weight)评级,认为高估值已充分反映乐观预期,股价回调才是更好的布局窗口。本次财报市场高度关注美国商业业务能否维持高增、全年指引上调空间,以及高估值环境下的业绩验证效果。
2. 四大关注焦点
焦点1:美国商业业务高增长能否延续
美国商业仍是核心增长引擎。Q2该板块收入同比暴涨149%至7.64亿美元,但比较基数显著抬升,叠加客户数增速由42%回落至35%,进一步加速难度加大。市场与机构(包括摩根士丹利、花旗)普遍认为,维持140%左右增速已属向好结果。投资者将重点观察净留存率、大单落地节奏及AIP平台实际变现进度,以判断需求是否持续强劲。
焦点2:整体超预期幅度与政府业务韧性
公司官方指引对应约+83%增速,而共识预期约+85%,摩根士丹利则看至+92-94%(对应5-6%超预期,低于Q2的7.6%)。美国政府业务Q2同比增长90%至8.09亿美元,预计本季仍能贡献稳定增量。若实际营收显著超过公司指引上限并接近或超过22.7亿美元,将验证AI驱动需求的强度;仅符合指引中值则可能引发失望。
焦点3:全年指引上调空间与Q4展望
当前全年营收指引为81.5亿-81.58亿美元(约+82%)。Q4业绩指引将成为后续最重要的观测指标,也将直接决定全年营收指引是否再次上调。部分机构(如花旗)预期全年增长指引或再上调约10个百分点,主要由美国业务驱动。若管理层上调指引并释放积极展望,有助于支撑高估值;指引谨慎则可能压制股价表现。
焦点4:盈利能力、开支控制与高估值消化
公司曾提示Q3运营开支上升(季节性招聘及产品营销投入),调整后毛利率可能受云托管成本影响。需观察调整后营业利润率是否维持在接近60%的高位,以及自由现金流表现。股价自上次财报后已显著上涨,高估值(DCF测算乐观情景目标价295美元但期权隐含概率仅9.3%,悲观情景下探至81美元)意味着即使数据良好,市场反应也可能分化,回调被视为更好入场点。
3. 风险与机会并存
上行催化剂:
- 美国商业收入增速显著高于140%,或总营收达到22.7亿美元以上,验证高增长延续。
- 明显超预期并上调全年营收指引至更高水平,同时盈利能力保持稳定。
- 政府业务与国际商业表现超预期,AIP平台获更多客户积极反馈。
下行风险:
- 美国商业增速放缓至140%以下,或总营收仅符合公司指引中值,未能实现显著超预期。
- 全年指引未能上调或Q4展望谨慎,叠加开支上升导致利润率承压。
- 高估值环境下,即使数据良好也可能出现“卖事实”获利了结。
4. 交易策略建议
多头逻辑: 若美国商业与总营收明显超共识(接近或超过22.7亿美元),且管理层上调全年指引并释放积极展望,可能强化市场对Palantir作为AI软件龙头的信心,支撑估值修复。
空头风险: 若核心数据仅符合或略超公司指引、商业增速放缓或指引谨慎,可能引发获利了结,尤其在高估值与科技股波动环境下。
关键数据:
- 总营收及同比增速(是否超22.7亿美元)
- 美国商业收入增速与合同趋势
- Q4及全年营收指引是否上调
- 调整后营业利润率与自由现金流表现
操作建议: 业绩大幅超预期且指引积极时,可关注回调后的布局机会;若数据平淡或指引偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明:以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
贝莱德带头撤退,16 亿美元从 ETH ETF 消失了
黄金10月暴跌背后:油价掌握定价主动权,高盛揭示195亿美元投机资金撤退

马斯克概念分化!特斯拉抗跌带飞太空与AI,从故事变成长引擎
🔥 Bitget 美股热点狙击|2026.11.02 主线:AI开支质疑引爆科技抛售|英特尔暴跌·苹果登顶·财报与中期选举窗口
加密货币价格
更多


