
AMD Q3财报前瞻:AI数据中心能否对冲PC担忧?Helios爬坡与毛利率成关键验证
 Bitget2026/11/03 03:09
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
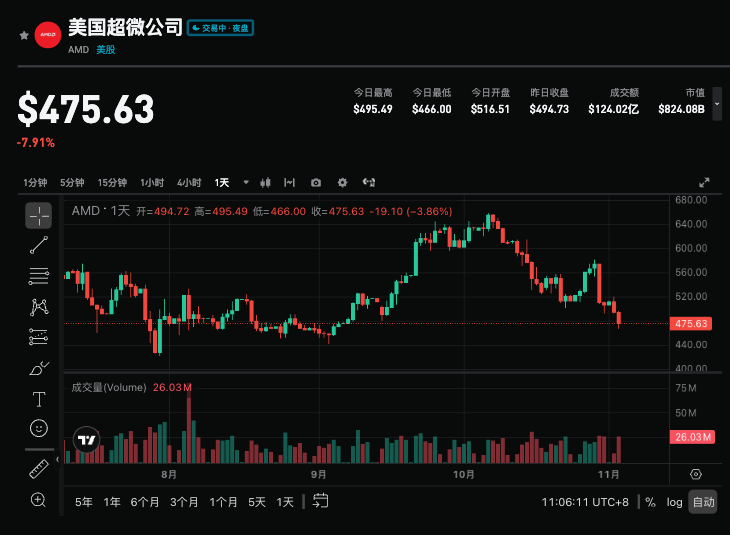
AMD将于美东时间2026年11月3日盘后公布2026财年第三季度业绩(电话会于当日下午5点举行)。公司此前指引营收约130亿美元(±3亿美元,中值同比约+41%、环比约+13%),非GAAP毛利率约56%;华尔街共识预期营收约130.8-131.2亿美元(+42% YoY),调整后每股收益约1.94-1.95美元(约+62% YoY,去年同期1.20美元)。本次财报是创纪录Q2后的关键检验,叠加英特尔指引疲软引发的PC板块恐慌与近期股价回调,市场高度关注AI数据中心(含Helios平台)能否持续加速并有效对冲PC担忧,以及毛利率质量与Q4指引能否支撑估值修复。
2. 四大关注焦点
焦点1:数据中心与AI业务能否延续高增
数据中心仍是核心增长引擎。Q2该业务已达约67亿美元(占营收58%,+107% YoY),Instinct加速器销售翻倍、EPYC处理器需求旺盛。市场预计Q3数据中心收入约82-83亿美元。与OpenAI、Meta、Anthropic、微软等建立的AI合作关系提供了可见性,Helios机架级平台尤为关键——管理层此前表示将在Q3末开始出货,并在Q4及2027年上半年加速放量。若该业务持续超预期,将强化AI龙头叙事;若放缓则可能引发对增长可持续性的质疑。
焦点2:AI增长能否对冲PC与客户端担忧
英特尔上周因指引疲软大幅下挫,引发PC半导体板块恐慌并拖累芯片产业链。AMD客户端与游戏业务面临PC需求疲软风险,游戏业务上季度已出现下滑。市场将重点观察客户端收入是否保持韧性(预期约30亿美元附近),以及数据中心高增长能否完全抵消PC端拖累。若客户端表现优于预期或拖累可控,有助于缓解板块情绪;反之可能加剧对传统业务的担忧。
焦点3:毛利率与增长质量
AI业务高速增长并不必然带来盈利同步改善。公司本季非GAAP毛利率指引约56%,市场将仔细评估产品组合变化:高端EPYC CPU的高利润贡献能否对冲Instinct GPU与机架级系统的潜在压力,以及HBM等高价值存储器和先进封装成本上升对毛利率的影响。供应约束(晶圆、封装等)也是关键变量。若毛利率稳定或超预期,将验证增长质量;若明显承压,则可能限制盈利弹性。
焦点4:Q4指引与Helios放量节奏
市场更关注Q4及后续展望。共识预期Q4营收约160-163亿美元(环比显著增长),Jefferies等部分机构更为乐观。Helios出货进度与数据中心加速节奏将成为电话会焦点。AMD年内曾大幅上涨并一度触及万亿美元市值,但近期回调明显,指引上调空间与管理层对下半年及2027年可见性的表述,将直接影响情绪拐点。
3. 风险与机会并存
上行催化剂:
- 数据中心收入显著超预期(尤其Instinct/Helios相关),验证AI需求强劲。
- 总营收接近或超过指引上限,并上调Q4或全年展望。
- 毛利率维持或优于56%指引,客户端拖累可控,AI合作进展积极。
下行风险:
- PC/客户端业务进一步疲软,数据中心增长未能完全对冲。
- 毛利率因产品组合或成本压力低于预期,或供应约束限制放量。
- 仅符合指引中值、未能上调展望,叠加高估值与板块情绪拖累。
4. 交易策略建议
多头逻辑: 若数据中心与总营收明显超共识,同时管理层确认Helios爬坡顺利、上调指引并释放积极展望,可能强化市场对AMD作为AI基础设施关键玩家的信心,支撑估值修复。
空头风险: 若核心数据仅符合或略低于预期、PC担忧兑现或指引谨慎,可能引发获利了结,尤其在芯片板块高波动环境下。历史财报后股价平均波动约±11.4%,期权隐含波动约9%左右。
关键数据:
- 总营收及同比/环比增速
- 数据中心收入(尤其Instinct与Helios相关)
- 非GAAP毛利率与产品组合影响
- Q4营收指引及全年展望是否上调
操作建议: 业绩超预期且指引积极时,可关注回调后的布局机会;若数据平淡或指引偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明:以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
美国中期选举后美股必涨?历史 11 次全部收红、平均涨 13.7%,但真正决定行情的不是选票
苹果的一切都在变贵,全怪 AI
左右打脸!“电力不足” vs“算力过剩” ,结果都是“卖AI”

Palantir 2026年Q3财报亮点:营收翻倍至23.13亿美元,美国商业收入首超政府,全年指引大幅上调
加密货币价格
更多


