
外汇存款准备金上调,如何解读

Morning FX
11月3号,央行宣布将金融机构外汇存款准备金率上调2个百分点至6%。消息公布后,持续半个月的人民币快速升值态势暂缓,USDCNY单日回调300pips,技术图形回到有序升值的轨道中。
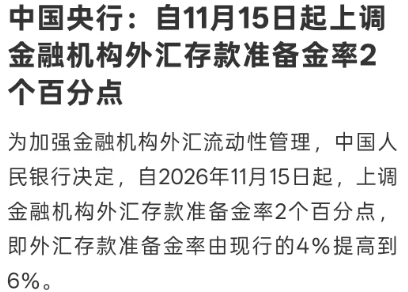
图:央行下调外币存款准备金率
历史上央行多次调整准备金率,主要为调节境内外币流动性。作为逆周期调节措施,亦影响人民币升贬值预期。
一、外汇存款准备金机制和调节历程
与人民币存款准备金一样,外汇存款准备金指银行吸收的外币存款,按比例上交央行冻结,不能在市场上流通。准备金率决定货币流动数量。
区别在于,人民币作为法定基础货币,货币乘数效应更大,直接影响社会货币供应量M2。而外币在企业、居民、金融部门间流通受限,派生效应有限,准备金率更多是静态影响金融机构可支配的余额。
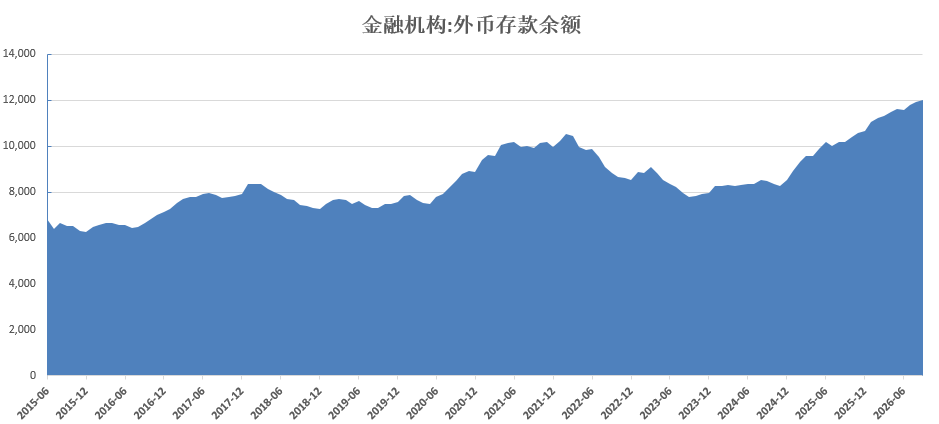
图:境内外币存款余额超1万亿美金
今年企业大量出口获得的外汇,除去货款支付和债务支出等项目,待结汇量淤积成大量的外币存款。仅前九个月外币存款就增加了1000亿美金,总余额来到历史新高12000亿。
准备金率上调2%可吸收超200亿美金流动性,抬升美元融资成本。历史上2021年人民币单边升值时,央行也曾两次上调准备金率;而2022年面临贬值压力时,两次下调准备金率,都为纠偏单边汇率预期。
二、如何影响人民币汇率预期
此次背景为10月下旬以来人民币升值加快。年末企业结汇集中,USDCNY快速下行,与中间价差值逼近700点。同时人民币指数升至104,兑一篮子货币升至历史高位,单边预期升温。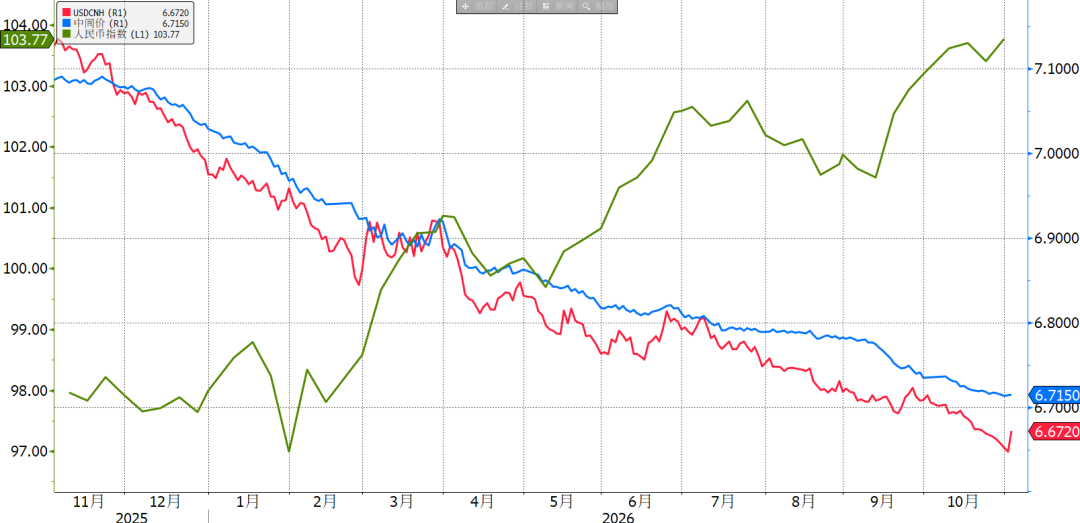
图:人民币指数升至高位
尽管历史上该调整仅构成短期扰动,但也曾是汇率阶段顶部的信号。21年底USDCNY下探至6.344 , 逆美指独立升值。准备金率从7%上调至9%,USDCNY数小时内拉升350pips。但受年底结汇支撑,USDCNY最高触及 6.385 遇阻,未改变人民币偏强的格局。不过后续随着22年美联储加息,美指大幅上行而走贬。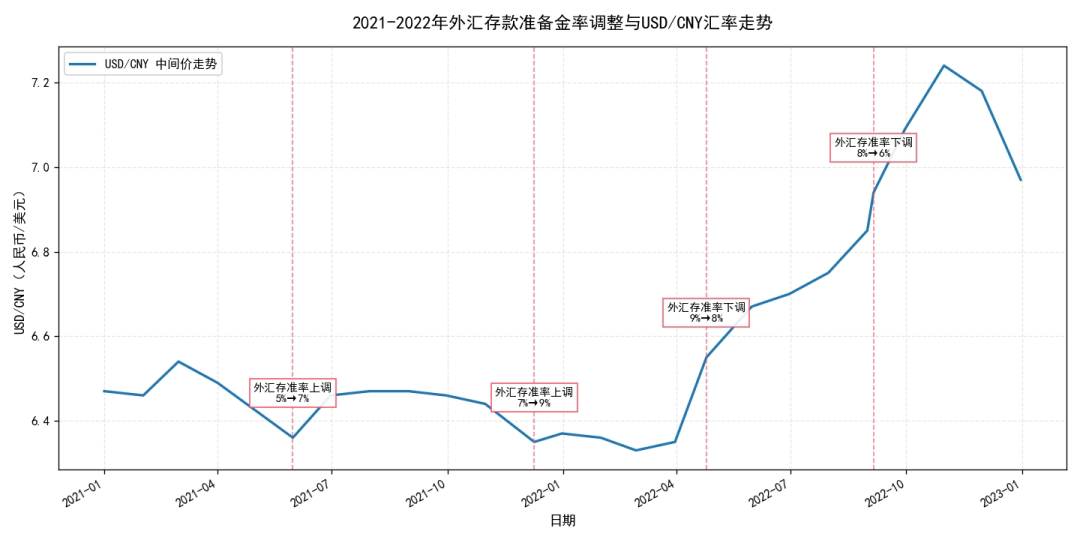
图:四次调整准备金率历史
三、小结
1、央行上调外汇存款准备金收紧美元流动性,为逆周期管理汇率预期的措施,人民币升值趋势暂缓。
2、历史上该类调整虽未能直接扭转趋势,但也曾是汇率阶段性顶部的信号。企业客户需做好套保管理,重视人民币受供需和外围环境变化影响的双向波动风险。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
科技在调整,美银说风险,德银说超配?
科技在调整,美银说风险,德银说超配?
Sunny Lu 探讨熊市是否结束
道指期货涨幅扩大至2%
加密货币价格
更多


