
Bitcoin:零售退場與機構壓力下的5大警示信號

2025年11月在緊張氣氛下展開,bitcoin下跌2%,並出現令人擔憂的技術信號。儘管歷史上11月季節性表現有利,市場卻難以反彈。這一趨勢的關鍵因素是什麼?以下為本週五大動態分析。
重點摘要
- bitcoin於2025年11月初下跌2%,測試$100,000關鍵支撐位及$101,150移動平均線。
- 11月平均+40%的正面季節性在bitcoin身上缺席,市場情緒處於「恐懼」區間。
- Fed維持緊縮政策,限制流動性,並使bitcoin與股票市場脫鉤。
- 機構資金流七個月來首次下降,bitcoin ETF出現淨流出,需求低於供應。
- 散戶投資者撤出,活躍地址減少26%,使bitcoin面臨回調至$98,500的風險。
艱難的交易週:bitcoin承受技術壓力
在大量bitcoin從交易所撤出後,BTC於11月初下跌,回落至$107,000。交易員預期本週將充滿挑戰,並有回撤至$100,000這一重要心理關口的風險。技術分析顯示支撐脆弱!尤其是50週指數移動平均線,位於$101,150。
訂單簿顯示$105,000至$106,000以及$117,000之間存在關鍵流動性區域。專家指出目前屬於盤整環境,橫盤走勢可能佔主導。建議謹慎,因為測試低點可能引發激進買家反應,或相反地加劇賣壓。
令人失望的季節性:為何11月反彈未現
歷史上,11月對bitcoin而言是強勢月份,自2013年以來平均漲幅達40%。但2025年,該加密貨幣卻錄得2%的負收益。預測市場如Polymarket,僅給予bitcoin本月收於$120,000以上33%的機會。
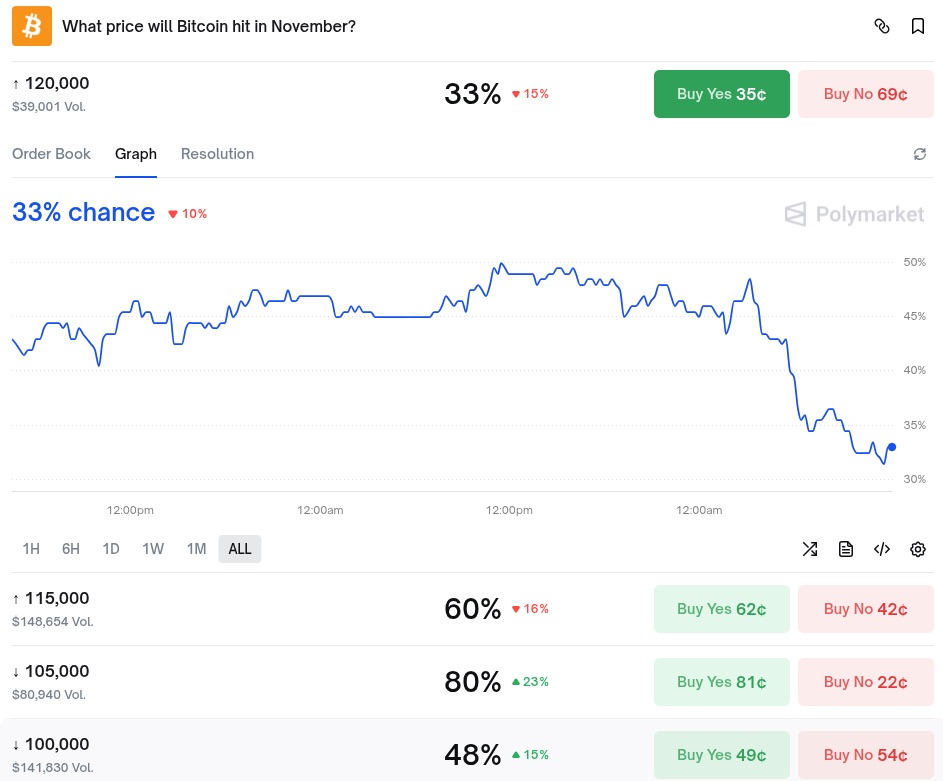 bitcoin於11月收於$120,000以上的機率為33%
Crypto Fear & Greed Index持續處於「恐懼」區間,反映市場情緒低迷。分析師注意到,低於$100,000的看跌預期再度出現,顯示投資者心理可能加劇下行趨勢。缺乏明確催化劑下,bitcoin似乎註定長期盤整,遠離季節性預期。
宏觀經濟背景:在貿易希望與Fed之間
股票市場受益於美中貿易協議希望,但bitcoin卻未受此動力帶動。bitcoin與科技股的相關性曾經強勁,如今卻減弱,使加密貨幣與傳統市場運動脫節。此外,Fed維持緊縮立場,12月降息機率僅有69.3%。
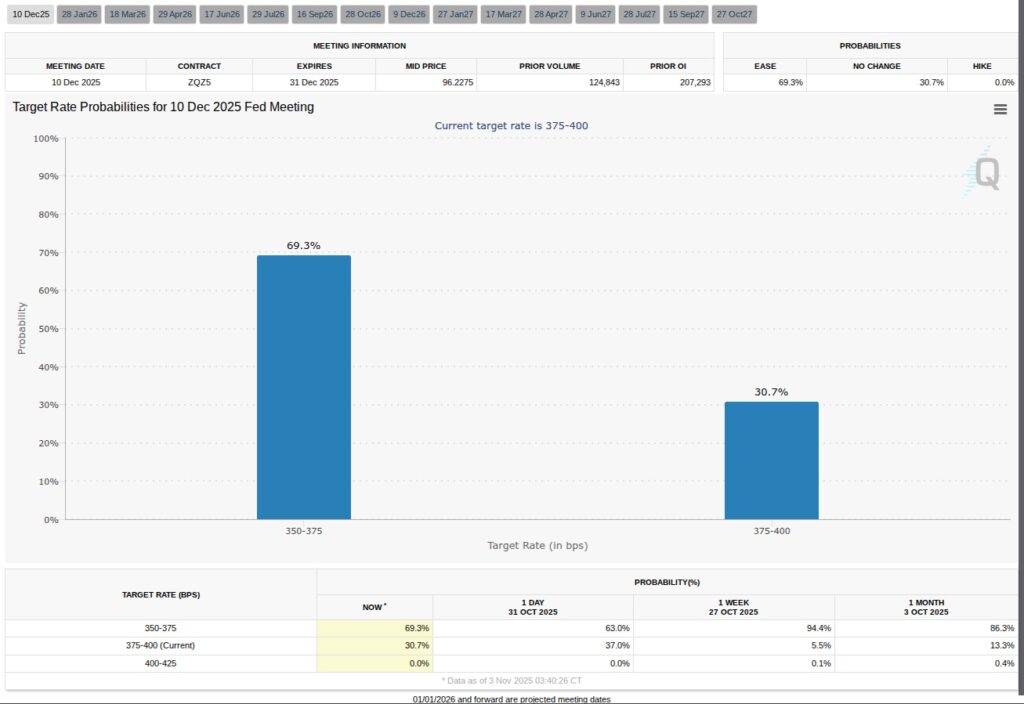 Fed於12月降息的機率為69.3%
這種不確定性限制了包括bitcoin在內的風險資產可用流動性。Bitget首席分析師Ryan Lee形容當前加密市場處於「謹慎的平靜」,這是Fed引發波動後的健康盤整:
我們認為當前加密市場的「謹慎平靜」是一個健康的盤整階段,是近期因Fed引發波動後的自然反應。這讓bitcoin能夠在$110,000附近穩定下來。
機構需求下降:對bitcoin的警訊
美國bitcoin ETF連續三天錄得淨流出,這種情況極為罕見。BlackRock IBIT基金貢獻了超過一半的流出,總額超過$500 million。七個月來首次,機構購買量低於新挖礦供應,這是歷史性的看跌信號。
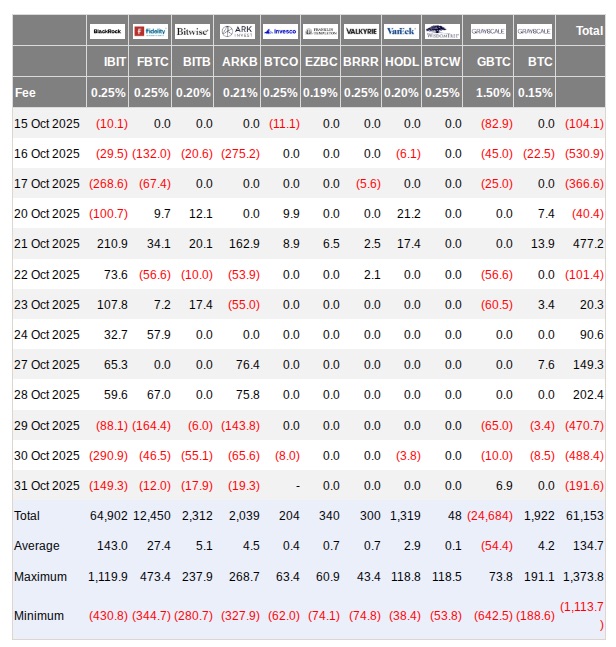 bitcoin ETF連續三天出現資金流出
分析師強調,這種下滑讓人想起2025年4月本地低點$75,000前的時期。然而,市場日益成熟,主權基金和企業的進場,長期來看或可減緩極端波動風險。
散戶撤出:沉寂的bitcoin網絡
自2024年11月以來,bitcoin網絡活躍地址數量下降26.1%,從118萬降至87.2萬。散戶撤出限制了流動性,並延長市場週期。此外,NVM(Network Value to Metcalfe)比率顯示,bitcoin相對其網絡規模被高估。
專家預估,這種高估可能導致bitcoin回調至$98,500。缺乏散戶參與,「強手」難以最佳化清算持倉,延遲市場週期的自然結束。
因此,bitcoin正經歷一段微妙時期,特點是技術性回撤、機構需求疲弱及散戶撤出。未來數週將是確認反彈還是進一步下跌的關鍵。買家是否會回歸,還是看跌趨勢將加劇?
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美債收益率居高不下!高借貸成本持續衝擊美國經濟 AI投資熱潮與實體經濟表現分化加劇
隨著10年期美債收益率維持在5%以上,投資者開始關注一個可能比短期市場波動更重要的問題:如果美國借貸成本長期居高不下,經濟和金融市場將面臨怎樣的影響?
隔夜美股|9月非農降溫支持美聯儲暫緩加息 三大指數收漲 SpaceX(SPCX.US)漲7.35%
截至收盤,道瓊斯指數上漲250.88點,漲幅0.49%,報51177.44點;標準普爾500指數上漲56.32點,漲幅0.73%,報7722.77點;納斯達克綜合指數上漲319.27點,漲幅1.19%,報27190.86點。
沃什淡化利率前瞻性指引 美聯儲兩位高官講話仍牽動市場 10月加息預期大幅降溫
儘管美聯儲主席沃什已明確表示,不希望透過前瞻性指引向市場釋放明確的利率路徑訊號,美聯儲兩位高級官員本週的講話仍然顯著影響了投資者預期。

法德國債利差飆升至歐債危機以來新高,歐央行面臨「噩夢情景」:出手救市還是保信用?
法德10年期利差已升至約150個基點,為2012年歐債危機以來最高,法國5年期信用違約互換(CDS)升至約87個基點,為2013年初以來最高,市場猜測歐央行是否會啟用TPI工具,但法國問題來源於真實存在的財政赤字失控與政治僵局,而非「無端且無序」的市場拋售,歐央行出手會有損公信力,不出手則存在風險蔓延的可能。

加密貨幣價格
更多


