
別慌,市場的真正主線仍然是流動性

Original Author: @RaoulGMI
Translation: Peggy, BlockBeats
編者按:當市場陷入恐慌、流動性收緊、資產輪動停滯時,任何看多的觀點往往顯得格格不入。本文提供了一種逆向思維:如果全球流動性依然是驅動一切的關鍵宏觀變數,那麼債務再融資週期的重啟,或將引發新一輪的「流動性洪水」。這是一場關於時間和耐心的遊戲——「痛苦」過後,增長的起點或將浮現。
以下為原文內容:
市場的主線劇情
我知道現在幾乎沒有人想聽到看多的觀點。
市場陷入恐慌,每個人都在互相指責。但通往Valhalla的道路並不遙遠。
如果全球流動性是當下最具決定性的宏觀因素,那麼這就是我們唯一應該關注的事情。
記住!當前市場真正的主線劇情是100兆美元的債務展期。其他一切都是支線劇情。未來12個月的遊戲都圍繞這一點展開。
目前,由於政府關門,國庫總帳戶(TGA)現金迅速累積卻無處可用,導致流動性急劇收緊。這無法通過逆回購來對沖(因為那部分流動性已經枯竭),而量化緊縮(QT)則進一步抽乾了流動性。
這直接衝擊了市場,尤其是對流動性最敏感的加密資產。
今年傳統資產管理機構的表現普遍落後於基準,創下近年來最差紀錄。現在他們不得不被動「逢低買入」,這反而讓科技股比加密資產更為穩定。401K資金的流入也提供了一定支撐。
然而,如果這種流動性枯竭持續更久,股市也難以倖免於下行。
但一旦政府關門結束,美國財政部將在幾個月內釋放2,500億至3,500億美元,量化緊縮也將停止,名義上再次擴大資產負債表。
隨著流動性回歸,美元可能再次走弱。
關稅談判也將告一段落,政策不確定性逐步減弱。
同時,國債的持續發行將通過銀行、貨幣市場基金,甚至穩定幣系統,為市場注入更多流動性。
接下來,利率將繼續下調。因政府關門導致的經濟放緩,將被用作降息的理由——但這並不意味著經濟衰退。
在監管層面,SLR(補充槓桿率)調整將釋放更多銀行資產負債表空間,支持信貸擴張。
「CLARITY Act」也有望通過,為銀行、資產管理公司和企業大規模採用加密資產提供急需的監管框架。
同時,「Big Beautiful Bill」將進一步提振經濟,為2026年中期選舉前的強勁增長鋪平道路。
整個體系正在朝著一個目標重構:2026年實現強勁的經濟和繁榮的市場。
與此同時,中國將繼續擴大資產負債表,日本則努力支撐日元並推出財政刺激。
隨著利率下行和關稅不確定性消散,美國製造業活動(ISM指數)也將回升。
所以,現在的關鍵是熬過這個「痛苦之窗」。
在這一頭的盡頭,是「流動性洪水」。
永遠記住那條老規則:別搞砸了。
要有耐心,承受波動。
這種回調在牛市中並不罕見,其目的就是考驗你的信念。
如果你有能力,就利用下跌機會。
TD;DR(太高興;沒來得及歡呼)
當這個數字(流動性指數)上升時,所有其他數字也會隨之上升。
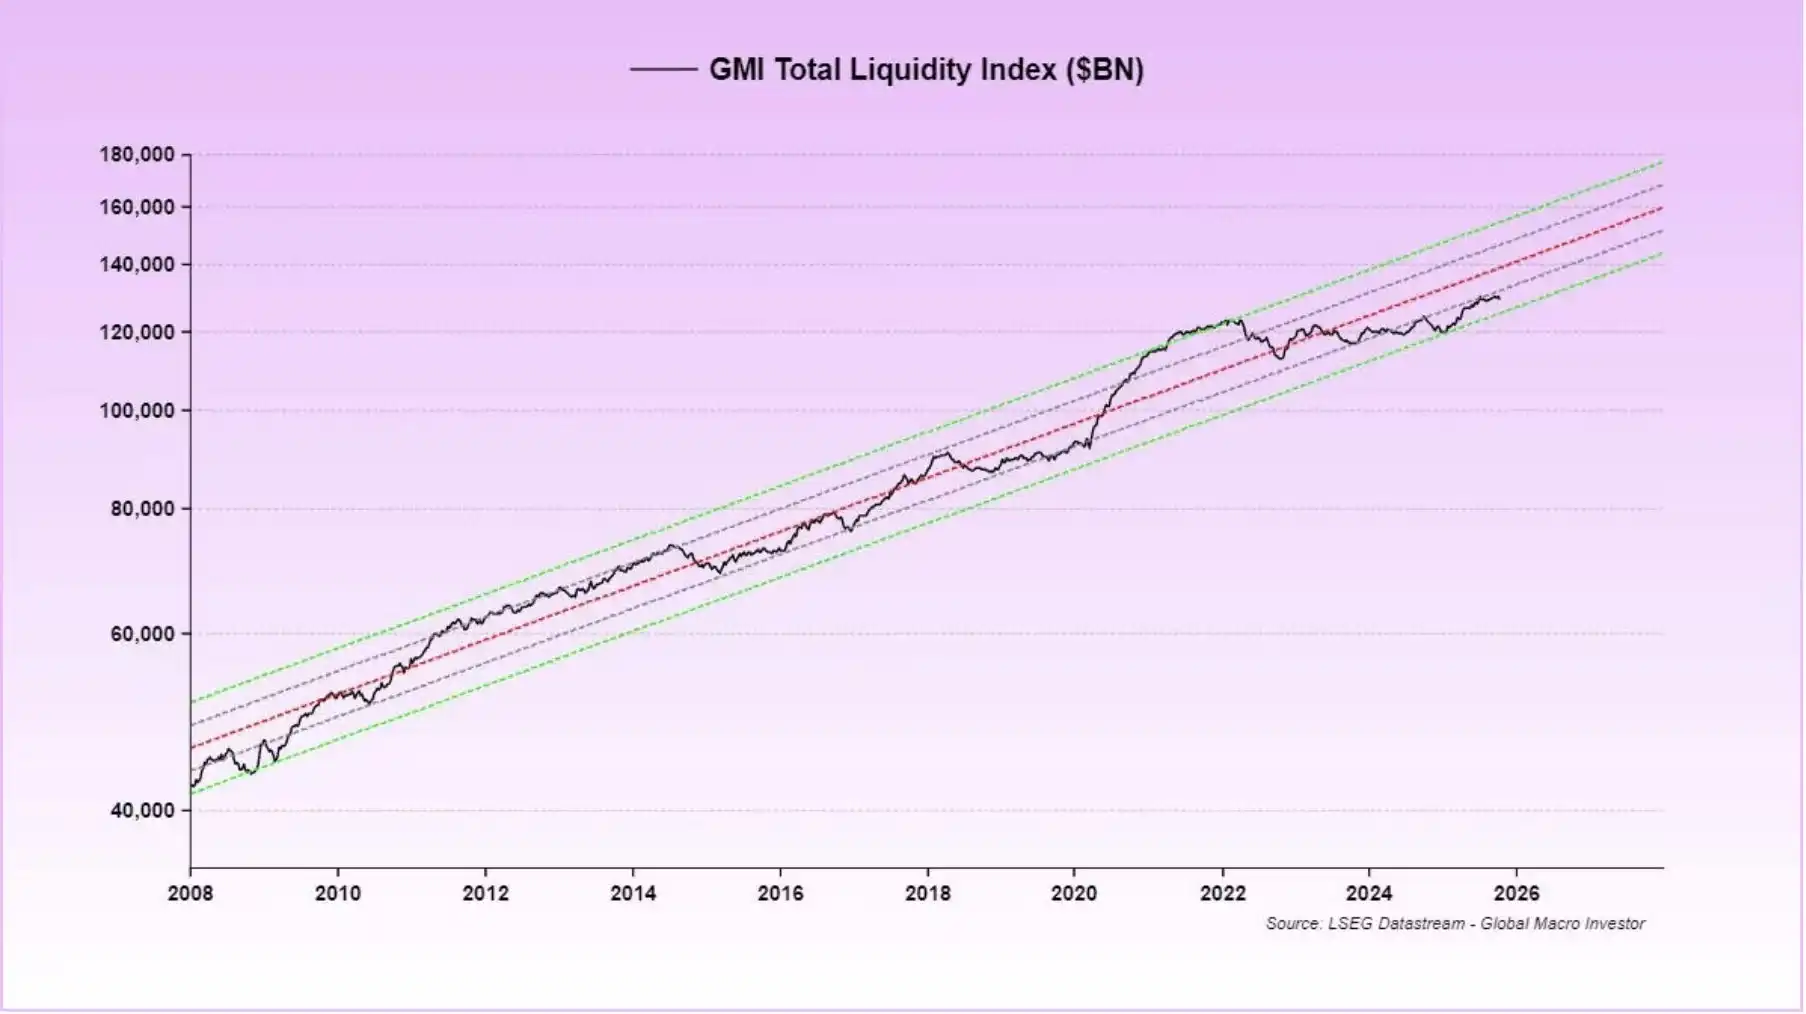
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
發布23天引爆消費級Agent!大摩深度解讀“Muse 6大焦點問題”
摩根士丹利認為,Muse短期應聚焦用戶增長,長期則有望圍繞消費交易、企業服務和API實現商業化;高昂的算力成本既是壓力,也可能成為競爭壁壘,Meta現有CPU儲備足以支撐進一步擴張。與此同時,亞馬遜合作將影響Agent電商入口,企業市場則提供新的收入空間,而當前估值已反映部分預期,後續關鍵仍在商業化兌現。
AI狂潮迎來「融資斬殺線」考驗?華爾街知名策略師警示:美元與美債收益率尚未見頂,風險偏好難以翻身
美國銀行的邁克爾·哈特內特表示,在美元近期的飆升出現見頂跡象之前,投資者將避免進行風險較高的交易。這位策略師在一份報告中還指出,市場動盪可能會持續,直到債券收益率從二十多年來的最高水平回落。他建議投資者「逢低買入」遭受重創的資產,並傾向於在投資組合中增持債券。
9月新增就業料降至9萬:今晚非農真正的「爆點」,或在8月數據是否大幅下修
華爾街普遍預計9月新增就業將回落至9萬人,失業率維持4.1%。8月強勁數據主要受異常季節性因素提振,其修正幅度將直接決定9月數據的強弱觀感。隨著聯準會官員近期表態令10月升息機率驟降至25%,市場焦點轉向長端利率。目前系統性基金持有約3900億美元全球債券空頭,若就業數據意外爆冷,將引發劇烈的市場動盪。
散戶買盤上演「大縮圈」!摩根大通資金流揭示英偉達、閃迪逆勢吸金,美債ETF重返散戶視野
散戶投資者們股票選擇向少數算力、存儲及大型科技標的集中。債券端則出現另一條清晰線索:在長期美債價格承壓、收益率維持高位之際,長期國債ETF當週獲得2.60億美元淨買入。

加密貨幣價格
更多


