
Wintermute 展望:資金流入停滯,市場進入股票博弈階段

全球流動性依然充裕,只是資金目前尚未流入加密貨幣市場。
Original Title: 流動性,加密貨幣的生命線
Original Source: Wintermute
Original Translation: Azuma, Odaily
重點摘要
1. 流動性推動加密貨幣行業的市場週期,來自穩定幣、etf 和 DAT(Digital Asset Treasuries,數字資產國庫)的資金流入正在放緩。
2. 全球流動性依然充裕,但較高的 SOFR 利率使資金停留在短期國庫券(T-bills),而非流入加密貨幣市場。
3. 加密貨幣市場正處於「自我循環」階段——資金在內部流轉,直到新的外部資金重新進入。
流動性的主導作用
流動性往往決定每一輪加密貨幣市場週期的循環本質。雖然長期來看技術採用可能塑造加密貨幣行業的敘事,但真正推動價格變化的,是資金流向的方向。
過去幾個月,這一資金流動的動能明顯放緩。通過三大主要渠道——穩定幣、etf 和數字資產國庫(DAT)——進入生態系統的資本,其流速同步減弱,使加密貨幣市場從擴張階段轉向存量資金支撐階段。
雖然技術採用至關重要,但流動性才是推動市場週期性變化的關鍵驅動力。這不僅僅是市場深度的問題,更關乎資金的可用性。當全球貨幣供應擴張或實際利率下降時,過剩的流動性必然會尋求風險資產,而加密資產歷史上(尤其是在2021年週期)一直是最大的受益者之一。
在過往週期中,流動性主要通過穩定幣發行進入數字資產領域,這是最基礎的法幣入金渠道。隨著市場成熟,三大主要流動性漏斗逐漸形成,決定了新資本進入加密市場的路徑:
· Digital Asset Treasuries(DATs): 具備收益結構的代幣化基金,用於連接傳統資產與鏈上流動性。
· 穩定幣: 鏈上法幣流動性形式,是槓桿和交易活動的基礎抵押品。
· ETF: 為傳統金融機構和被動型基金提供 BTC 和 ETH 的敞口渠道。
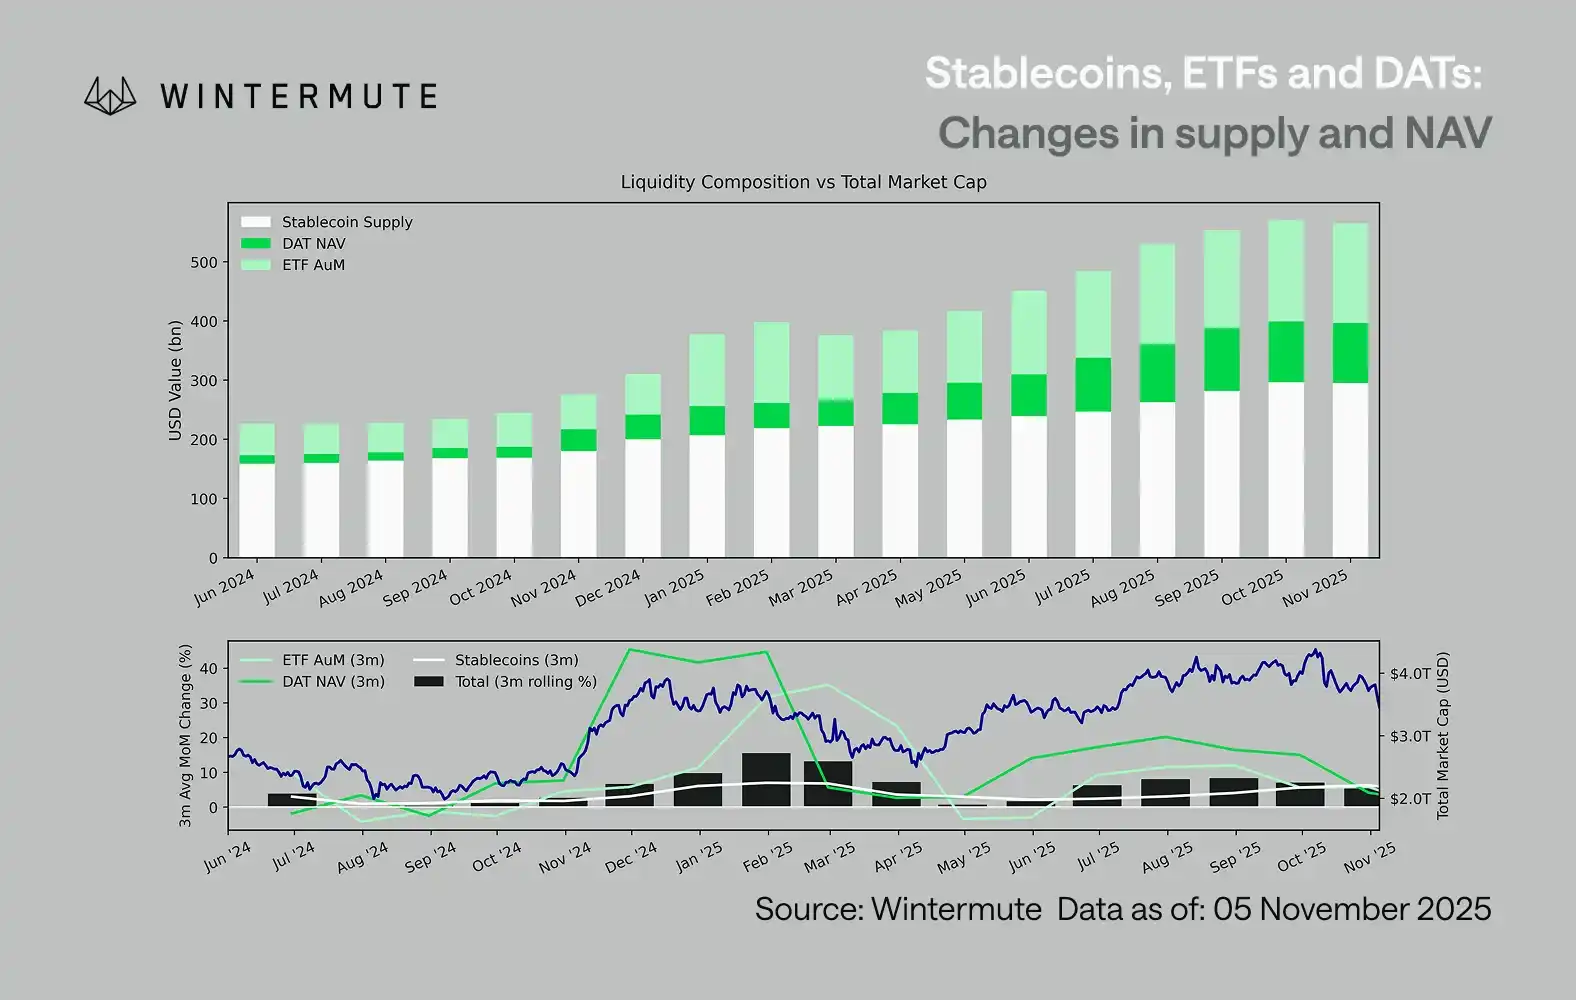
結合 etf 的資產管理規模(AUM)、DAT 的淨資產價值(NAV)以及穩定幣的流通供應量,可以作為衡量數字資產總資本流入的合理指標。
下圖展示了過去 18 個月這些組成部分的變化。底部圖表顯示,這一總量的變化與整體數字資產市值高度相關——當流入加速時,價格也隨之上漲。
哪條流入路徑放緩了?
圖表反映的一個重要洞見是,DAT 和 etf 的資金流入動能顯著減弱。 這兩條路徑在 2024 年第四季度和 2025 年第一季度表現強勁,在初夏短暫回暖,但此後動能逐漸消散。流動性(M2)不再像年初那樣自然流入加密生態。自 2024 年初以來,DAT 和 etf 的合計規模從約 400 billions 增長至 2.7 trillions,而穩定幣供應量則從約 1.4 trillions 增至 2.9 trillions。這體現了結構性增長,但同時也顯示出明顯的「平台期」。
觀察不同路徑的放緩節奏至關重要,因為每條路徑反映了不同的流動性來源:穩定幣反映加密市場本地的風險偏好;DAT 代表機構對收益資產的需求;etf 則映射傳統金融資金的配置趨勢;三者同時放緩,說明新資本部署整體減速,而非僅僅在產品間輪動。
存量博弈市場
流動性並未消失;它只是停留在系統內部循環,而非持續擴張。
從更宏觀的角度來看,加密市場之外的總體經濟流動性(M2)並未停滯。 雖然較高的 SOFR 利率可能暫時壓制流動性——使現金回報更具吸引力,資金停留在國庫市場——但全球仍處於寬鬆階段,美國的量化緊縮(QT)也已正式結束。結構性背景依然有利,只是當前流動性更多流向其他風險表達形式,如股票市場。
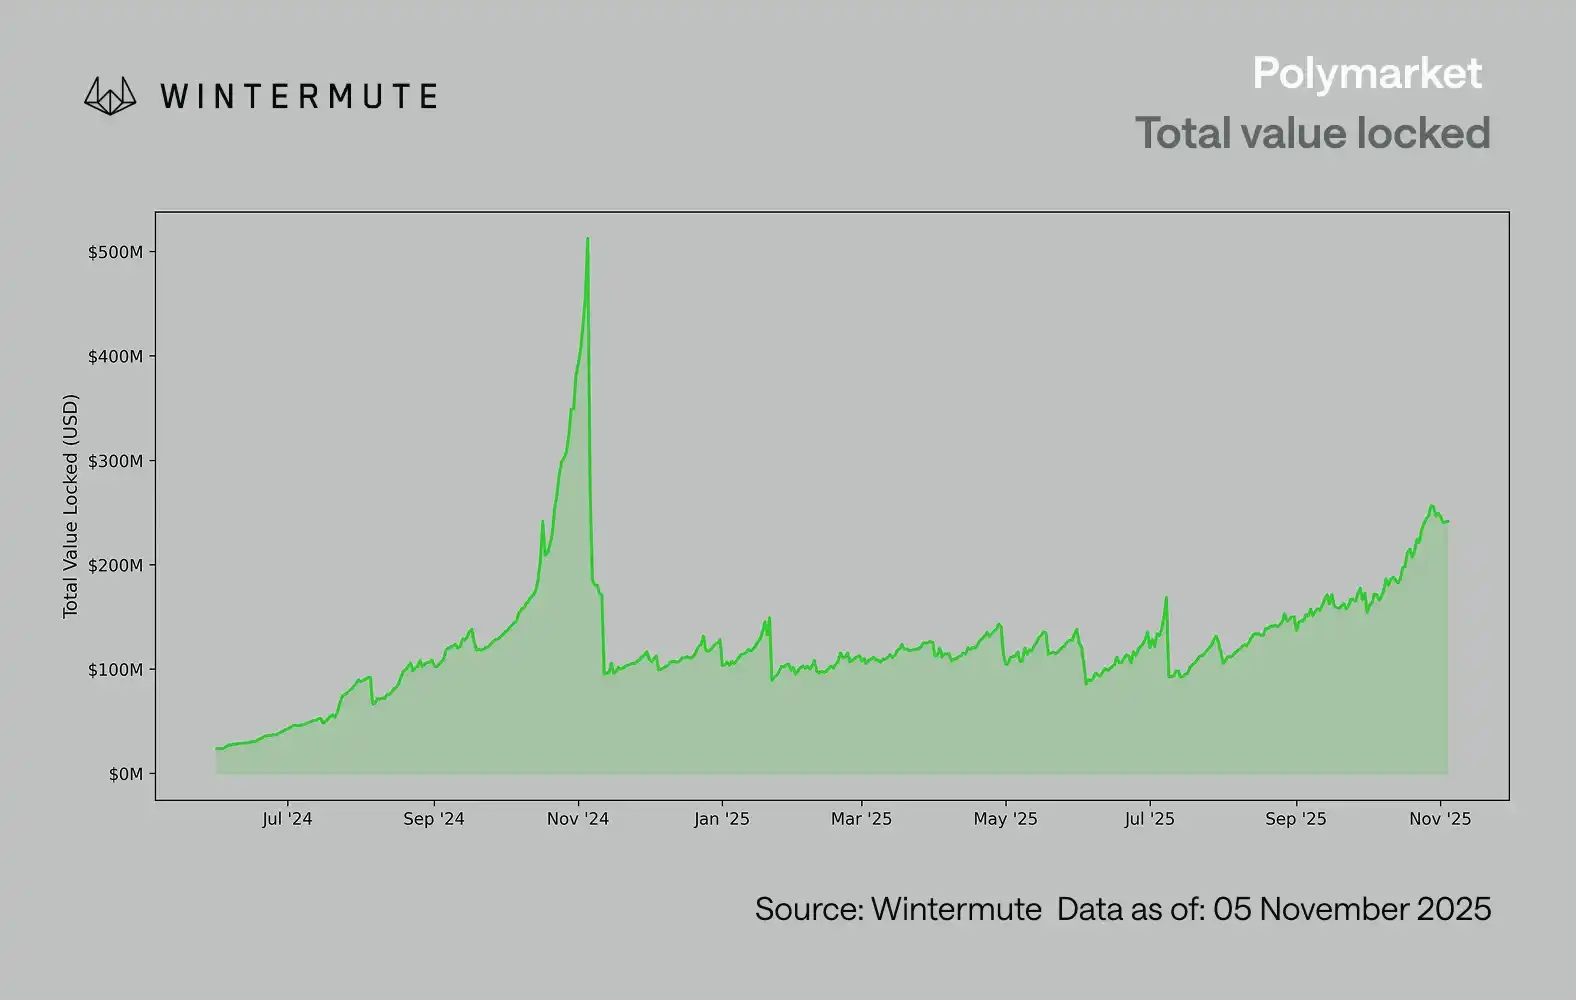
由於外部資金流入減少,市場動態變得更加封閉。資金多數在大盤幣與山寨幣之間輪動,形成內部 PvP(玩家對玩家)的環境。 這也解釋了為何牛市行情總是曇花一現,以及即使總資產管理規模保持穩定,市場廣度仍持續收窄。目前,市場波動性的激增主要由連環清算引發,而非持續的趨勢跟隨。
展望未來,只要任何一條流動性路徑出現顯著回暖——無論是穩定幣鑄造量回升、etf 需求復甦,還是 DeFi Activity Token(DAT)交易量反彈——都將標誌著宏觀流動性重新流向數字資產領域。
在此之前,加密市場將繼續處於「自我循環」階段,資金在內部流轉,而非實現複合增長。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Anthropic上市再進一步:被曝衝刺感恩節前2兆估值IPO,10月14日辦投資者日
據報導,Anthropic最快11月啟動路演,爭取在11月26日美國感恩節假期前完成上市交易,將於10月14日與潛在投資者舉行Pre-IPO投資者日,已向一批機構投資者發出邀請;部分潛在投資者認為,該公司合理估值可能達到1.8萬億至2萬億美元。
Bitget UEX 日報|美股尾盤轉漲;布油重返100美元;BTC反彈至8.45萬美元(2026年10月2日)

美債收益率高企施壓,銀行股指深陷調整區間,花旗盤中跌近5%
週四盤中,KBW銀行指數創四個月新低,較8月中旬高點回落14%。分析師指出,今年9月金融板塊相對於其他行業的表現為1990年以來同期最差。還有分析師指出,市場對於AI智能體威脅、美國中期選舉可能帶來的影響以及利率上升的擔憂已經過頭。10月13日大型銀行財報季將開啟,盈利表現成為關鍵驗證。
JP摩根:美股的隱患:槓桿又回來了
加密貨幣價格
更多


