
Q4財報公布後,你應該買入、賣出還是持有Opendoor股票?

Opendoor Technologies Inc. OPEN 公布了2025年第四季度業績,展現其經過升級的「Opendoor 2.0」運營模式下的實質進展。儘管公司短期財務表現仍受過往庫存及房地產市場疲弱影響,管理層強調單位經濟效益改善、轉售速度加快,以及邁向獲利的道路更加明確。
本季度,公司實現營收7.36億美元,超出預期,但較去年同期下降32.1%。每股調整後虧損為0.07美元,優於Zacks一致預期的0.08美元虧損。按美國通用會計準則計算,毛利為5700萬美元,毛利率較上季提升50個基點至7.7%。詳情請參閱:Opendoor第四季度虧損小於預期,營收年減。
管理層指出,庫存周轉加快、持有超過120天的房屋減少,以及資本輕量化的Cash Plus產品持續擴張。公司表示,正推進先前提出的四大轉型策略,目標是在2026年底前實現12個月滾動基礎上的調整後淨利潤損益平衡,同時提升單位經濟效益、加速交易速度、加強直面消費者的互動及產品拓展。
截至週五,Opendoor股價比52週高點10.87美元(2025年9月17日創下)低54%。那麼,投資者現在應該加碼OPEN嗎?讓我們進一步分析。
Opendoor第四季度表現的主要驅動因素
Opendoor持續推進其Opendoor 2.0框架,精進承保流程和定價準確性是其營運模式的核心支柱。管理層強調,近期收購批次的表現明顯改善,反映出更嚴謹的買入標準及數據分析能力提升。這一升級策略旨在使收購價格更貼近即時市場狀況,從而提升貢獻毛利並帶來更穩定的轉售結果。
轉售速度已成為另一項重要的營運槓桿。公司報告稱,通過更有針對性的價格調整和優化掛牌策略,庫存老化明顯減少。更快的庫存周轉縮短了市場曝險時間,並有助於在不同房市情況下維持更可預測的表現。管理層強調,新收購批次的周轉速度顯著快於以往時期。
Opendoor的資本輕量化舉措也逐漸顯現成效。Cash Plus產品在合約中的占比提升,為賣家提供了替代性交易結構,同時降低了公司資產負債表的壓力。這一組合變化提升資本效率並多元化收入來源,展現公司在平衡成長與風險管理上的更大努力。
OPEN的挑戰:房市波動與毛利風險
儘管Opendoor 2.0框架下營運進展明顯,Opendoor仍面臨不小的轉型壓力。管理層坦言,近期表現受前一代營運策略下累積的庫存去化影響,這對短期貢獻毛利造成壓力。雖然新收購批次在定價精度和轉售速度上表現更佳,整體毛利率仍對舊庫存與新庫存的組合變化敏感。在整個組合完全轉為新承保模式之下購入的房產前,貢獻表現的變動性可能持續存在。
此外,Opendoor仍暴露於房價波動風險。管理層指出,房價下跌5%-10%將對毛利產生影響,凸顯業務並未完全免疫於房地產大環境的波動。雖然加快庫存周轉、擴大利差分布以及資本輕量化的Cash Plus等舉措旨在降低風險,但該模式本質上仍涉及直接持有庫存。同時,公司正擴大收購規模、拓展地理覆蓋範圍並推出按揭等相關服務。在推動這些成長舉措的同時,維持單位經濟效益的提升將是Opendoor邁向獲利目標的關鍵。
Opendoor的股價表現與估值洞察
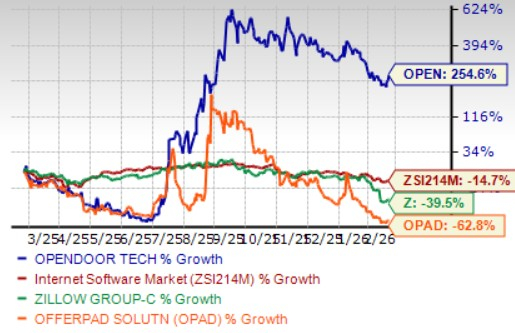
Opendoor股價隨著基本面改善而穩步上揚。過去一年,Opendoor股價飆升254.6%,而產業整體下跌14.7%。同期,同行如 Zillow Group, Inc. Z及 Offerpad Solutions Inc. OPAD,分別下跌39.5%和62.8%。
OPEN一年股價表現
圖片來源:Zacks Investment Research
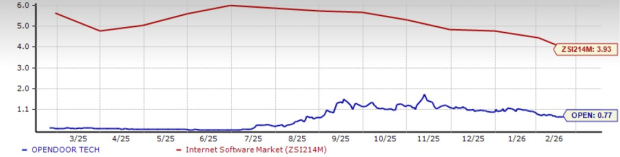
從估值角度來看,OPEN的預期市銷率(P/S)為0.77,遠低於產業平均的3.89。相比之下,Zillow Group和Offerpad的市銷率分別為3.6和0.05。
OPEN的預期市銷率(12個月)與產業比較
圖片來源:Zacks Investment Research
OPEN投資結論:暫時持有
Opendoor正穩步推進Opendoor 2.0轉型,受益於承保紀律提升、轉售速度加快以及如Cash Plus等資本輕量產品的推廣。公司專注於定價精確、收購標準更嚴以及營運效率提升,為長期穩定打下更清晰的基礎。新收購批次持續進展和產品能力擴張,為未來更具韌性的盈利模式奠定基礎。
然而,來自舊庫存的轉型壓力、持續面臨房價波動風險,以及持有房產帶來的資產負債表壓力,可能影響短期毛利表現。邁向持續獲利的道路依然高度依賴執行力,尤其是在公司擴大收購和推出相關服務的過程中。
雖然Opendoor的營運改善和低估值或許對長線投資者有吸引力,但房市敏感性與毛利變動性仍需謹慎評估再決定是否加碼。對於現有股東而言,持有這只Zacks評級#3(持有)個股,隨管理層持續努力實現穩定獲利,似乎是合理選擇。
你可以在這裡看到今日Zacks #1排名(強力買入)股票的完整名單。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
200億美元資金撤離TMT後,高盛交易台建議選擇性抄底AI:盯緊四大方向
高盛交易台認為,本輪AI股暴跌是由對沖基金去槓桿所致,並非需求轉弱。量化指標顯示AI擁擠部位已大幅出清,動能籃子重挫7.8%而納指整體僅跌0.8%,損害高度集中。抄底順序為:電力→超大型雲端→推理/網路安全,優先選擇具有真實現金流的標的。驗證窗口為11月6日前,關鍵觀察Microsoft、Google、Amazon資本支出指引是否下修。

小摩維持BioNTech(BNTX.US)「中性」評級:看好pumitamig聯合B7-H3 ADC潛力,但關鍵數據讀出仍需等到2028年後
摩根大通維持BioNTech「中性」評級,目標價92美元。
風險偏好跌破零,加倉股票窗口終於打開?半導體反彈趨勢之下高盛堅守「超配」股票資產
全球資金因此呈現「股票尋找修復、信用持續分層」的鮮明張力。高盛風險偏好指標降至-0.5,尚未觸及歷史上更強的逆向買入區間,但科技盈利預期保持韌性、估值回落與倉位擁擠度下降,已經改善股票的預期回報。
亞洲股市反彈走高,韓股收漲3.1%,SK海力士漲逾5%,油價續跌,金價再跌破4000
Anthropic提交IPO申請,引爆亞太科技股全線反彈。日經225指數收漲1.7%,報63268.37點。日本東證指數收漲0.6%,報3997.37點。韓國首爾綜指收漲3.1%,報5638.35點。全球基準油價布倫特原油下跌約1%,至每桶114.70美元左右。現貨黃金跌破4000美元/盎司,日內跌0.4%。
加密貨幣價格
更多


