
從槓桿ETF到韓元自由兌換:韓國為何如此豪賭?

7月19日,南韓財政部、南韓銀行及金融監管部門聯合宣布,允許外國金融機構通過臨時透支方式借入韓元,並允許韓元計價債券作為金融交易抵押品;自2027年起,外國投資者可通過預先註冊的海外金融機構無限額持有、交易及劃轉韓元,無需再於南韓境內開設韓元帳戶。同時,南韓還將建立離岸韓元結算體系,並逐步推動韓元穩定幣及央行數位貨幣(CBDC)跨境支付體系建設。
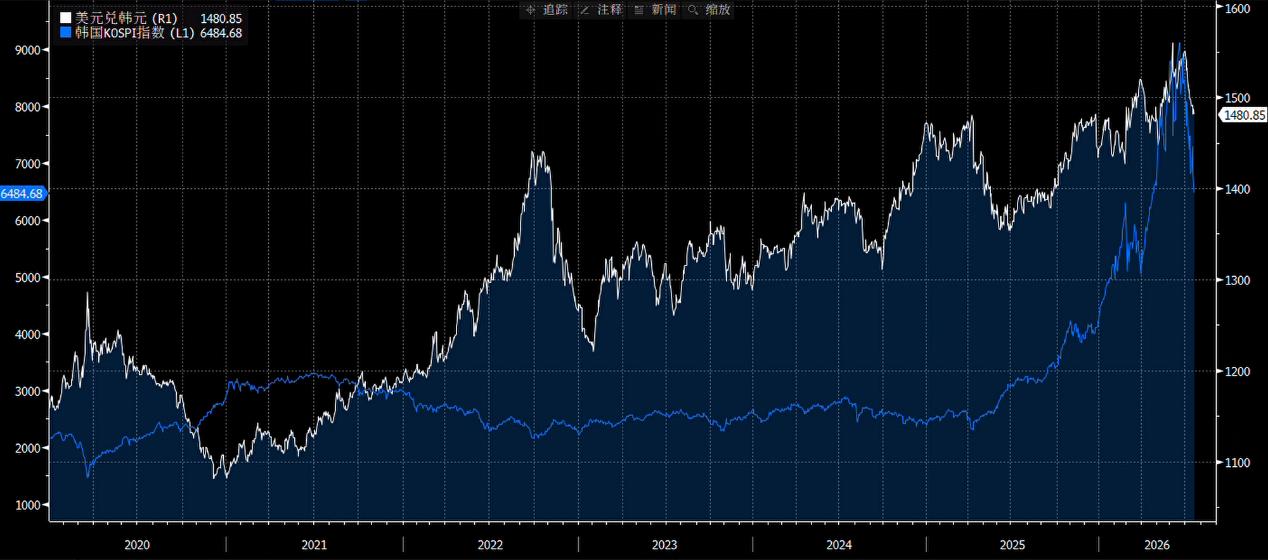
此前7月6日,南韓正式啟動美元/韓元24小時交易制,首次允許紐約投資者於美國交易時段內直接交易韓元。這些舉措是對1997年亞洲金融危機後南韓所建立的以資本管制和金融穩定為優先的匯率政策體系的系統性鬆綁。如今,上述管制作逐一解除,南韓正由受管制貨幣邁向準自由兌換,匯率政策框架發生根本性調整。
從表面來看,正如南韓總統李在明所言,此次改革旨在推進韓元國際化進程,提升韓元國際使用率、便利海外投資者配置南韓資產,並改善MSCI長期關注的外匯交易限制問題。
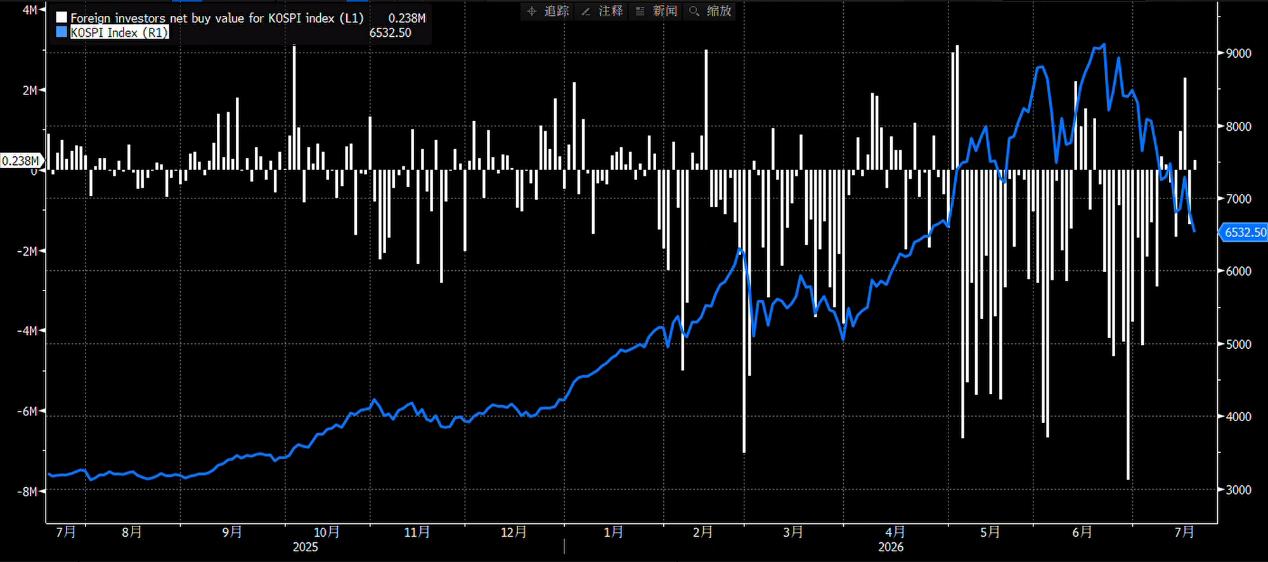
但從出台時機來看,其更直接的動因在於國內金融市場的流動性壓力。南韓股市經歷AI行情退潮後的劇烈去槓桿,外資持續撤離令韓元匯率長期承壓,當局亟需借助外部增量資金穩定資本市場。降低國際資本准入門檻、便利外資借入韓元投資境內資產,本質上是一項流動性紓困舉措。
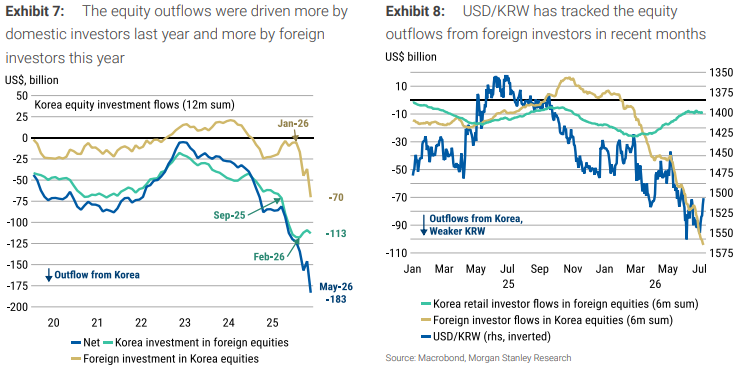
值得關注的是,這項改革方案推出於韓元一度跌至2009年以來最低點之後。在韓元最為脆弱的階段推進資本帳戶開放,反映出政策優先序已從傳統的防禦性金融穩定,轉向提升韓元國際使用率、吸引全球資本配置南韓資產及推動資本市場對標發達市場等進攻性目標傾斜。這一時機選擇本身表明,南韓當局判斷外部資金注入的緊迫性已超越對匯率波動加劇的傳統顧慮。
南韓重置不可能三角,或放大金融市場波動
過去近30年,南韓基本維持資本適度管制、匯率穩定、貨幣政策獨立的框架。資本流動受到一定約束,使南韓央行能夠在保持匯率相對穩定的同時,根據國內經濟週期獨立調整貨幣政策。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
特朗普要組建「人工智能部隊」,此前稱「AI安全風險」是「騙局」
特朗普宣布將組建聯邦「人工智慧部隊」,並任命AI事務「總管」,稱AI或佔美國GDP的25%。然而該機構職能、資金及負責人均未明確,與現有機構的關係也尚不清晰。白宮內部顧問在監管力度上存在分歧,政策走向搖擺不定。
閃迪暴漲11%,儲存和晶片股「短期期權」爆巨量,「AI股神」又出手了?
上市公司匯兌損失拖累業績?外匯總損益才是真帳本
加密貨幣價格
更多


