
7月底的AI財報大考:華爾街等待的不僅是成長,更是7500億美元投入的回報證明

7月底,Alphabet、微軟、Meta 和亞馬遜將集中公佈財報。表面上,市場仍在等待搜尋廣告、Azure、AWS 或 Meta 廣告收入能否超出預期;但真正決定股價和AI產業鏈走向的,已經不是某個季度多賺了幾個百分點,而是這四家公司能否證明:全球規模空前的AI基礎設施投資,正在轉化為可持續收入、利潤和現金流。
這場考驗發生在一個異常緊繃的市場環境中。AI 週期並未結束,企業對運算力的需求甚至仍被多家機構形容為「近乎無止境」;然而,資金已經不再像過去兩年那樣無條件獎勵資本支出。
01 市場真正擔心的,不是AI需求,而是回報來得太慢
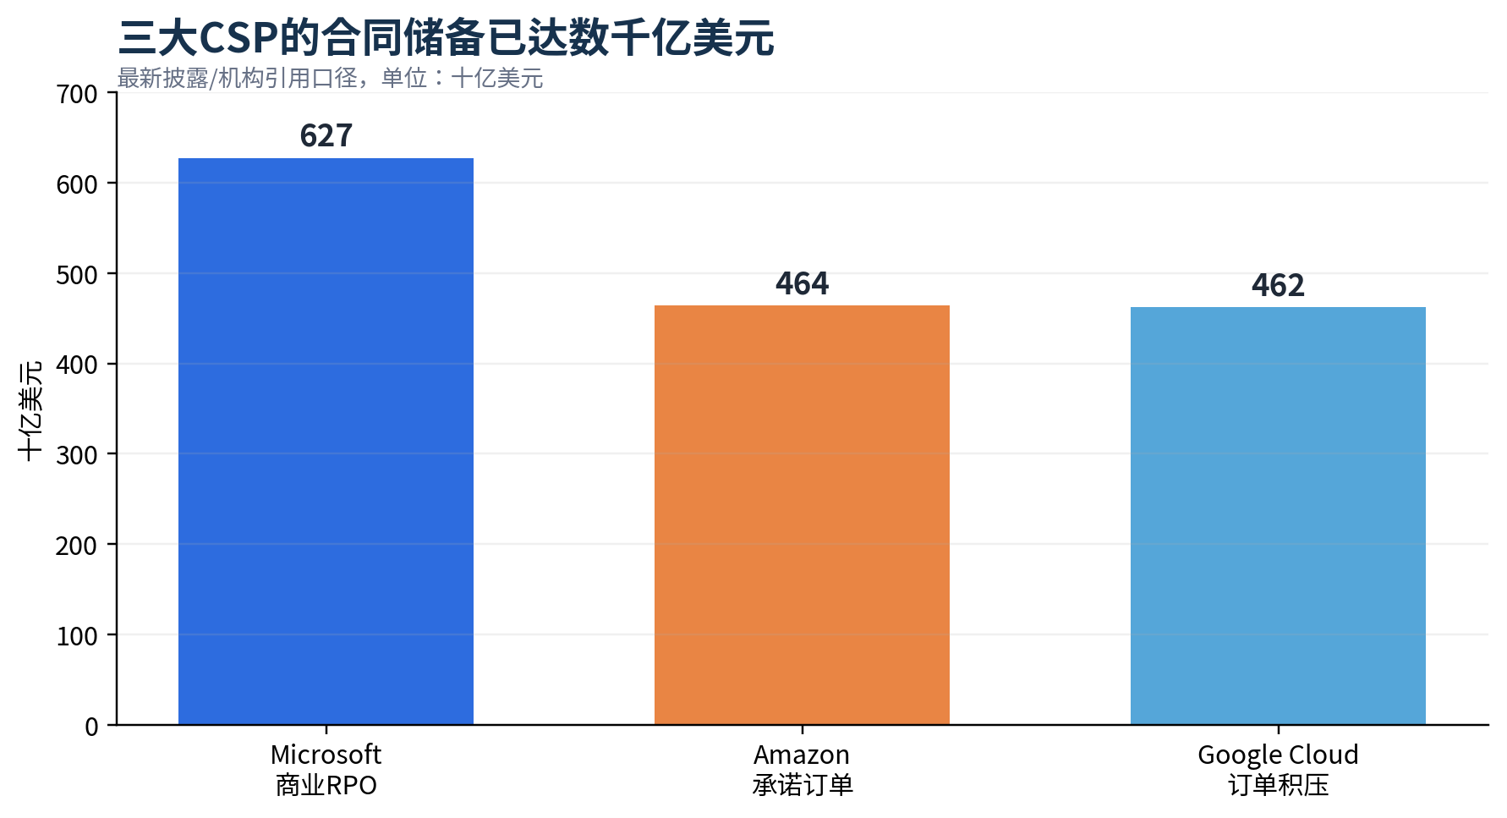
華爾街目前的核心矛盾並非「AI 是否有需求」。微軟的商業剩餘履約義務已達到6270億美元;亞馬遜披露的承諾訂單約4640億美元;Google Cloud 的訂單積壓也快速膨脹。微軟、Google 和 AWS 仍在不同程度上面臨運算力供應不足,新建資料中心、電力與加速器幾乎都有明確用處。
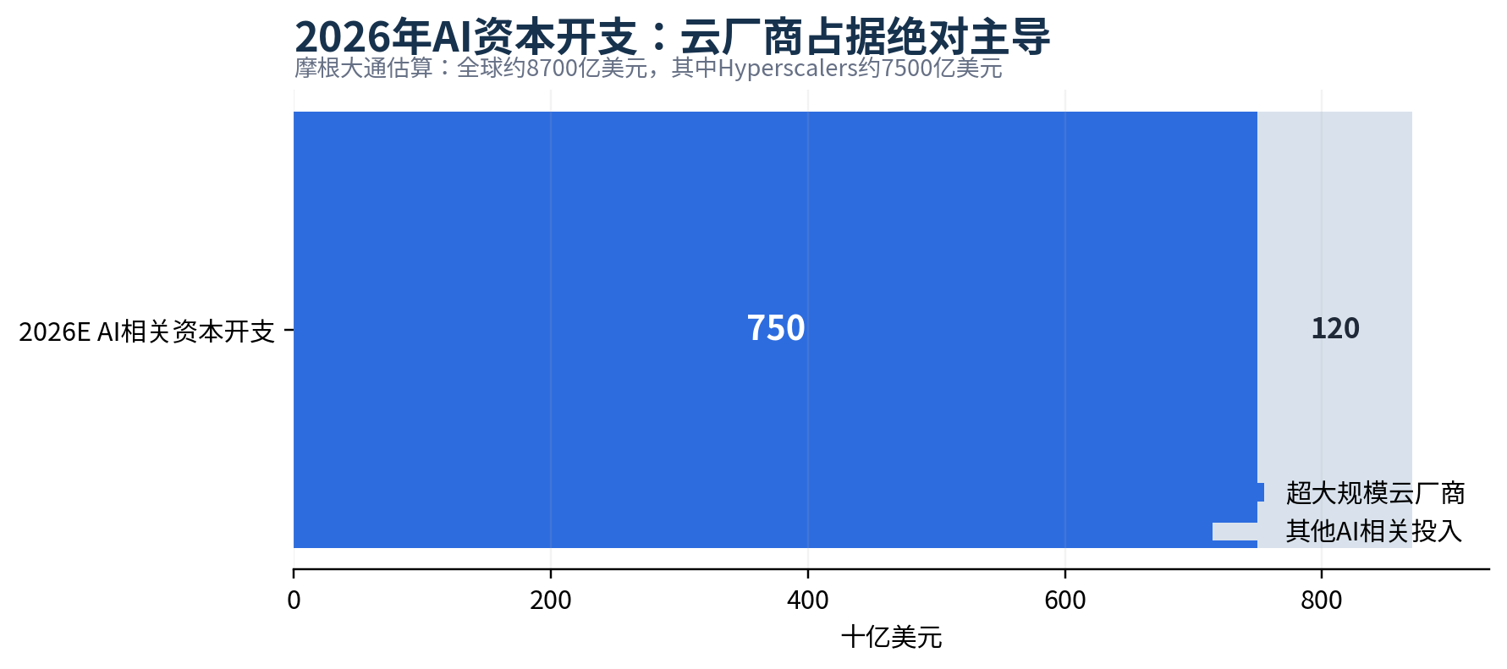
問題在於,為了滿足這些需求,資本支出正進入過去難以想像的規模。摩根大通估算,2026年AI相關資本支出可能接近8700億美元,其中超大規模雲端廠商約佔7500億美元;其對2027年的預測顯示,Google、Amazon 和 Meta 資本支出仍可能分別成長約54%、42%與42%。與此同時,五大雲端廠商的債務融資規模已由2022年的約400億至500億美元,增至2026年的約1900億美元,Google 也開始動用大規模股權融資。
這改變了財報的評價標準。過去,資本支出上調通常意味著AI需求旺盛,對晶片和資料中心產業鏈構成利好;現在,同樣的上調可能被解讀為自由現金流惡化、融資依賴上升以及投資回收週期繼續延後。花旗預測在新的建設週期下,Google、Amazon 與 Meta 在2027年至2028年可能同時出現負自由現金流。
……
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
下週熱點前瞻:多國央行官員密集發聲
加密貨幣價格
更多


