
34.4%的套保率,為什麼匯兌損失還在擴大?

Morning FX
一、為何匯兌虧損在擴大
文中指出:避險比例從30%提高到34.4%,確實有進步,但離「充分覆蓋」還有很大距離。這也是避險比例創新高、但匯兌損失仍在擴大的核心原因之一。
這個解釋不科學。
企業在實際避險中,避險會計應用率偏低,導致被避險項目與對應避險衍生品的損益無法沖銷,這才是核心原因之一。
與避險及匯兌相關的科目實際上有三個:外幣資產負債對應的匯兌損益、衍生品估值對應的公允價值變動損益,以及衍生品交割落地對應的投資收益。如果未使用避險會計,則被避險項目的損益體現在匯兌損益,衍生品未到期時的損益體現在公允價值變動損益中,到期後則體現在投資收益。
以出口企業遠期結匯對沖外幣曝險為例:某企業持有1億美元3個月期應收帳款,簽約時美元兌人民幣匯率為7.0,資產負債表日匯率跌至6.8,期末匯率重估形成2,000萬元匯兌損失。若企業簽訂貿易合約時同步簽訂3個月遠期結匯合約,鎖定匯率6.96,資產負債表日遠期合約估值浮盈1,600萬元,計入「公允價值變動損益」(到期後轉入「投資收益」)。報表層面呈現匯兌損失2,000萬元、公允價值變動收益1,600萬元,企業實際淨影響僅虧損400萬元,但分科目揭露會造成利潤波動的視覺放大。
例如某電子行業上市公司,2025年匯兌損失2.52億人民幣,但外匯衍生品交易合計盈利10.98億人民幣,合計外匯盈利8.46億人民幣。單看匯兌損益科目顯然失真。
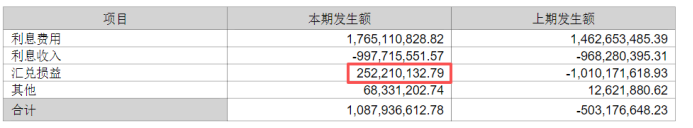
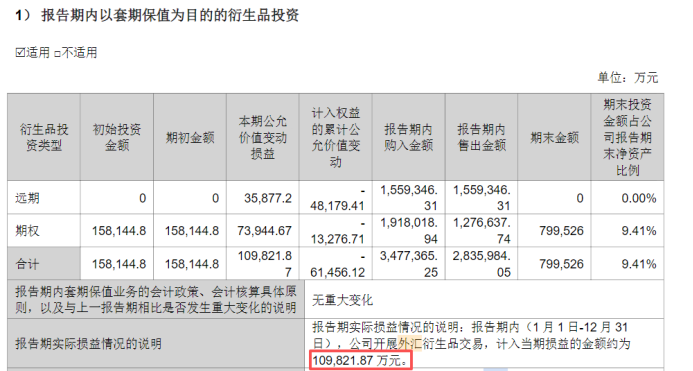
不過,文中所述,貼水正在成為新的虧損來源,是正確的。出口企業確實會因掉期點貼水造成虧損,直接拉低整體結匯收益,放大匯兌損益波動。深度貼水也確實嚴重影響了出口企業避險的積極性。
二、多少避險率是合理的?
個人認為核心在於帳期。
這裡的帳期指從簽訂合同到收訖貨款的時間,帳期越長越需要避險,不同行業的帳期差異很大。為什麼一些小電商不需要避險,不僅是因為規模小,也因為他們幾乎沒有帳期,接單即進貨出貨,幾天就能收錢。
帳期又可拆分為貨物生產、貨物運輸、付款週期三個組成部分:
貨物生產環節,有些企業是拿到訂單再生產,則生產週期也需計入總帳期;有些企業則持續生產標準化產品,而非逐單生產,總帳期自然縮短。
貨物運輸與付款週期長短,關鍵在於結算方式,目前常見的結算方式有TT(Telegraphic Transfer,電匯)、押匯、信用狀等,普遍感受TT似乎是主流,佔比或達70-80%。TT又分為前TT與後TT,對出口商來說,前TT是客戶先付錢企業再出貨,後TT是企業先出貨到貨後客戶再付款,但無論哪種,TT帳期都比信用狀及託收為短。
因此,降低風險首先要努力縮短帳期。
縮短帳期的方法:
1、盡量爭取使用有利的結算方式。
2、長週期合約,爭取拆解成不同時點分批收付款,透過分散時點來平均化匯率。例如,客戶原定於一年後支付500萬美元貨款,若拆分為12個月,每月付41.67萬,就可比一次性付款大幅度減少風險。
3、透過貿易融資及外幣貸款來調整帳期。例如某出口企業簽訂180天信用狀訂單,就可做180天出口押匯,從銀行領取美元即期結匯,等收到貨款再歸還押匯,這樣就可將180天帳期縮短為0。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
加密貨幣價格
更多


