
關於美元匯率框架的再思考

Morning FX
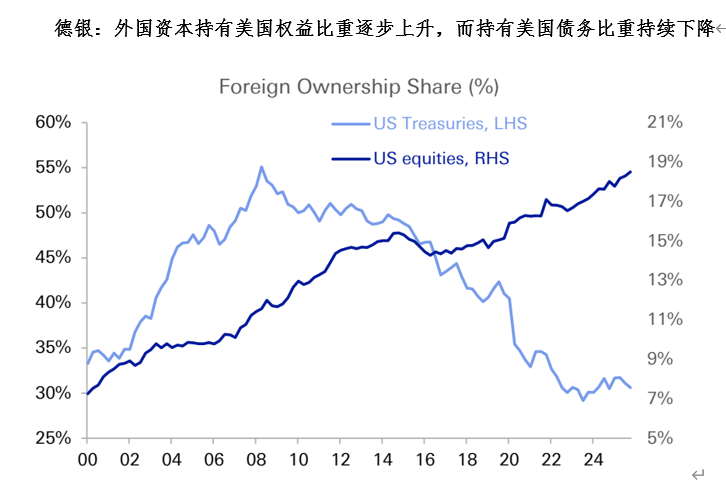
近期,德銀研究有一篇很不錯的報告 The dollar in the long term: Geopolitics vs. technology。這篇報告揭示了美元匯率的兩大長期驅動力:科技與財政。
其中,科技是美元的上升驅動力(體現為權益資金流入),而財政是美元的下拉驅動力(體現為債務資金流出)。相關數據清楚揭示了過去20年這一對驅動力的走向:
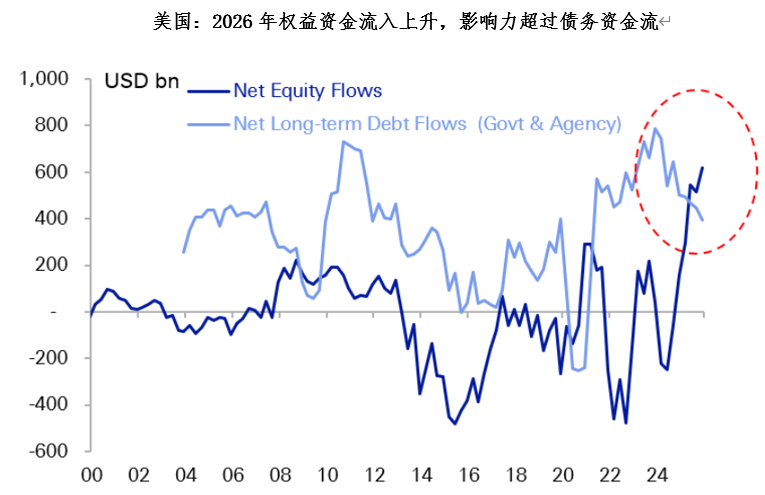
「權益資金流 vs 債務資金流」的演繹,直接影響美元匯率的定價邏輯。今年為什麼美元匯率偏強?很直觀的一點是,在AI主題加持下,跨境資金大幅流入美股,資金規模已經超過美債。
反觀去年,當時受關稅戰影響,跨境資金(尤其是亞系資金)流出美債,「去美元化」主題應運而生。整體而言,美國權益與債券資金流的演繹,背後本質是科技與財政兩股驅動力的映射,這兩股力量是動態變化的。
進一步來看,運用「科技+財政」的分析視角,有助於我們對美元匯率做出展望。下半年美元匯率怎麼看?筆者覺得有幾點:
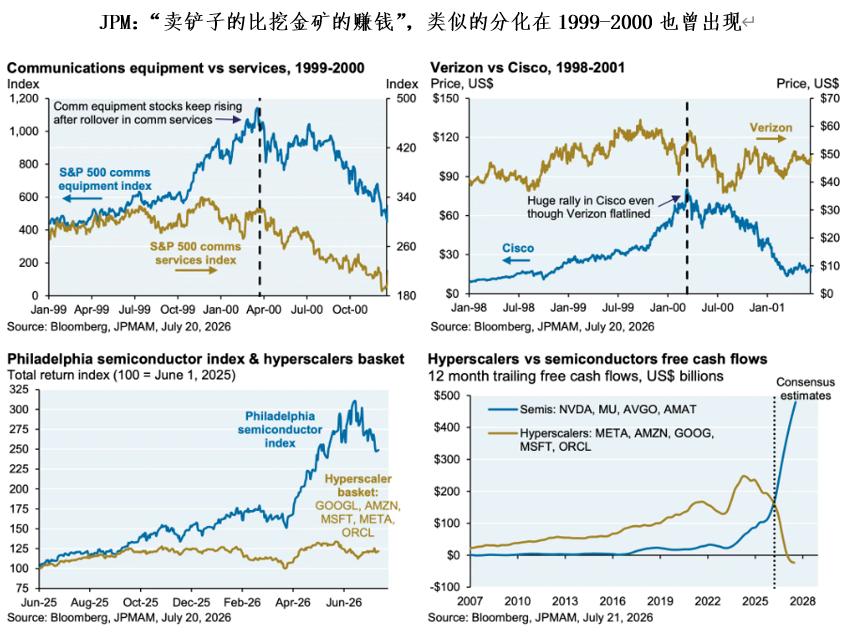
1、科技對美元匯率的提振可能會邊際減弱。近期 JPM 的一組神圖很好地說明了這一點──美股愈發分化,半導體股價持續上漲(NVDA、MU等),而雲服務商(META、AMZN)股價震盪回落。上週 Google 財報顯示單季自由現金流轉負,兩類股票的 free cash flow 分化愈發明顯。
說白了,賣鏟子的比挖金礦的賺錢,這種現象在1999-2000年也曾出現過(見 JPM 的分析)。這也提醒我們,AI 和科技對美元匯率的提振可能會逐漸減弱。
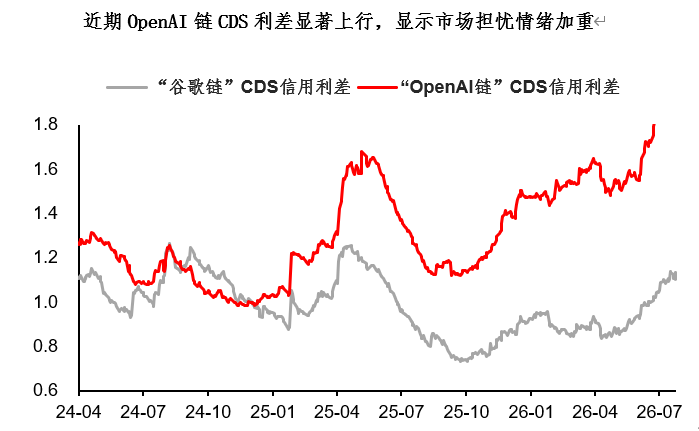
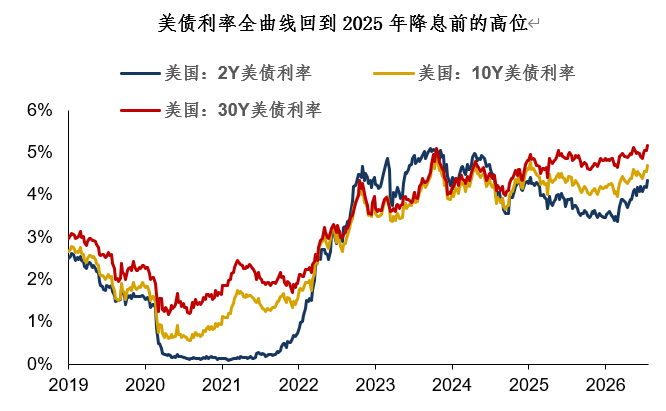
2、隨著美債高利率持續,美債財政憂慮可能會捲土重來。雖然現在市場不怎麼關注美債可持續性問題,但隨著美債全曲線回到降息前的高位,美國財政的憂慮很可能捲土重來。
這部分衍生的一個交易主題是近期的 301關稅。如果懂王政府藉口301調查,對歐洲、加拿大施加更高關稅,表面上看利多美元、利空非美。但一旦歐洲祭出「拋售美債」的終極反制武器(亦或市場產生這種預期),則美元匯率無疑將承受更劇烈的壓力。
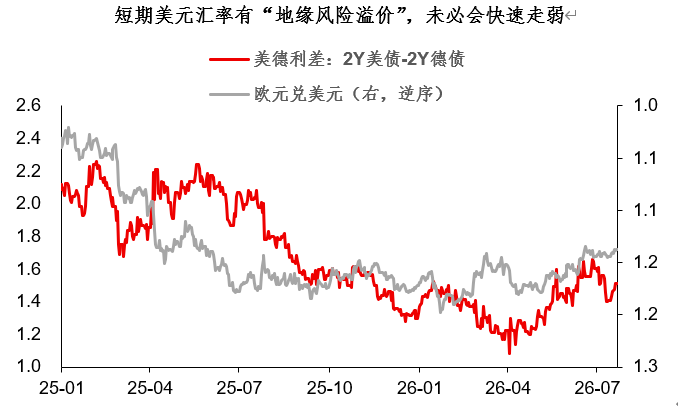
短期來看,美元匯率有地緣風險溢價(美伊戰爭),未必會快速走弱。但隨著「科技+財政」兩股力量的邊際演化,筆者感覺,美元指數的全年高點可能在年中已經見到了。下半年,可以多關注歐元的反彈機會,此外,被壓制了半年的貴金屬,或將在下半年迎來「意外驚喜」。
總結今天的分享:
1、美元匯率的兩大長期驅動力:科技與財政。其中,科技是美元的向上驅動力,而財政是美元的下拉驅動力。這兩股力量是動態變化的,兩者的交錯有助於我們理解近年來美元匯率的運行邏輯;
2、運用「科技+財政」的分析視角,有助於我們對美元匯率做出展望:一是科技對美元匯率的提振可能會逐漸減弱,「賣鏟子的比挖金礦的賺錢」;二是隨著美債高利率持續,美債財政擔憂可能會捲土重來;
3、筆者認為,短期美元匯率有地緣風險溢價,未必會快速走弱。但隨著「科技+財政」兩股力量的邊際演化,美元指數的全年高點可能在年中已經見到。下半年,可以多關注歐元的反彈機會,此外,被壓制了半年的貴金屬,或將在下半年迎來「意外驚喜」。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
彼得·希夫:美聯儲決議只是象徵性舉措,「不會產生任何實際效果!」
Generac:Amazon大單打開數據中心增長空間,股價迎來重新定價
分析師:美聯儲加息帶動金價回調,下跌即是長線買入窗口
加密貨幣價格
更多


