
黃金三週湧入220億美元,「貨幣貶值交易」迅速擁擠,這輪反彈還能走多遠?

美元走弱與貨幣貶值預期共振,黃金近期急速拉升,但市場結構已悄然生變。
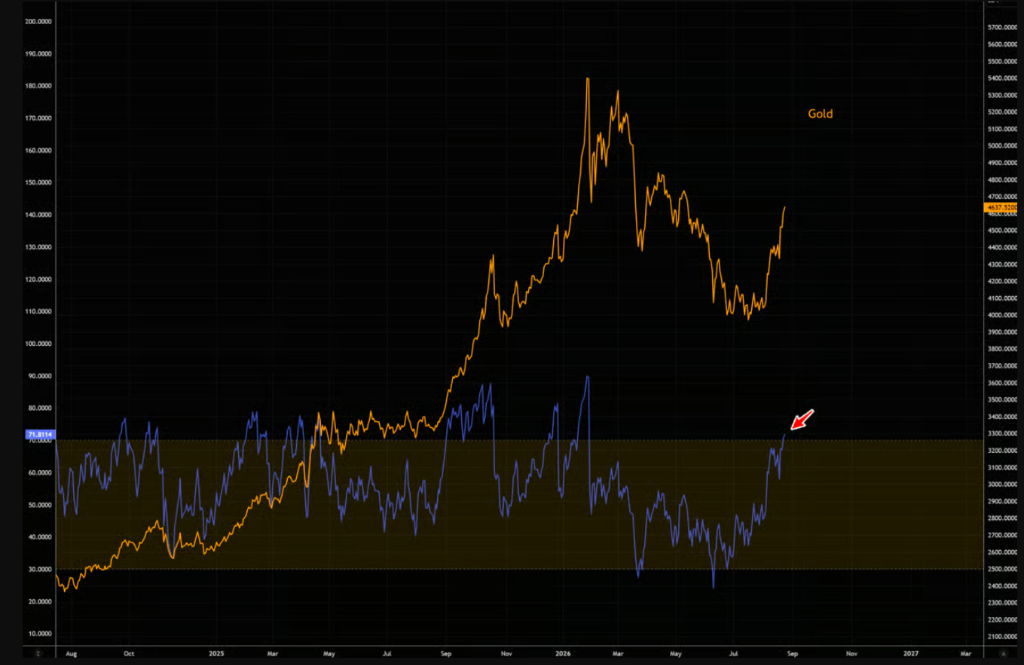
美國財政部長貝森特力推壓低長端收益率的政策立場,強化了弱美元與貨幣貶值交易邏輯,黃金隨之劇烈上漲。過去三週,投機者累計買入逾220億美元黃金期貨,創逾十年來最大單筆增倉紀錄,淨多頭頭寸已升至兩年回溯區間的第93百分位。
然而,隨著倉位從極度低配迅速轉向擁擠,黃金的交易性質正在發生根本轉變——驅動力已從基本面與倉位修復,逐步切換至動能追漲與系統性買盤。技術面超買信號明顯,而傑克遜霍爾會議上潛在的鷹派表態,構成短期最主要的回調風險。
倉位擠壓全面兌現,創紀錄買盤湧入
本輪黃金上漲的起點,是歷史性的低倉位。據Quinn數據,過去三週投機者共買入220億美元黃金期貨,其中新建多頭貢獻136億美元,空頭回補貢獻86億美元,淨多頭頭寸已處於兩年區間的第93百分位。
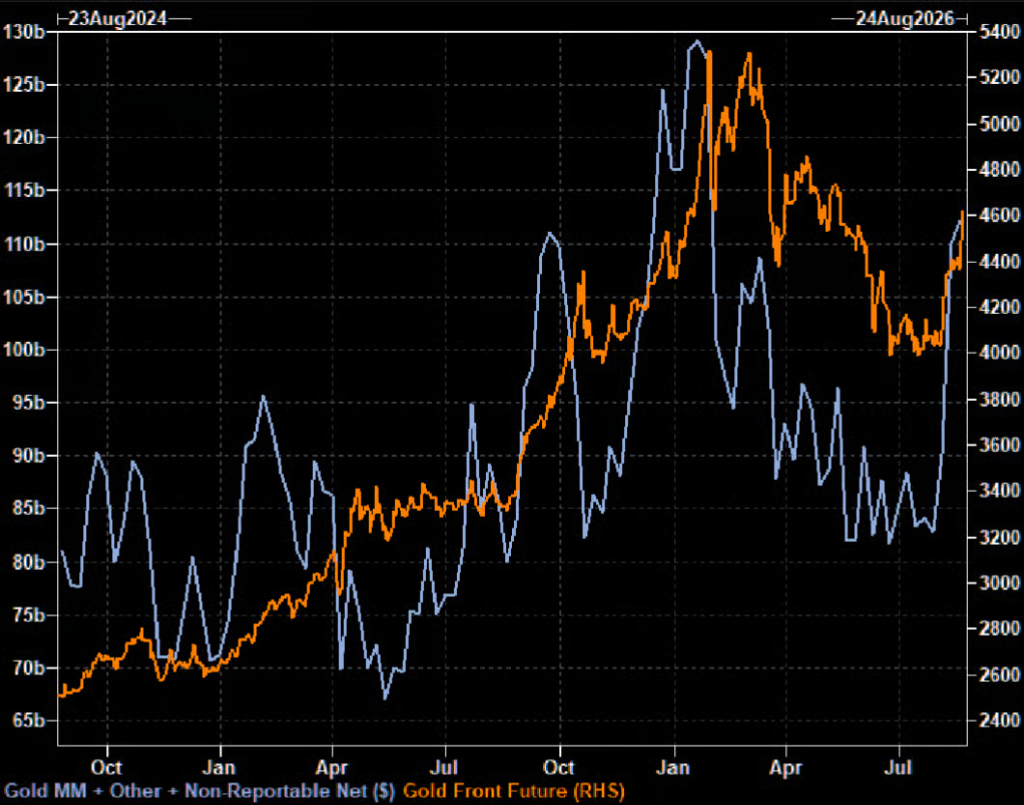
這與此前市場的研判高度吻合。今年8月初,市場觀察人士曾指出,黃金倉位以歷史標準衡量仍相對低迷,一旦價格向上突破,仍有充裕空間觸發倉位擠壓。如今,這一擠壓行情已全面演繹。
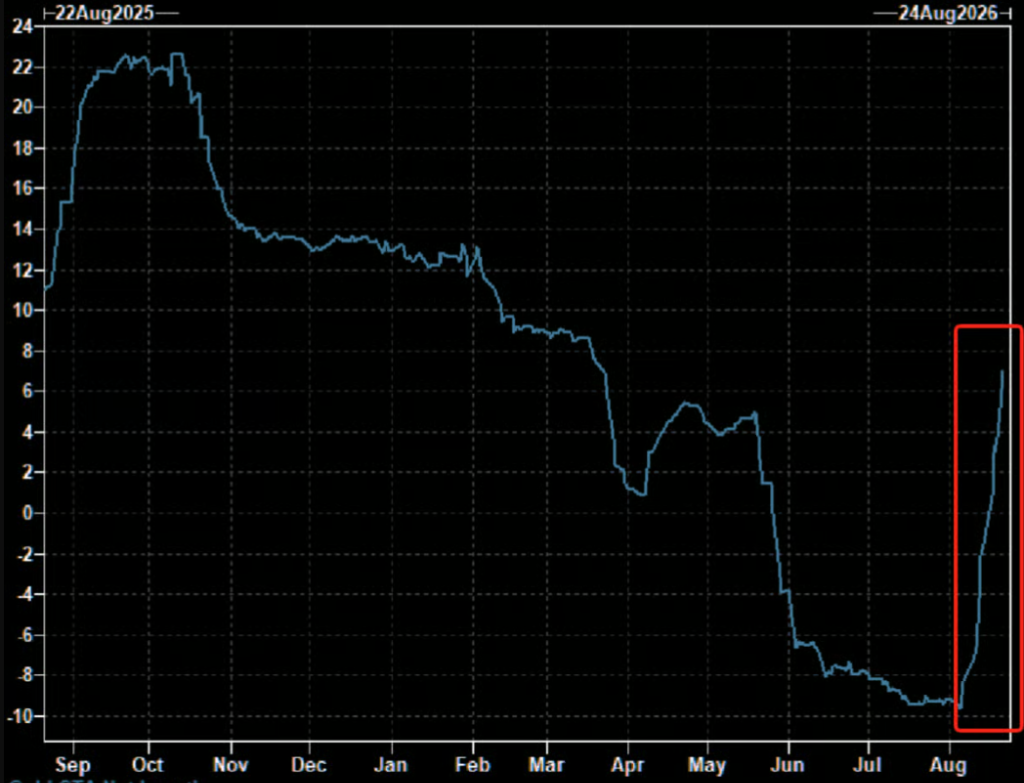
與此同時,商品交易顧問(CTA)的系統性買盤大規模入場,進一步放大了上行動能。
8月5日,市場曾提示CTA整體仍持有黃金空頭,並預判一旦突破確立,系統性買盤將為行情提供顯著的上行凸性。此後,CTA的買入規模之大,遠超預期。
期權市場情緒逆轉,上行偏斜急劇重定價
黃金期權市場的結構變化,清晰映射出投資者情緒的轉向。儘管本輪黃金上漲過程中隱含波動率整體保持相對克制,但偏斜(skew)已出現劇烈重定價——投資者從此前急於對沖下行風險,轉變為積極追逐上行敞口,願意為看漲期權支付顯著溢價。
與此同時,未平倉合約(open interest)隨價格上漲同步攀升,表明推動本輪行情的並非單純的空頭回補,而是有新增風險資金持續入場,進一步鞏固了上漲的市場基礎。
宏觀催化劑退潮,動能接棒驅動行情
本輪黃金上漲最初與美債收益率曲線陡峭化(2s30s利差走闊)高度同步——短端降息預期疊加長端收益率上行,共同構成黃金上漲的宏觀敘事。然而,這一關聯近期已明顯脫鉤:2s30s利差因美國財政部回購操作收窄8個基點,而黃金同期卻再度上漲5.9%。
這意味著,宏觀因素或許點燃了這輪行情,但倉位動能與價格趨勢正日益成為主導力量。
這一結構性轉變也帶來了明確的戰術風險。若聯準會理事Warsh在傑克遜霍爾會議上對近期市場走勢予以反駁,釋放鷹派信號以重塑聯準會抗通膨公信力,則可能觸發短期倉位的快速平倉,構成當前最值得關注的近端尾部風險。
超買信號明顯,短線易漲難追
綜合技術面與倉位面來看,黃金當前已處於明顯超買區間。市場通常的規律是,超買狀態可以持續遠超多數人預期的時間,但這也意味著短線的低風險入場窗口已基本關閉。
貶值交易的基本面邏輯依然成立,但當所有人同時湧入同一筆交易時,風險收益比已不可同日而語。對於投資者而言,目前更需關注的,是動能交易在外部衝擊下的脆弱性,而非繼續追漲的空間。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
 VIP每週策略MSTR


美聯儲週四加息幾成共識,渣打為何拒絕「投降」?
渣打認為,核心通脹壓力可能被高估,加息仍是「錯誤的政策選擇」:關稅對PCE推升約0.7個百分點,但影響有望消退;超核心CPI已回歸正常區間,消費端壓力有限。7月僅有3名票委支持加息,目前數據尚不足以推動更多委員轉向。更合理的做法是等待關稅衝擊和數據修訂消退後,再判斷通脹趨勢。
10年期美債收益率突破5%之際,日債收益率也失守3%,全球債市壓力驟增!
全球債市拉響警報,美債收益率突破5%,創下2007年新高,日債刷新30年高位。油價飆升、通膨居高不下與巨額債務三重壓力引發拋售潮。機構警告:5%絕非終點,6%已進入視野!本週美日央行決議在即,更猛烈的資產風暴或才剛開始。
加密貨幣價格
更多


