
銅價再創新高,全球銅礦供應預期轉弱:摩根士丹利下調增產預期,產出或將出現自2017年以來首次年度下滑

銅價再創歷史新高,供應端收緊預期成為行情的重要支撐。
9月8日,倫敦金屬交易所(LME)三個月期銅盤中觸及每噸14,694美元,刷新歷史紀錄,收盤報14,673美元,日內上漲1.5%。銅價突破前高之際,礦業股同步走強,自由港麥克莫蘭盤中一度上漲逾7%,年初至今漲幅擴大至約44%。
更值得關注的是,全球銅礦供應預期正在發生變化。摩根士丹利已將此前的全球礦山供應增長預期下調至基本持平甚至小幅下降,若最終兌現,全球銅礦產量或出現2017年以來首次年度下滑。同時,智利連續第二個季度下調全年產量預期,美國潛在關稅引發的“搶貨”又進一步加劇了全球庫存錯配。
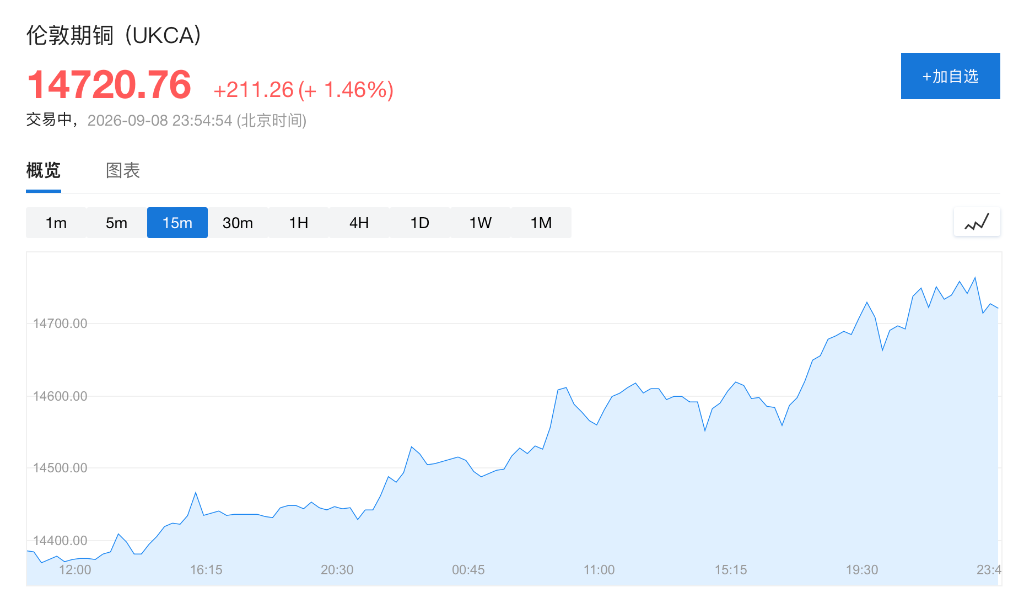
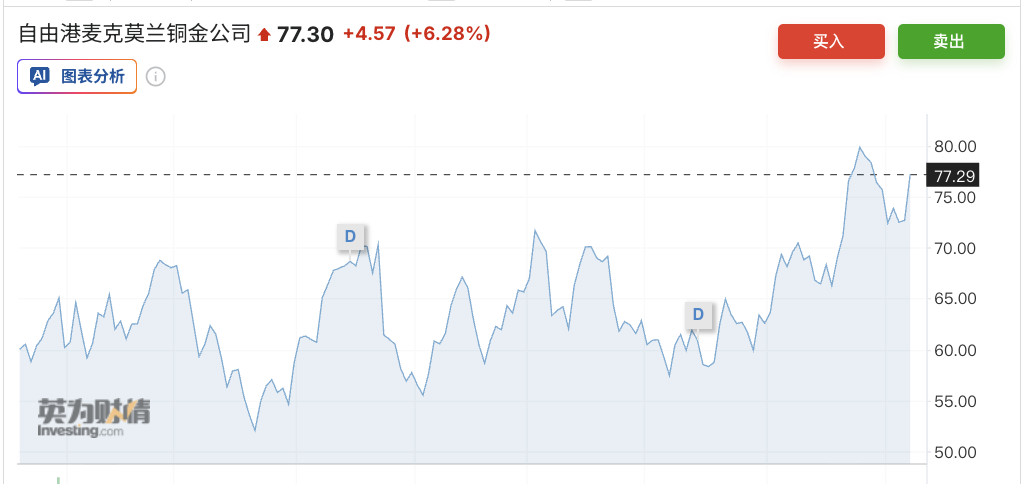
銅價刷新歷史新高,大摩下調全球供應預期
供應端的變化正在成為銅價突破歷史高位的重要催化劑。
智利是全球最大的銅生產國,但近期產量表現持續承壓。該國第二季度銅產量創至少19年來最弱水平,並連續第二個季度下調全年產量預期,預計全年產量將下降2.6%。在此背景下,摩根士丹利逆轉此前對全球礦山供應擴張的判斷,將供應預期下調至基本持平甚至小幅下降。
如果這一預測兌現,意味著全球銅礦供應將自2017年以來首次出現年度下降。英美資源集團首席營運官Ruben Fernandes也指出,供應最終會增加,但關鍵問題在於增量釋放的速度。
同時,美國潛在關稅政策正在製造短期供應錯配。市場擔心美國未來對銅加徵關稅,推動銅提前流向美國,全球其他地區庫存持續向美國港口轉移。礦山供應增長放緩疊加庫存重新分配,使現貨市場的緊張程度進一步上升。
供應收緊疊加需求預期,銅價仍有上行空間
銅價創新高也正在迅速傳導至礦業公司的盈利預期。自由港麥克莫蘭管理層測算,銅價每上漲10美分,公司年度EBITDA約增加3.9億美元;若銅價維持每磅5美元,2027年至2028年EBITDA預計達到130億美元,而若銅價升至每磅7美元,則可能增至200億美元。
需求端同樣存在潛在催化劑。花旗分析師Tom Mulqueen預計,銅價年底前可能升至每噸15,000美元;若製造業復甦、能源轉型、數據中心建設或戰略儲備需求超預期,銅價甚至可能進一步升至17,000美元。
因此,當前銅價的邏輯已不只是“搶貨”推動的短期行情。礦山供應增長放緩甚至轉負,疊加美國關稅預期造成的庫存錯配,以及數據中心、能源轉型等結構性需求增長,正在共同強化銅市場的緊平衡預期。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
SemiAnalysis:NVIDIA(NVDA.US)Vera Rubin每吉瓦收入比GB300高39%,利潤高42%
根據SemiAnalysis的測算,Rubin NVL72每吉瓦每年的收入比最強的GB300配置高出39%,利潤則高出42%。

國元國際:維持水滴公司(WDH.US)買入評級,AI驅動業績高速增長
水滴公司(WDH.US)公佈2026年第二季度業績後,Guoyuan International發佈研報表示,維持對水滴公司的買入評級,目標價為1.25美元。

SpaceX、Rocket Lab等太空股迎來催化劑?美國首次確認擁有在軌太空武器,“金穹”計畫加速推進
美國軍方首次公開確認,現已擁有軌道上的「太空控制武器」,同時「Iron Dome」天基攔截器計劃已推進至「可飛行硬體」階段。

Meta(META.US)扎克伯格回應AI「減速」之爭:繼續推進模型能力,強化安全防護
Meta Platforms執行長馬克·祖克柏與公司AI負責人亞歷山大·王,針對AI發展速度的爭論發表意見,主張AI實驗室應繼續推進模型能力,同時圍繞日益強大的模型構建更強大的防護措施。

加密貨幣價格
更多


