
紐約聯儲《理解美國國債回購市場的一個框架》

說明:這是紐約聯儲銀行官網2026年9月1日發布的文章,標題是《理解美國國債回購市場的一個框架》(A Framework for Understanding the U.S. Treasury Repo Market),作者有兩位,Rubi Renovato 為紐約聯儲市場組主管;Sophia Lansell 為紐約聯儲市場組分析師。
隔夜美國國債回購市場經歷了顯著增長,有擔保隔夜融資利率(Secured Overnight Financing Rate,SOFR)的基礎交易量自2022年初的約1兆美元擴大到如今的3兆美元。與此同時,這一金融體系的關鍵組成部分變得日益複雜,隨著市場參與者採用中央清算,新的板塊被引入。本文討論一個簡化框架,以理解不斷演變市場的複雜機制與資金流動。這一概念被稱為客戶板塊框架(the Client Segments Framework),協助紐約聯儲公開市場交易臺(the Desk,下稱「交易台」)監測回購市場——亦即貨幣政策傳導極為重要的市場——並向關鍵利益相關者報告市場狀況。
背景
回購市場促進美元融資市場中的流動性與期限轉換,同時是聯準會執行貨幣政策的關鍵渠道。回購類似於有擔保貸款:一方將證券賣給對手方,並約定於未來某日回購這些證券。雖然這個基本概念看似簡單,但市場實際運行機制卻涉獵各種結算機制和不同類型參與者,可能掩蓋底層動態。
客戶板塊框架利用現金流向來說明市場參與者所扮演的角色,同時強調交易商作為市場關鍵中介的中心地位。「客戶」一詞是從交易商角度而言,交易商面對的是無法彼此直接交易的對手方,例如貨幣市場基金和對沖基金。這些關係可以透過網絡分析方法輕易展示,如圖1所示。該圖顯示,回購市場結構為以交易商為核心的輻射狀網絡,突顯市場對交易商作為中介的高度依賴。鑑於此種結構,回購市場可分為三個不同板塊:客戶對交易商(C2D)、交易商間、交易商對客戶(D2C)。
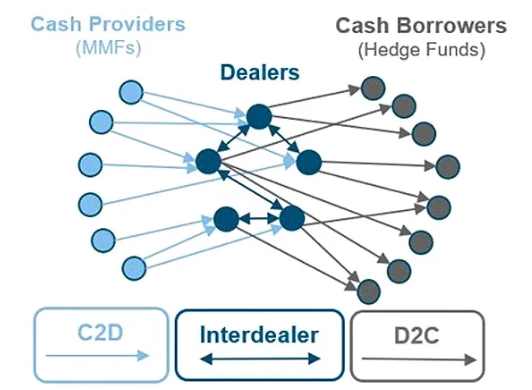
圖1:美國國債回購市場網絡示意圖
註:箭頭表示結算時的現金流動方向,到期時反向流動。
來源:紐約聯儲
該框架
客戶對交易商(C2D)板塊反映交易商由客戶(其中大多為貨幣市場基金,MMF)借入現金,乃為市場現金供應的關鍵來源。由於這些出借方優先考慮安全與流動性,信用評級較高的交易商佔據借款方主導。因此,此板塊利率通常較低,且傾向接近三方一般抵押品利率(Tri-Party General Collateral Rate,TGCR)。本板塊活動多數在三方平台及固定收益結算公司(Fixed Income Clearing Corporation,FICC)之客戶清算服務中進行。
交易商間板塊(the Interdealer segment)體現了交易商集團內部的流動性再分配,是信用評級較低、無法與貨幣市場基金交易的交易商主要資金來源。信用評級較高如一級交易商,也利用此板塊滿足意外融資需求。基於這些原因,交易商間利率相較其他板塊日內波動更大,並持續高於C2D利率。此為三個板塊中規模最小的板塊,且全部由FICC中央清算。
交易商對客戶(D2C)板塊代表交易商向槓桿帳戶放款,其中多為執行國債相對價值策略的對沖基金。由於對沖基金風險狀況較高,此板塊融資成本為三板塊中最高,市場參與者經常引用SOFR第75百分位數作為D2C成交利率參考。為融通該等放貸,交易商須在其他兩板塊借款,獲取中介利差。本板塊包含非中央清算雙邊市場中的回購活動1,以及FICC之客戶清算服務內的回購活動。2
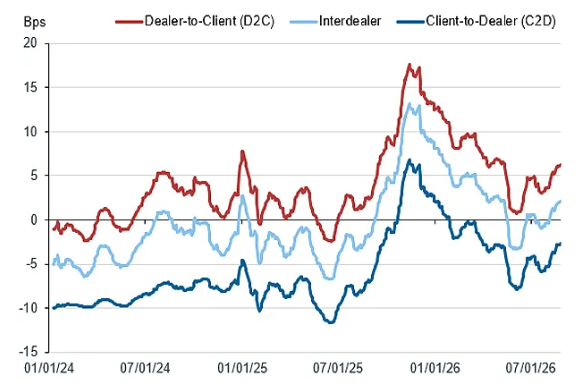
圖2:客戶板塊交易量加權中位數利率
按相對IORB之20日移動平均利差計算
來源:美國財政部金融研究辦公室(OFR)、紐約銀行(BNY)、交易台計算
應用
透過客戶板塊框架,交易台可更有效向關鍵利益相關方溝通市場發展,並監測貨幣政策傳導。這些板塊讓交易台掌握不同市場參與者所面臨的回購定價區間。
此增強視角之關鍵應用在於,評估交易台貨幣政策執行工具效能。例如,當回購市場動態導致TGCR高於聯邦基金目標區間3時,該框架使交易台可以識別哪些類型的市場參與者於最高利率分布區間進行交易。
客戶板塊框架亦增進交易台對市場狀況的監控,特別是在回購定價波動加大時。以報告日4為例,當交易商為資產負債表管理減少中介活動時,所有板塊利率均上升,但幅度不一,如圖3所示。與其他市場指標一致,該框架顯示,代表中介利差的板塊間利差於這些日期因資本成本上升而擴大。這有助於理解利率壓力來自何處並如何於整體市場擴散。雖然市場參與者通常以SOFR第75及第25百分位數差距評估該利差,但D2C-C2D利差提供更可靠視角,因其借貸區分更加明晰。
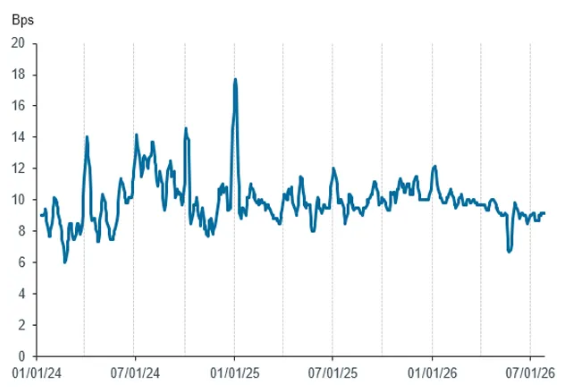
圖3:回購中介利差(D2C-C2D),以5日移動平均計算
註:標記線為季末日期。
來源:美國財政部金融研究辦公室(OFR)、紐約銀行(BNY)、交易台計算
對未來發展的韌性
客戶板塊框架的根本價值,在於將回購市場視為其真實面貌——由不同市場參與者組成的多個不同板塊——而非僅依賴如SOFR等參考利率之整體視角,這些參考利率僅旨在作廣義指標。此一更細緻的觀察視角,讓交易台得以更精確理解及解釋回購市場動態,從而促進討論利率控管與貨幣政策傳導效能。此框架亦有助交易台確認現有貨幣政策執行工具的效能,於必要時提出調整意見,並促進交易台環繞該市場不斷演變結構作整體溝通。展望未來,客戶板塊框架能夠因應美國國債回購中央清算強制要求所帶來的市場結構重大變革。隨著新產品與中央對手方進入市場,該框架在迅速變化的環境裡將愈加有價值。
註釋:
1、雖然非中央清算雙邊回購量(NCCBR)絕大多數屬於D2C板塊,但其他板塊亦含少量NCCBR交易量。
2、圖2與圖3反映的是非中央清算三方回購以及中央清算回購板塊中的隔夜、當日結算美國國債回購活動。不含非中央清算雙邊回購板塊,我們無該板塊的數據,且交易商對客戶板塊的很大部分活動可能屬於該板塊。
3、聯準會的政策利率為有效聯邦基金利率(EFFR),但交易台監測更廣泛的回購利率,因其會影響聯邦基金市場,而聯邦基金市場的關鍵放貸方——聯邦住房貸款銀行(FHLBs)——亦同時參與此二市場。
4、報告日出現在財政月末或季末,當時銀行需報告關鍵財務及監管指標,因而會積極管理其資產負債表部位。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美國股市-標普500指數和道瓊斯指數料將高開,市場關注中東局勢發展
估值跌至十年低點!黃仁勳稱英偉達是「全球首只成長價值股」,但投資者似乎並不買帳
英偉達市盈率已跌破17倍,僅約為2025年水平的一半。雖然2027財年營收和淨利潤預計分別增長90%和99%,公司股價今年漲幅僅約20%,遠落後於費城半導體指數。與此同時,毛利率預計從第二季度的75%降至第四季度72%以下,內存成本上漲以及客戶自研晶片持續帶來壓力,AI資本支出能否持續也成為市場重新評估其估值的關鍵。
奢侈品行業盈利預期「過於樂觀」!一個月內多家大行集體看空,奢侈品股邁向2008年以來最差年度
RBC 將 LVMH 與博柏利評級下調至「與大盤持平」,指出精品產業獲利預期過於樂觀;該板塊年內已下跌15%,為自2008年以來最差表現。

伊朗或短暫開啟海峽,利率雙頂藏金價反轉契機

加密貨幣價格
更多


