
特斯拉大漲,春天要來了?

👆點擊藍字,關注我們
特斯拉交付
第三季剛結束,美國車企陸續公佈最新的銷售或交付數據,今天市場最關注的其中一份,就是特斯拉。本季全球共交付48.65萬輛汽車,高於市場預期,雖然同比仍減少約2%,但和第二季相比,交付數量重新上升。特斯拉股價盤中上漲超過5%。
據CNBC報導,同比下滑的原因有兩個。其一是去年的基數太高,去年第三季,美國消費者得趕在聯邦電動車購車優惠結束前買車,幫助特斯拉創下史上最高的單季交車量。這項優惠來自2022年拜登簽署的通脹削減法案,原本可以一直用到2032年,但川普的支出法案將其提前終止,2025年9月30日後就沒有了。
另一個原因是,今年第二季特斯拉的交車量還比產量多了約2.8萬輛。代表公司當時已經賣掉部分先前生產、但尚在庫存的車,所以第三季要維持很高的交付數字,難度不小。而這一季的產量為46.44萬輛,同樣低於交車量,代表庫存還在持續消化。
CNBC認為,特斯拉能繳出優於預期的成績,主要因為歐洲市場回溫。去年馬斯克的政治立場在歐洲引發反彈,銷售受挫,今年已明顯回升。前八個月,特斯拉在歐盟的新車註冊量同比增長66%,8月單月成長約53%。此外,上海工廠7月和8月的出口量都接近翻倍,幫特斯拉部分抵銷了中國市場的競爭壓力。
特斯拉的壓力包含中國電動車廠的競爭,比亞迪、小米這些品牌的車更便宜,創新也更多,而美國這邊的電動車稅收優惠也已結束。這些壓力同時反映在股價上。截至昨日,特斯拉今年以來下跌超過21%,在所有大型科技股中表現最差。
優惠取消的影響,在福特今天公佈的數據裡也看得見,電動車銷量同比大跌約80%,已經停產的F-150 Lightning 甚至下降97.1%。可以看出,在補貼退出後,美國電動車需求明顯受衝擊。
好,回到特斯拉。從全年角度來看,特斯拉第四季只要交付31.15萬輛,就能避免全年交車量連續第三年下滑。雖然馬斯克現在一直在談AI、Robotaxi還有Optimus,但市場仍然看重每一季的交車數字,因為汽車目前還是特斯拉最重要的收入來源。
好,新聞到這裡,我們來看看對特斯拉了解最深的美投分析師Kevin的觀點。
Kevin認為,特斯拉的汽車業務已出現止跌跡象,這對特斯拉來說是積極的因素。往後看,油價會是一個不可忽視的變量。國際能源署提到,油價上升正在讓更多消費者重新把電動車視為降低燃油成本的選擇之一。如果油價長期維持高檔,買車時對油耗和使用成本的考量自然會越來越重要。對整個電動車產業來說,這會是一個需求上的支撐,特斯拉也有機會受益。
除了油價外,FSD技術日益成熟,也有望進一步幫助特斯拉提升銷量。像歐洲就是一個很好的例子,特斯拉的FSD最近已在8個歐洲國家獲得批准,消費者買車時也會把自動駕駛能力納入考量。Kevin 認為,隨著FSD功能升級、開放範圍擴大,也有機會繼續帶動銷量成長。
當汽車本業開始穩定下來,儲能和Robotaxi這兩塊不斷擴張的業務,就更有機會為特斯拉提供成長動能。本季特斯拉部署了13.7吉瓦時的儲能產品,同比和環比都在成長,隨著AI數據中心擴建,未來對電力和儲能的需求也有望持續增強。特斯拉今年也計劃投入超過250億美元擴建工廠、發展Robotaxi,本週還拿到300億美元的新貸款和信用額度,代表公司對這塊業務的投入正在加大。
所以Kevin認為,特斯拉的汽車業務有望逐步回穩,再由儲能和Robotaxi提供新的成長空間,往後股價依然有不錯的上漲空間。10月21日的第三季財報,將會是下一次重要驗證,美投團隊會在第一時間為大家帶來財報解讀,歡迎大家持續關注。
【美投Pro】
美投Pro密切追蹤特斯拉,提供特斯拉的深度分析,包括特斯拉Robotaxi的詳細拆解、基本面分析、每次財報後的深度解析,以及特斯拉每日異動分析,對於深入理解特斯拉非常有幫助。
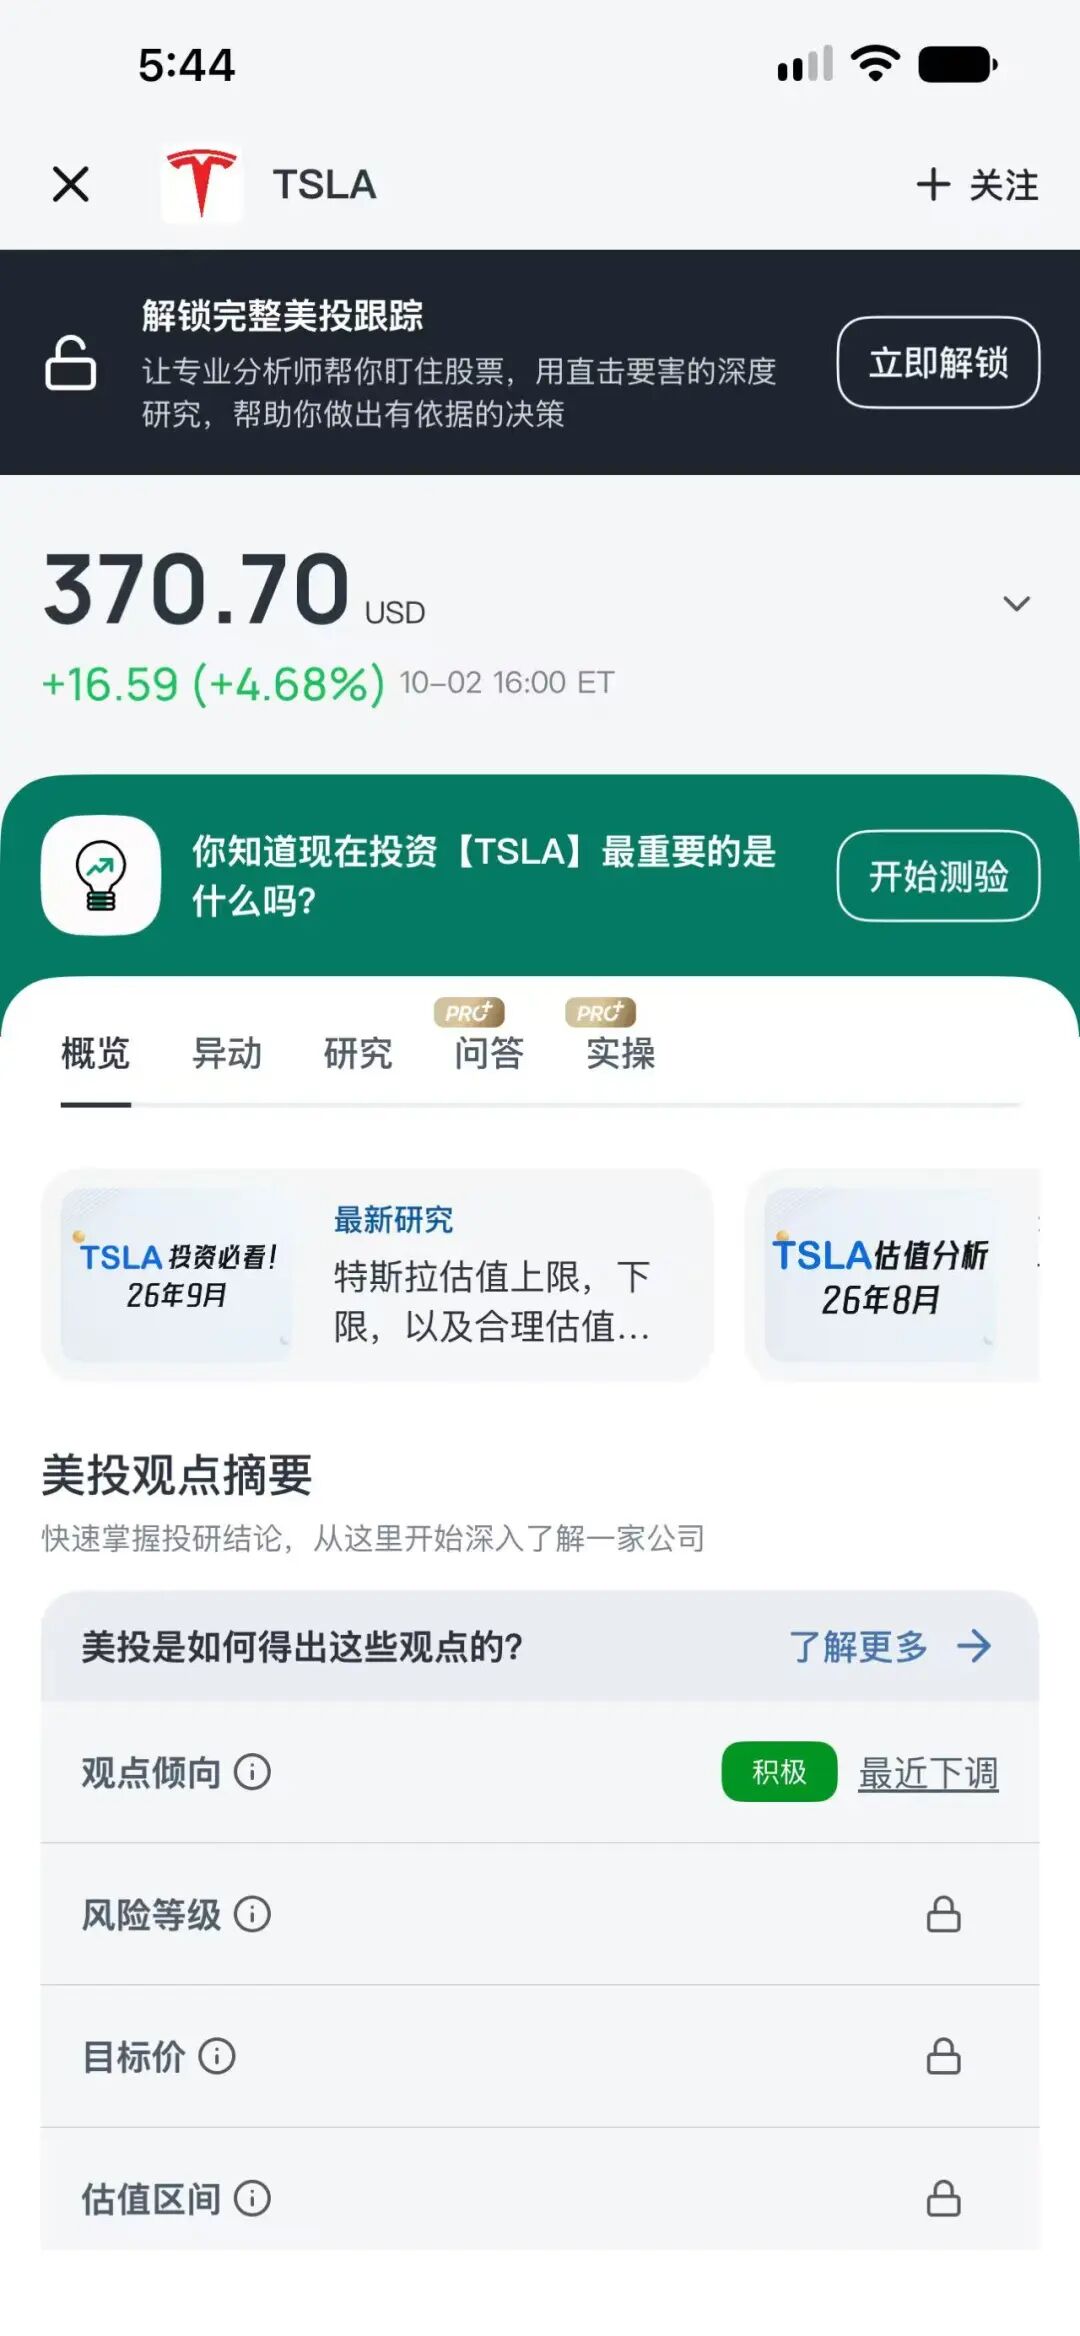
如果你最近在猶豫是否交易特斯拉,一定不要錯過美投Pro上的特斯拉估值模型,一定會對你的投資決策有所助益。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
非農爆冷,美債卻跌不動:華爾街真正擔心的事來了
一份爆冷的就業報告壓低了短端加息預期,卻未能撼動長端收益率——華爾街真正的焦慮已從下一次加息轉向更棘手的問題:如果借貸成本拒絕下降,經濟還能撐多久?
日本央行加息、特朗普警告都沒用?對沖基金重新做空日元
對沖基金僅用了兩週時間,就完成了從「押注日圓上漲」到重新做空日圓的轉向。市場重新聚焦美日利差:只要日本央行升息不夠快,做空日圓的邏輯就仍然存在。
G7打響“油價降溫戰”!一億桶石油儲備釋放疊加特朗普放棄禁運,全球通脹迎來關鍵減壓閥
法國總統馬克宏推動的G7(七國集團)協調釋放儲備,已從討論方案升級為行動承諾;特朗普隨後則明確表示,美國不會實施柴油出口禁令。
德銀:黃金韌性支撐向好前景,白銀面臨供給過剩,銅或將成為最大贏家
加密貨幣價格
更多


