
AI資本支出「見頂」,美國經濟也隨之「見頂」?

AI資本支出正逼近歷史拐點,而美國經濟增長的命運或與之深度綁定。
據追風交易台,杰富瑞策略師Christopher Wood在最新報告中警告,金融市場已透過信用利差擴大和半導體股票持續下跌,發出AI資本支出周期可能觸頂的明確信號——這一判斷的宏觀含義遠不止於科技板塊本身。
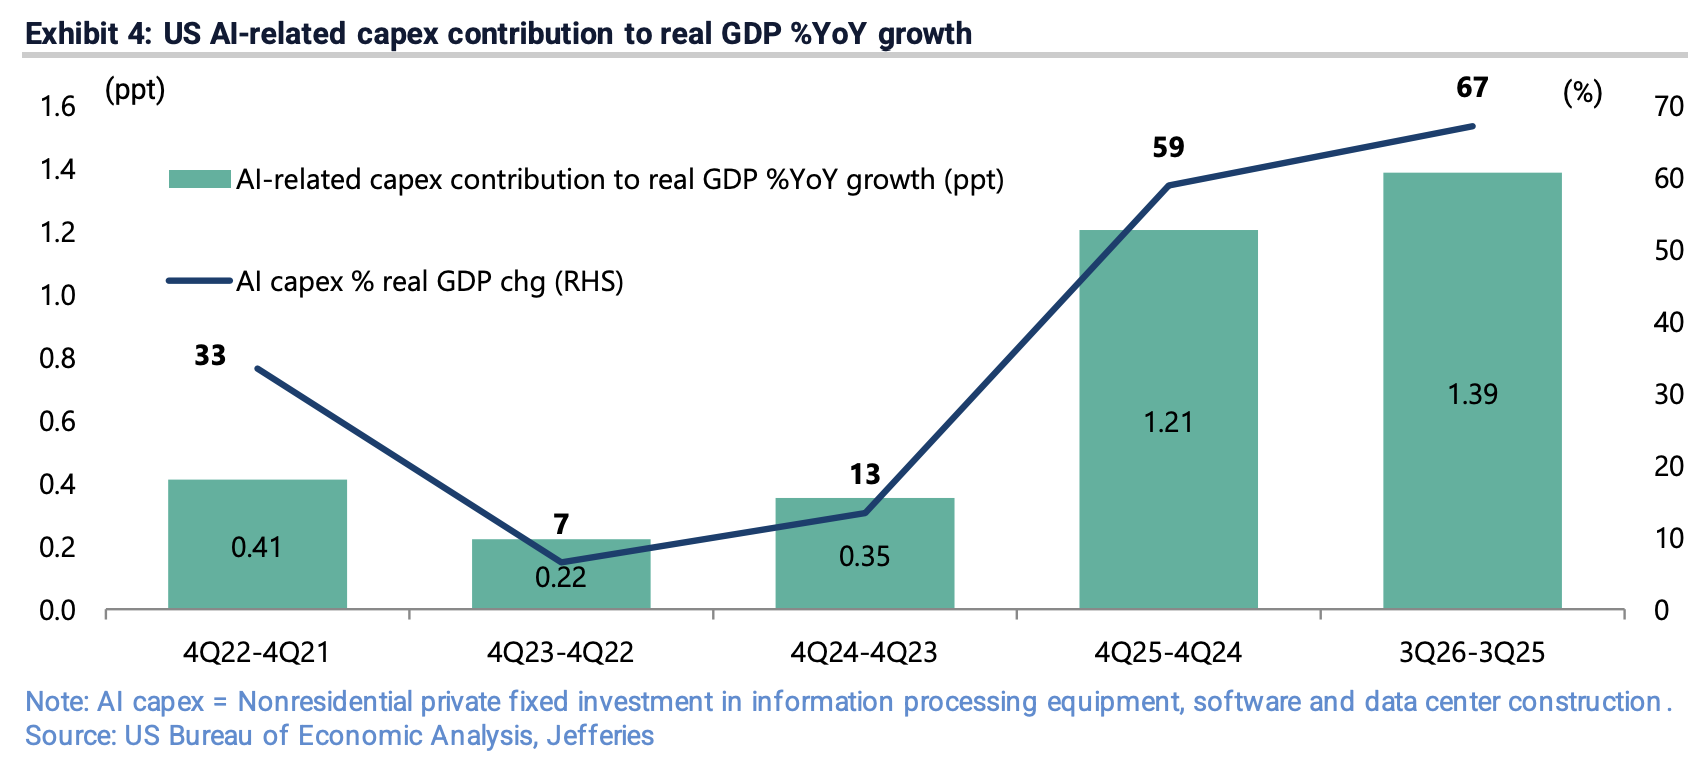
據杰富瑞報告,在截至2026年第三季的四個季度裡,美國AI相關實際資本支出對實際GDP同比增長的貢獻高達1.39個百分點,占整體2.1%增速的67%。與此同時,資訊處理設備與軟體投資占名義GDP的比例已升至5.35%,超越2000年網絡泡沫高峰時期的4.46%,創下歷史新高。這意味著,一旦AI資本支出出現實質收縮,美國經濟增長將面臨直接且顯著的下行衝擊。
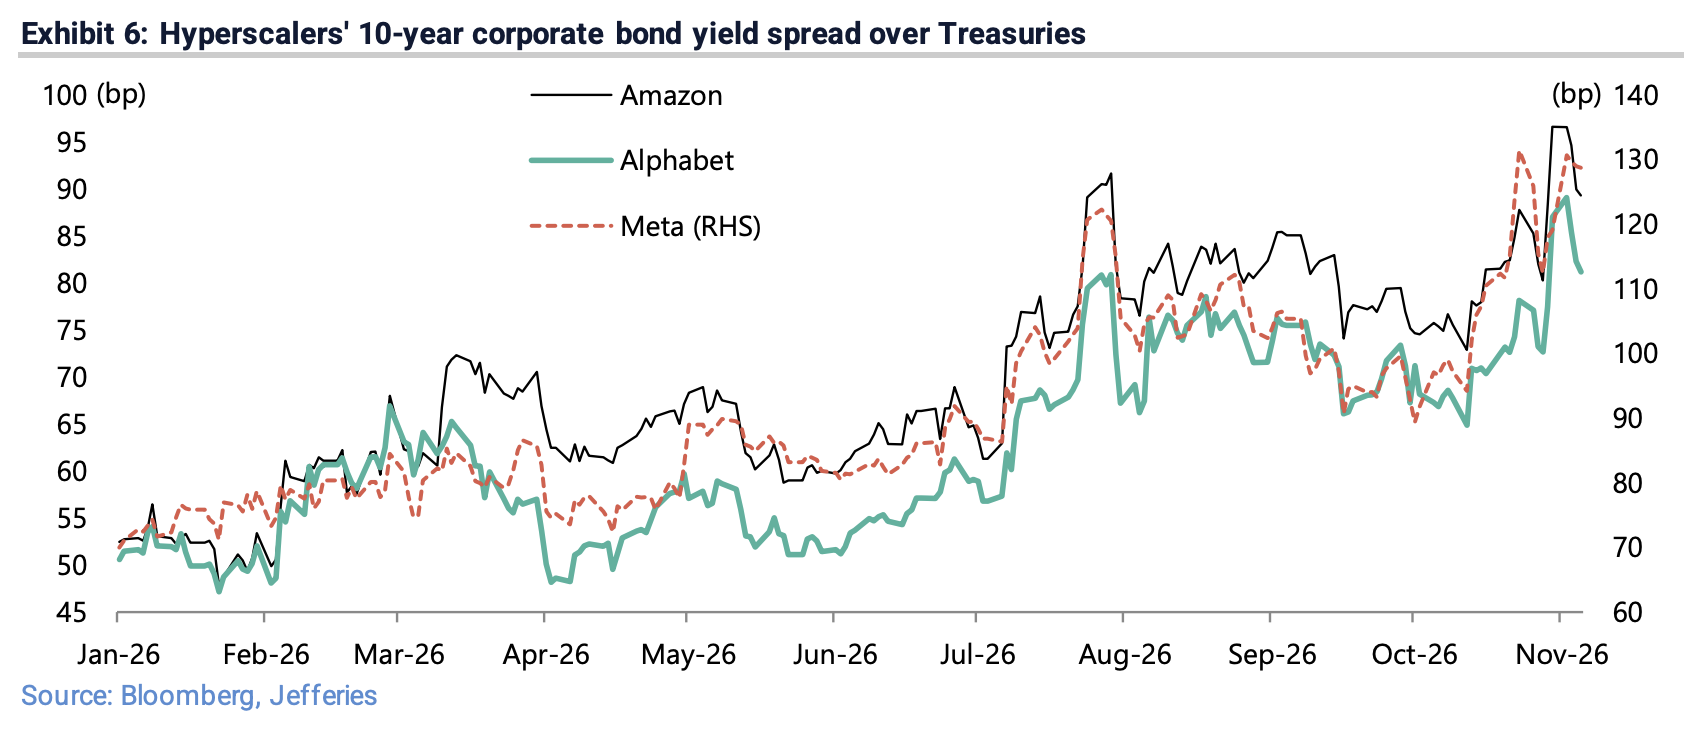
市場已率先作出反應。半導體股票持續承壓,信用市場出現明顯裂縫:Amazon、Alphabet和Meta的10年期企業債利差較近期低點分別擴大16個、16個和35個基點;Oracle和CoreWeave的5年期CDS利差則從6月初低點分別飆升至329個和1163個基點。與此同時,美國中期選舉後民主黨重新掌控國會,市場擔憂其對數據中心及AI模型的監管立場將進一步壓制AI支出預期。
信用市場拉響警報,AI支出共識預測面臨下修壓力
信用市場的動盪是本輪AI資本支出見頂論最直接的市場依據。杰富瑞報告指出,評估AI資本支出風險的最佳方式,是持續追蹤AI相關信用利差——而當前的利差走勢已發出明確收緊信號。
具體數據顯示,Amazon、Alphabet和Meta的10年期企業債收益率利差,已從10月12日的近期低點73個、65個和94個基點,分別升至89個、81個和129個基點。Oracle和CoreWeave的5年期CDS利差則從6月初低點153個和452個基點,在10月下旬分別飆升至329個和1163個基點的高位。SoftBank的5年期CDS利差也從6月底低點278個基點升至442個基點。
這一信號的核心含義在於:市場正在對AI相關投資表現出日益明顯的融資意願下降。杰富瑞報告認為,這意味著四大超大規模雲服務商(微软、Amazon、Alphabet和Meta)2026年合計資本支出的市場共識預測——約1.04萬億美元——存在實質性下修風險。
超大規模雲商自由現金流告急,AI蠶食傳統業務
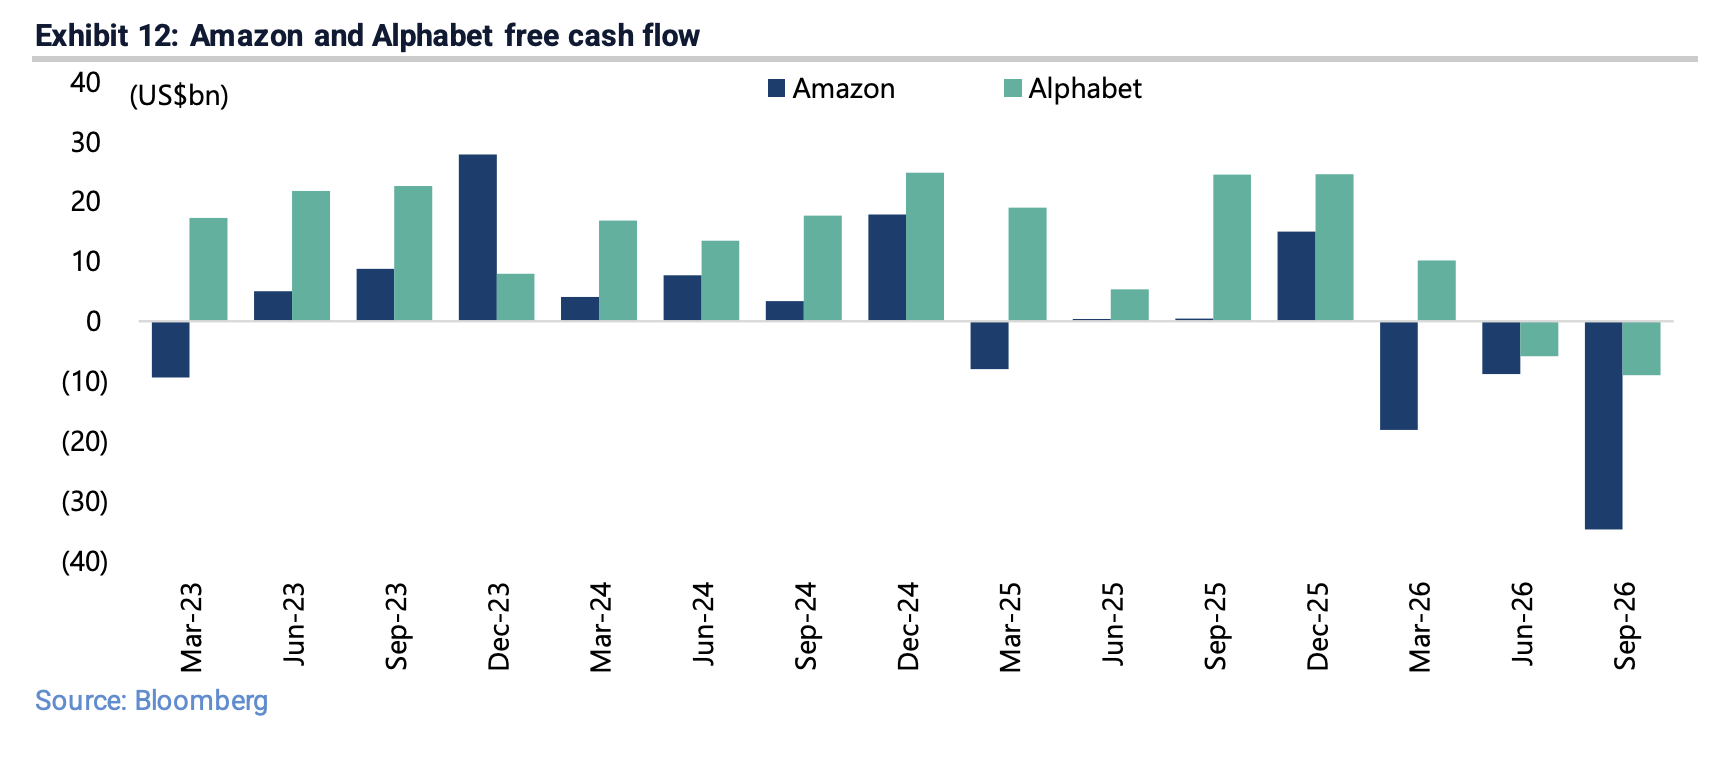
最新一季財報進一步加劇了市場對AI資本支出可持續性的疑慮。四大超大規模雲服務商三季度合計資本支出同比增長108%至2020億美元,但與此同時,Amazon和Alphabet的自由現金流已分別轉負至-350億美元和-90億美元。
更令市場警覺的是,AI正開始蠶食超大規模雲商的傳統核心業務。Alphabet的Google搜尋收入增速從2026年第一季的19%同比大幅放緩至第三季的12%,搜尋收入占Alphabet總營收的比例首次跌破50%,降至49.7%;與此同時,Google雲收入同比暴增103%至307億美元,占比從20.7%升至24.1%。Amazon的線上商店收入增速則從第二季的15%同比驟降至第三季的2%,而AWS收入同比增長39%至460億美元。
杰富瑞報告認為,超大規模雲商大規模投入AI的核心動機,正是對AI顛覆自身傳統業務的恐懼——這是一種防禦性而非進攻性的支出邏輯,使其陷入「不花錢等死,花了錢也未必活」的囚徒困境。
循環融資體系規模膨脹,「大而不能倒」風險隱現
杰富瑞報告特別點出美國AI生態系統中一個日益龐大的結構性風險:圍繞AI資本支出構建的循環融資體系。
四大超大規模雲服務商(微软、Amazon、Alphabet和Oracle)的剩餘履約義務(RPO),即合同收入積壓,已在上季度末升至2.5萬億美元。與此同時,數據中心融資正大量以表外形式進行,超大規模雲商與私人信貸合作設立「特殊目的」投資載體。
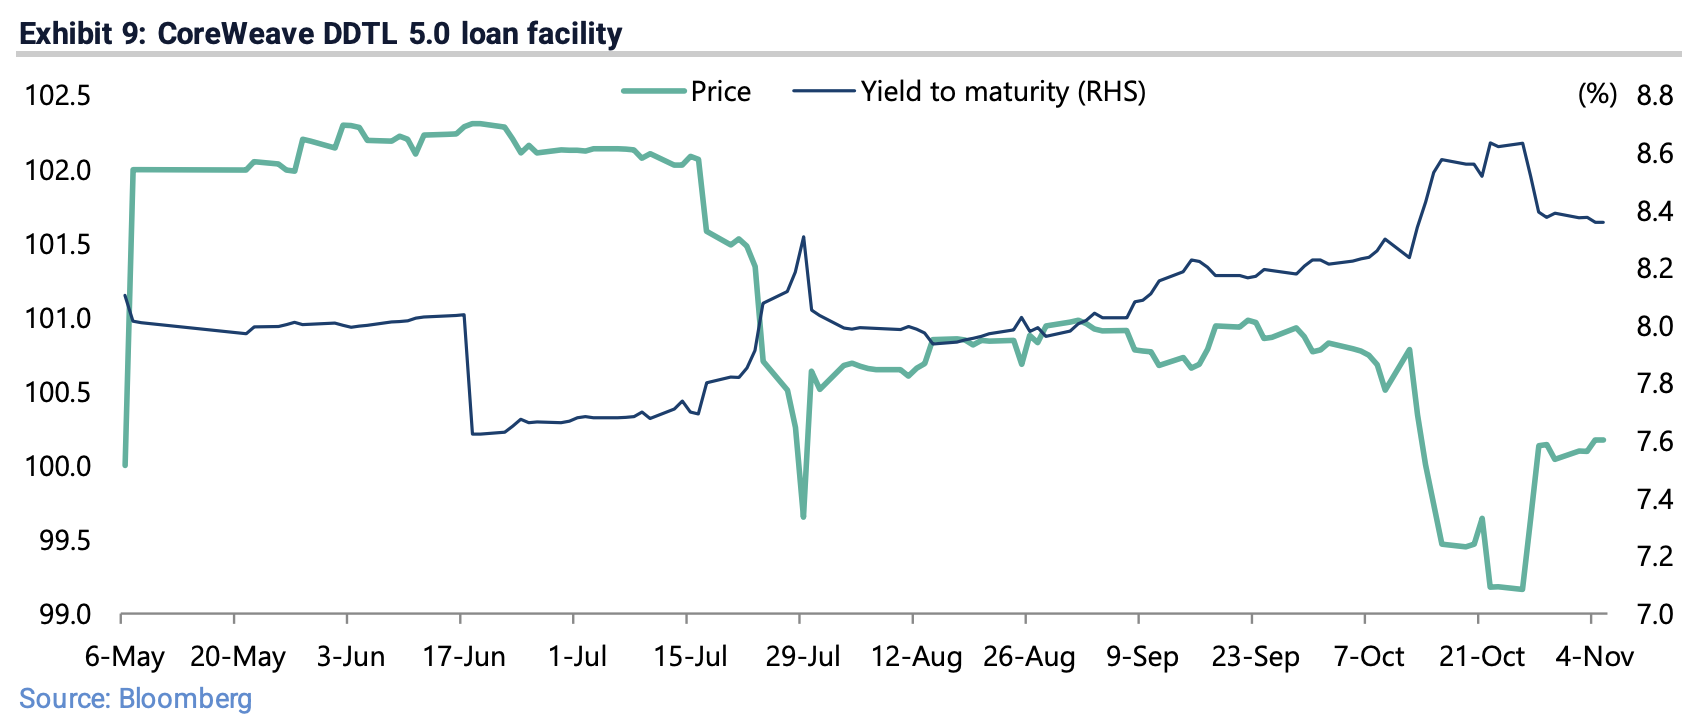
CoreWeave於今年5月完成了31億美元的延遲提款定期貸款(DDTL 5.0)融資,這是迄今已知首個通過融資子公司公開銀團發行的GPU抵押融資工具,其到期收益率已從7.62%升至8.36%。據估計,數據中心資產證券化的年度新發行規模2025年已達270億美元,2026年預計將升至400億美元。
杰富瑞報告直言,上述體系在財務上風險極高,除非假設美國AI生態系統的部分環節已被視為「大而不能倒」。
微软裁員與中國AI降本,預示行業範式轉變
AI資本支出周期的潛在拐點,已在企業行為層面留下印記。微软宣布向約6萬名符合條件的員工提供自願離職方案,涉及人數超過其全球員工總數的四分之一。杰富瑞報告認為,此舉的直接動因是在資本支出帳單持續膨脹的壓力下削減成本——儘管微软第三季自由現金流仍為正值186億美元。
與此同時,杰富瑞全球量化策略主管Desh Peramunetilleke在10月中旬的報告中指出,全球AI股票的市場一致盈利預期增速,預計將從2026年的約100%大幅放緩至2027年的30%和2028年的22%,建議投資者開始分散布局AI以外的領域。
在中國,降本邏輯從AI熱潮伊始便貫穿始終。杰富瑞中國科技與電信研究主管Edison Lee指出,中國AI實驗室始終聚焦於算力效率,這既源於算力稀缺,也源於中國AI從一開始便以商業化落地應用為導向,而非追求AGI這一矽谷式的終極目標。這一務實路徑,或將成為美國AI行業在融資收緊壓力下被迫效仿的方向。
若AI支出急剎車,美債難充「避險港」
杰富瑞報告對AI資本支出急劇收縮的宏觀後果作出明確警示:這將對美國經濟增長構成直接負面衝擊,並觸發聯邦儲備政策預期從緊縮向寬鬆的急速逆轉。
然而,報告同時指出,在這一情景下,美國國債將無法扮演傳統的「避險資產」角色。原因在於「財政主導」效應——美國當前財政赤字已達GDP的6.2%,而歷史規律顯示,經濟衰退通常會使財政赤字擴大約6個百分點。一旦經濟下行,市場將迅速將注意力轉向財政收入急劇惡化的前景,屆時美債市場的表現將更接近於一個存在問題的新興市場,而非傳統意義上的安全資產。
報告還援引Amara定律提示投資者:新技術的短期影響往往被高估,長期影響則被低估。當前的市場走勢表明,全球對AI的短期狂熱或已觸及頂峰。對於投資者而言,在AI資本支出周期的不確定性加劇之際,黃金及生物科技等與AI資本支出相關性較低的資產,或值得給予更多關注。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
剛押注AI就遭遇市場暴擊!伯克希爾今晚發布財報,阿貝爾轉型成色迎大考
Greg Abel執掌伯克希爾不足一年,便以逾109億美元押注AI賽道,與巴菲特的科技股回避傳統徹底決裂。然而Alphabet股價已跌破建倉成本,Bending Spoons持續回落,AI豪賭正遭現實檢驗。與此同時,第三季度每股收益預計同比下滑6%,回購規模料從45億美元驟降至16億美元,3580億美元現金如何部署,考驗這位新掌門人的資本配置功力。

AI泡沫破裂了嗎?高盛:當下更像1998年,而非2000年
高盛交易台表示,目前這波拋售更像是1998年流動性危機,而非2000年泡沫破裂,屬於槓桿強制出清,而非商業邏輯被證偽。市場劇烈重定價的是建設融資與時間節奏,而非底層需求。此外,市場目前最關注的電力與許可問題,恰恰是最不重要的一條,供給受限並不等於需求消失。真正需要回答的問題是:收入端能否最終證明所投入資本的合理性。

特斯拉Cybertruck:從車窗開裂到停產,三年半畫上句號
Cybertruck自2019年發佈以來爭議不斷——發佈當天車窗演示失敗,量產延誤四年,售價從39,900美元一路上漲至超過10萬美元,並累計遭遇11次召回。停產消息宣佈前一天,Tesla仍再次上調售價,為這款充滿戲劇性的車型畫下了耐人尋味的句點。

美股驚魂一週!AI拋售暫歇,但強勁非農敲響加息警鐘,週五反彈恐只是「死貓跳」?

加密貨幣價格
更多


