
هل ستصبح YieldBasis، المشروع الجديد لفريق Curve، التطبيق DeFi الظاهرة القادم؟

يمثل YieldBasis واحدًا من أكثر التصاميم ابتكارًا في توفير السيولة منذ نموذج التبادل المستقر الأصلي لـ Curve.
تمثل YieldBasis واحدة من أكثر التصاميم ابتكارًا في توفير السيولة منذ نموذج التبادل المستقر الأصلي لـ Curve.
الكاتب: Saint
الترجمة: AididiaoJP، Foresight News
يظهر في سوق العملات المشفرة بين الحين والآخر منتج DeFi ناجح للغاية.
جعلت Pumpfun إصدار التوكنات أمرًا سهلاً، بينما غيرت Kaito طريقة توزيع المحتوى.
الآن، ستعيد YieldBasis تعريف طريقة ربح مزودي السيولة: من خلال تحويل التقلبات إلى عوائد، والقضاء على الخسارة غير الدائمة.
في هذه المقالة، سنستكشف الأساسيات، ونحلل كيفية عمل YieldBasis، مع تسليط الضوء على فرص الاستثمار ذات الصلة.
نظرة عامة
إذا سبق لك أن قدمت سيولة إلى مجمع ثنائي الأصول، فقد تكون اختبرت الخسارة غير الدائمة بنفسك.
ولكن لأولئك غير المألوفين بهذا المفهوم، إليكم مراجعة سريعة:
الخسارة غير الدائمة هي فقدان مؤقت في القيمة يحدث عند تقديم السيولة إلى مجمع يحتوي على أصلين.
مع قيام المستخدمين بالتداول بين هذه الأصول، يعيد المجمع توازنه تلقائيًا، مما يؤدي غالبًا إلى امتلاك مزودي السيولة كمية أكبر من الأصل الذي تم بيعه.
على سبيل المثال، في مجمع BTC/USDT، إذا ارتفع سعر BTC، سيبيع المتداولون BTC إلى المجمع لجني الأرباح، وينتهي الأمر بمزودي السيولة بامتلاك المزيد من USDT وأقل من BTC.
عند سحب الأموال، تكون القيمة الإجمالية للمركز عادة أقل مما لو كنت تحتفظ بـ BTC فقط.
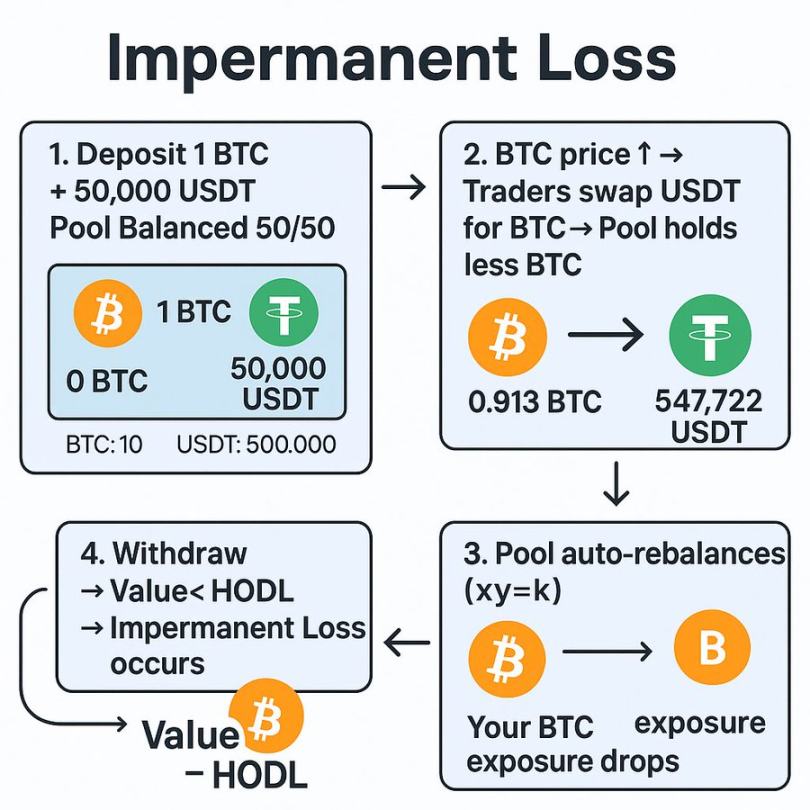
في عام 2021، كانت نسب العائد السنوي المرتفعة وحوافز السيولة كافية لتعويض ذلك.
ولكن مع نضوج DeFi، أصبحت الخسارة غير الدائمة عيبًا حقيقيًا.
قدمت بروتوكولات مختلفة تدابير إصلاحية، مثل السيولة المركزة، ومزودي السيولة المحايدين دلتا، والمجمعات أحادية الجانب، لكن لكل طريقة مزايا وعيوب خاصة بها.
تعتمد YieldBasis نهجًا جديدًا يهدف إلى إعادة الربحية لتوفير السيولة من خلال التقاط العوائد من التقلبات والقضاء تمامًا على الخسارة غير الدائمة.
ما هي YieldBasis؟
ببساطة، YieldBasis هي منصة مبنية على Curve، تستخدم مجمعات Curve لتوليد العوائد من تقلبات الأسعار، مع حماية مراكز مزودي السيولة من الخسارة غير الدائمة.
عند الإطلاق، كان Bitcoin هو الأصل الرئيسي. يقوم المستخدمون بإيداع BTC في YieldBasis، التي توزعه في مجمعات BTC الخاصة بـ Curve، وتستخدم هيكلًا فريدًا على السلسلة لتطبيق الرافعة المالية، مما يعادل الخسارة غير الدائمة.
أسسها نفس الفريق الذي يقف خلف Curve، بما في ذلك @newmichwill.
حققت YieldBasis بالفعل معالم كبيرة:
• جمعت أكثر من 50 millions دولار من كبار المؤسسين والمستثمرين
• سجلت أكثر من 150 millions دولار من الالتزامات في بيع Legion
• امتلأت مجمعات BTC الخاصة بها في غضون دقائق من الإطلاق
فكيف يعمل هذا النظام فعليًا؟
فهم سير عمل YieldBasis
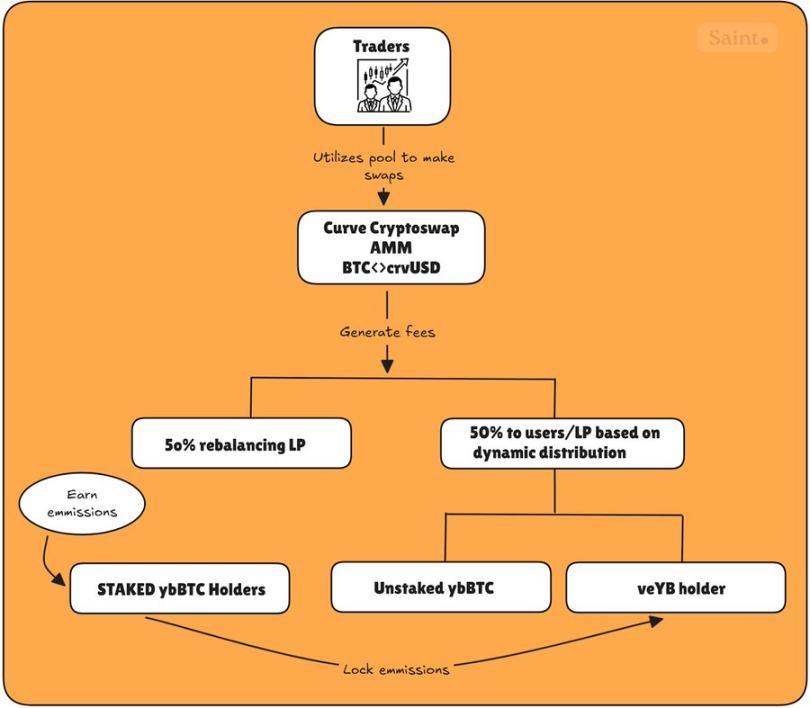
تعمل YieldBasis من خلال عملية من ثلاث خطوات تهدف إلى الحفاظ على مركز برافعة مالية 2x، مع حماية مزودي السيولة من مخاطر الهبوط.
الإيداع
الخطوة الأولى للمستخدم هي إيداع BTC في YieldBasis لصك ybBTC، وهو توكن إيصال يمثل حصته في المجمع. الأصول المدعومة حاليًا تشمل cbBTC وtBTC وWBTC.
القرض السريع وإعداد الرافعة المالية
يقوم البروتوكول بإقراض crvUSD بقيمة مساوية بالدولار الأمريكي لـ BTC المودع.
يتم إقران BTC مع crvUSD المقترض وتوفيرهما كمزود سيولة في مجمع BTC/crvUSD الخاص بـ Curve.
يتم إيداع توكنات LP الناتجة كضمان في Curve CDP (مركز الدين المضمون) للحصول على قرض crvUSD آخر لسداد القرض السريع، مما يجعل المركز مرفوعًا بالكامل.
ينتج عن ذلك مركز برافعة مالية 2x بنسبة دين ثابتة تبلغ 50%.
إعادة توازن الرافعة المالية
مع تغير سعر BTC، يعيد النظام التوازن تلقائيًا للحفاظ على نسبة الدين إلى حقوق الملكية عند 50%:
- إذا ارتفع سعر BTC: تزيد قيمة LP → يقترض البروتوكول المزيد من crvUSD → يعاد ضبط التعرض للمخاطر إلى 2x
- إذا انخفض سعر BTC: تنخفض قيمة LP → يتم استرداد جزء من LP → سداد الدين → تعود النسبة إلى 50%
هذا يحافظ على تعرض BTC ثابتًا، حتى مع تقلب الأسعار، ولن تخسر BTC.
يتم التعامل مع إعادة التوازن من خلال مكونين رئيسيين: صانع السوق الآلي لإعادة التوازن والمجمع الافتراضي.
يتتبع صانع السوق الآلي لإعادة التوازن توكنات LP وديون crvUSD، ويعدل الأسعار لتشجيع المراجحين على استعادة التوازن.
في الوقت نفسه، يجمع المجمع الافتراضي جميع خطوات القرض السريع، وصك/حرق توكنات LP، وسداد CDP في معاملة ذرية واحدة.
تمنع هذه الآلية أحداث التصفية من خلال الحفاظ على استقرار الرافعة المالية، مع منح المراجحين حوافز ربح صغيرة للحفاظ على التوازن.
والنتيجة هي نظام ذاتي التوازن يستمر في التحوط ضد الخسارة غير الدائمة.
الرسوم وتوزيع التوكنات
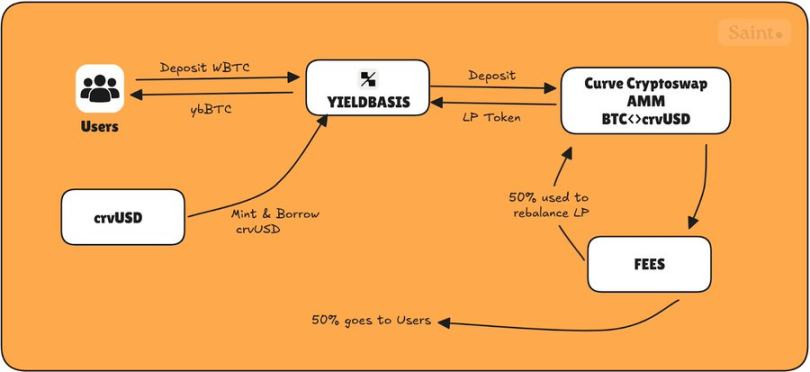
لدى YieldBasis أربعة توكنات رئيسية تحدد نظام الحوافز الخاص بها:
- ybBTC: مطالبة على LP BTC/crvUSD برافعة مالية 2x
- ybBTC المرهون: نسخة مرهونة لكسب انبعاثات التوكن
- YB: توكن البروتوكول الأصلي
- veYB: YB مقفل للتصويت يمنح حقوق الحوكمة ومكافآت معززة
يتم تقسيم جميع رسوم التداول الناتجة عن مجمع BTC/crvUSD كما يلي:
- 50% للمستخدمين (يتم مشاركتها بين حاملي ybBTC غير المرهون وveYB)
- 50% تعود للبروتوكول لتمويل آلية إعادة التوازن
يضمن 50% العائد إلى مجمع إعادة التوازن عدم حدوث تصفية بسبب نقص المراجحين لتحقيق التوازن؛ لذلك يستخدم البروتوكول 50% من الرسوم لإعادة التوازن ذاتيًا.
أما الـ 50% المتبقية المخصصة للمستخدمين فتُوزع ديناميكيًا بين ybBTC غير المرهون وveYB الحوكمة.
ببساطة، يتتبع البروتوكول كمية ybBTC المرهونة، ويعدل الرسوم التي يمكن لكل حامل (ybBTC غير المرهون وveYB) كسبها باستخدام الصيغة التالية:
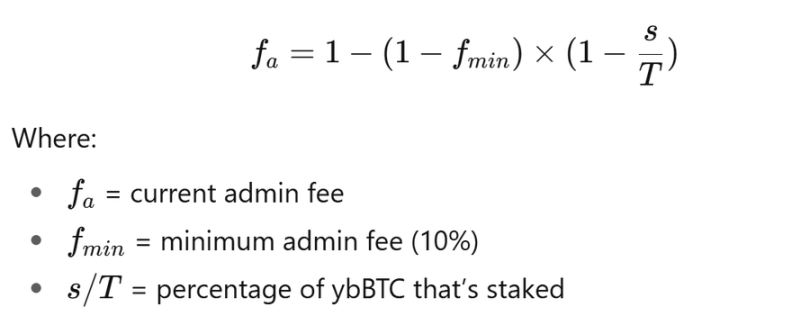
عندما لا يكون هناك أحد مرهون (s = 0)
لذا، 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%، يحصل حاملو veYB على جزء صغير فقط (10%)، ويحصل حاملو ybBTC غير المرهون على الباقي (90%).
عندما يكون الجميع مرهونًا (s = T)
لذا، 𝑓ₐ = 100%، يحصل حاملو veYB على جميع رسوم المستخدمين، لأنه لا أحد متبقٍ لكسب رسوم التداول.
عندما يكون نصف العرض مرهونًا (s = 0.5T)، ترتفع رسوم الإدارة (≈ 36.4%)، يحصل veYB على 36.4%، ويتشارك الحاملو غير المرهونين 63.6%.
بالنسبة لحاملي ybBTC المرهون، يتلقون انبعاثات YB، والتي يمكن قفلها كـ veYB، لمدة لا تقل عن أسبوع واحد وحتى 4 سنوات.
يمكن لحاملي ybBTC المرهون قفل الانبعاثات التي يتلقونها للاستفادة من الرسوم والانبعاثات كحاملي veYB في نفس الوقت، مما يخلق تأثيرًا دائريًا يمكّنهم من كسب الحد الأقصى من الرسوم من البروتوكول، كما هو موضح في الرسم البياني أدناه.
منذ الإطلاق، لدى yieldbasis بعض الإحصائيات المثيرة للاهتمام:
- إجمالي حجم التداول بلغ 28.9 millions دولار
- أكثر من 6 millions دولار استخدمت لإعادة التوازن
- تم توليد أكثر من 200,000 دولار من الرسوم.
أفكار شخصية
تمثل YieldBasis واحدة من أكثر التصاميم ابتكارًا في توفير السيولة منذ نموذج التبادل المستقر الأصلي لـ Curve.
إنها تجمع بين آليات مجربة؛ اقتصاديات التوكنات المقفلة للتصويت، وإعادة التوازن التلقائي، وتوفير السيولة بالرافعة المالية، ضمن إطار جديد قد يحدد المعيار التالي لاستراتيجيات العائد الفعالة من حيث رأس المال.
نظرًا لأنها بنيت من قبل نفس الأشخاص خلف Curve، فليس من المستغرب أن يكون هناك تفاؤل في السوق. مع تمويل يزيد عن 50 millions دولار وامتلاء المجمعات على الفور، من الواضح أن المستثمرين يراهنون على إصدار التوكنات في المستقبل.
ومع ذلك، لا يزال المنتج في مرحلة مبكرة. تجعل الطبيعة المستقرة نسبيًا لـ BTC منه أصلًا مثاليًا للاختبار، ولكن إدخال أزواج تداول عالية التقلب في وقت مبكر قد يشكل تحديًا لآلية إعادة التوازن.
ومع ذلك، تبدو الأساسيات قوية، وإذا تمكن هذا النموذج من التوسع بأمان، فقد يفتح جبهة عوائد جديدة تمامًا لمزودي السيولة في DeFi.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
قامت البنوك الكبرى في وول ستريت جماعياً برفع توقعات رفع أسعار الفائدة، واستمرت العقود الآجلة لسندات الخزانة الأمريكية في التراجع، وانخفض الذهب بأكثر من 1% ليكسر حاجز 4000.
بعد تجاوز مؤشر أسعار المستهلكين (CPI) في الولايات المتحدة لتوقعات أكتوبر، أضافت كل من جولدمان ساكس ونومورا توقعاتهما بشأن رفع أسعار الفائدة في مارس من العام المقبل، بينما أضاف دويتشه بنك توقع رفع أسعار الفائدة في يناير من العام المقبل. حالياً، استوعبت السوق بالكامل توقع رفع سعر الفائدة بمقدار 25 نقطة أساس في ديسمبر، بينما تبلغ احتمالية رفعه بـ50 نقطة أساس 13%. يوم الأربعاء، تم إغلاق سوق السندات الأمريكية الفوري، فيما واصلت العقود الآجلة للسندات الأمريكية الانخفاض، مما أدى إلى ارتفاع العائدات بما يقارب نقطتين إلى أربع نقاط أساس، كما شهدت أسعار الذهب الفوري تراجعاً بنسبة 1.1%.

لا داعي للقلق بشأن تباطؤ بناء مراكز بيانات الذكاء الاصطناعي؟ موجة الاستيراد الأمريكية من الصعب أن تتراجع في المدى القصير، والتأثير الحقيقي قد يظهر في عام 2029
يستغرق متوسط الوقت من تحديد الاستثمار في مشروع مركز البيانات وحتى بدء البناء حوالي ٤.٨ سنوات، ومن بدء البناء حتى التشغيل يتطلب ٢.٦ سنوات إضافية، وعادة لا يمكن إدخال الخوادم إلا بعد الانتهاء من تركيب الهيكل والبنية الخاصة بالحاملات. بالنسبة لشركاء التجارة مثل تايوان الصينية وكوريا والمكسيك الذين يعتمدون على سلسلة توريد مراكز البيانات الأمريكية، فإن الطبيعة المعتادة لدورة البناء توفر على الأقل فترة راحة لصادراتهم في السنة أو السنتين القادمتين.

الخلاف الكبير في الاحتياطي الفيدرالي: متى يجب أن تنتهي ولاية وليامز، الرجل الثالث؟
تركز الجدل حول ما إذا كان يجب على ويليامز أن يترك منصبه في يونيو 2028 (عند إكمال فترة عشر سنوات كاملة)، أو في يونيو 2027 (عند بلوغ سن التقاعد 65 عامًا). وأشارت التحليلات إلى أن مجلس الاحتياطي الفيدرالي يمتلك سلطة القرار النهائية، وإذا غادر ويليامز منصبه مبكرًا، فإن رئيس الاحتياطي الفيدرالي، وولش، سيتمكن من ترتيب عملية تعيين الشخص المسؤول عن هذا المنصب الحساس مبكرًا. ومع ذلك، فإن تقصير فترة ويليامز بشكل إجباري قد يُفسر بسهولة على أنه مناورة سياسية. ويتوقع ويليامز نفسه أن يستمر في منصبه حتى يونيو 2028.

مورغان ستانلي يحذر: أسعار التخزين القديمة تبلغ ذروتها، وقد يتحول العرض والطلب إلى التيسير بحلول عام 2028
أشارت Morgan Stanley أنه بعد الانتخابات النصفية الأمريكية، من المتوقع أن يتم تأجيل حوالي 20% من السعة الجديدة لمراكز البيانات الأمريكية في عام 2028 إلى عام 2029، مما قد يؤدي إلى حدوث "انقطاع" في سلسلة التوريد في عام 2028 ويزيد من خطر تراكم مخزون التخزين القديم. التخزين القديم أقل خضوعًا لاتفاقيات الأسعار الثابتة طويلة الأجل، وعندما يضيق الفارق بين العرض والطلب، قد تواجه الأسعار تقلبات كبيرة. ينطبق هذا التحليل فقط على التخزين القديم، بما في ذلك DDR3/4 وSLC/MLC NAND وNOR Flash.

أسعار العملات المشفرة
المزيد


