
لماذا لم يؤدِ رفع أسعار الفائدة على السندات الأمريكية إلى ارتفاع سعر صرف الدولار؟

Morning FX
منذ سبتمبر، شهدت عوائد سندات الخزانة الأميركية موجة من تداولات رفع الفائدة، لكن اللافت أن سعر صرف الدولار لم يتغير تقريباً. فقد ارتفعت عوائد سندات الخزانة الأميركية لأجل سنتين بأكثر من 20 نقطة أساس منذ بداية الشهر، ووصل احتمال رفع الفائدة في سبتمبر في تسعير السوق إلى 88%، كما تم تسعير جولتي رفع فائدة هذا العام بالكامل. في الوقت ذاته، ظل مؤشر الدولار عند مستوى 99 تقريباً، دون تغيّر يُذكر.
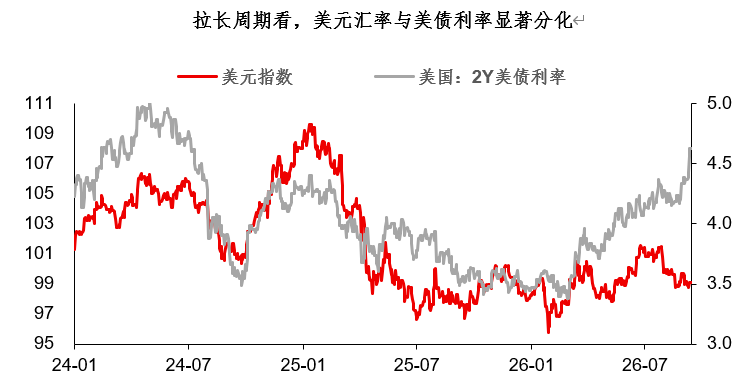
كيف يمكن تفسير التباعد الملحوظ بين الدولار وعوائد سندات الخزانة الأميركية؟ أعتقد أن هناك عدة نقاط:
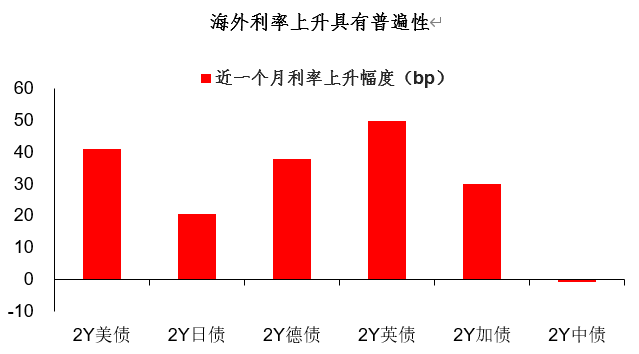
أولاً، ارتفاع الفائدة الحالي عالمي، وفارق العائد الأميركي-الدولي لم يتسع. تاريخياً، عندما تختل سياسات البنوك المركزية بين أميركا ودول أخرى (مثل عام 2022)، يصبح من السهل تطبيق منطق "ارتفاع الفائدة والدولار القوي".
لكن في دورة الارتفاع الحالية فإنها عالمية، ففي الشهر الماضي ارتفعت عوائد السندات الألمانية والبريطانية والكندية جميعها بأكثر من 30 نقطة أساس. ويتمركز مؤشر الدولار الناتج عن فروق العوائد الأميركية-الدولية حول مستوى 99، دون وجود مبالغة واضحة في التقييم صعوداً أو هبوطاً.
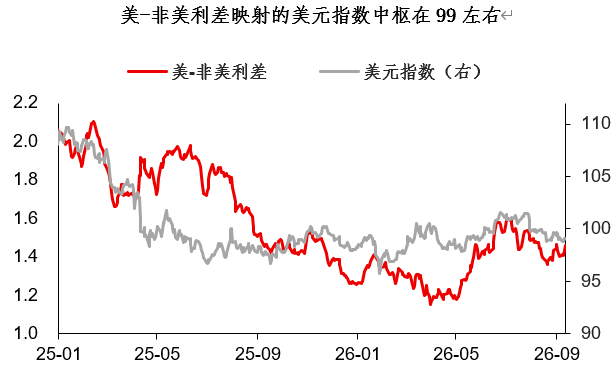
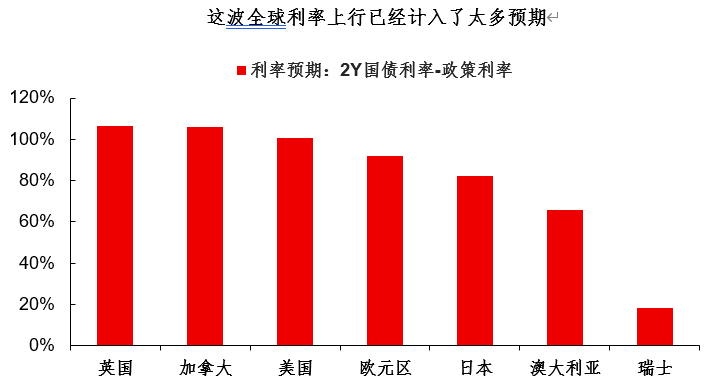
هل سيتسع الفارق بين العوائد الأميركية والدولية في المستقبل؟ من المحتمل حدوث ذلك، فهذه الدورة الارتفاعية في الفائدة عالمياً أخذت في الحسبان الكثير من التوقعات، وسيكون هناك دائماً دول ذات أساسيات أضعف تعجز عن مواكبة الرفع أو تندفع فيه أكثر من اللازم... هذه قضية مهمة على المدى المتوسط، لكنها ليست محور السوق الحالي بعد.
بخلاف عامل فرق العوائد، هناك سبب آخر وراء الأداء الباهت للدولار في هذه الدورة وهو ضغط العملات الآسيوية القوية. فرغم ثبات مؤشر الدولار إجمالاً، من يلاحظ التفاصيل يرى أن هناك نمطاً واضحاً خلال اليوم: ضعف في النهار نسبياً وقوة في الليل.
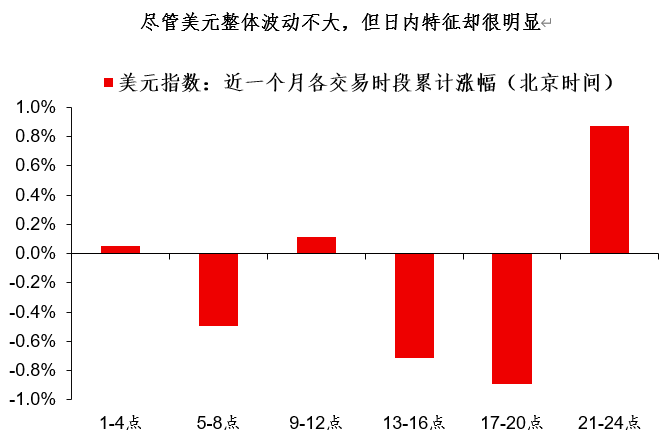
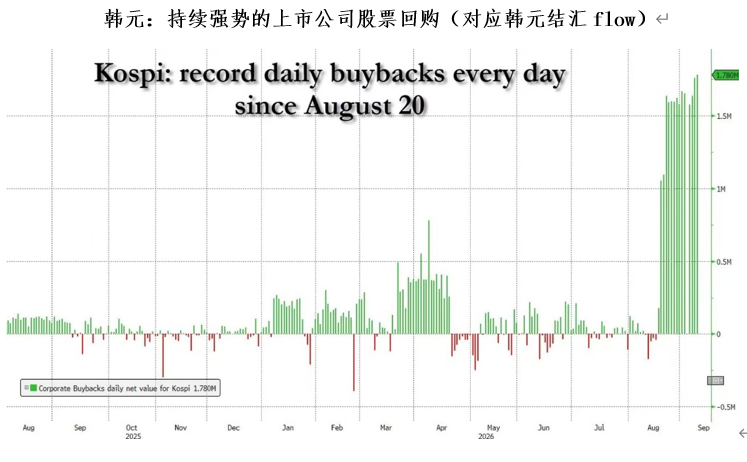
أرى أن ضعف الدولار في الأسواق الآسيوية نهاراً سببه جزئياً ضغط العملات الآسيوية القوية، إذ أن لكلٍ من العملات الثلاث القوية (اليوان الصيني، الوون الكوري الجنوبي، الين الياباني) دوافع تدفقات خاصة بها مثل تسوية العملات بالنسبة للصين، وإعادة شراء الأسهم للشركات المدرجة في كوريا وغيرها...
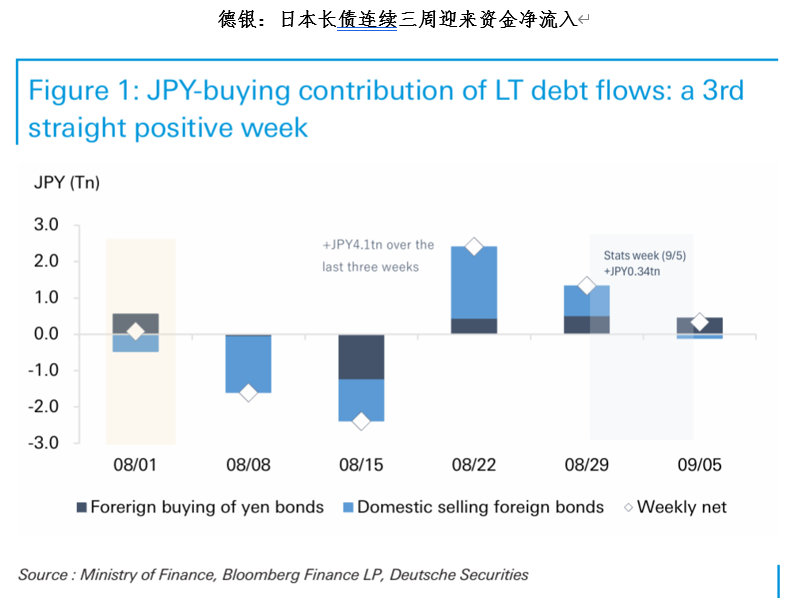
هناك مؤشرات على عودة تدفقات استثمارات الين الياباني الخارجية إلى الداخل. رغم أن هذه التدفقات ليست ضخمة، لكنها تحدث فعلاً، مما يدعم بشكل واقعي مزيج "سندات الخزانة الأميركية الضعيفة + الدولار الضعيف". إذا تواصلت عودة أموال الين إلى السوق المحلي، قد يظهر الين فعلاً صلابة أكبر حتى في ظل بيئة عوائد مرتفعة لسندات الخزانة الأميركية.
استناداً إلى التحليل أعلاه، أُحدّث آرائي حول سوق الصرف وأسواق الأصول:
سوق الصرف: العملات الآسيوية (CNY، KRW، JPY) أكثر صلابة، وحتى مع رفع أميركا للفائدة قد لا تتراجع كثيراً. عملات أوروبا (EUR، GBP) قد تكون أكثر تقلباً، لأن الفارق الأميركي-الأوروبي لم يتضح بعد;
سندات الخزانة الأميركية: الطرف القصير من العوائد أخذ في الحسبان تقريباً جميع توقعات رفع الفائدة، لكن الخطر الأساسي في الطرف الطويل (قضايا العرض والطلب، وارتفاع أسعار الفائدة عالمياً). يُنصح بالترقب، فإذا ثبتت عوائد السندات الأميركية لأجل عشر سنوات حول 5.0%، فقد يكون لديها بعض قيمة التخصيص المسبق؛
الذهب: مخاطر سندات الخزانة الأميركية (مثل قضايا العرض والطلب) تُشكل دعماً للذهب، ولهذا تمكن الذهب من مقاومة ارتفاع العوائد الأميركية. وعندما لا تعلم ما تشتري، لا تضر بعض المشتريات من الذهب.
【نتائج توقعات مؤشر أسعار المستهلك الأمريكية لشهر أغسطس صدرت】
تهانينا للفائز الذي توقع بدقة نسبة 3.4%، الرجاء إرسال بيانات الاستلام في الخاص ليتم إرسال الجائزة خلال خمسة أيام عمل.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
مجلس النواب الأمريكي يكشف عن التشريع الضريبي للعملات المشفرة
كيف سيتم توزيع أرباح الذكاء الاصطناعي بقيمة 110 تريليون وون كوري؟ صندوق التحوط في سيول يضغط على سامسونغ: يجب إعادة شراء وإلغاء الأسهم الممتازة فوراً
يضغط صندوق تحوط كوري جنوبي على Samsung لإعادة شراء وإلغاء الأسهم الممتازة، حيث يخطط لاستخدام 73 تريليون وون من أصل خطة بقيمة 110 تريليون وون لإعادة الشراء، بهدف القضاء على أكثر من 25% من الخصم في القيمة.

ظهور مستوى قياسي عند 8500 نقطة! اثنان من كبار الاستراتيجيين يرفعان هدف مؤشر S&P 500، والأرباح القوية تصبح الداعم الأساسي
على الرغم من مواجهة عائدات السندات الأمريكية التي تجاوزت 5% وعاصفة تباطؤ الذكاء الاصطناعي، لا تزال المؤسسات في وول ستريت ترفع أهداف مؤشر S&P 500 تباعًا، حيث أن التقديرات الأكثر تفاؤلًا وصلت إلى 8500 نقطة.

هل هناك قلق بشأن السيولة؟ البنك الاحتياطي الفيدرالي الأمريكي يضغط مجددًا على زر "الإيقاف المؤقت"، إدارة الاحتياطيات توقف شراء السندات حتى منتصف أكتوبر
قال مجلس الاحتياطي الفيدرالي يوم الاثنين إنه لن يقوم بعمليات شراء سندات الخزانة قصيرة الأجل لغرض إدارة الاحتياطيات في المرحلة المقبلة للشهر الثاني على التوالي، ما يشير إلى رضا صانعي السياسة عن مستويات الاحتياطيات المصرفية في النظام المالي.

أسعار العملات المشفرة
المزيد


