
توقعات تقرير الأرباح للربع الثالث لشركة Amazon (AMZN): تسارع AWS وعلاقته مع Anthropic في دائرة الاهتمام
 2026/10/29 06:18
1. النقاط الرئيسية للاستثمار
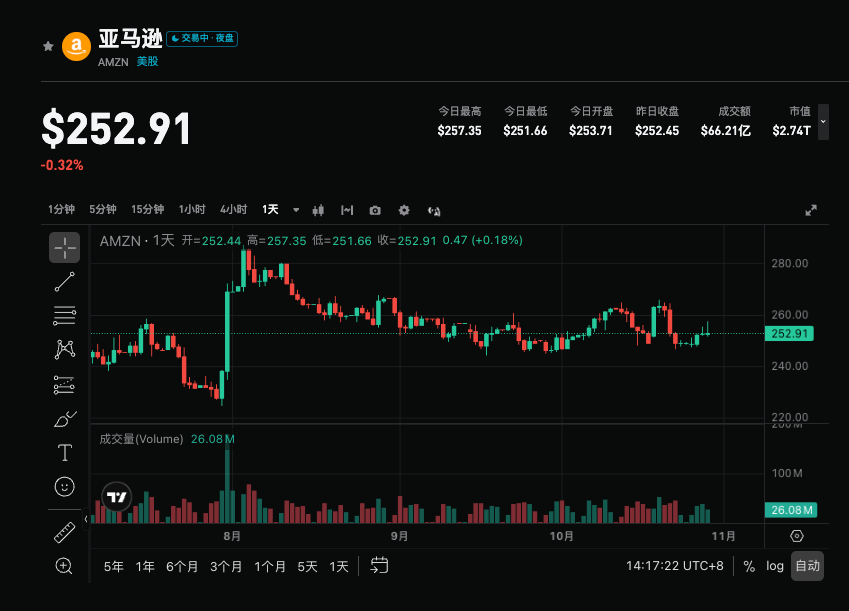
أمازون ستعلن عن نتائج الربع الثالث من السنة المالية 2026 بعد إغلاق سوق الأسهم الأمريكية في 29 أكتوبر 2026. توقعات إجماع وول ستريت لإجمالي الإيرادات حوالي 202.2 مليار دولار (+12.2% سنوياً)، وربحية السهم حوالي 1.96 دولار. نطاق التوجيه الخاص بالشركة يتراوح بين 197 مليار و202 مليار دولار. التركيز الأساسي في تقرير الأرباح هذا هو ما إذا كان معدل نمو AWS يمكن أن يتسارع من 36.8% في الربع السابق إلى حوالي 38.4%، بالإضافة إلى العلاقة مع Anthropic بصفتها أكبر مستثمر خارجي وأهم عميل سحابي (ملف طلب الاكتتاب سيكشف مزيداً من التفاصيل)، إلى جانب تأثير النفقات الرأسمالية العالية وتذبذب القيمة العادلة للاستثمارات على الأرباح.
2. أربعة محاور رئيسية للمتابعة
المحور الأول: تسارع نمو AWS وحدود الطاقة الإنتاجية
الإجماع في السوق يتوقع أن تتسارع وتيرة نمو أعمال السحابة من 36.8% في الربع السابق إلى 38.4%. وأكد الرئيس التنفيذي Andy Jassy في 23 أكتوبر أن الغالبية العظمى من سعة AWS محجوزة حتى 2027، وبعض العقود تمتد إلى 2028، مع طلب قوي جداً من مختبرات الذكاء الاصطناعي والعملاء من الشركات يصعب على الشركة تلبيته بالكامل. مع ذلك، جزء من أجهزة GPU (مثل رفوف Nvidia GB300 التي تم شراؤها مسبقاً) تواجه عنق زجاجة في إمدادات الكهرباء، مما يتسبب في فجوة زمنية بين الإنفاق الرأسمالي وتسجيل الإيرادات، الأمر الذي قد يؤثر على معدل دوران الأصول والتدفق النقدي الحر. إذا كان النمو أعلى بكثير من المتوقع، سيعزز ذلك ريادة الشركة في البنية التحتية للذكاء الاصطناعي؛ والعكس قد يثير شكوكاً حول وتيرة تحقيق الأرباح.
المحور الثاني: العلاقة مع Anthropic ونظام Trainium
تعد Anthropic أهم عميل مرجعي لشريحة Trainium لدى AWS، والالتزامات طويلة الأمد منها تعني دعماً متواصلاً لهذا النظام، بحسب نشرة الاكتتاب التي أشارت إلى أن الاستثمارات في الحوسبة والبنية التحتية ستأتي بشكل أكبر على هيئة نفقات رأسمالية أو تأجير، ما يتطلب ضخ الكثير من الأموال مقدماً قبل تشغيل السعة، وهو ما يساعد أمازون على تحسين دورة التدفق النقدي ويخفف نسبياً من عبء النفقات الرأسمالية الكبيرة على AWS. وستتابع السوق عن كثب تقدم التعاون بين الطرفين وتغيرات القيمة العادلة للاستثمارات (حوالي 53.4 مليار دولار من أرباح أخرى في الربع الثاني مصدرها الرئيسي Anthropic) والتمييز بين الأرباح التشغيلية الجوهرية.
المحور الثالث: مرونة أعمال التجزئة وتحسين هيكل الأرباح
تتوقع بلومبرج مبيعات المتاجر الإلكترونية بحوالي 69.61 مليار دولار (+3.3% سنوياً)، وخدمات البائعين الخارجيين بحوالي 45.83 مليار دولار (+7.9% سنوياً)، بإجمالي يقارب 115.44 مليار دولار، ولا تزال أكبر مصدر للإيرادات. تغيير توقيت يوم Prime Day من الربع الثالث العام الماضي إلى الربع الثاني هذا العام سبّب تشوشاً في المقارنة السنوية؛ وقدرت الشركة سابقاً أن معدل النمو سيكون أعلى بنحو 4 نقاط مئوية بعد تحييد هذا العامل. التحسن في الأرباح يعتمد بشكل رئيسي على تحسين شبكة اللوجستيات وزيادة كثافة التوصيل ورفع كفاءة التنفيذ، كما أن ارتفاع مساهمات خدمات الطرف الثالث والإعلانات والاشتراكات يساعد في تحسين هيكل ربحية التجزئة.
المحور الرابع: محرك الإعلانات عالي الربحية وضغط النفقات الرأسمالية
من المتوقع أن تصل الإيرادات الإعلانية إلى 20.91 مليار دولار (+18.1% سنوياً، +5.6% ربعياً، مقارنة مع 19.81 مليار دولار في الربع الثاني). قد يتباطأ النمو قياساً بالربع السابق لكنه يبقى أحد محركات النمو عالي الربحية مدفوعاً بقوة بيانات سلوك المستهلك على منصة التجارة الإلكترونية والترابط الوثيق بين البحث والشراء. النفقات الرأسمالية تواصل الارتفاع، حيث بلغ التدفق النقدي الحر سلبياً على مدى 12 شهراً متتالية حتى نهاية الربع الثاني ليصل إلى نحو -7.6 مليار دولار؛ وقام دويتشه بنك برفع توقعاته للنفقات الرأسمالية لعام 2027 إلى نحو 330 مليار دولار (أعلى من توقعات الإجماع البالغة حوالي 290 مليار دولار). يجب التمييز بوضوح بين تقلبات القيمة العادلة للاستثمارات وبين الأداء الحقيقي للأعمال الأساسية.
3. المخاطر والفرص متلازمتان
محفزات الصعود:
- تسارع نمو AWS بشكل ملحوظ عن التوقعات (قريب أو أعلى من 40%) ما يؤكد الطلب القوي للذكاء الاصطناعي وإطلاق الطاقات الإنتاجية.
- ارتفاع أسعار الإعلانات أو تحقيق أرباح تجزئة أفضل من المتوقع، بالإضافة إلى القراءة الإيجابية للتدفقات النقدية بفضل العلاقة مع Anthropic.
- قيام الإدارة بإرسال إشارات إيجابية حول وضوح الطلب لما بعد 2027 وتقدم Trainium.
مخاطر الهبوط:
- أن يقتصر نمو AWS على التوقعات أو أقل، وتأخير الاعتراف بالإيرادات بسبب عنق زجاجة الكهرباء.
- رفع التوجيه الخاص بالنفقات الرأسمالية بشكل إضافي، مما يزيد ضغط التدفق النقدي الحر السلبي.
- تباطؤ الاقتصاد الكلي يؤثر على التجزئة والإعلانات، أو أن تقلبات القيمة العادلة لاستثمار Anthropic تسحب أرباح GAAP للأسفل.
4. توصيات استراتيجية التداول
منطق الشراء (Long): إذا تسارع نمو AWS بشكل واضح وكانت أرباح الإعلانات والتجزئة قوية، وكانت الإدارة واثقة من وضوح الطلب وتحسن التدفق النقدي، فقد يعزز ذلك من مكانة أمازون كأصل أساسي لبنية الذكاء الاصطناعي السحابية، ويدعم عودة التقييم (حالياً معدل الربحية حوالي 20.4 ضعف، في الحد الأدنى لنطاق الثلاث سنوات الماضية).
مخاطر البيع (Short): إذا كان النمو الأساسي فاتراً أو استمرت النفقات الرأسمالية في الارتفاع أو غطت تذبذبات عوائد الاستثمارات على جودة التشغيل، فقد تحدث عمليات جني أرباح، خاصة مع التقلبات العالية في أسهم التكنولوجيا.
البيانات الرئيسية:
- إجمالي الإيرادات ونمو AWS سنوياً
- أداء هامش أرباح الإعلانات والتجزئة
- توجيه النفقات الرأسمالية والتدفق النقدي الحر
- عوائد استثمار Anthropic والتمييز بين الأرباح التشغيلية الجوهرية
توصية التداول: في حال تجاوز النتائج التوقعات ووضوح رؤية الطلب، يمكن متابعة فرص بناء المراكز بعد التصحيح؛ أما إذا كانت النتائج فقط ضمن التوقعات أو برز ضغط النفقات الرأسمالية، فيجب توخي الحذر من تقلبات المدى القصير وتجنب الشراء عند القمة. ينبغي تعديل حجم المركز ووقف الخسارة بمرونة وفقاً لقدرة تحمل المخاطر لكل فرد.
إخلاء المسؤولية: المعلومات المذكورة أعلاه للمرجعية فقط وليست نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
يوم عرض IPO يعزز سوق مكاتب الشركات! Anthropic تطلق مجموعة من أدوات الذكاء الاصطناعي، وتواجه Office من Microsoft بشكل مباشر
أطلقت Anthropic منتج Claude Meetings الذي يمكنه الانضمام إلى الاجتماعات عبر الفيديو وتنفيذ المهام بشكل مباشر، حيث يسمح بانضمام Claude كعضو في مؤتمرات Google Meet ويجعله متعاونًا فوريًا بدلاً من أن يكون مجرد مُسجل للاجتماع. تم إطلاق اللوحة البيضاء AI وجدول البيانات الإلكتروني، مع إعلان دعم التعاون الجماعي على Claude Whiteboards وإمكانية إنشاء وتعديل Claude Sheets بواسطة الذكاء الاصطناعي. تم إطلاق منتج تحليل البيانات Claude Data رسميًا، ليتم ربط بيانات المؤسسات بتطبيقات الطرف الثالث. توسعت خسائر سهم Microsoft، حيث تراجع بنسبة تجاوزت ٣٪ في إحدى اللحظات.

تهدف الشركة Anthropic في العرض الترويجي إلى تحقيق هامش ربح تشغيلي طويل الأجل بنسبة 35%، ويخطط المؤسس لجني 1.75 مليار دولار من الاكتتاب العام، بينما تتوقع شركة Goldman Sachs أن تصل الإيرادات إلى 685 مليار دولار بحلول عام 2030.
كشف أحد التنفيذيين في شركة Anthropic في فيديو ترويجي أن الشركة تعتقد أنه على المدى الطويل يمكنها تحقيق هامش ربح تشغيلي معدل بنسبة 35% أو أكثر، وهو أعلى بكثير من نسبة 15% للربع الثالث لهذا العام. تظهر نشرة الاكتتاب أن السبعة الذين شاركوا في تأسيس الشركة يخططون لبيع حوالي 3.38 مليون سهم من أسهم الشركة، فإذا احتسبنا بقيمة متوسطة لسعر الطرح الأولي، سيحصل كل شخص على حوالي 250 مليون دولار نقدًا، مع احتفاظ كل منهم بحصة بقيمة حوالي 18 مليار دولار. تتوقع شركة Goldman Sachs أن تصل إيرادات Anthropic السنوية بحلول عام 2030 إلى ما يقارب 150 ضعف إيراداته في العام الماضي، من بينها 586 مليار دولار من عملاء الشركات و100 مليار دولار من العملاء غير الشركات.

تحديد سعر الاكتتاب العام لشركة Anthropic قريبًا: تتوقع Goldman Sachs أن تتجاوز الإيرادات 685 مليار دولار في عام 2030، وسيحصل سبعة مؤسسين على 1.75 مليار دولار عند الاكتتاب العام
تتوقع جولدمان ساكس أن ترتفع إيرادات Anthropic من 4.6 مليار دولار في عام 2025 إلى 685 مليار دولار في عام 2030، أي بزيادة تفوق 130 مرة، لكن التدفق النقدي الحر سيصبح إيجابياً فقط بحلول عام 2030. وتقدر قيمة الاكتتاب الأولي بحوالي 1.4 تريليون دولار، حيث قام السبعة المؤسسون المشاركون معاً بتحصيل 1.75 مليار دولار من بيع أسهمهم، كل منهم باع أسهماً بقيمة حوالي 250 مليون دولار، أي ما يمثل حوالي 1.5% من حصتهم. ويرى المحللون أن نسبة التحصيل منخفضة ولا تكفي لزعزعة ثقة المستثمرين.
أسعار العملات المشفرة
المزيد


