
تعرض الذهب والفضة لحالة من نقص السيولة، ومدير الصندوق يقول إن الوقت الحالي قد يكون فرصة شراء نادرة الحدوث في العمر

汇通网 3 نوفمبر—— بعد الهبوط الحاد يوم الجمعة الماضية شهدت أسعار الذهب والفضة تعافيًا طفيفًا، مسجلة أسوأ أداء لشهر أكتوبر منذ عام 2008. ترى جين باودن، مؤسسة Baden Capital، أن هذه الجولة تندرج ضمن حالة تدافع السيولة، وبالاستناد إلى تاريخ 2008 و2020، قد تشهد المعادن الثمينة ارتفاعًا كبيرًا بعد تصفية عمليات البيع القسرية. في المدى القصير، ما زال هناك مجال لاستمرار الانخفاض، وقد يوفر الطلب الفعلي في آسيا دعمًا للأسعار، بينما على المدى الطويل سيؤدي ضغط الديون العالمية إلى دفع البنوك المركزية نحو التيسير النقدي، ما يعد لصالح الذهب والفضة.
بعد الهبوط الحاد يوم الجمعة الماضية، شهد الذهب والفضة تعافيًا طفيفًا، وجعل هذا الانخفاض الأخير المعادن الثمينة تسجل أسوأ أداء شهري منذ أكتوبر 2008. قدمت جين باودن (Jen Bawden)، مؤسسة Baden Capital، تقييمًا مختلفًا، حيث ترى أن عمليات البيع الحالية الناجمة عن تشديد السيولة تشكل فرصة نادرة للاستثمار طويل الأجل، لكن هناك مخاطر من استمرار التراجع على المدى القصير.
المنطق الواقعي المتعدد وراء ضغط الذهب والفضة
في الفترة الأخيرة، واصلت البنوك المركزية العالمية تشديد السياسات للحد من التضخم، ما أدى إلى ارتفاع التكلفة البديلة للاحتفاظ بأصول مثل الذهب والفضة التي لا تدر عوائد. ومع عمليات البيع المكثفة في سوق الأسهم الأسبوع الماضي وما ترتب عليه من أزمة سيولة، شهدت المعادن الثمينة خروج رؤوس الأموال بالتزامن مع ذلك. أشارت جين باودن إلى أنه رغم إبقاء الاحتياطي الفيدرالي الأمريكي على أسعار الفائدة دون تغيير الأسبوع الماضي، إلا أن السوق ما تزال تراهن على رفعها في ديسمبر، مما يواصل الضغط على تقييم المعادن الثمينة.
يعاني العديد من المستثمرين الأفراد في السوق من سوء الفهم، فمع التوترات في الشرق الأوسط وارتفاع سعر نفط برنت فوق 113 دولارًا للبرميل، يتساءلون عن أسباب ضعف الذهب والفضة. أوضحت باودن أن تجارة الطاقة تجري بالدولار الأمريكي، وارتفاع أسعار النفط يجبر الدول المستوردة للطاقة على شراء كميات كبيرة من الدولار لاقتناء النفط، مما يعزز الطلب على الدولار ويدفع مؤشره للارتفاع. كما ترفع أسعار النفط المرتفعة من التوقعات التضخمية بشكل مستمر، ما يعزز توقعات التشديد النقدي ويرفع من عوائد سندات الخزانة الأمريكية، ويزيد من الضغط على أسعار الذهب والفضة.
جولة الهبوط الحالية تمثل مثالًا نموذجيًا على صدمة المارجن عبر الأصول، حيث تقوم المؤسسات الكبرى خلال انهيار الأسواق عالية المخاطر ببيع الأصول الأكثر سيولة أولًا للحصول على السيولة النقدية، وغالبًا ما تكون المعادن الثمينة ضمن هذه الأصول بسبب سهولة تسييلها. يوم الجمعة الماضي، انخفض مؤشر S&P500 بنسبة 2%، وهو أكبر تراجع يومي له منذ أوائل يونيو، مما زاد من حدة تقلبات السوق وضغط النزول على المعادن الثمينة.
مراجعة أزمات السيولة التاريخية: غالبًا ما تعقب الانخفاض الحاد موجة صعود كبيرة
قارنت جين باودن بين نمط السوق في أكتوبر 2008 ومارس 2020 خلال أزمتي السيولة، حيث شهدت أسعار الذهب والفضة تراجعًا حادًا بالتوازي مع الأسهم في بداية كل أزمة. بعد إفلاس Lehman Brothers في 2008، شهد الذهب تراجعًا بنحو 29% من أعلى مستوياته في مارس من نفس العام، بينما تجاوز هبوط الفضة 50%؛ وفي مرحلة الذعر بالسوق في مارس 2020، تراجع الذهب بنحو 10% خلال بضعة أيام، وانخفضت الفضة بنحو 35%.
لكن بعد تصفية عمليات البيع القسرية الناتجة عن الإغلاق الإجباري للمراكز المالية، شهدت المعادن الثمينة موجة صعود قوية. ففي أعقاب أزمة 2008، ارتفع الذهب بنحو 170% حتى أغسطس 2011، فيما ارتفعت الفضة حتى قاربت 50 دولارًا للأونصة؛ وبعد هبوط مارس 2020، سجل الذهب أعلى مستوياته التاريخية في أغسطس من نفس العام بزيادة تصل إلى 39%، وقفزت الفضة بنسبة 150%. ترى باودن أن هيكل السوق الحالي مشابه جدًا لهاتين الفترتين التاريخيتين، ويعد بيعًا قسريًا في مرحلة فراغ السيولة وليس تحولًا جذريًا في العوامل الأساسية.
مخاطر قصيرة الأجل ما تزال قائمة، والطلب الفعلي في آسيا يوفر دعمًا قاعديًا
في الوقت نفسه، تحذر جين باودن المستثمرين من التسرع في زيادة مراكز الشراء قبل تكوين قاع مستدام، إذ لا يزال هناك احتمال لمواصلة انخفاض أسعار الذهب والفضة. وأشارت إلى أنها وضعت أوامر محدودة لشراء أسهم التعدين على دفعات في حال تراجعت بنسبة 20% إلى 30% إضافية.
من المتوقع أن يوفر الطلب الفعلي في آسيا دعمًا معينًا للفضة، حيث تراهن باودن على قوة الطلب الفعلي على المعادن الثمينة في الدول الآسيوية الكبرى وتعتبره مصدر دعم ثابت للأسعار في القاع.
محور المدى الطويل: ضغط الديون العالمية سيؤدي في النهاية إلى التيسير النقدي
تتمحور رؤية جين باودن طويلة الأجل حول قضية الديون السيادية العالمية، حيث ترى أنه من الصعب تحمل مستويات الديون العالمية العالية في بيئة أسعار الفائدة المرتفعة لفترة طويلة، فاستمرار ارتفاع الفائدة يضعف مرونة القطاع المصرفي والاقتصاد الحقيقي. وعندما يصل ضغط الديون إلى نقطة حرجة، ستضطر البنوك المركزية العالمية إلى تغيير مسارها وتطبيق سياسات نقدية توسعية. عندها ستتراجع قوة الدولار وسيشهد رأس المال تدفقًا كبيرًا نحو الذهب والفضة كأصول مادية صلبة، مما يطلق موجة صعود جديدة.
الخلاصة
على المدى القصير، لا يزال الدولار وتوقعات رفع الفائدة يشكلان قوة ضغط رئيسية على الذهب والفضة، ولم تتبدد مخاطر السيولة بالكامل؛ لكن من منظور طويل الأجل، تزرع أزمة الديون محفزًا إيجابيًا مستدامًا للمعادن الثمينة، ويحتاج المستثمرون للتمييز بين البيع القسري قصير الأجل ونقاط التحول في الاتجاه طويل الأمد.
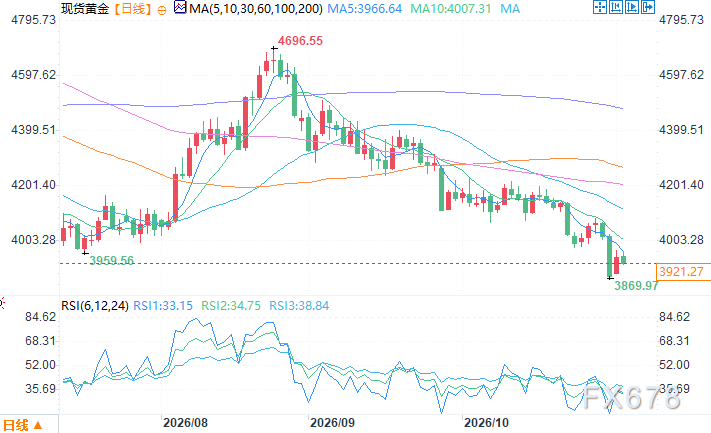
الرسم البياني اليومي للذهب الفوري المصدر: 易汇通
توقيت شرق آسيا، 3 نوفمبر 14:59 سعر الذهب الفوري 3912.27 دولار للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
 VIPاستراتيجية أسبوعية AMD الأمريكية

VIPاستراتيجية أسبوعية Lumentum
أسعار العملات المشفرة
المزيد


