
Morgan Stanley: Niyə yaddaş almaq CPU almaqdan daha yaxşı risk/mükafat nisbətinə malikdir?

AI agentlərinin dalğası CPU tələbinin sürətlənməsini artırır, lakin Morgan Stanley hesab edir ki, birbaşa Intel və ya AMD-yə yatırım etməkdənsə, Micron və SanDisk kimi yaddaş səhmələri vasitəsilə bu tendensiyanı tutmaq daha yaxşı risk-gəlir nisbəti təqdim edir.
Fırtına Ticarət Platformasına görə, Morgan Stanley 20 aprel tarixində yaydığı yarımkeçirici sənaye hesabatında qeyd edir ki, Intel-in server yol xəritəsi ilə bağlı yaxın dövrdəki çətinliklər və foundry strategiyasındakı qeyri-müəyyənliklər, AMD səhm qiymətinin əsasən GPU deyil CPU arqumentlərindən təsirlənməsi birbaşa CPU səhmələrinə yatırım məntiqini daha mürəkkəb hala gətirir.
Eyni zamanda bildirilir ki, yaddaş yalnız CPU tələbindəki sürətlənmənin birbaşa faydalanaçısı deyil, həm də HBM və müəssisə səviyyəli bərk vəziyyətli disk (eSSD) tələbində partlayış kimi bir neçə struktur artım tendensiyasından da faydalanır.
Hipermiqyaslı bulud xidməti təminatçıları üçün məlumat mərkəzi yaddaş tələbi ən azı 2027-ci ilin sonuna qədər sıx olaraq qalacaq və təchizat boşluğu hələ də erkən mərhələdədir. Eyni zamanda, yaddaş təchizatçıları ilə müştərilər arasında uzunmüddətli satınalma müqavilələri sürətlə həyata keçirilir və bu, əhəmiyyətli avans pul axını yaradacaq.
CPU tələbi sürətlənir, lakin birbaşa faydalanma yolunda mürəkkəblik var
CPU üzrə uzunmüddətli artım proqnozu təqribən 30%-40% civarındadır ki, bu da tarixi orta səviyyədən yüksəkdir, lakin bazarın GPU artım gözləntilərindən hələ də aşağıdır.
Təchizat tərəfində, Intel-in istehsal gücü aydın şəkildə kifayət etmir. Tələbin sürətlənməsi və təchizat məhdudiyyətləri paralel getdiyindən, ümumi tendensiyanın miqyasını dəyərləndirmək daha çətindir.
Daha önəmlisi odur ki, hər iki Intel və AMD üçün server biznesi gəlirlilik perspektivinin əsasını təşkil edir, lakin hər iki şirkətin səhm dəyərləndirmə istiqaməti yalnız server CPU sahəsinə əsaslanmır — Intel-in investisiya mövzusu daha çox foundry üzərində cəmlənib, AMD-nin isə uzunmüddətli hekayəsi əsasən GPU ilə əlaqəlidir.
Bu reallıq "CPU bazarında yüksəliş varsa, CPU səhmələrini almaq lazımdır" kimi sadə yanaşmanı işləməz edir.
Intel: Server qiymət artımı məntiqi həqiqi, lakin yol xəritəsində risklər qalır
Intel-in hədəf qiymətinin artırılmasının səbəbi: serverlərin orta satış qiymətində (ASP) artım və satış həcminin yüksəlməsi. Proqnozlara görə, 2026-cı ildə Intel-in Data Center and AI (DCAI) bölməsinin gəliri təxminən 21,8 milyard dollar olacaq, illik artım 30%-ə çatacaq, burada server bölməsinin satış həcmi 14% artacaq və ASP 20% yüksələcək.
Ancaq Intel-in həqiqətən AMD-dən bazar payı alma ehtimalı aşağıdır. Onun yeni nəsil server məhsulu Diamond Rapids-də qeyd edilən ciddi çatışmazlıqlar birbaşa sənaye kanallarından mənfi rəylərlə vurğulanır.
AMD-nin Venice platforması isə "aydın əhəmiyyətli irəliləyiş" sayılır və TSMC-nin N2 texnologiyası ilə hazırlanır, təchizat məhdudiyyətləri yoxdur ki, bu da Intel-in öz zavodları vasitəsilə pay qazanması məntiqini zəiflədir.
Eyni zamanda, Intel-in fərdi kompüter (PC) biznesinin təzyiqlə qarşılaşması gözlənilir, proqnoza görə 2026-cı ildə masaüstü kompüter gəliri illik 16%, noutbuk gəliri isə 8% azalacaq. Bunun əsas səbəbi GPU qiymət artımı nəticəsində DIY bazarının kiçilməsi və AMD-nin davamlı bazar payı artımıdır.
Bundan əlavə, Intel-in foundry biznesinin uzunmüddətli perspektivinə şübhə ilə yanaşılır və foundry-də müsbət DCF əldə etmək hələ də "uzaq perspektiv" sayılır, baxmayaraq ki, Terafab əməkdaşlığına müəyyən diqqətlə yanaşılır.
AMD: Məhsul liderliyi aydın, lakin GPU əsas səhm dəyəri katalizatorudur
AMD server CPU bazarında daha güclü məhsul təklif edir və CPU bazarının yüksəlişindən daha böyük fayda görəcək, onun ümumi CPU bazarında bazar payını genişləndirəcəyi və Venice platformasının bu üstünlüyü gücləndirəcəyi gözlənilir.
Lakin, AMD səhm qiymətində əsas dilem məsələ bundadır ki, 2030-cu il gəlir hədəfinin böyük hissəsi GPU-dan gələcək, buna görə də səhm qiymətinin əsas istiqaməti GPU biznesinin yaxşılaşmasından asılıdır.
Son rübün təcrübəsi də bu yanaşmanı təsdiqləyir — server biznesi illik yaxşı nəticələr göstərmişdi, amma bazar diqqəti GPU-da olduğundan, səhm qiymətində yenə də ciddi azalma oldu.
Ümumi gəlirlik baxımından isə idarəçilik birinci rübdən sonrakı trendlə bağlı ehtiyatlı ifadə işlədib, çünki AMD-nin bəzi CPU-ları GPU ekosistemini inkişaf etdirmək üçün ayırması lazım olacaq – bu isə məqsədyönlü endirim təzyiqləri yaradaraq ümumi gəlirliliyin artımını məhdudlaşdıra bilər.
Yaddaş səhmələri: aşağı dəyər, çoxsaylı fayda, ən optimal risk-gəlir nisbəti
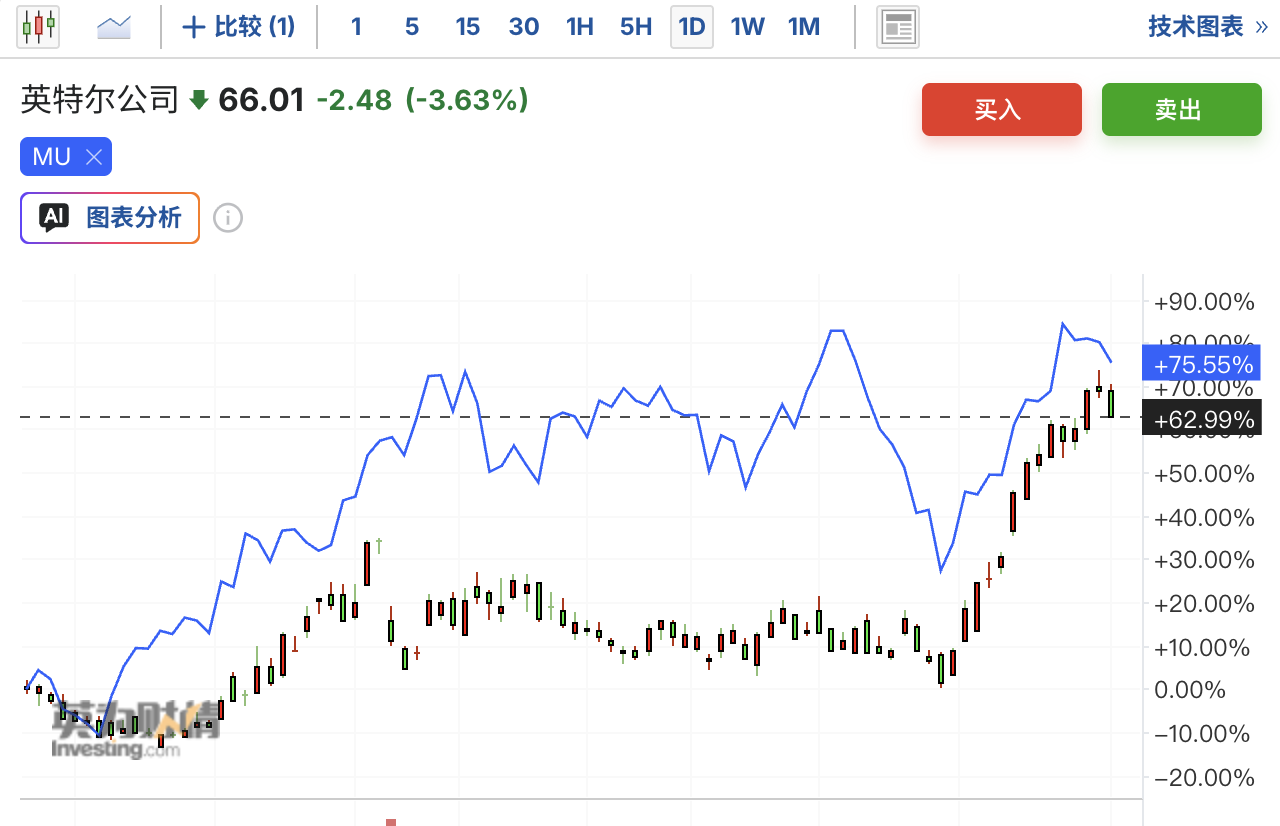
Micron və SanDisk – CPU və AI tələbi trendlərini izləmək üçün ilk seçim səhmələrdir; əsas səbəb dəyər üstünlüyüdür. Hesabata görə, 2026-cı il proqnozları əsasında MU və SNDK səhmələri hal-hazırda müvafiq olaraq təxminən 5,7 və 11,5 dəfə gəlir əmsalı ilə ticarət olunur və gələcək artım potensialı aydındır.
Tələbtərəfli olaraq, hipermiqyaslı bulud şirkətləri ən azı 2027-ci ilə qədər məlumat mərkəzi yaddaşı tələbatını ödəyə bilməyəcək; təchizat və tələb arasındakı boşluq hələ çox erkən mərhələdədir.
Spot qiymətlərində bəzən görsənən zəifləmənin (məsələn, pərakəndə yan bazar modulları) məlumat mərkəzi tərəfindəki struktur çatışmazlıqlara aidiyyəti olmadığı və göstərici kimi qəbul edilməməsi bildirilib.
Uzunmüddətli müqavilələrlə bağlı olaraq, bu il (böyük miqdarda pul axını və təxirə salınmış gəlir şəklində) avans ödəmə müqavilələrinin faktiki icrasında açıq sübutlar görünəcəyi gözlənilir.
Micron üçün target qiyməti 520 dollar, SanDisk üçün isə 690 dollar olaraq qalır, hər ikisi üçün artırmaq tövsiyəsi davam edir. AI agentlərinin CPU tələbində sürətlənməyə təsir edəcəyi qənaəti əsasında, yaddaş səhmələri ən yaxşı risk-gəlir nisbəti təqdim edir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Mənfəət dövrünə qarşı çıxmayın! ABŞ fond bazarı bu il 8000 nöqtəni keçəcək?
Jefferies-in proqnozuna görə, süni intellektə (AI) sərmayə yatırımlarının artımı və müəssisələrinin gözləniləndən yüksək gəlirləri S&P 500 indeksini 2026-cı ilin sonuna kimi 8000-ə qaldıracaq, və 2027-ci ildə isə daha da yüksələrək 9000-ə çatacaq. AI-nin mənfəət artımı artıq “yeddi nəhəng” şirkətdən bütün bazara yayılıb. Bu il S&P 500-ün səhmlərinə görə gəlirin (EPS) 35% artacağı gözlənilir və bu, konsensusdan xeyli çoxdur — 1995-ci ildən bəri ən güclü mənfəət super-tsiklidir! Yeganə real təhdid: ABŞ dövlət istiqrazlarının gəlirlərinin davamlı yüksəlməsi dəyərləndirilmənin azalması riskini artıra bilər.
"Dayanıqlı öyrənən" AI yaddaşın "tələb artıqlığı"nı 2031-ci ilə qədər uzadacaq?
Citigroup-in fikrincə, süni intellektin təkcə təlim və çıxarış mərhələsindən “davamlı öyrənmə” dövrünə keçməsi ilə, HBM, server DDR5 və müəssisə səviyyəli SSD-nin (eSSD) tələbi 2027-ci ildən etibarən eyni anda partlayış şəkildə artacaq. Tələbin sürətlə yüksəlməsi ilə yanaşı, təklif tərəfi HBM istehsal gücünün məhdudiyyətləri və texnologiya dəyişikliyinin yavaşlaması ilə çətinlik çəkir; istehsal genişlənməsi tələbdən xeyli geridə qalır və təklif-tələb disbalansı 2031-ci ilə qədər davam edəcək.
Hollywood "film production return" planlaşdırılır! ABŞ iqtisadiyyatı "yumşaq eniş" ilə 249.1 milyard dollar dəyərində film təşviqi planı hazırlanır
Bir araşdırmaya görə, federal hökumətin film və televiziya istehsalına verdiyi təşviqlər 2035-ci ilə qədər ABŞ iqtisadiyyatına 249,1 milyard dollar gəlir gətirəcək və 143,500 tam ştatlı iş yeri yaradacaq. ABŞ Film Assosiasiyası artıq Hollivud ittifaqları ilə əməkdaşlıq edərək, Britaniya və Avstraliya kimi bazarlarla daha yaxşı rəqabət apara bilmək üçün milli təşviqlər uğrunda bir kampaniya başladıb.


