
ABŞ dövlət istiqrazları artıq dibə çatıb? Goldman Sachs ticarət bölməsinin rəhbəri: Uzunmüddətli istiqrazlar “hələ də tamamilə maraqsızdır”

Amerika Birləşmiş Ştatlarının dövlət borc bazarı bir neçə təzyiqin üst-üstə düşməsi ilə üz-üzədir. Uzunmüddətli dövlət borcu gəlirliliyi davamlı olaraq yüksəlir, alış tələbi bir türlü formalaşmır və obligasiya ilə səhm bazarları arasındakı ayrılıq daha çox diqqət cəlb edir.
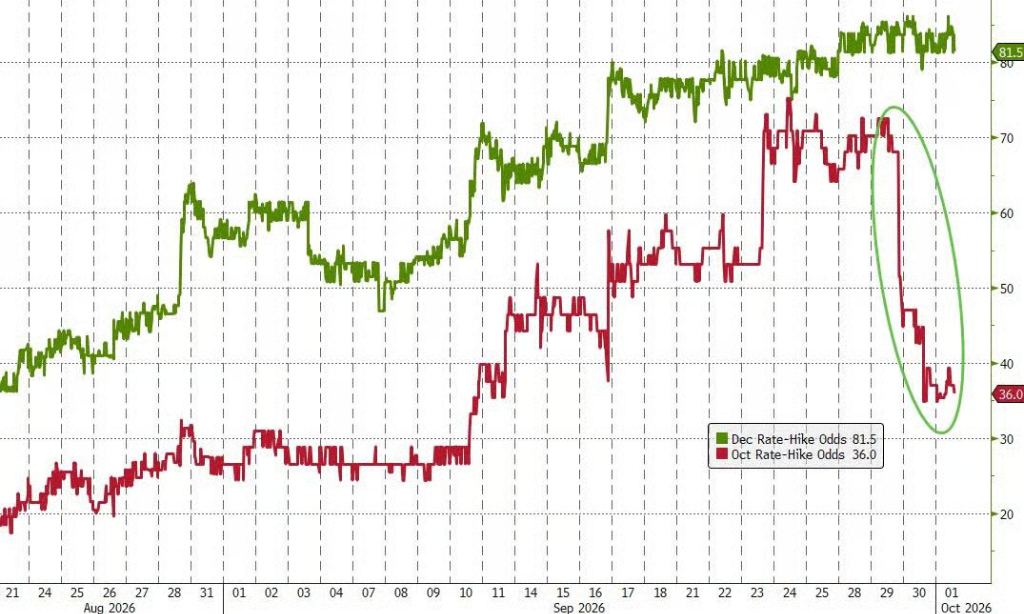
Goldman Sachs ticarət platformasının rəhbəri Rich Privorotsky açıq şəkildə bildirir ki, uzunmüddətli ABŞ dövlət borcu “hələ də tamamilə heç kim tərəfindən alınmır”.Son PCE məlumatı gözləntilərdən aşağı çıxsa da və oktyabrda faiz artımının ehtimalını azacıq azaltsa da, bu, uzunmüddətli borcun gəlirlilik trendinə demək olar ki, heç bir real təsir göstərmir — qısamüddətli faizlərin artımı gözləntiləri demək olar ki, artıq tamamilə nəzərə alınıb və hazırda əsl təzyiq hələ də gəlirlilik əyri qrafikinin uzaq ucunda cəmlənir.
Eyni zamanda, uzunmüddətli borclarda gözlənilən volatillik də qısamüddətli faiz bazarının narahatlığından aydın şəkildə ayrılıb, Privorotsky ümumiləşdirir: “Bu vəziyyətin tezliklə sakitləşməsi lazımdır.”
Gəlirliliyin sürətlə artması tarixi məlumatlara əsaslanan bir neçə risk siqnallarını aktivləşdirir.BNP Paribas CIB-dən Florian Roger bildirib ki, ABŞ 10 illik dövlət borcu gəlirliliyində 5.5%-i əsasolaraq səhm bazarı üçün real təzyiqin sərhədi kimi qəbul edir və qeyd edir ki, “biz artıq bu həddə yaxınlaşmışıq, həmin səviyyədə səhm qiymətləri həddindən artıq yüksək görünməyə başlayacaq”.
Bloomberg makro strategiyası üzrə Simon White isə xəbərdarlıq edir ki, investorlar səthdə görünən aşağı qiymətə aldanmamalıdırlar — ABŞ borclarının tarixi trendinə baxsaq, gəlirlilik hələ dibə çatmamış ola bilər.
Uzunmüddətli ABŞ borclarında alış yoxdur, bazar hələ bərpa olunmayıb
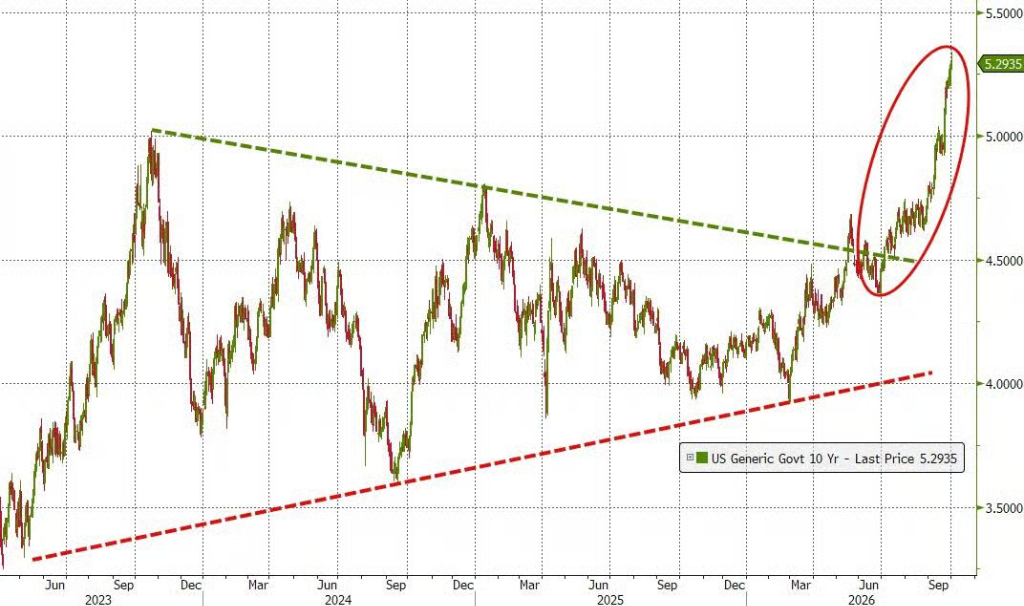
10 illik ABŞ borcu gəlirliliyi 5.34% səviyyəsinə çatıb, lakin bu rəqəm hələ də nəzərəçarpacaq alış əlaməti yaratmayıb.Çoxlu göstəriciləri nəzərə alsaq, ABŞ borcu bazar qiyməti artıq müəyyən cəlbediciliyə sahib olsa da, bazar müşahidəçiləri hələ də ehtiyatla davranır.
Bloomberg makro strateqi Simon White analizində göstərir ki, ABŞ 10 illik borcu gəlirliliyinin Amerika nominal ÜDM-i və Almaniyanın 10 illik borcu gəlirliliyi ortalamasına müqayisədə, pandemiya və qlobal maliyyə böhranı kimi xüsusi dövrlər çıxarılarsa, tarixi trend çox oxşardır, lakin hazırda ABŞ borcu gəlirliliyi bu orta göstəricidən nəzərəçarpacaq dərəcədə yüksəkdir.
Eyni zamanda, 10 illik gəlirlilik, qlobal Mərkəzi Bankların faiz artırım ritmi, gəlirlilik əyrisi, neft qiymətləri və siyasət faizləri ilə qurulmuş ədalətli dəyər modelindən 60 baza bəndi daha çoxdur, amma xarici və yerli alış hələ də aydın bir şəkildə bazara daxil olmayıb.
Səhm və obligasiya nisbi dəyəri də oxşar siqnallar verir. Son 12 ayda səhm gəliri ilə 10 illik ABŞ borcu gəlirliliyi arasındakı fərqlə ölçülən səhm risk premyası 20 ildən artıq müddətdə ən aşağı səviyyəyə düşüb ki, bu da səhm bazarının obligasiyalara nisbətdə cəlbediciliyi tarixdə ən aşağı həddə olduğunu göstərir. Hətta irəliyə dönük qazanc hesablaması ilə də bu göstərici 2025-ci ilin tarixi minimumuna yaxındır.
White qeyd edir ki,müddət premyası çıxarılaraq düzəldilmiş gəlirlilik daha ədalətli müqayisə verir, ABŞ borcu bu göstərici ilə hələ də cəlbedici qalır, lakin üstünlük artıq daralıb.
Tarixi orta göstəricilərin bərpası göstərir ki, həddindən artıq satış hələ yoxdur
Yuxarıda qeyd olunan qiymət göstəriciləri ABŞ borcu nisbi ucuzluğunu əks etdirir, White tərəfindən istifadə olunan daha sadə analiz çərçivəsi — ABŞ borcunun illik qlobal gəlirinin tarixi orta göstəricilərə bərpası — daha ehtiyatlı siqnallar verir.
Bu çərçivə göstərir ki, ABŞ borcunun illik gəliri uzun müddət orta göstəricilərin ətrafında dəyişir və azalma dövründə adətən orta göstəricidən aşağı həddə satışa səbəb olur. Hazırda, borcun illik gəliri trend orta göstəriciyə yaxınlaşıb, lakin tarixi məlumatlar bu mövqenin mütləq dib olduğunu göstərmir.Əlli ildən çox tarixi məlumatlara əsasən, son altı ayda gəliri davamlı azalarkən orta göstəriciyə yaxınlaşdığı hallarda, təxminən dörd də üç halda üç ay sonra gəlir əlavə olaraq daha da azalır.
Real gəlirlilik trendi də bu rəyi dəstəkləyir. Bu dəfə nominal gəlirliliyin yüksəlməsi əsasən real gəlirlilikdən qaynaqlanır, inflyasiya balansı nisbətən yumşaq olub.White tərəfindən qurulan 10 illik real gəlirlilik qabaqlayıcı göstəriciləri, əlavə likvidlik, qlobal Mərkəzi Bank faiz artırımı və Federal Reserve siyasət faizi kimi faktorları birləşdirib göstərir ki, real gəlirlilikdə daha da artım üçün potensial var. Bu göstəricinin real gəlirlilikhə qarşı qabaqlama dövrü təxminən üç-dörd ay olur.
Maliyyə təzyiqi və likvidlik riski diqqətdən kənarda qala bilməz
Potensial alışçılar bazara daxil olmadan əvvəl ABŞ-ın ciddi maliyyə vəziyyətilə üzləşməlidirlər.
Əsas inkişaf etməkdə olan və inkişaf etmiş iqtisadiyyatlar arasında, ABŞ-ın büdcə kəsiri ÜDM-ə görə dünyada ən yüksək səviyyələrdədir, yalnız Braziliya, Polşa, Macarıstan və Kolumbiyadan geri qalır.Faiz xərcləri çıxılarsa, ABŞ-nın təməl büdcə kəsiri də yenə dünyada birinci yerdədir, İngiltərə ilə bərabər, maliyyə təzyiqi nəzərəçarpacaq dərəcədə yüksəkdir.
Gəlirlilik davamlı yüksəldikcə, bazar riski də öz-özünü gücləndirə bilər. Gəlirliliyin artması volatilliyi artırır, bu isə təminat tələblərinə və borclanma risk hədlərinə təsir edir və tarixi olaraq volatilliyin yüksəlməsi dövlət borcu bazarının likvidliyinin pisləşməsi ilə müşayiət olunur.
White əlavə edir ki,10 illik gəlirlilik davamlı olaraq 5.25%-5.50% və ondan yuxarı həddə qalarsa, ABŞ borcu ilə səhm bazarı arasındakı korrelyasiya tarixdə tez-tez müsbət olub və nəticədə ABŞ borcu portfel üçün hedcinq aləti kimi cəlbediciliyini daha da zəiflədir.
Hökumət müdaxiləsi gözləntiləri artır, lakin bu alış üçün əsas deyil
Bəzi təzyiqlər fonunda bazarda siyasət müdaxiləsi gözləntiləri də artır. Məlumata görə, ABŞ Maliyyə Nazirliyi bu həftə Jefferies şirkətinin baş bazar strateqi David Zervos-u məsləhətçi olaraq işə götürüb, və bu addım təsadüfi deyil.Zervos müsahibədə bildirib ki, Maliyyə Nazirliyi borcun müddətini idarə etmək səlahiyyətini yenidən ələ alır və “bu prosesin necə inkişaf edəcəyinə diqqətlə nəzarət edilməlidir” deyə vurğulayıb.
Lakin White xəbərdarlıq edir ki, hökumət müdaxiləsi gözlənilən olsa belə, alış üçün yetərli əsas olmur.Bazar hökumətin “tam təminat verəcək” gözləntisi formalaşarsa, investorlar nə satış, nə də alışda rahat qərar verə bilmir və ikili dilemma yaşanır, ehtiyatlı davranmaq lazımdır.
Hazırda ABŞ borcu bazarının əsas problemi ondadır ki: qiymətləndirmə artıq müəyyən qədər yaxşılaşıb, amma texniki, maliyyə və likvidlik tərəfdən bir neçə məhdudiyyət hələ qorunub, gəlirlilik həqiqətən dibə yaxınlaşıbmı, bunu təsdiqləmək üçün əlavə araşdırmaya ehtiyac var.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Kənd təsərrüfatı xaricində məşğulluq gözləniləndən xeyli aşağı oldu! ABŞ-da avqust ayında əlavə iş yerləri 29 min, gözlənilən isə 90 min idi. ABŞ dövlət istiqrazlarının gəlirliliyi aşağı düşdü, ABŞ səhmlərinin fyuçersləri isə yüksəldi.
ABŞ-da sentyabr ayında qeyri-kənd təsərrüfatı məşğulluğu cəmi 29 min artıb, bu isə gözlənilən 90 mindən xeyli aşağıdır, işsizlik səviyyəsi avqustdakı 4.1%-dən azacıq artaraq 4.2%-ə çatıb. Məlumat açıqlanandan sonra Fed-in oktyabrda faiz dərəcəsini artırma ehtimalı 22%-dən 17%-ə düşüb, ilin son iki iclası üçün ümumi faiz artımı gözləntisi təxminən 21 baza punktuna enib. İki illik ABŞ dövlət istiqrazının gəlirliliyi bir gün ərzində 10 baza punktu aşağı düşüb, S&P 500 fyuçersləri isə 0.8% artıb. İqtisadçılar bu zəifliyi əmək bazarında əsaslı dəyişikliklərlə deyil, mövsümi düzəliş faktorlarının səhv təsiri ilə əlaqələndirirlər.
Nvidia yeni rekordlara imza atdı, AI hesablama gücü və texnologiya mövzusu böyük bir geri dönüş etdi! Qeyri-kənd təsərrüfatı yalnız 29,000 artdı + neft qiymətləri düşdü, Federal Rezervin faiz artırımı ehtimalı xeyli azaldı
Ümumi olaraq, qeyri-kənd təsərrüfatı sektoru soyuyur, neft qiymətləri düşür və bu, AI hesablama qabiliyyəti aksiyaları və daha geniş şəkildə DCF modelinin məhz aşağı tərəfi soyuyan qiymətləndirmə sisteminə əsaslanan qlobal texnologiya aksiyaları üçün "qiymətləndirmə rahatlama pəncərəsi" açır.


