
Oktyabrda qızılın kəskin ucuzlaşmasının arxasında: neft qiyməti qiymətə nəzarət edir, Goldman Sachs 19,5 milyard dollarlıq spekulyativ vəsaitlərin çıxarılmasını açıqladı

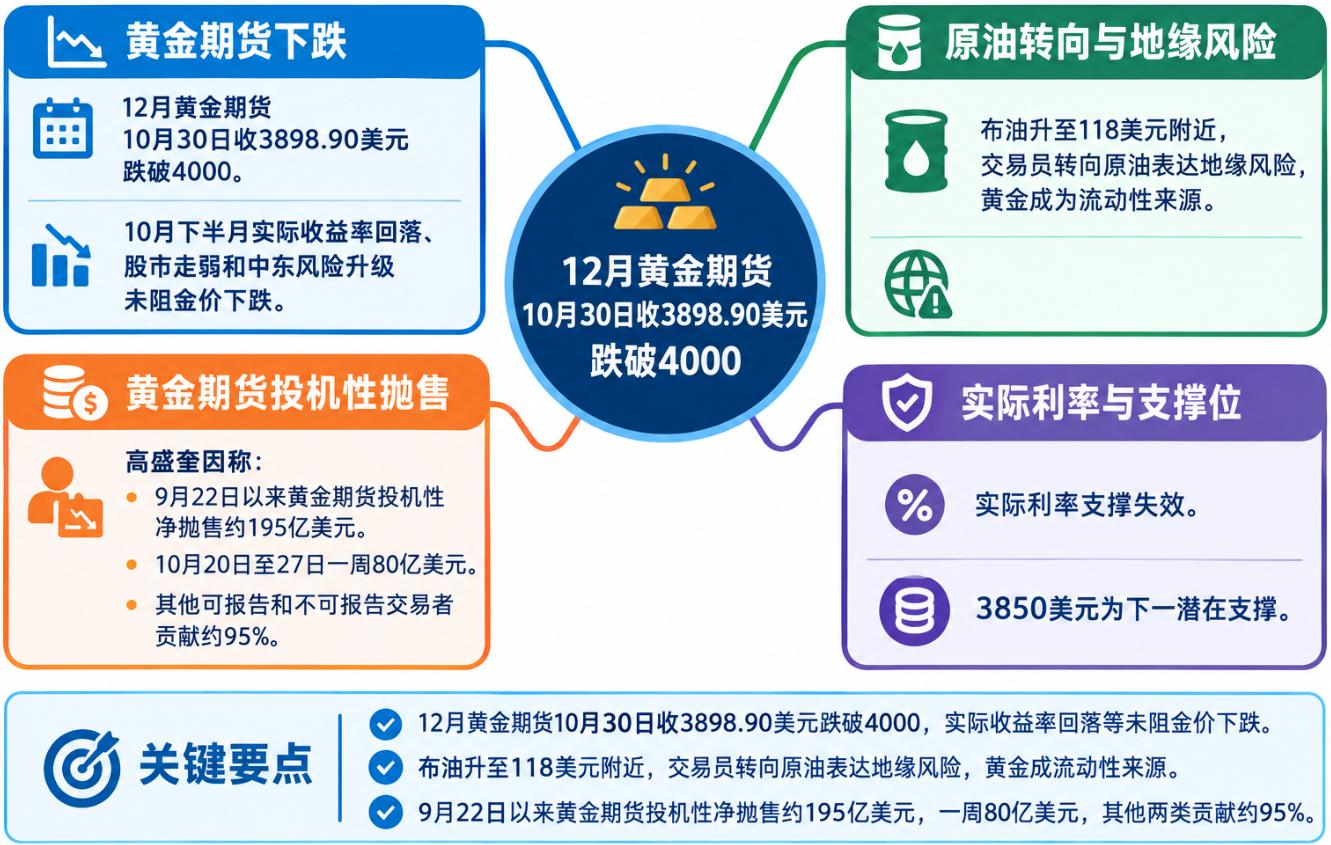
Dekabr ayı üçün çatdırılması nəzərdə tutulan qızıl fyuçersləri 30 oktyabr tarixində 3898.90 dollar qiymətində bağlandı və 4000 dollar sərhədini aşdı. Oktyabrın ikinci yarısında, qızıl və ənənəvi riskdən qoruyan aktivlərin performansı açıq şəkildə bir-birindən ayrıldı: ABŞ-da real gəlirlər aşağı düşdü, səhm bazarı zəiflədi, Yaxın Şərqdə hərbi münaqişələrin yenidən artması riski yüksəldi, lakin bu faktorların heç biri qızıl qiymətinin enməsini dayandıra bilmədi.
Bu satış dalğasının arxasında, bazar ticarət məntiqi dəyişir. Brent neft fyuçersləri 118 dollar ətrafında yüksəldi, geosiyasi risk premiumu neft fyuçersləri əyrisi boyunca uzaq tarixli kontraktlara yayıldı, getdikcə daha çox treyder müharibə riskini birbaşa neft alaraq ifadə etməyə üstünlük verir, qızıl almaq əvəzinə.
Eyni zamanda, Goldman Sachs analitiki Robert Quinn-in Amerika Əmtəə Fyuçersləri Ticarəti Komissiyasının (CFTC) mövqelərinin təhlilinə əsasən, 22 sentyabrdan başlayaraq, qızıl fyuçerslərində təxminən 19.5 milyard dollar spekulyativ xalis satış qeydə alınıb. Yalnız 20-27 oktyabr həftəsində satış həcmi 8 milyard dollara çatdı.
Ən çox diqqət çəkən məqam isə vəsaitlərin mənbəsidir. Son satış dalğasında, digər hesabat verən treyderlər (Other Reportables) və hesabat verməyən treyderlər (Non-Reportables) satışların təxminən 95%-ni təşkil edib, digər kateqoriyalarda ümumi uzun mövqelər hələ də tarixi zirvədədir.
Neft qiyməti qızılı əvəz edir və geosiyasi risklərin əsas ticarət vasitəsinə çevrilir
Qızılın oktyabr ayındakı qeyri-adi performansına ilk növbədə neft bazarından izahat tapmaq lazımdır.
Yanvar çatdırılması üçün Brent neft fyuçersləri bir müddət 118 dollar ətrafında dalğalandı, bu isə Yaxın Şərqdə hərbi konfliktlərin yenidən artması riskinin bazarda daha yüksək premiuma çevrildiyini göstərir. Burada diqqət çəkən yalnız neft qiymətləri deyil, eyni zamanda bu premiumun daha uzaq tarixli kontraktlara keçmə tendensiyasıdır.
Müharibə risk premiumu yaxın çatdırmalı kontraktdan uzaq tarixli kontraktlara yayıldıqda, bazar artıq yalnız qısa müddətli təchizat kəsilməsindən narahat olmur, daha uzun müddətli təchizat pozuntusu, hərbi eskalasiya və logistik qeyri-müəyyənlik ehtimalını da nəzərə alır.
Bu dəyişiklik investorların geosiyasi riski ifadə etmə üsuluna da təsir edir. Treyderlər getdikcə daha çox birbaşa neft alırlar və qızılı likvidlik mənbəyi kimi istifadə edirlər. Onlar qızıl sataraq digər investisiya mövqelərini maliyyələşdirə, marja tələblərini ödəyə və ya portfelin ümumi riskini azalda bilərlər.
Baxmayaraq ki, Fars körfəzində real neft daşımaları faktiki olaraq normallaşıb, neft bazarı hələ də Yaxın Şərqdə hərbi eskalasiya riskinə əhəmiyyətli bir premium qiymətləndirir.
Bununla yanaşı, Brent və qiymətli metallar arasında əks əlaqə getdikcə nəzərəçarpır. Keçmişdə geosiyasi gərginlik adətən kapitalın qızıl və gümüşə yönəlməsinə səbəb olurdu; lakin oktyabrın ikinci yarısında, neft qiymətləri artsa da, qiymətli metallar təzyiq altında qalırdı.
Bazar göstəriciləri göstərir ki, əgər bu münasibət davam edərsə, Brent qiyməti 10% yüksəldikdə qızıl təxminən 4% enə bilər. Bu, son bazar performansı müşahidəsinə əsaslanan bir ehtimaldır, hər zaman ticarət qaydası kimi avtomatik tətbiq oluna bilməz. Xüsusilə, artıq neft qiymətlərində çoxlu geosiyasi risk premiumu əksini tapdıqda, korrelyasiya əsas mühit dəyişdikdə tez tərsinə çevrilə bilər.
Bu, həmçinin izah edir niyə qızıl Yaxın Şərqdəki cari gərginlikdə ənənəvi riskdən qoruyan aktiv kimi özünü göstərmir. Neft tədricən bazarda geosiyasi risklərin əsas ölçü vasitəsinə çevrilir, qızıl isə müəyyən treydlərdə likvidlik üçün və risk mövqelərinin yenidən tənzimlənməsi aləti kimi istifadə olunur.
Bununla belə, neft qiymətlərindəki dəyişikliklər qızılın enməsini yalnız qismən izah edir. Əslində daha dəqiq araşdırılmalı olan məsələ kimlərin əsas qızıl satışçısı olmasıdır.
Beş həftə ərzində 19.5 milyard dollar xalis satış, əsas qüvvə ənənəvi hedc fondlarından kənardakı vəsaitlərdir
Quinn “Qızıl fyuçersləri: ardıcıl beş həftə spekulyativ satış" adlı hesabatında 27 oktyabr tarixinədək olan CFTC treyder mövqeləri məlumatlarını təhlil edib.
Məlumatlar göstərir ki, 22 sentyabrdan başlayaraq qızıl fyuçerslərində təxminən 19.5 milyard dollar spekulyativ xalis satış baş verib. Xüsusilə 20-27 oktyabr statistik həftəsində, idarə olunan fondlar (Managed Money), digər hesabat verən və hesabat verməyən treyderlər cəmi 8 milyard dollarlıq mövqedən çıxıblar.
Bu 8 milyard dolların 5.2 milyardı mövcud mövqeləri bağlamaqdan, digər 2.8 milyardı isə yeni açılmış qısalıq mövqelərdən yaranıb.
İki fərq çox önəmlidir. Birincisi, investorların mövcud mövqelərdən çıxmasını ifadə edir, ikincisi isə bir qisim vəsaitin aktiv şəkildə qızılda ayı mövqeyinə keçdiyini və bu artım sonrası qazanc götürməyə yönəlmədiyini göstərir.
Bir unsiya üçün təxminən 4000 dollar qiymətlə hesablandıqda, 19.5 milyard dollar təxminən 150 ton qızılın nominal mövqesinə bərabərdir. Lakin bu, fyuçers bazarının nominal dəyəridir və bazarda faktiki olaraq 150 ton fiziki qızıl satıldığı anlamına gəlmir.
Mövqe dəyişikliklərinə görə, spekulyativ qızıl mövqeləri sentyabrda qiymət artdığı dövrdə sürətlə toplanıb, daha sonra qiymət geri çəkildikcə mövqelər də tez çevrilib.
Ən təəccüblü olan satışçıların strukturudur.
Bazar adətən ilk olaraq hedc fondlarına, əmtəə ticarət məsləhətçilərinə (CTA) və qaldıraçdan istifadə edən makro ticarət hesablarına diqqət edir. Bu vəsaitlərin bazarın impulsunu qırdığı, qiymətlər sürətlə endiyi zaman əsas satış gücü olduğu düşünülür.
Lakin Quinn-in məlumatları göstərir ki, son statistik həftədə, digər hesabat verən və hesabat verməyən treyderlər spekulyativ satışların 95%-ni verib. Digər kateqoriyalarda uzun mövqelərin bağlanması isə 4 milyard dollar təsir göstərib.
Digər hesabat verən treyderlər kateqoriyası xüsusilə diqqətəlayiqdir. Burada ənənəvi idarə olunan fondlar, swap treyderlər və kommersiya hedc kateqoriyasına birbaşa aid olmayan, əhəmiyyətli həcmə sahib iştirakçılar yer alır.
Bu iştirakçılar öz ticarət qurumları, ailə ofisləri və digər institusional hesablar ola bilər. Lakin CFTC bu iştirakçıların kimliyi barədə açıqlama vermir.
Bu, o deməkdir ki, qızıl bazarındakı satış təzyiqi sadəcə ənənəvi hedc fondlarından gəlmir. Səhm hesablarının ən çox diqqət çəkən spekulyativ investorları mövqelərini xeyli azaltmış olsa da, digər investorlar hələ də əhəmiyyətli uzun mövqelərə sahib ola bilər.
Quinn-in hesabatında başqa bir göstərici də bu riski açıq şəkildə göstərir.
Oktyabrda, digər kateqoriyalarda ümumi uzun mövqelər bir müddət qızıl fyuçerslərinin açıq mövqelərinin 20%-dən çoxunu təşkil edib. 27 oktyabra qədər bu göstərici 18%-ə düşsə də, ilin əvvəlindəki 11%-12% səviyyəsindən xeyli yüksəkdir.
Başqa sözlə, bazar artıq kütləvi pozisyonların bağlanmasını yaşayır, lakin potensial artı mövqe təzyiqi tamamilə aradan qaldırılmayıb. Investorlar yalnız hedc fondlarının çıxıb-çıxmadığına deyil, daha yavaş tənzimlənən vəsaitlərin bazardan hələ çıxıb-çıxmadığına diqqət etməlidirlər.
Eyni zamanda, CFTC mövqe hesabatı yalnız 27 oktyabr çərşənbə axşamı olan mövqeləri əks etdirir. Bundan sonra qızıl qiyməti enməyə davam etdi. Deməli, mövcud məlumatlar qiymətin kritik səviyyəni aşmazdan əvvəlki satış modelini ortaya qoyur, lakin son ticarət günlərində neçə mövqenin bağlandığını dəqiq göstərmir. Sonrakı mövqe hesabatları daha tam bilgi verəcək.
Real faiz dərəcələri qızıl qiymətinə dəstək vermədi, aşağı istiqamətdə qoruma xərcləri nəzərəçarpacaq dərəcədə artdı
Ənənəvi makro qiymətləmə faktorlarının performansı da artıq bu qızıl düzəlişinin təkcə real faiz dərəcələri və dollar kursu ilə izah olunmadığını göstərir.
Quinn qeyd edir ki, 20-27 oktyabr dövründə ABŞ 10 illik real faiz dərəcəsi 11 baza sibinə enib, amma qızıl yenə də təxminən 1.6% azalıb. Bu dövrdə Brent nefti 4.1% artıb, dollar isə 0.6% güclənib.
Real faizlərin azalması adətən gəliri olmayan qızıl üçün əlverişli olur, dolların güclənməsi və neftin bahalaşması isə təzyiq yarada bilər. Lakin həmin həftədə real faizlərin dəstəyi digər faktorların təsirini kompensə edə bilmədi.
27-30 oktyabr arası qızıl daha 4.3% enib, Brent nefti isə 3.7% yüksəlib, dollar və real faiz isə əvvəlki səviyyədən aşağı düşüb.
Bu kombinasiyadan görünür ki, bazar ticarəti getdikcə mövqe tənzimlənməsi və geosiyasi likvidlik tələbi ilə formalaşır, ənənəvi real faiz qiymətləmə əlaqəsi isə müvəqqəti olaraq dominantlığını itirib.
Süveren likvidlik idarəçiliyi də potensial risk ötürmə kanalı ola bilər. Enerji qiymətlərinin artması neft idxal edən ölkələrin dollar cəlb etmə tələbinə səbəb ola bilər, geosiyasi qeyri-sabitlik isə ölkələrin ehtiyyat idarəçiliyi likvidlik prioritetlərini dəyişdirə bilər.
2026-cı ilin martında İran müharibəsi zamanı, Türkiyə qızıl satıb və qızıl dəstəyi ilə swap əməliyyatları vasitəsilə likvidlik əldə edərək Türkiyə lirəsini müdafiə etmişdi. Bu göstərir ki, ehtiyat aktiv kimi saxlanılan qızıl xüsusi şəraitdə likvidlik əldə etmək üçün istifadə oluna bilər.
Lakin CFTC mövqe məlumatları süveren qurumların fyuçers satışı edib-etmədiyini müəyyən edə bilməz, Quinn-in analizi də ölkə mərkəzi banklarının fiziki qızıl satdığını sübut etmir. Bu sadəcə potensial risk ötürmə mexanizmi olaraq qalır, təsdiqlənmiş satış mənbəyi deyil.
Rəsmi qurumların struktur alışları və qaldıraç fondlarının fyuçers satışları arasında fərq qoymaq lazımdır. Ölkə mərkəzi bankları ehtiyat portfeli məqsədilə fiziki qızıl alışı davam etdirə bilərlər, eyni zamanda spekulyativ investorlar kütləvi fyuçers satışları edərək bazar qiymətini aşağı çəkə bilər. İki növ kapitalın investisiya motivləri və ticarət müddətləri fərqlidir.
Opsion bazarı isə başqa bir baxış bucağı verir: investorlar qızılda aşağı riskdən qorunmaq üçün daha yüksək xərclər ödəyir.
Quinn qeyd edir ki, qızılın üç aylıq implicasiya edilmiş volatilliyi və standartlaşdırılmış 25 delta put-call opsion əyrisi (25-delta put-call skew) artır. Sonuncu göstərici keçən ilki volatillik aralığının təxminən 85-ci percentilinə çatıb.
Bu, investorların qızılda aşağı riskə güclü narahatlığını əks etdirir. Əvvəllər qızıl bahalaşanda investisiya kapitalı artım trendində iştirak üçün premium ödəməyə hazır idi; bazar zəiflədikcə investorlar daha çox əlavə eniş riskindən qorunmağa diqqət verirlər.
Lakin opsion qiymətlənməsi özü bu treydlərin aşağı riskdən qorunmaq məqsədi ilə və ya birbaşa qızıl ayı mövqeyində spekulyasiya üçün edildiyini ayırd edə bilmir.
Goldman Sachs əmtəə ticarət bölməsinin keçən cümə bazar treydləri haqda təsviri də investorların hələ də aydın istiqamət seçə bilmədiyini göstərir.
Bölmə qeyd edir ki, bəzi uzun mövqeli investorlar qızıl qiymətinin enişindən narahatdır, potensial alıcılar isə hazırkı qiymətlərin alış fürsəti olub-olmadığını qiymətləndirirlər, lakin müştərilərin iştirak səviyyəsi nisbətən məhduddur.
Əksər satışlar elektron ticarət bazarı vasitəsilə baş verir, Chicago Mercantile Exchange (CME) ticarət fəaliyyəti əhəmiyyətli şəkildə artır, qızıl ETF–SPDR Gold Trust (GLD) də əhəmiyyətli ticarət həcmi təqdim edir.
Goldman Sachs əmtəə ticarət bölməsi 3850 dolları növbəti potensial dəstək səviyyəsi olaraq görür və bildirir ki, əvvəlki 3950 dollar dəstək səviyyəsinin sındırılması gözlənilməz hal idi.
Buna görə 3850 dollar diqqətəlayiq qiymət səviyyəsidir, lakin bu, cari düzəlişin burada mütləq bitəcəyini göstərmir. Satışların sona yaxınlaşıb-yaxınlaşmadığını müəyyən etmək üçün həm qızıl fyuçers satışlarının sürəti, həm opsion bazarında aşağı qoruma xərclərinin geri çəkilib-çəkmədiyinə, həm də neft ilə qızıl arasındakı tərs əlaqənin azalıb-azalmadığına baxmaq lazımdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ABŞ səhm bazarında yeni səhm şərhi | İstehlak və sənaye iki əsas sahəni birləşdirən, üç əsas məntiq AOJE.US-in böyümə planını təsvir edir
Gəlir və mənfəətin eyni zamanda azalması fonunda, 奥杰股份 Nasdaq investorlarını hansı inkişaf hekayəsi ilə inandıracaq ki, onlar ona sərmayə qoysunlar?

AI kapital xərcləri zirvəyə çatdı? Goldman Sachs: Dönüş nöqtəsi yaxınlaşır, AI “super mövzu”dan “adi hekayə”yə çevrilir
Goldman Sachs hesab edir ki, süni intellektə kapital qoyuluşlarının maksimal artım tempi artıq yaxınlaşır və bu mövzu son üç ilin “super yüklənmiş hekayəsi”ndən, həm müsbət, həm də mənfi tərəflərin nəzərə alındığı “adi hekayə”yə çevrilir, bazarda onun qiymətləndirilməsi artıq birtərəfli dəstəklə məhdudlaşmır. Eyni zamanda, S&P 500 və Nasdaq son altı ayda əsasən yerində qalıb, bu rübün maliyyə hesabatları “vəziyyəti saxlamaq üçün kifayət edib, lakin yenidən sıçrayışa səbəb olmayıb.”



