
Palantir-in üçüncü rüb maliyyə hesabatı proqnozu: ABŞ kommersiya sektorundakı yüksək artım davam edəcəkmi və illik proqnozun artırılması üçün yer varmı?
 2026/11/02 02:17
🔥 Amerika Birjası Qaynar Radar artıq aktivdir! 3 əsas Amerika birjası xətti + 6 seçilmiş səhmdən + 7 böyük hadisə təqvimi, bu həftə Amerika birjasında fürsətlər haradadır? Linkə klikləyin və bütün 22 ticarət istiqamətini bir baxışda görün 22 ticarət istiqaməti→
1. İnvestisiya məqamlarının sürətli icmalı
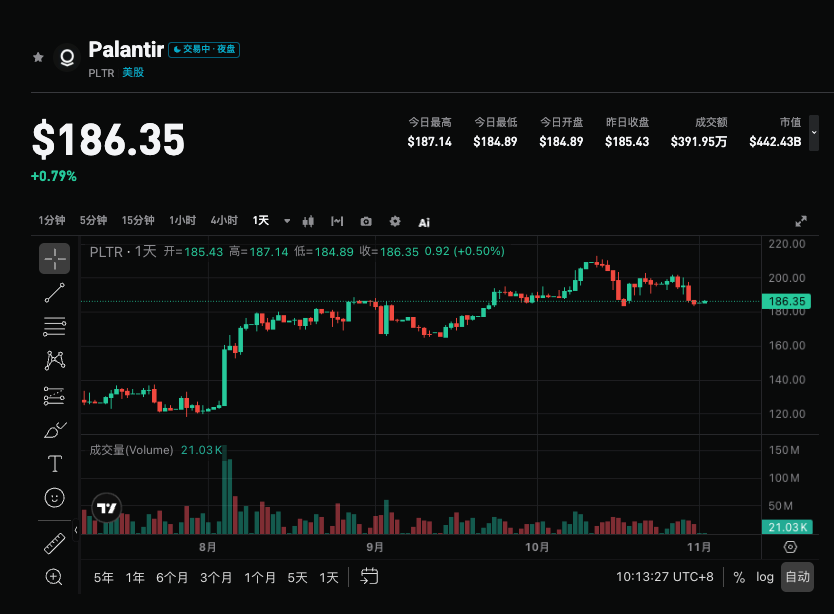
Palantir (PLTR.US) 2026-cı ilin üçüncü rüb maliyyə nəticələrini 2 noyabr 2026-cı il Amerika birjası bağlandıqdan sonra açıqlayacaq, konfrans zəngi ABŞ Şərq vaxtı ilə saat 17:00-da keçiriləcək. Wall Street analitiklərinin konsensusu ümumi gəlirin təxminən 2,18 milyard dollar olacağını gözləyir (ilbəil təxminən +84,7%), tənzimlənmiş hər səhmə gəlir isə 0,41 dollar (demək olar ki, iki dəfə artım). Şirkətin öz Q3 gəlir təlimatı 2,16-2,164 milyard dollar (ortalama təxminən +83%), tənzimlənmiş əməliyyat mənfəəti isə 1,292-1,296 milyard dollar.
Morgan Stanley kanallar və tərəfdaşlarla söhbətlər əsasında faktiki gəlirin 2,27-2,29 milyard dollar (+92-94%) olacağını proqnozlaşdırır, ardıcıl olaraq 13-cü rübdə artım tempinin yüksəlməsi gözlənilir, lakin “Equal-weight” (neytral) reytinqini saxlayır, hesab edir ki, yüksək qiymətləndirmə artıq optimistik gözləntiləri əks etdirir və qiymət düzəlişləri daha yaxşı yerləşmə imkanları yaradır. Bu maliyyə hesabatında bazar xüsusilə ABŞ kommersiya biznesinin yüksək artımı davam etdirib-etdirməyəcəyinə, illik təlimatın artım potensialına və yüksək qiymətləndirmədə nəticələrin təsdiqinə diqqət yetirəcək.
2. Dörd əsas diqqət nöqtəsi
Diqqət 1: ABŞ kommersiya biznesinin yüksək artımı davam etdirə biləcəkmi?
Amerika kommersiya seqmenti əsas artım mühərriki olaraq qalır. Q2-də bu bölmənin gəliri ilbəil 149% artaraq 764 milyon dollar oldu, lakin müqayisəli baza əhəmiyyətli dərəcədə yüksəldi və müştəri sayının artımı 42%-dən 35%-ə düşdü, bu da sürətlə artımın çətinliyini artırır. Bazar və analitiklər (o cümlədən Morgan Stanley və Citibank) hesab edir ki, təxminən 140% artım müsbət nəticədir. İnvestorlar əsasən xalis saxlanma dərəcəsi, böyük müqavilələrin bağlanma tempi və AIP platformasının real gəlirə çevrilməsini izləyəcək ki, tələbin davamlı güclü olub-olmadığını müəyyən etsinlər.
Diqqət 2: Ümumi gözləntiləri üstələmə səviyyəsi və hökumət biznesinin dayanıqlılığı
Şirkətin rəsmi təlimatı təxminən +83% artım göstərir, konsensus gözləntiləri isə +85%, Morgan Stanley isə +92-94% proqnozlaşdırır (bu 5-6% gözləntiləri üstələyir, amma Q2-dəki 7,6%-dən azdır). Amerika hökumət seqmentinin Q2 gəliri ilbəil 90% artaraq 809 milyon dollar oldu və bu rübdə də stabil əlavə gəlir gətirməsi gözlənilir. Əgər faktiki gəlir şirkət təlimatının üst həddini nəzərəçarpacaq dərəcədə aşarsa və ya 2,27 milyard dolların yaxınlığına çatarsa, bu, AI əsasında tələbin gücünü təsdiqləyəcək; yalnız təlimatın orta həddi olarsa, bu, bazarda məyusluq yarada bilər.
Diqqət 3: İllik təlimatı artırma potensialı və Q4 proqnozu
Hazırda illik gəlir təlimatı 8,15-8,158 milyard dollar (təxminən +82%). Q4 nəticə təlimatı gələcəkdə ən vacib göstərici olacaq və birbaşa illik gəlir təlimatının yenidən artırılıb-artırılmayacağına təsir edəcək. Bəzi analitiklər (məsələn, Citibank) illik artım təlimatının təxminən 10 faiz bəndi artırılacağını proqnozlaşdırır, əsas sürücüsü isə Amerika biznesidir. Əgər rəhbərlik təlimatı artırsa və müsbət proqnoz versə, bu yüksək qiymətləndirməyə dəstək ola bilər; ehtiyatlı təlimat isə səhmlərin performansını sıxışdıra bilər.
Diqqət 4: Mənfəətlilik, xərclərə nəzarət və yüksək qiymətləndirmənin həzm olunması
Şirkət Q3-də əməliyyat xərclərinin artacağını (mövsümi işə qəbul və məhsul marketinqi səbəbindən) qeyd etmişdi, tənzimlənmiş mənfəət marjası isə bulud xidmətlərinin xərcləri üzündən təsirlənə bilər. Tənzimlənmiş əməliyyat mənfəət marjasının 60%-ə yaxın yüksək səviyyədə qalmasına və azad pul axınının performansına diqqət yetirmək lazımdır. Qiymət son maliyyə hesabatından sonra əhəmiyyətli dərəcədə artıb, yüksək qiymətləndirmə (DCF optimist ssenaridə hədəf qiymət 295 dollar, lakin opsionlarda ehtimal yalnız 9,3%, pessimist ssenaridə isə 81 dollara düşür) göstərir ki, hətta rəqəmlər yaxşı olsa da bazar reaksiyası fərqli ola bilər, və qiymət düzəlişi daha yaxşı giriş nöqtəsi kimi qiymətləndirilir.
3. Risk və imkanlar birgə mövcuddur
Yuxarı katalizatorlar:
- Amerika kommersiya gəlirinin artımı 140% -dən xeyli yüksəkdir və ya ümumi gəlir 2,27 milyard dolları keçir, yüksək artımın davam etdiyini təsdiqləyir.
- Açıq şəkildə gözləntiləri üstələyib illik gəlir təlimatını daha yüksək səviyyəyə qaldırır və eyni zamanda mənfəətlilik stabil qalır.
- Hökumət biznesi və beynəlxalq kommersiya seqmentləri gözləniləndən yaxşı çıxır, AIP platforması daha çox müştəridən pozitiv rəylər alır.
Aşağı risklər:
- Amerika kommersiya artımı 140% -dən aşağıya düşür və ya ümumi gəlir yalnız şirkətin təlimatının orta həddinə uyğun gəlir, gözləntiləri xeyli üstələyə bilməz.
- İllik təlimat artırılmır və ya Q4 proqnozu ehtiyatlıdır, üstəlik xərclərin artımı mənfəət marjasını sıxışdırır.
- Yüksək qiymətləndirmə şəraitində, hətta rəqəmlər yaxşı olsa da, “faktı satmaq” strategiyası ilə əldə edilmiş mənfəətin realizasiyası baş verə bilər.
4. Ticarət strategiyası üzrə tövsiyələr
Long strategiyası: Əgər Amerika kommersiya və ümumi gəlir konsensusu əhəmiyyətli dərəcədə üstələyirsə (yaxın və ya 2,27 milyard dolları keçir), rəhbərlik illik təlimatı artırır və müsbət proqnoz verir, bu, bazarda Palantir-in AI proqram təminatı lideri kimi imicini möhkəmləndirə və qiymətləndirmənin düzəlməsini dəstəkləyə bilər.
Short riskləri: Əgər əsas göstəricilər yalnız şirkətin təlimatına uyğun gəlir və ya bir az üstələyir, kommersiya artımı azalır və ya təlimat ehtiyatlıdırsa, bu, əldə edilmiş mənfəətin realizasiyasına səbəb ola bilər, xüsusən yüksək qiymətləndirmə və texnologiya aksiyalarının volatil şəraitində.
Açar göstəricilər:
- Ümumi gəlir və ilbəil artım (22,7 milyard dollardan artıq olub-olmaması)
- Amerika kommersiya gəlirinin artımı və müqavilələrin meyli
- Q4 və illik gəlir təlimatının artırılıb-artırılmaması
- Tənzimlənmiş əməliyyat mənfəət marjası və azad pul axınının performansı
Əməliyyat tövsiyəsi: Maliyyə nəticələri gözləntiləri ciddi aşır və təlimat müsbət olarsa, düzəlişdən sonra investisiya imkanlarına baxa bilərsiniz; əgər rəqəmlər orta və ya təlimat zəifdirsə, qısamüddətli volatillik risklərinə diqqət edin və yüksək qiymətdən almaqdan çəkinin. Mövqe və stop-loss fərdi riskə uyğun şəkildə tənzimlənməlidir.
İmtina: Yuxarıdakı məzmun yalnız istinad üçündür, investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz

ABŞ səhm bazarında yeni səhm şərhi | İstehlak və sənaye iki əsas sahəni birləşdirən, üç əsas məntiq AOJE.US-in böyümə planını təsvir edir
Gəlir və mənfəətin eyni zamanda azalması fonunda, 奥杰股份 Nasdaq investorlarını hansı inkişaf hekayəsi ilə inandıracaq ki, onlar ona sərmayə qoysunlar?



