
Marvell niyə Lumentum-u yüz milyard dollara almaq istəyir? Arxasındakı səbəb!

115 milyard ABŞ dolları satınalma, nəticədə iki şirkətin səhmləri birlikdə kəskin düşdü. Marvell niyə Lumentum-u almaq istəyir?
Buradakı qərar olduqca aydındır: AI çipi nə qədər tələb olsa da, bir əsas lazer olmadan, bütün sistem çatdırıla bilməz. Marvell bu təchizat məhdudiyyətinin sahibi olmaq istəyir, amma səhmdarlar narahatdır: O, yuxarı təchizat zəncirində ilişməmək üçün çoxmu yüksək qiymət ödəyir?
115 milyard ABŞ dolları, Marvell-in almağa çalışdığı, bəzi müştəriləri artıq 2029-cu ilə qədər növbəyə düzülmüş əsas optik komponentlərin istehsal gücüdür.
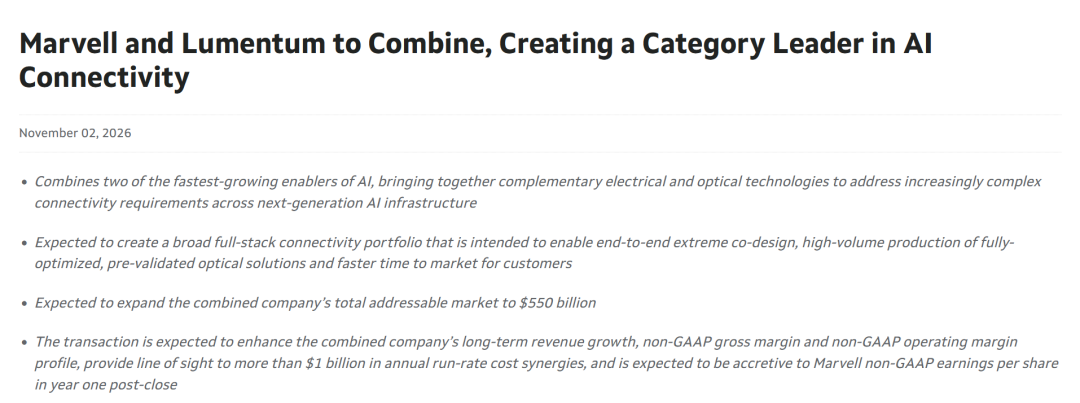
2 noyabrda Marvell (MRVL) açıqladı ki, tam səhm əməliyyatı şəklində Lumentum-u (LITE) alacaq, sövdələşmənin toplam şirkət dəyəri təxminən 115 milyard ABŞ dollarıdır, bu borc daxil olmaqla. Diqqət: bu, 115 milyard dollar nağd ödəmə demək deyil və alqı-satqı tamamlanıb anlamına gəlmir; tərəflər əməliyyatın 2028-ci ilin birinci yarısında yekunlaşacağını gözləyirlər, hələ səhmdar və tənzimləyici orqanların təsdiqi lazımdır.
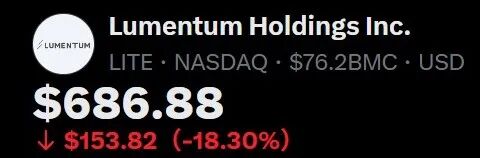
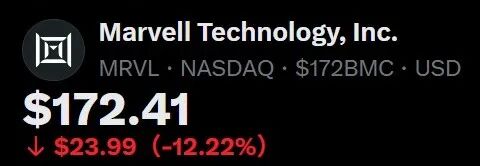
Bazar bu böyük sövdələşməni alqışlamadı. Xəbər yayıldıqdan sonra Marvell və Lumentum-un səhmləri əhəmiyyətli dərəcədə azaldı. Sərmayədarlar optik kommunikasiya əhəmiyyətini qəbul edirlər, amma bu satınalma üçün qiyməti bəyənmirlər.
Burada ayırmalı olduğumuz iki məqam var: Marvell niyə almağa məcburdur və səhmdarlar bu qədər pul ödəməyə dəyərmi?
1. AI-nın məhdudiyyəti, hesablama sahəsindən ötürülməyə doğru genişlənir
AI klasterləri böyüdükcə, çiplər arasında məlumat mübadiləsinin təzyiqi artır və optik bağlantı daha çox tətbiq sahəsinə girir. Lumentum-un lazer və əlaqədar istehsal qabiliyyəti bu prosesin əsas halqasıdır.
ABŞ Səhm İnvestisiya Platforması deyir ki,Marvell-in istədiyi, müştərilərin hesablama çipi xaricindəki əlavə büdcəsidir: birləşdirici çiplərlə optik komponentləri birgə təqdim etməklə eyni AI sistemində bir neçə alış-veriş imkanı qazanmaq.
2. Niyə satın, alınmır, mütləq satınalma olmalıdır?
Lazeri istənilən vaxt almaq mümkün olsaydı, satınalma müqaviləsi imzalamaq əlbəttə daha asan olardı.
Problem ondadır ki, təchizat kifayət deyil.
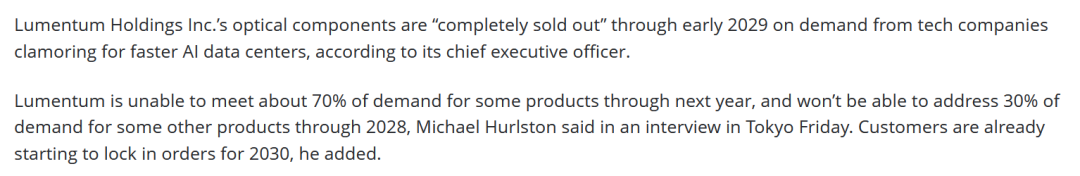
Lumentum CEO-su daha əvvəl bildirib ki, bəzi optik komponentlərin istehsal gücü artıq 2029-un əvvəlinə qədər doludur, müştərilər 2030-cu il sifarişlərini bloklamağa başlayıblar.
Bu o deməkdir ki, Marvell aşağıdakı müştərilərdən dizayn sifarişini alsa da, üst təchizatdan komponentlər olmadan, vaxtında çatdırmaq mümkün deyil.
Lakin satınalma yalnız "mal mövcuddur" olmaqdan ibarət deyil.
Marvell birləşdirici çiplər, şəbəkə dəyişdiriciləri və fərdi çiplərdə mahirdir; Lumentum isə lazer, optik transceiverlər və indium fosfid kimi xüsusi istehsal texnologiyasına sahibdir. Bu prosesləri bir yerə toplamaq məqsədi, elektrik və optik komponentləri artıq dizayn mərhələsindən birgə optimallaşdırmaqdır, müştərilərin müxtəlif təchizatçının məhsullarını uyğunlaşdırma və yoxlama işini azaldır.
Bunu belə izah etmək olar:Əvvəl hər bir hissəni ayrıca almaq və aylarla tənzimləmək; indi isə təchizatçı tam uyğunlaşmış bağlantı həllini birbaşa təqdim edir.
Əgər bu mümkündürsə, müştərilər yalnız çipi deyil, həm də məhsulun bazara çıxma sürətini, daha sabit çatdırılmanı və bütün sistemin effektivliyini əldə edirlər. Məhz bunlar davamlı rəqabət üstünlüyü yaradır.
3. Marvell Broadcom ilə rəqabət formasını dəyişmək istəyir
Bu əməliyyat Marvell-ə daha tam AI bağlantı təchizatçısı olma şansı verir və Broadcom ilə rəqabəti gücləndirir.
Müştərilər növbəti nəsil Data Center dizayn edərkən, satınalma qərarı getdikcə tam həllin uyğunlaşmasına önəm verəcək və sadəcə bir komponentin parametri ilə kifayətlənməyəcək.
Məhsulun əhatə dairəsi nə qədər böyükdürsə, müştərilərin sistem dizaynına daha erkən daxil olmaq və daha çox mərhələdə sifariş qazanmaq mümkündür. Əks halda, məhsul yalnız bir-iki sahəni əhatə edərsə, nə qədər keyfiyyətli olsa da, digər təchizat mərhələlərinin məhdudiyyətinə məruz qalacaqdır.
Buna görə bu satınalma izahını "bir lazer şirkəti çox alıb" kimi qiymətləndirmək doğru deyil. Marvell, növbəti nəsil AI infrastrukturunda daha böyük pay üçün mübarizə aparır.
4. Niyə iki şirkət birlikdə düşür?
Ən vacib olan səhm müqaviləsinin strukturunu anlamaqdır.
Müqaviləyə əsasən, hər Lumentum səhmi üçün 4.5 Marvell səhmi veriləcək. Alqı-satqı başa çatdıqdan sonra, Lumentum-un əvvəlki səhmdarları birləşmiş şirkət payının təxminən 33%-ni, Marvell səhmdarları isə 67%-ni tutacaq.
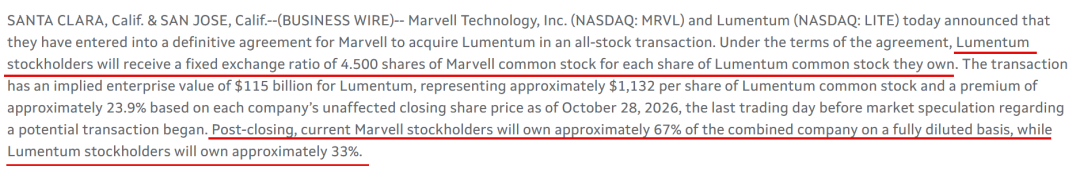
Beləliklə, Lumentum səhmdarları sabit məbləğdə nağd deyil, Marvell səhmindən pay əldə edirlər.Marvell-in qiyməti düşdükdə, 4.5 Marvell səhmindən alınan dəyər də azalır. Bu səbəbdəndir ki, satınalma xəbəri yayıldıqdan sonra, həm alıcı, həm də satıcı səhmləri birlikdə azala bilər.
Marvell səhmdarları üçün məsələ belədir: birləşmiş şirkətin təxminən üçdə bir hissəsini vermək müqabilində əldə olunan biznes, səhm başına kifayət qədər mənfəət və pul axını gətirəcəkmi?
Şirkət gözləyir ki, birləşmədən sonra illik təxminən 1 milyard dollar sərfiyyat sinerjisi əldə olunacaq və ilk ildə qeyri-GAAP səhm başına mənfəət artacaq.
Üstəlik, əməliyyatın 2028-ci ilin birinci yarısında tamamlanması gözlənilir. Bu müddətdə, AI kapital xərcləri, optik komponent təchizatı və texnoloji trayektoriya dəyişə bilər.
Bugünkü az olan istehsal gücünə ödənilən prim gələcək illərdəki əməliyyat mənfəəti hesabına geri qaytarılmalıdır.
Qiymətləndirməm: istiqamət doğru, qiymət sübut verilməlidir
ABŞ Səhm İnvestisiya Platforması deyir ki, bu alqı-satqı sənayenin bir həqiqətini təsdiqləyir: AI üçün sərmayə optik bağlantıya yayılır, əsas komponentlər və istehsal qabiliyyəti, bütün sistemin çatdırılıb-çatdırılmayacağına təsir göstərir.
Lakin alqı-satqının böyüklüyünə görə Marvell-i birbaşa yüksəltmirəm, eləcə də Lumentum-un başlanğıc gizli qiymətindən aşağı olması səbəbilə aradakı fərqi tam gəlir kimi qəbul etmirəm. Səbəb odur ki, sabit səhm dəyişmə nisbətinə görə, alıcı tərəfin səhm qiyməti də alqı-satqı dəyərinə təsir edir.
Bundan sonra üç məqama diqqət edəcəyəm:
Lumentum istehsalı artırdıqdan sonra, təchizat sıxlığını real çatdırılma və pul axınına çevirmək mümkündürmü?
Tərəflər birgə məhsul və müştəri istifadəsinə dair sübut təqdim edə biləcəkmi, yoxsa yalnız genişləmiş bazar proqnozu olacaq?
Birləşmədən əlavə mənfəət, səhm payının azaldılması, inteqrasiya xərcləri və gələcək istehsal yatırımlarını örtəcəkmi?
Mövqeyim odur ki, optik bağlantı tələbinə əminəm, amma bu alqı-satqıda qiymət intizamını qoruyuram. Daha aydın mənfəət yolu olmadığı müddətdə, yalnız "AI optik lazımdır" deyə alqı-satqı etmərəm.
Marvell-in yüz milyardlarla dollara almaq istədiyi, növbəti AI bağlantı rəqabətindəkı fəallıqdır. Səhmdarlar üçün, sonda yoxlamaq lazım olan bir şey var:Bu fəallıq, sahib olduğun hər bir səhm üçün daha çox gəlir gətirə biləcəkmi?
ABŞ Səhm İnvestisiya Platforması VIP-ə qoşulun
Birinci əl Wall Street xəbərləri əldə edin, eksklüziv kvant analiz vasitələrindən faydalanın
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Intel-in səhmləri bir ayda 45% ucuzlaşdı, PC şirkətin gəlirinin yarısını təşkil etməyə davam edir, sifarişçi müştərilərin inamı sarsılıb
Intel PC bazarının davam edən zəifliyi və yaddaş kimi komponentlərin yüksək maliyyəti başlıca səbəblərdir, PC biznesi hələ də ümumi gəlirin təxminən yarısını təşkil edir. Məlumat mərkəzinin istehsal gücündə olan çatışmazlığı aradan qaldırmaq üçün Intel, Oregon ştatındakı bəzi fabriklərinin istehsalını 18A prosesindən Intel 3 prosesinə keçirir, bu isə istehsalçılıq etibarının yenidən sınağa çəkilməsinə səbəb olur. Mütəxəssislər bildirir ki, Intel öz ehtiyaclarını ödəməkdən əlavə əlavə istehsal gücünə sahib deyilsə, o zaman etibarlı təchizatçı hesab edilə bilməz.
Anthropic üçüncü rübdə gəlir artımını yavaşıtdı, IPO-dan əvvəl təxminən 900 milyard hesablama gücü öhdəliyinə maliyyə riski görünür
Anthropic-in gəlirlərinin artımı yavaşlayır, IPO-dan əvvəl maliyyələşmə riskləri artır.
Nomura: AI məlumat mərkəzləri çox qazanc gətirir, texnologiya səhmlərinin enməsi bazar tərəfindən "yanlış qiymətləndirilib"
Nomura bildirib ki, bazar texnologiya nəhənglərinin mənfi azad pul axınını "AI pul qazanmır" kimi səhv başa düşür, halbuki bu, mənfəət və pul axını anlayışlarının əsaslı şəkildə qarışdırılmasıdır. AWS-in mənfəət marjası 38.7%, Google Cloud-un illik artımı isə 103% təşkil edir—bulud xidmətləri sürətlə inkişaf etdiyi bir zamanda, mənfi FCF sadəcə J-əyrisi effektindən yaranan zaman fərqidir. Nomura açıq şəkildə bildirir ki, əgər buna görə səhmlərin qiyməti düşərsə, bu, uzunmüddətli investorlar üçün əla bir giriş imkanına çevrilir.



