
Drei-Phasen-Skript des Kryptomarktes: kurzfristige Turbulenzen, mittelfristiger Ausbruch, langfristige Unsicherheiten – Zyklusanalyse von BTC, ETH und Altcoins

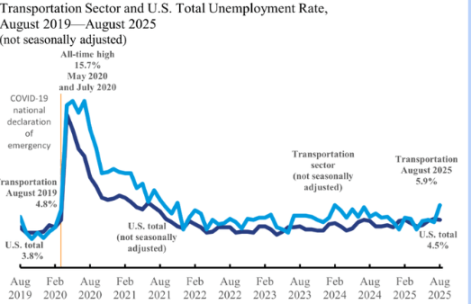
Kürzlich hat sich ein Wendepunkt in der US-Makroökonomie ergeben: Die Arbeitslosenquote ist auf 4,3 % gestiegen (der höchste Stand seit 2021), und die neu geschaffenen Stellen außerhalb der Landwirtschaft betragen nur 22.000, was deutlich unter den Markterwartungen liegt. Dies ist das erste Mal seit der Pandemie, dass eine doppelte Warnung von „steigender Arbeitslosigkeit + verlangsamter Beschäftigung“ auftritt.
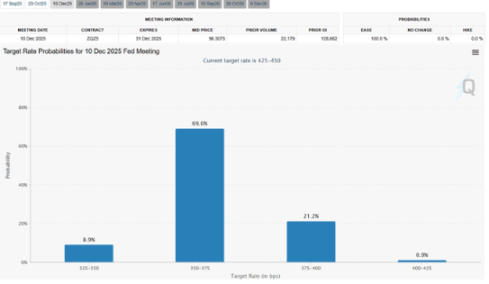
Der Markt hat schnell reagiert: Die Futures preisen bereits vollständig eine Zinssenkung im September ein (höchstwahrscheinlich 25 Basispunkte, aber auch 50 Basispunkte sind möglich), und Händler erwarten mindestens drei Zinssenkungen im Jahr 2025. Der Wendepunkt der Federal Reserve-Politik ist besiegelt.
Allerdings bedeutet eine Zinssenkung nicht, dass Risikoanlagen sofort in einen einseitigen Aufwärtstrend übergehen. Für den Kryptomarkt werden sich kurzfristig, mittelfristig und langfristig völlig unterschiedliche Entwicklungsmuster zeigen.
1. Kurzfristig (nächste 3–4 Wochen): Panik und Korrektur
Schwache Wirtschaftsdaten lösen Rezessionsängste aus;
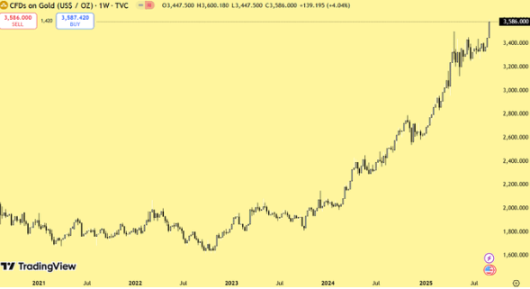
Gold erreicht ein Allzeithoch, während Risikoanlagen unter Druck geraten;
Bitcoin könnte frühere Tiefststände erneut testen, Ethereum und Altcoins könnten um 10–20 % fallen;
Dies bedeutet nicht das Ende des Bullenmarktes, sondern ist ein Fluchtverhalten des Marktes in der Anfangsphase schlechter Nachrichten.
2. Mittelfristig (Q4 2025 – Q1 2026): Liquidität treibt neue Höchststände
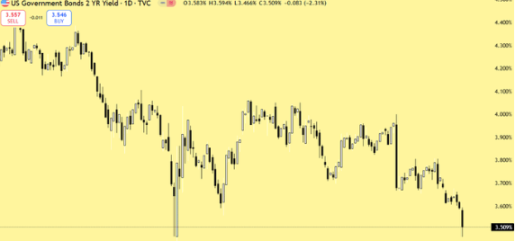
Die Umsetzung der Zinssenkung wird die Anleiherenditen senken, Kreditaufnahme und Ausgaben steigen, Unternehmensgewinne und Aktienmärkte werden gestärkt;
Historische Muster zeigen, dass Bitcoin und Altcoins in Phasen steigender Aktienmärkte oft noch stärker zulegen;
Das Besondere an diesem Zyklus ist der Einstieg institutioneller Gelder:
Bitcoin- und Ethereum-Spot-ETFs haben den Geldfluss von Pensionsfonds und Vermögensverwaltern geöffnet;
Die Genehmigung von Altcoin-ETFs rückt näher;
Sollten die 7,2 Billionen US-Dollar der Geldmarktfonds aufgrund sinkender US-Staatsanleihenrenditen abfließen, würde selbst ein Zufluss von nur 1 % in den Kryptomarkt ausreichen, um BTC und Altcoins auf neue Allzeithochs zu treiben.
Daher wird das vierte Quartal 2025 das entscheidende Zeitfenster für einen Liquiditätsausbruch im Kryptomarkt sein.
Bitcoin wird mit hoher Wahrscheinlichkeit zuerst an Stärke gewinnen, während die Hochphase der Altcoins Anfang 2026 stattfinden könnte.
3. Langfristig (ab Q1 2026): Rückkehr der Inflation und zyklische Risiken
Die im Jahr 2025 neu eingeführten Zölle werden sich nach 6–8 Monaten schrittweise in den Inflationsdaten widerspiegeln;
Wenn die Inflation wieder ansteigt und die Arbeitslosenquote weiterhin hoch bleibt, könnte die Federal Reserve gezwungen sein, Zinssenkungen zu pausieren oder sogar wieder zu erhöhen, was das Risiko einer Stagflation birgt;
Die Geschichte zeigt, dass dies oft das zyklische Hoch von Aktien- und Kryptomärkten markiert, gefolgt von einem Bärenmarkt.
Fazit
Insgesamt sieht das Drehbuch für den Kryptomarkt etwa wie folgt aus:
Kurzfristig (nächste 3–4 Wochen): Turbulenzen und Korrekturen, BTC, ETH und Altcoins könnten um 10–20 % zurückgehen;
Mittelfristig (Q4 2025 – Q1 2026): Liquiditätsgetriebene Märkte, BTC dürfte neue Höchststände erreichen, Altcoins treten in eine Hochphase ein;
Langfristig (ab Q1 2026): Inflationsrisiken und politische Umkehr könnten das Ende dieses Bullenmarktes einläuten.
Zentrale Erkenntnis:
Kurzfristige Rücksetzer sind eine instinktive Reaktion auf wirtschaftliche Signale und bedeuten nicht das Ende des Bullenmarktes. Die wirklich große Chance liegt im vierten Quartal 2025, aber Investoren müssen auch frühzeitig ein Risikomanagement und Ausstiegsstrategien für 2026 planen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Carlyle bevorzugt im dritten Quartal weiterhin den Gesundheitssektor: Die Beteiligungen an Medline (MDLN.US) und StandardAero (SARO.US) machen über 98% des Portfolios aus.
Carlyle (CG.US) hat den Bericht über die Bestände des dritten Quartals (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


