
Meteora TGE entfacht Hype, wirft aber Bedenken hinsichtlich der Zuteilung auf

Das MET TGE von Meteora im Oktober könnte einen Durchbruch für Solana DeFi bedeuten, jedoch bestehen erhebliche Risiken durch konzentrierte Allokationen und Verkaufsdruck nach dem Airdrop.
Meteora, das führende dynamische Liquiditätsprotokoll auf Solana, befindet sich in einer „heißen“ Phase, da es Pläne für sein Token Generation Event (TGE) im Oktober mit MET als Kerntoken angekündigt hat.
Das Punktesystem von Meteora hat bereits Hunderttausende von Wallets angezogen. Dieses Ereignis wird wahrscheinlich eine neue Welle im DeFi-Markt auslösen, zusätzlich zum bestehenden System. Es birgt jedoch auch erhebliche Risiken durch Allokations- und Verkaufsdruck. Es wird ein entscheidender Test für Meteoras potenziellen Durchbruch im vierten Quartal 2025 sein.
Was ist Meteora?
Meteora ist ein dynamisches Liquiditätsprotokoll innerhalb des Solana (SOL) Ökosystems. Es ist weithin bekannt für sein Dynamic Liquidity Market Maker (DLMM) Modell, das eine optimierte Kapitaleffizienz und Handelsgebühren ermöglicht.
Meteora hat in den letzten 30 Tagen rund 10 Millionen US-Dollar Umsatz erzielt. Fast der gesamte Umsatz stammt aus dem Handel mit Memecoins. Der August war für Meteora der zweitbeste Monat aller Zeiten in Bezug auf SOL-Stablecoin-Volumina mit 5,5 Milliarden US-Dollar.
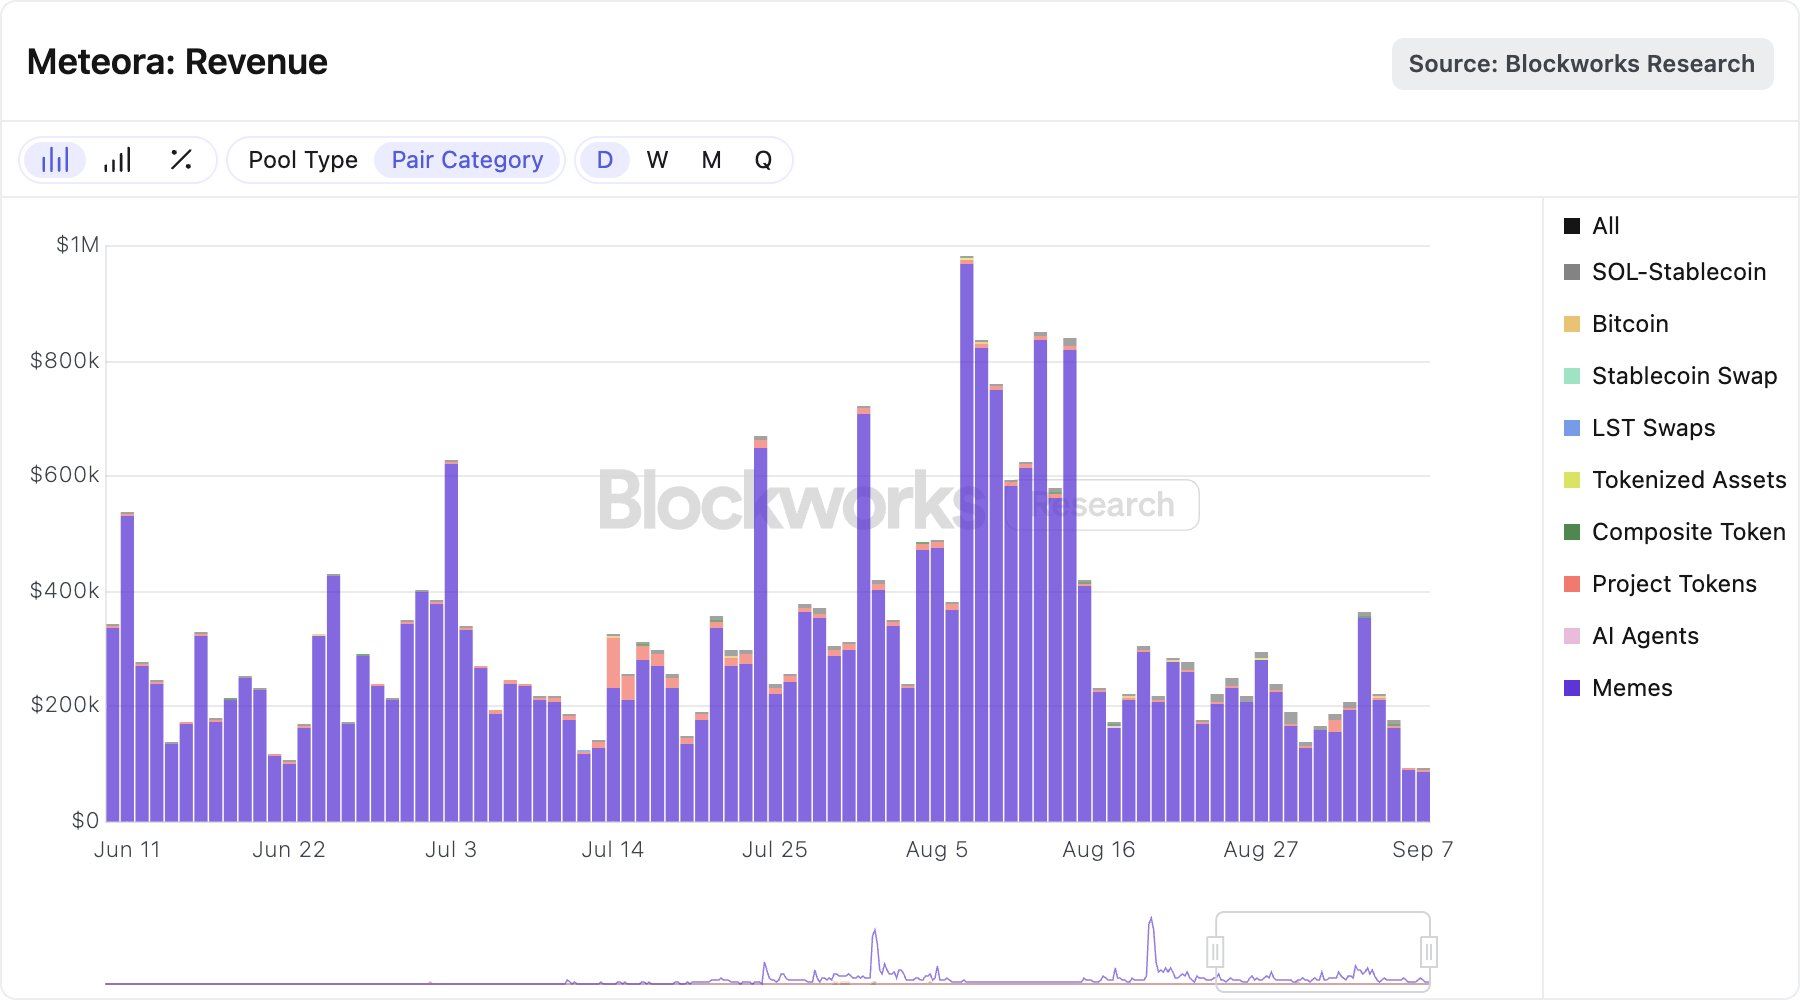 Meteora Umsatz. Quelle: Blockworks
Meteora verfügt über mehr als 700 Millionen US-Dollar an TVL, 300 Millionen US-Dollar in Stablecoins und über 150 Millionen US-Dollar in SOL. Jupiter (JUP) ist der beliebteste DEX-Aggregator (80 % des DEX-Aggregator-Volumens), den Meteora-Händler nutzen. Einzelhandels-/permissionless Pools erzielten im letzten Monat über 15 Milliarden US-Dollar an LP-Gebühren, wobei Meme-Coin-Pools am beliebtesten waren.
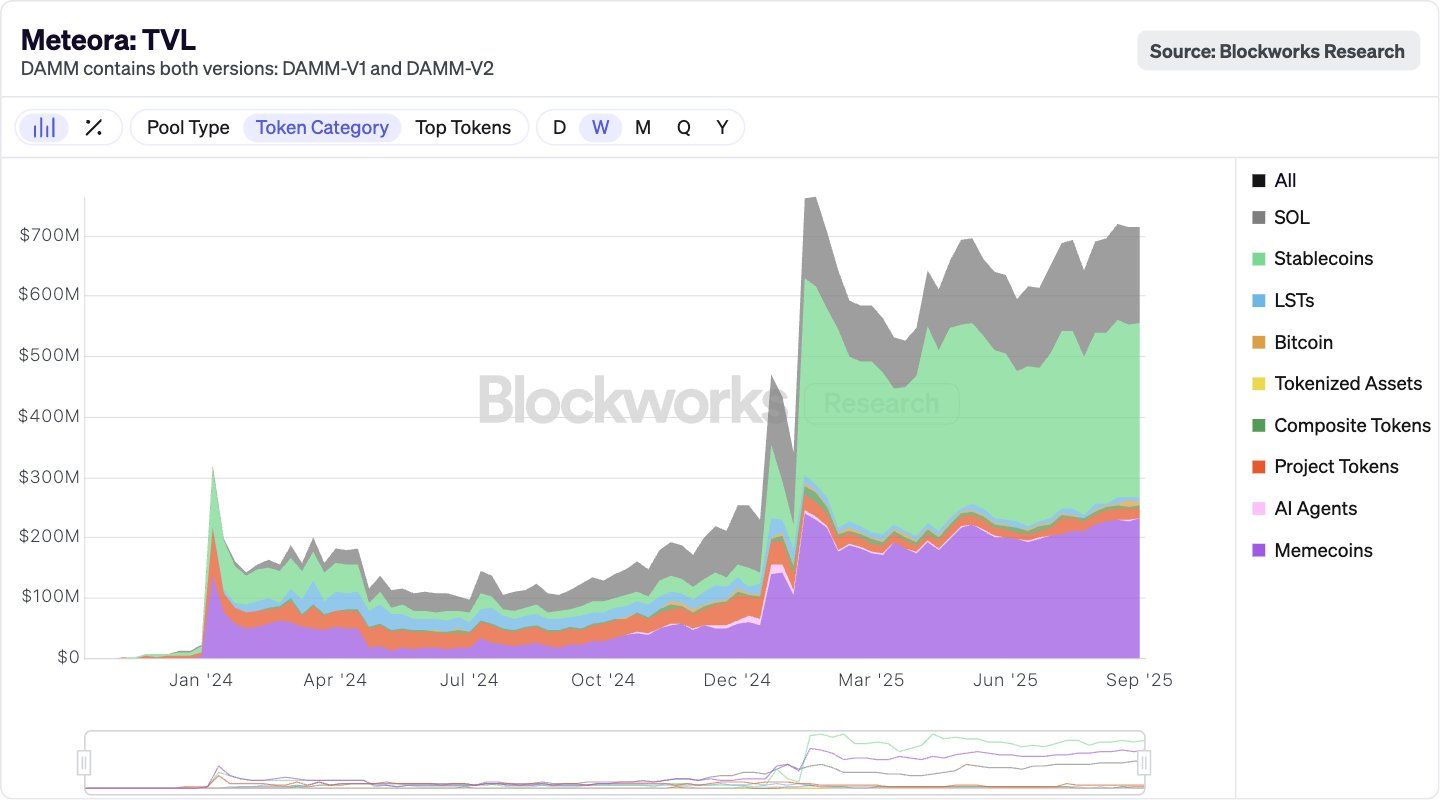 Meteora TVL. Quelle: Blockworks
MET Token Generation Event
Das Projekt hat offiziell bestätigt, im Oktober ein Token Generation Event (TGE) mit MET als zentralem Element durchzuführen. Dies stellt einen entscheidenden Moment für Meteora und das breitere Solana-Ökosystem dar, da MET zu einer direkten Verbindung innerhalb der Liquiditätsmechanismen wird, die das Projekt aufbaut. Wie MET in Liquiditätspools, Staking-Programme oder Anreizstrukturen integriert wird, wird den inneren Wert des Tokens und die Marktreaktion unmittelbar nach dem TGE maßgeblich beeinflussen.
Die Verteilung der MET-Token für Season 1 basiert auf einem Punktesystem. Die Daten zeigen, dass etwa 327,7 Milliarden Punkte (2024) auf 328.976 Wallets verteilt wurden. Zusätzlich wurden 565,3 Milliarden Punkte (2025) auf 287.687 Wallets verteilt. Der Launch-Pool verteilte 307,7 Milliarden Punkte auf 24.929 Wallets.
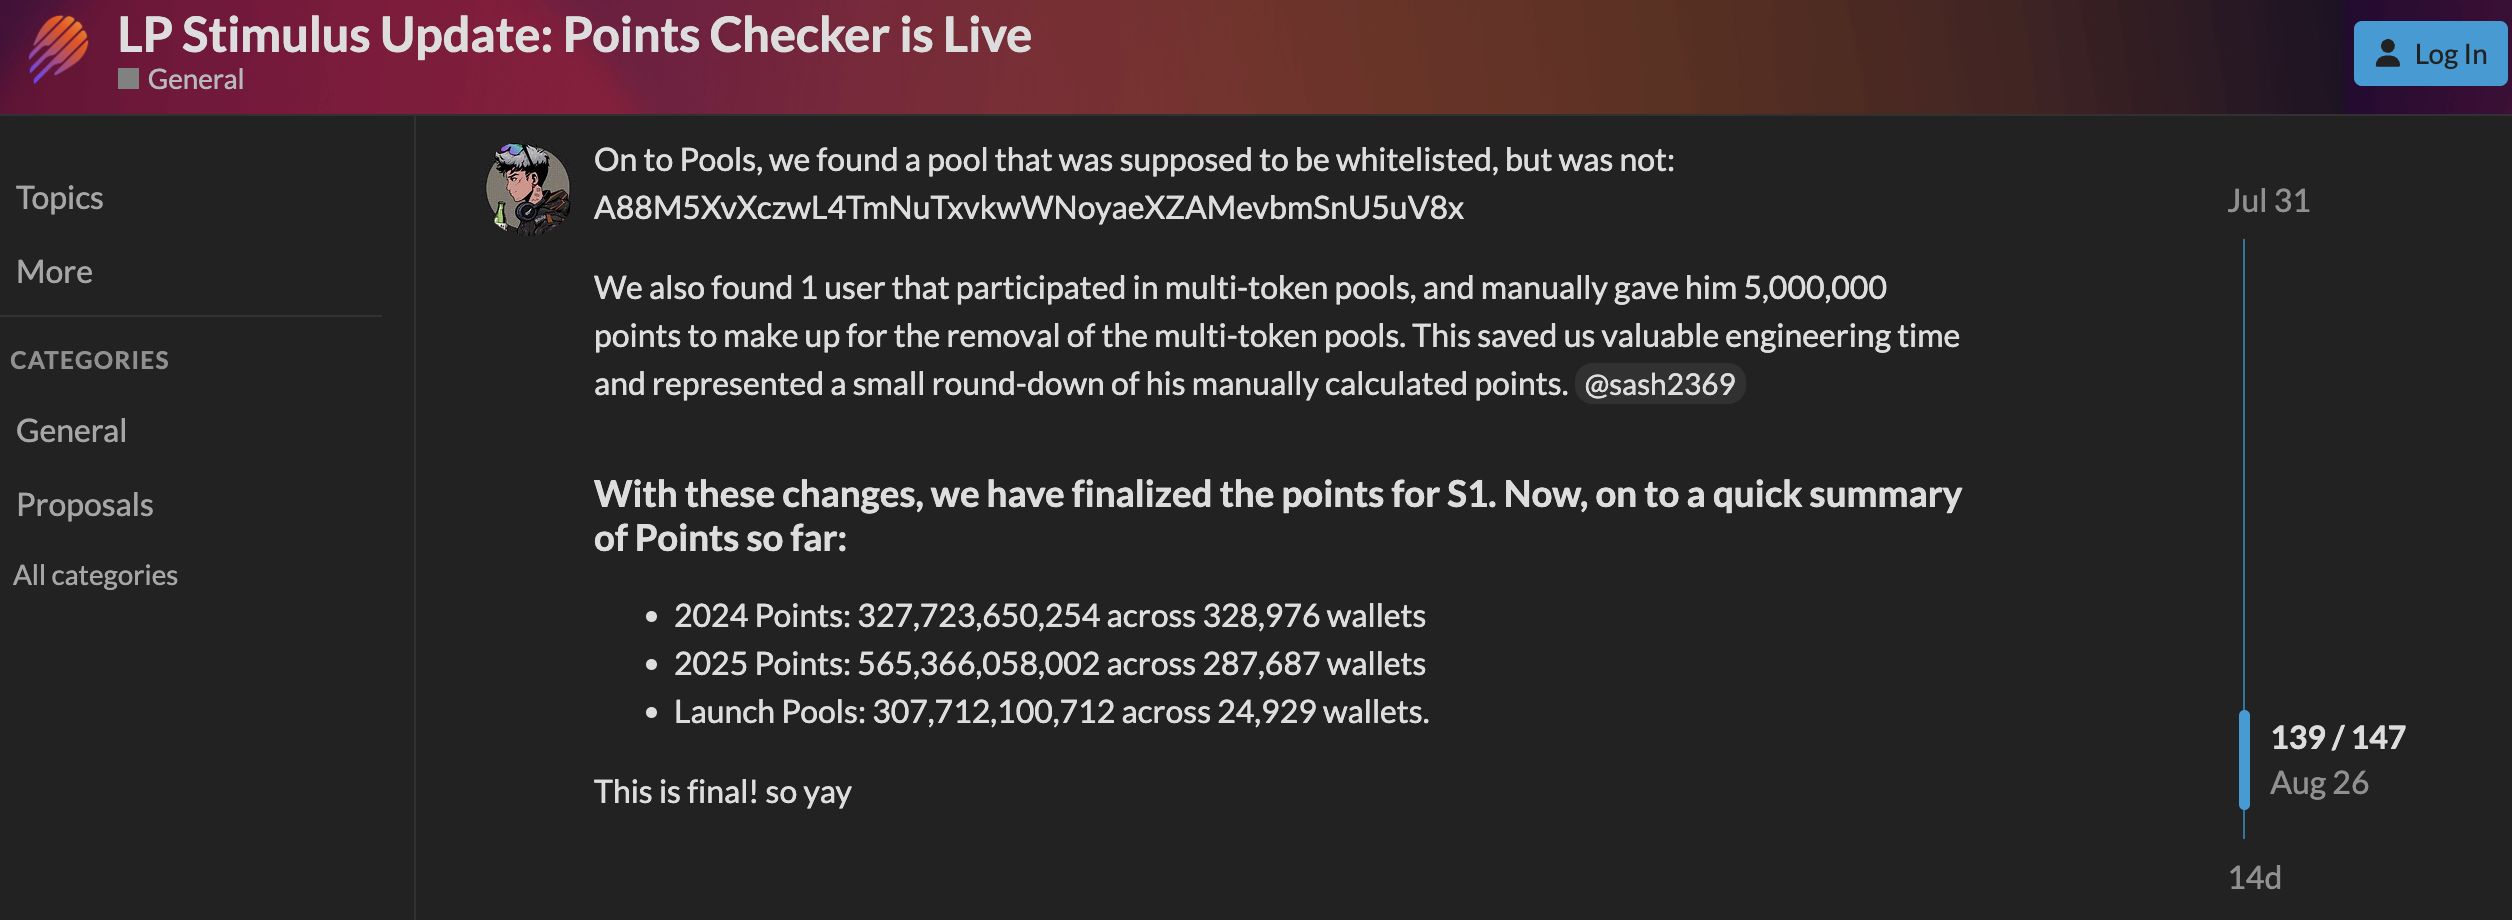 Anzahl der in Meteora zugeteilten Punkte. Quelle: Meteora
Diese Allokation verdeutlicht ein erhebliches Ungleichgewicht in der Konzentration. Während Hunderttausende von Wallets Punkte aus regulären Aktivitäten erhielten, erfassten nur etwa fünfundzwanzigtausend im Launch-Pool einen unverhältnismäßig großen Anteil.
Insbesondere der „Airdrop Claim“-Mechanismus, der es Nutzern ermöglicht, Token direkt aus dem Pool zu beanspruchen, kann die Liquidität beschleunigen, aber auch den Markt plötzlichen Preisschwankungen aussetzen, wenn er nicht ausreichend kontrolliert wird. Das bedeutet eine höhere Belohnungskonzentration und das Risiko eines erheblichen Verkaufsdrucks, sobald das Meteora TGE stattfindet.
Allerdings hat MET die vollständigen Details seiner Tokenomics noch nicht offiziell bekannt gegeben. Zu diesen fehlenden Details gehören die Gesamtverteilung, die Allokation für die Community und die Vesting-Pläne des Teams. Das Unternehmen hat auch keine DAO-Vesting- oder Cliff-Pläne veröffentlicht. Zuvor schlug Meteora vor, 25 % des MET-Token-Angebots für Liquidity Rewards und die TGE Reserve zuzuweisen.
Das TGE im Oktober ist ein entscheidender Meilenstein für Meteora. Es markiert das offizielle Debüt von MET und ist ein Praxistest für das dynamische Liquiditätsmodell des Protokolls. Dennoch bleiben Risiken durch konzentrierte Allokationen, potenziell ungünstige Vesting-Bedingungen und Verkaufsdruck nach dem Airdrop Herausforderungen, denen sich Investoren sorgfältig stellen müssen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SoftBank verzeichnet erstmals seit zwei Jahren einen Quartalsverlust! US-Datacenter-Projekt wird um 3,7 Milliarden US-Dollar abgeschrieben, KI-Investitionen geraten unter Druck
Die SoftBank Group verzeichnete im zweiten Quartal einen Nettoverlust von 1,12 Billionen Yen, was den ersten Quartalsverlust seit fast zwei Jahren darstellt. Hauptursache ist die Anpassung der Beschaffung von Stromversorgungsausrüstung für das AI-Rechenzentrum in Ohio, USA, wodurch Vorauszahlungen in Höhe von fast 3,7 Milliarden US-Dollar abgeschrieben werden mussten. Zudem ist der Vision Fund von Gewinn auf Verlust umgeschwenkt und die hohen Fremdkapitalkosten sind gestiegen. Seit dem Hoch im Juni ist der Aktienkurs von SoftBank insgesamt um mehr als 50 % gefallen.
Mit einer Hand erweitert er die Rechenleistung, mit der anderen sichert er das Frequenzspektrum! Barclays ist optimistisch hinsichtlich der Übernahme von T-Mobile durch SpaceX (SPCX.US): Bodennetz und Starlink ergänzen sich optimal.
Nach zwei aufeinanderfolgenden Tagen mit Kursanstiegen der Space-Aktie erklärte Barclays, dass T-Mobile die "sauberste" Wahl unter den potenziellen Übernahmezielen von SpaceX sei. Barclays ist der Ansicht, dass Verizon eine große Unbekannte darstellt, während die strategische Übereinstimmung bei AT&T am geringsten ist.
Wird die Federal Reserve im Dezember die Zinsen erhöhen? Der heutige CPI wird die endgültige Entscheidung bringen!
Die CPI-Daten für Oktober werden heute Abend veröffentlicht, und der Markt preist eine Zinserhöhung bereits mit 86 % Wahrscheinlichkeit ein. Goldman Sachs prognostiziert, dass der Kern-CPI nur um 0,16 % gegenüber dem Vormonat steigen wird, was deutlich unter den Markterwartungen liegt. Allerdings sind "weiche Faktoren" wie Verzerrungen bei der Krankenversicherungsstatistik und der Rückgang der Gebrauchtwagenpreise nur schwer auf den von der Fed stärker beachteten Kern-PCE übertragbar. Die Daten könnten eine erleichternde Gegenbewegung auslösen, werden jedoch kaum an der grundsätzlich restriktiven Ausrichtung etwas ändern.

14-faches KGV ist kein Schnäppchen! Der CEO eines bekannten Vermögensverwalters warnt: Falls Nvidia (NVDA.US) den Gewinn um 5% nach unten revidiert, könnte der Aktienkurs um 40% fallen.
Josh Brown, CEO von Ritholtz Wealth Management, stellte die Ansicht infrage, dass ein Kurs-Gewinn-Verhältnis von 14 bereits als Schnäppchen gilt, und warnte: „Falls der Gewinn von Nvidia in den nächsten 12 Monaten um 5% unter unseren Erwartungen liegt, könnte die Aktie um 40% fallen.“

Krypto-Preise
Mehr


