
EZB: Der verborgene Treiber hinter Europas Schuldenkrise?

Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, hauptsächlich aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits. Diese Situation offenbart das Scheitern der französischen Regierung, aber auch massive Interventionen der Europäischen Zentralbank (EZB).
Kurz gefasst
- Fitch hat das französische Staatsrating von AA- auf A+ herabgestuft, aufgrund von Instabilität der Regierung und Schwierigkeiten bei der Reduzierung des öffentlichen Defizits.
- Die französische Staatsverschuldung erreicht 114% des BIP.
- Die EZB hat mit ihren Negativzinsen und Anleihekaufprogrammen perverse Anreize geschaffen.
Französische Schulden beunruhigen die Märkte
Bayrou ist gefallen, aber die französische Verschuldung wächst weiter und beunruhigt die Märkte.
Das fünfjährige Ausfallrisiko ist in den letzten zwölf Monaten um 20% gestiegen. Dieses Risiko wird in der Regel über den Preis von CDS (Credit Default Swaps) und Staatsanleihenrenditen gemessen.
Noch alarmierender ist, dass die Rendite der französischen Zweijahresanleihe die von Spanien und Griechenland übersteigt.
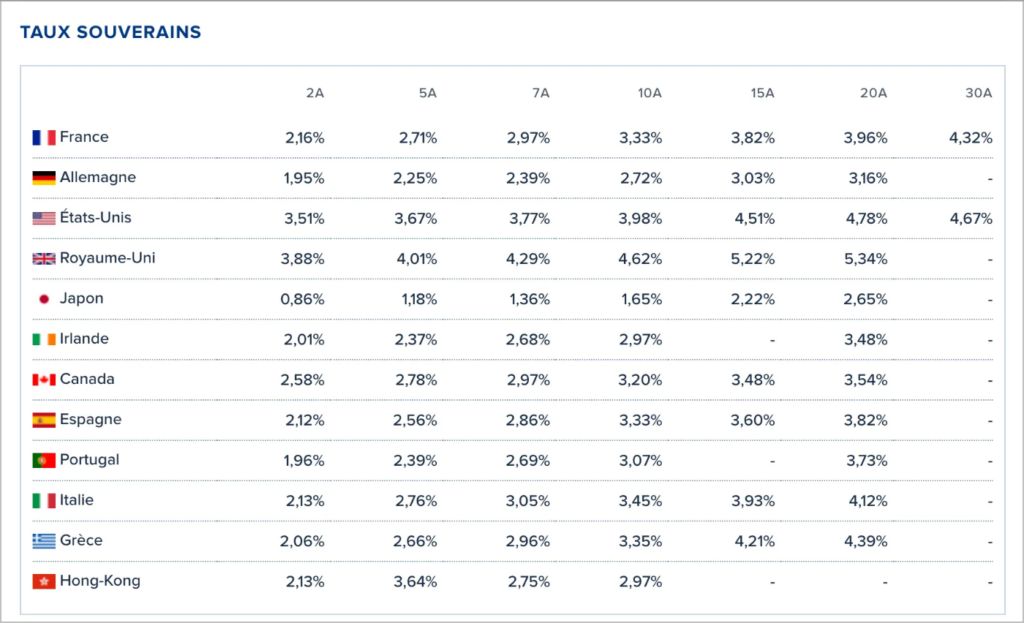 Vergleich der Staatsanleihenrenditen nach Ländern. Quelle: Boursorama
Diese Umkehrung der Risikoprämien illustriert das Ausmaß der Krise perfekt. Frankreich, einst ein Vorbild für europäische fiskalische Stabilität, zahlt nun mehr für seine Schulden als Länder, die als fragiler gelten. Das ist eine historische Umkehrung!
Schließlich stellen nicht finanzierte Pensionsverpflichtungen in Höhe von mehreren Billionen Euro eine weitere Belastung für die französischen Aussichten dar.
Die EZB, Komplize der fiskalischen Verantwortungslosigkeit
Die Europäische Zentralbank trägt eine große Verantwortung für diese Entwicklung. Ihre Leitzinsen sind von über 4% im Jahr 2008 auf jahrelang negatives Terrain gefallen. Diese expansive Politik hat alle disziplinierenden Mechanismen in Bezug auf Haushaltsführung beseitigt.
Anleihekaufprogramme wie das PEPP (Pandemic Emergency Purchase Programme) und OMT (Monetary Operations on Securities) haben die Anleihemärkte überschwemmt. Sie haben einen massiven Verdrängungseffekt geschaffen, der die Kreditvergabe an Familien und Unternehmen bestraft. Gleichzeitig haben sie die Solvenzprobleme europäischer Staaten verschleiert.
Das Anti-Fragmentierungsinstrument der EZB hat diese Situation weiter verschärft. Durch das Versprechen unbegrenzter Interventionen beruhigt die EZB die Märkte, dass sie die Staatsverschuldung um jeden Preis unterstützen wird. Diese implizite Garantie verwässert vollständig die Disziplin, die Risikoprämien einst verschwenderischen Regierungen auferlegten.
Die latenten Verluste der EZB aus ihren Kaufprogrammen erreichen mehrere hundert Milliarden Euro und verdeutlichen das Ausmaß dieser versteckten Schuldenmonetarisierung.
Die EZB beschleunigte die Zombifizierung Europas
Die Europäische Union hat ihre Emissionen reduziert, jedoch ohne jegliches Wirtschaftswachstum. Im Gegensatz zu den Vereinigten Staaten, die Emissionsreduktion und Wachstum kombinieren, opfert Europa seine Wettbewerbsfähigkeit.
Die Produktivitätslücke zu den Vereinigten Staaten wird immer größer. Dieser Unterschied erklärt 72% der Lücke beim BIP pro Kopf. Indem sie Aktivitäten mit niedriger Produktivität subventioniert und Sektoren mit hoher Wertschöpfung wie Technologie steuerlich bestraft, zerstört die EU systematisch ihre produktive Basis.
Der technologische Niedergang Europas ist auffällig. Das in den Vereinigten Staaten aufgebrachte Risikokapital ist 3,2-mal so hoch wie das der EU. Die Investitionen von Risikokapital in Start-ups erreichen das 2,3-fache des europäischen Niveaus. Diese Innovationsschwäche verurteilt Europa dazu, zurückzubleiben.
Die langfristigen Wachstumsprognosen der EZB sind von 2,6% auf deutlich niedrigere Werte gesunken. Diese ständige Abwärtskorrektur spiegelt die Ineffizienz der europäischen interventionistischen Politik wider.
Digitaler Euro: Aufschwung oder der Wunsch der EZB, alles zu kontrollieren?
Angesichts dieses Wettbewerbsverlustes bereiten die europäischen Behörden ihre Antwort vor: den digitalen Euro. Offiziell soll er die Zahlungen modernisieren, tatsächlich ist dieses Instrument jedoch ein beispielloses Kontrollwerkzeug.
Der digitale Euro wird es den Behörden ermöglichen, alle Transaktionen in Echtzeit zu überwachen. Anders als bei den aktuellen elektronischen Systemen werden die Daten direkt für Regierungen und die Zentralbank zugänglich sein. Diese umfassende Überwachung, getarnt als technologischer Fortschritt, bedroht grundlegend die individuellen Freiheiten.
Die programmierbare Natur dieser digitalen Währung erlaubt es den Behörden, die Geldmenge nach Bedarf zu schaffen oder zu vernichten. Sie ermöglicht es auch, Verhaltensweisen, die als politisch konform oder nicht konform gelten, zu belohnen oder zu bestrafen.
Diese extreme monetäre Zentralisierung zielt darauf ab, das staatliche Geldmonopol angesichts des wachsenden Misstrauens der Bürger und der Entwicklung zensurresistenter Alternativen wie bitcoin aufrechtzuerhalten. Der digitale Euro stellt somit keine wünschenswerte finanzielle Innovation dar, sondern den letzten Versuch, ein dysfunktionales Wirtschaftssystem durch technologische Zwänge zu erhalten.
Die EZB trägt die überwältigende Verantwortung für die aktuelle französische Schuldenkrise. Ihre expansive Politik hat natürliche fiskalische Disziplinierungsmechanismen unterdrückt und die fiskalische Verantwortungslosigkeit der Mitgliedstaaten gefördert. Die europäischen Regierungen, die sich auf günstige Finanzierung verlassen können, haben keinen Anreiz, ihre Haushalte zu reformieren. Angesichts der Zombifizierung Europas stellt der digitale Euro heute den letzten Versuch der EZB dar, inmitten dieser Vertrauenskrise die Kontrolle zu behalten. Dieser technologische Fortschritt wird kein strukturelles Problem lösen und droht, die Glaubwürdigkeit des Euro als globale Reservewährung dauerhaft zu untergraben. Alternativen wie bitcoin könnten sich dann durchsetzen, um Ersparnisse vor einer staatlich verordneten umfassenden Kontrolle zu schützen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Krypto-Preise
Mehr


