
Fed „Zinssenkungstag“: Tech-Giganten-Aktien „Sell the News“

Analysten sind der Meinung, dass die zuvor starken Zinssenkungserwartungen den US-Aktienmarkt auf ein Rekordhoch getrieben haben.
Analysten sind der Ansicht, dass die zuvor starken Zinssenkungserwartungen den US-Aktienmarkt auf Rekordhöhen getrieben haben.
Verfasst von: Bao Yilong
Quelle: Wallstreet Insights
Nachdem die Federal Reserve die lang erwartete Zinssenkung umgesetzt hatte, verfiel die Wall Street nicht in Euphorie, sondern es kam vielmehr zu einem klassischen „Sell the News“-Handel. Kapital floss aus überbewerteten Tech-Aktien ab und wandte sich traditionellen Sektoren wie Finanzen und Versorgern zu, die von Zinssenkungen profitieren.
Laut Wallstreet Insights senkte die Federal Reserve am Donnerstag wie erwartet den Leitzins um 25 Basispunkte, betonte die Risiken eines rückläufigen Arbeitsmarktes und prognostizierte zwei weitere Zinssenkungen im laufenden Jahr. Der technologieorientierte Nasdaq 100 Index fiel um 0,2 %, der Technologiesektor war der schwächste Sektor, der Index der „Big Seven Tech“ fiel um 0,66 % und beendete damit eine vier Tage andauernde Gewinnserie.
Anschließend betonte Fed-Chef Powell auf der Pressekonferenz, dass das Inflationsrisiko „leicht gestiegen“ sei, und bezeichnete diese Maßnahme als „risikomanagementorientierte“ Zinssenkung. Diese Aussagen verstärkten den Ausverkauf von Tech-Aktien weiter, die „Big Seven Tech“ schnitten an diesem Tag schlechter ab als die übrigen 493 S&P-Komponenten.
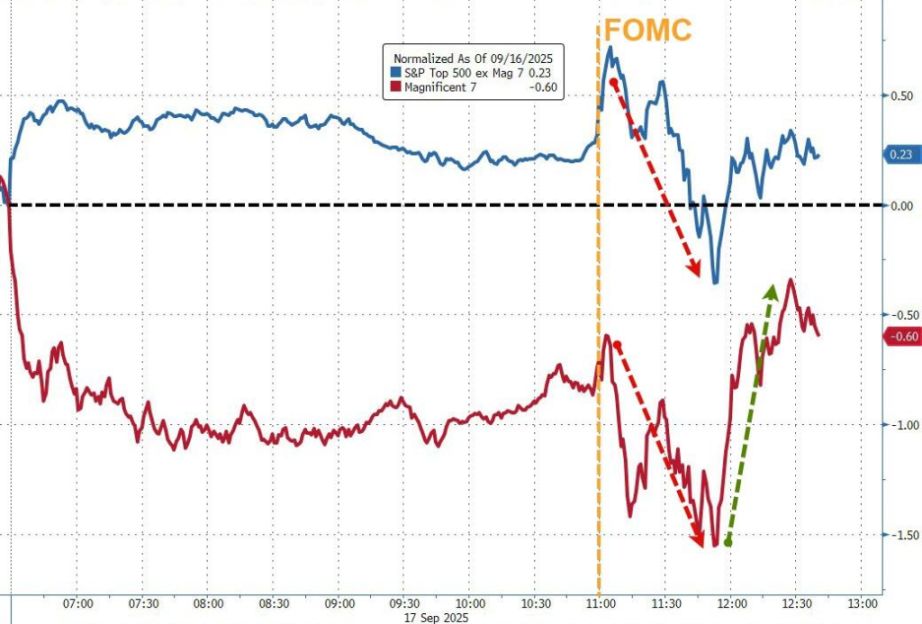 (Nach Powells Rede verringerte sich der Rückgang des Big Seven Tech Index durch Kaufunterstützung)
Tech-Giganten erleben „Sell the News“-Handel
Die aktuelle Korrektur der Tech-Aktien wird allgemein als Anpassung an die vorherigen massiven Kursgewinne angesehen.
Ivan Feinseth, Chief Investment Officer bei Tigress Financial Partners, erklärte:
Für Wachstumsaktien handelt es sich bei einigen Trades um „Sell the News“-Geschäfte, da die starken Zinssenkungserwartungen den US-Aktienmarkt zuvor auf Rekordhöhen getrieben haben.
Daten zeigen, dass seit Anfang April der Aktienkorb der „Big Seven Tech“ einschließlich Nvidia und Alphabet um fast 60 % gestiegen ist, wobei das erwartete Kurs-Gewinn-Verhältnis von fast 22 auf 30 gestiegen ist. Ivan Feinseth ergänzte:
Nach einem starken Anstieg sollten überbewertete Tech-Aktien eine Verschnaufpause einlegen. Darüber hinaus gibt es weiterhin viele Unsicherheiten darüber, wie sich Zölle auf die Wirtschaft auswirken werden.
Neben dem „Sell the News“-Handel belastete auch der Anstieg der US-Staatsanleihenrenditen die Aktienkurse der Tech-Giganten.
Die Renditen von US-Staatsanleihen fielen nach der Fed-Erklärung zunächst kurzfristig, doch Powells Rede kehrte den Tagestrend um und ließ sie schnell steigen. Die Rendite der 10-jährigen US-Staatsanleihe stieg letztlich um 6,3 Basispunkte, die der 2-jährigen um 5,62 Basispunkte.
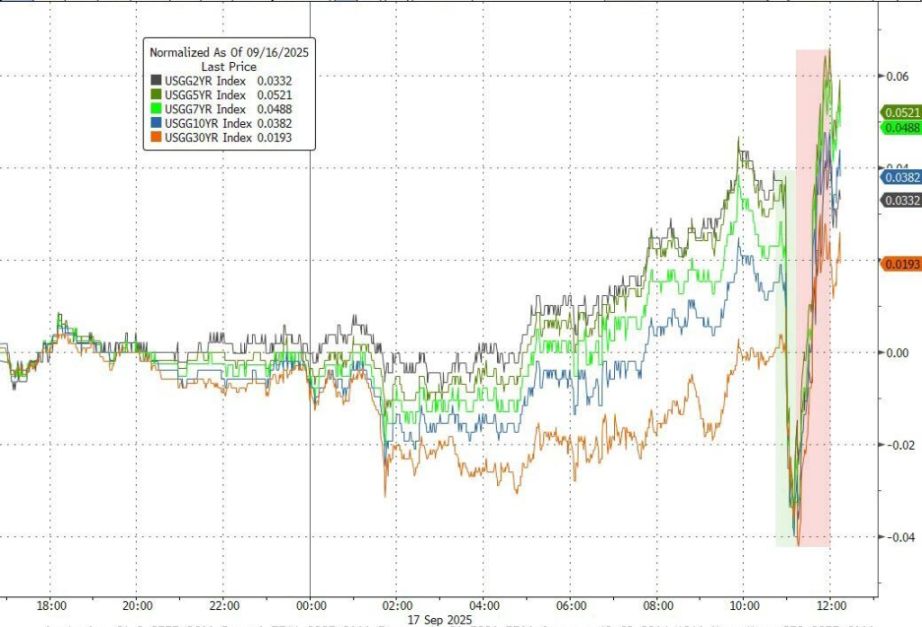 (Vergleich der Renditeentwicklung wichtiger US-Staatsanleihenlaufzeiten)
Theoretisch sind insbesondere Technologieunternehmen anfällig für steigende US-Staatsanleihenrenditen, da ihre Bewertungen weitgehend auf den Gewinnerwartungen der kommenden Jahre basieren und höhere Renditen den Barwert dieser zukünftigen Gewinne verringern.
Bemerkenswert ist, dass es innerhalb des Technologiesektors zu einer Divergenz kam.
Nvidia, Amazon und Broadcom, die besonders zinssensibel sind, schlossen im Minus, während Apple und Microsoft aufgrund ihres soliden Geschäftsmodells und ihrer Fähigkeit zur Generierung von Barmitteln traditionell als sichere Häfen gelten und zulegten.
Traditionelle Sektoren profitieren von Zinssenkungserwartungen
Während Tech-Aktien unter Druck standen, floss Kapital deutlich in Sektoren, die direkt von sinkenden Zinsen profitieren können.
Die Sektoren Finanzen, Basiskonsumgüter und Versorger gehörten an diesem Tag zu den besten Performern im S&P 500 Index. Diese Sektoren zahlen in der Regel hohe Dividenden und sind in einem Umfeld sinkender Zinsen für ertragsorientierte Anleger attraktiv.
Die Bankenbranche stach besonders hervor. Der KBW Bank Index stieg um 1,3 %, zu dessen Komponenten JPMorgan, Bank of America und Citigroup gehören. Niedrigere Zinsen dürften die Kreditnachfrage ankurbeln und gleichzeitig die Einlagenkosten der Banken senken.
Auch andere Marktsegmente spiegelten diesen Wandel in der Risikobereitschaft wider. Der Russell 2000 Small Cap Index stieg zeitweise um 2,1 % und schloss schließlich mit einem Plus von 0,2 %. Ein von Goldman Sachs beobachteter Korb nicht profitabler Technologieunternehmen stieg um 1,9 %.
John Cunnison, Chief Investment Officer bei Baker Boyer Bank, erklärte, dass niedrigere Zinsen risikoreichere Unternehmen an den Aktienmärkten unterstützen werden, insbesondere Small Caps und nicht profitable Tech-Unternehmen. Er warnte jedoch auch:
Auch wenn eine tiefe Rezession unwahrscheinlich erscheint, wirken die aktuellen Bewertungen von Wachstums- und großen Tech-Aktien nach einer starken Rallye überhöht.
Obwohl es zu einer Sektorrotation kam, geriet der Markt nicht in Panik. Der als „Angstindex“ der Wall Street bekannte Cboe Volatilitätsindex (VIX) fiel unter 16 und lag damit deutlich unter dem Niveau von 20, das üblicherweise bei Marktstress erreicht wird.
Am Mittwoch fiel der S&P 500 Index an diesem Tag nur um 0,1 % und verzeichnete damit einen der ruhigsten Fed-Entscheidungstage seit mindestens zwei Jahren. Mit Blick auf die Zukunft meint John Cunnison:
Die größere Frage, mit der sich Händler jetzt konfrontiert sehen, ist, was all dies für zukünftige Zinssenkungen und die wirtschaftliche Entwicklung bedeutet.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die US-Inflation bleibt hoch! Goldman Sachs ändert als Erster seine Meinung: Der Zinserhöhungszyklus der Federal Reserve ist noch nicht beendet, möglicherweise werden im März nächsten Jahres weitere 25 Basispunkte erhöht.
Die am Dienstag veröffentlichten höher als erwarteten US-CPI-Daten für Oktober veranlassten Goldman Sachs, seine bisherige Prognose zu ändern, dass der aktuelle Zinserhöhungszyklus der Fed im Dezember enden würde. Dieser Wall-Street-Finanzriese rechnet nun damit, dass die Fed im März nächsten Jahres die Zinsen um weitere 25 Basispunkte anheben wird.
Angst ist der größte Bär! Morgan Stanley ruft zum Einstieg bei Halbleitern auf: Mangel an Land und Strom sind kein Problem, genehmigte Projekte können die Nachfrage nicht decken.
Morgan Stanley ist der Ansicht, dass die jüngste Abverkaufswelle im Halbleitersektor übertrieben ist und Panik am Markt, nicht jedoch fundamentale Faktoren, das größte Risiko darstellen. Angetrieben von der Nachfrage nach AI-Infrastruktur beschleunigen sich die nachgelagerten Aufträge weiter, das Angebot an Halbleitern bleibt der zentrale Engpass, und die durch LPS auferlegten Beschränkungen sorgen im Gegenteil für ein stabileres Wachstum. Kurzfristig könnte der Sektor innerhalb einer Bandbreite schwanken und befindet sich derzeit nahe am Tiefpunkt. Besonders optimistisch ist man hinsichtlich der Bereiche Rechenleistung und Speicher.

Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
KI-Investitionen treten in das "Tal der Enttäuschungen" ein – die nächsten 18 Monate werden zur entscheidenden Bewährungsprobe!
Goldman Sachs ist der Ansicht, dass sich der Investitionszyklus für KI derzeit im "Tal der Enttäuschung" befindet, dies jedoch nicht das erste Mal ist. Der zentrale Widerspruch besteht darin, dass das Geschäftsmodell neuer Cloud-Computing-Anbieter stark von der Rendite aus den KI-Ausgaben ihrer Endkunden abhängt, während es aktuell "praktisch kein Unternehmen gibt, dessen Gewinne eindeutig auf KI zurückzuführen sind". Chamath Palihapitiya, Gründer von Social Capital, hat ein entscheidendes 18-monatiges Zeitfenster festgelegt, in dem der Markt zwischen nachhaltigen und nicht nachhaltigen KI-Geschäftsmodellen unterscheiden wird.

Krypto-Preise
Mehr


