
Das Damoklesschwert der Regulierung schwebt, das Narrativ der Krypto-Treasuries steht vor einer Blasenbereinigung.

Autor: KKK
Originaltitel: Die US-SEC nimmt sich Crypto Treasury-Unternehmen vor – Geht das DAT-Narrativ weiter?
Am 24. September gaben die US Securities and Exchange Commission (SEC) und die Financial Industry Regulatory Authority (Finra) gemeinsam bekannt, dass sie mehr als 200 börsennotierte Unternehmen untersuchen werden, die zuvor Crypto Treasury-Pläne angekündigt hatten. Der Grund dafür ist, dass bei diesen Unternehmen kurz vor der Veröffentlichung entsprechender Nachrichten „ungewöhnliche Kursschwankungen“ auftraten.
Seit MicroStrategy als erstes Unternehmen Bitcoin in seine Bilanz aufgenommen hat, ist das „Crypto Treasury“ zu einer sensationellen „finanziellen Alchemie“ am US-Aktienmarkt geworden – Aktien von Newcomern wie Bitmine und SharpLink sind durch ähnliche Maßnahmen um ein Vielfaches gestiegen. Laut Daten von Architect Partners haben seit 2025 bereits 212 neue Unternehmen angekündigt, rund 102 Milliarden US-Dollar zur Anschaffung von BTC, ETH und anderen führenden Krypto-Assets aufzubringen.
Doch während diese Kapital-Party die Preise in die Höhe treibt, gibt es auch breite Zweifel. Das mNAV (Marktkapitalisierung zu Buchwert pro Aktie) von MSTR ist innerhalb eines Monats von 1,6 auf 1,2 gefallen, und bei den zwanzig größten Crypto Treasury-Unternehmen liegt das mNAV bei zwei Dritteln unter 1. Stimmen zu Asset-Blasen und Insiderhandel werden immer lauter, und dieser neue Trend der Asset-Allokation steht vor beispiellosen regulatorischen Herausforderungen.
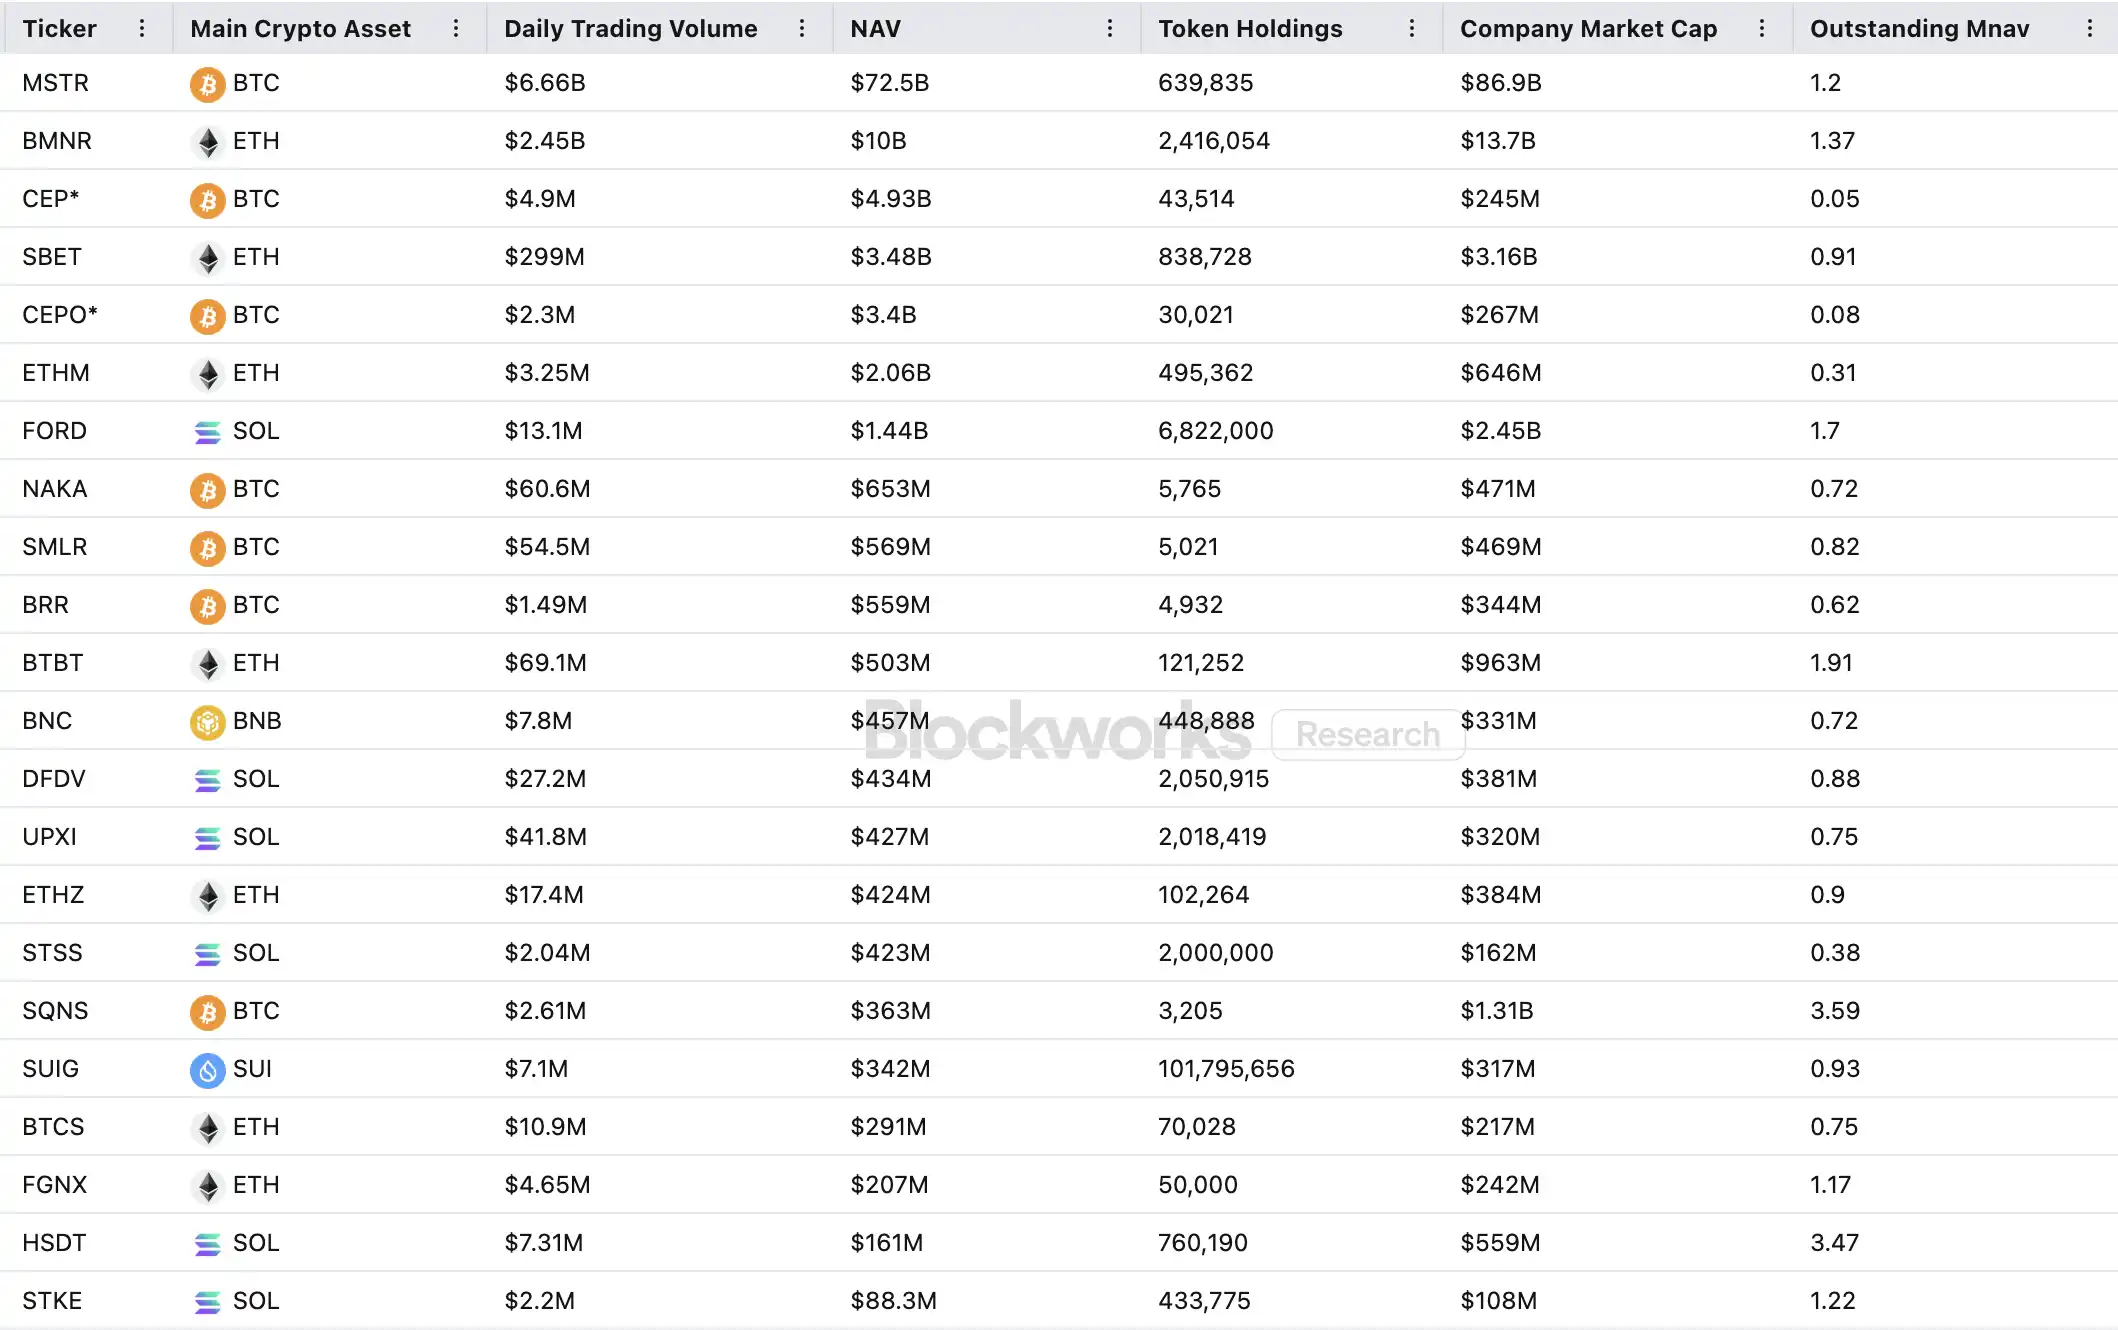
Wie funktioniert das Flywheel der Crypto Treasury-Unternehmen?
Das Finanzierungs-Flywheel der Treasury-Unternehmen basiert auf dem mNAV-Mechanismus. Im Kern handelt es sich um eine reflexive Flywheel-Logik, die Treasury-Unternehmen im Bullenmarkt scheinbar „unbegrenzte Munition“ verleiht. mNAV steht für das Verhältnis von Marktkapitalisierung (P) zum Nettovermögen pro Aktie (NAV). Im Kontext der Treasury-Strategie bezieht sich NAV auf den Wert der gehaltenen digitalen Vermögenswerte.
Wenn der Aktienkurs P über dem Nettovermögen pro Aktie NAV liegt (d.h. mNAV > 1), kann das Unternehmen kontinuierlich Kapital aufnehmen und dieses erneut in digitale Vermögenswerte investieren. Jede Kapitalerhöhung und jeder Kauf erhöht die pro Aktie gehaltenen Vermögenswerte und den Buchwert, was das Vertrauen in das Narrativ des Unternehmens weiter stärkt und den Aktienkurs weiter steigen lässt. So beginnt ein geschlossener positiver Feedback-Loop: mNAV steigt → Kapitalerhöhung → Kauf digitaler Vermögenswerte → pro Aktie gehaltene Assets steigen → Marktvertrauen wächst → Aktienkurs steigt erneut. Dank dieses Mechanismus konnte MicroStrategy in den letzten Jahren kontinuierlich Kapital aufnehmen und Bitcoin kaufen, ohne die Aktien stark zu verwässern.
Sobald der Aktienkurs und die Liquidität hoch genug sind, kann das Unternehmen eine ganze Reihe von institutionellen Kapitalzuflüssen freischalten: Es kann Anleihen, Wandelanleihen, Vorzugsaktien und andere Finanzierungsinstrumente ausgeben, das Narrativ am Markt in Bilanzwerte umwandeln und so den Aktienkurs weiter antreiben – das Flywheel dreht sich weiter. Im Kern ist dieses Spiel eine komplexe Resonanz zwischen Aktienkurs, Storytelling und Kapitalstruktur.
Doch mNAV ist ein zweischneidiges Schwert. Ein Aufschlag kann großes Marktvertrauen bedeuten, aber auch reine Spekulation sein. Sobald das mNAV auf 1 sinkt oder darunter fällt, wechselt der Markt vom „Asset-Aufbau-Logik“ zur „Verwässerungs-Logik“. Fällt dann auch noch der Tokenpreis, dreht sich das Flywheel von positiv zu negativ, was sowohl Marktkapitalisierung als auch Vertrauen zerstört. Die Finanzierung der Treasury-Unternehmen basiert ebenfalls auf dem mNAV-Aufschlagsflywheel. Bleibt das mNAV langfristig unter pari, wird die Möglichkeit zur Kapitalerhöhung blockiert, und die ohnehin stagnierenden oder vom Delisting bedrohten Small-Cap-Shell-Unternehmen verlieren ihre Geschäftsgrundlage – das Flywheel bricht sofort zusammen. Theoretisch wäre bei mNAV < 1 der sinnvollere Schritt, die gehaltenen Assets zu verkaufen und Aktien zurückzukaufen, um das Gleichgewicht wiederherzustellen. Allerdings kann ein Abschlag auch bedeuten, dass das Unternehmen unterbewertet ist.
Im Bärenmarkt 2022 hat MicroStrategy sein mNAV zwar kurzzeitig unter 1 gesehen, aber das Unternehmen hat nicht verkauft, sondern durch Umschuldung alle Bitcoins behalten. Diese „Durchhalte-Logik“ stammt aus Saylors fast religiösem Glauben an BTC als „nie zu verkaufendes“ Kern-Sicherungsvermögen. Doch diesen Weg können nicht alle Treasury-Unternehmen gehen. Die meisten Altcoin-Treasury-Aktien haben kein stabiles Kerngeschäft und werden nur aus Überlebensgründen zu „Kauf-Krypto-Unternehmen“ – ohne Glauben. Verschlechtert sich das Marktumfeld, werden sie eher verkaufen, um Verluste zu begrenzen oder Gewinne mitzunehmen, was einen Ausverkauf auslösen kann.
Weiterführende Lektüre: „Erster Coin-Verkauf, Delisting – Krypto-Aktien sind keine HODL-Maschinen mehr“
Gibt es Insiderhandel?
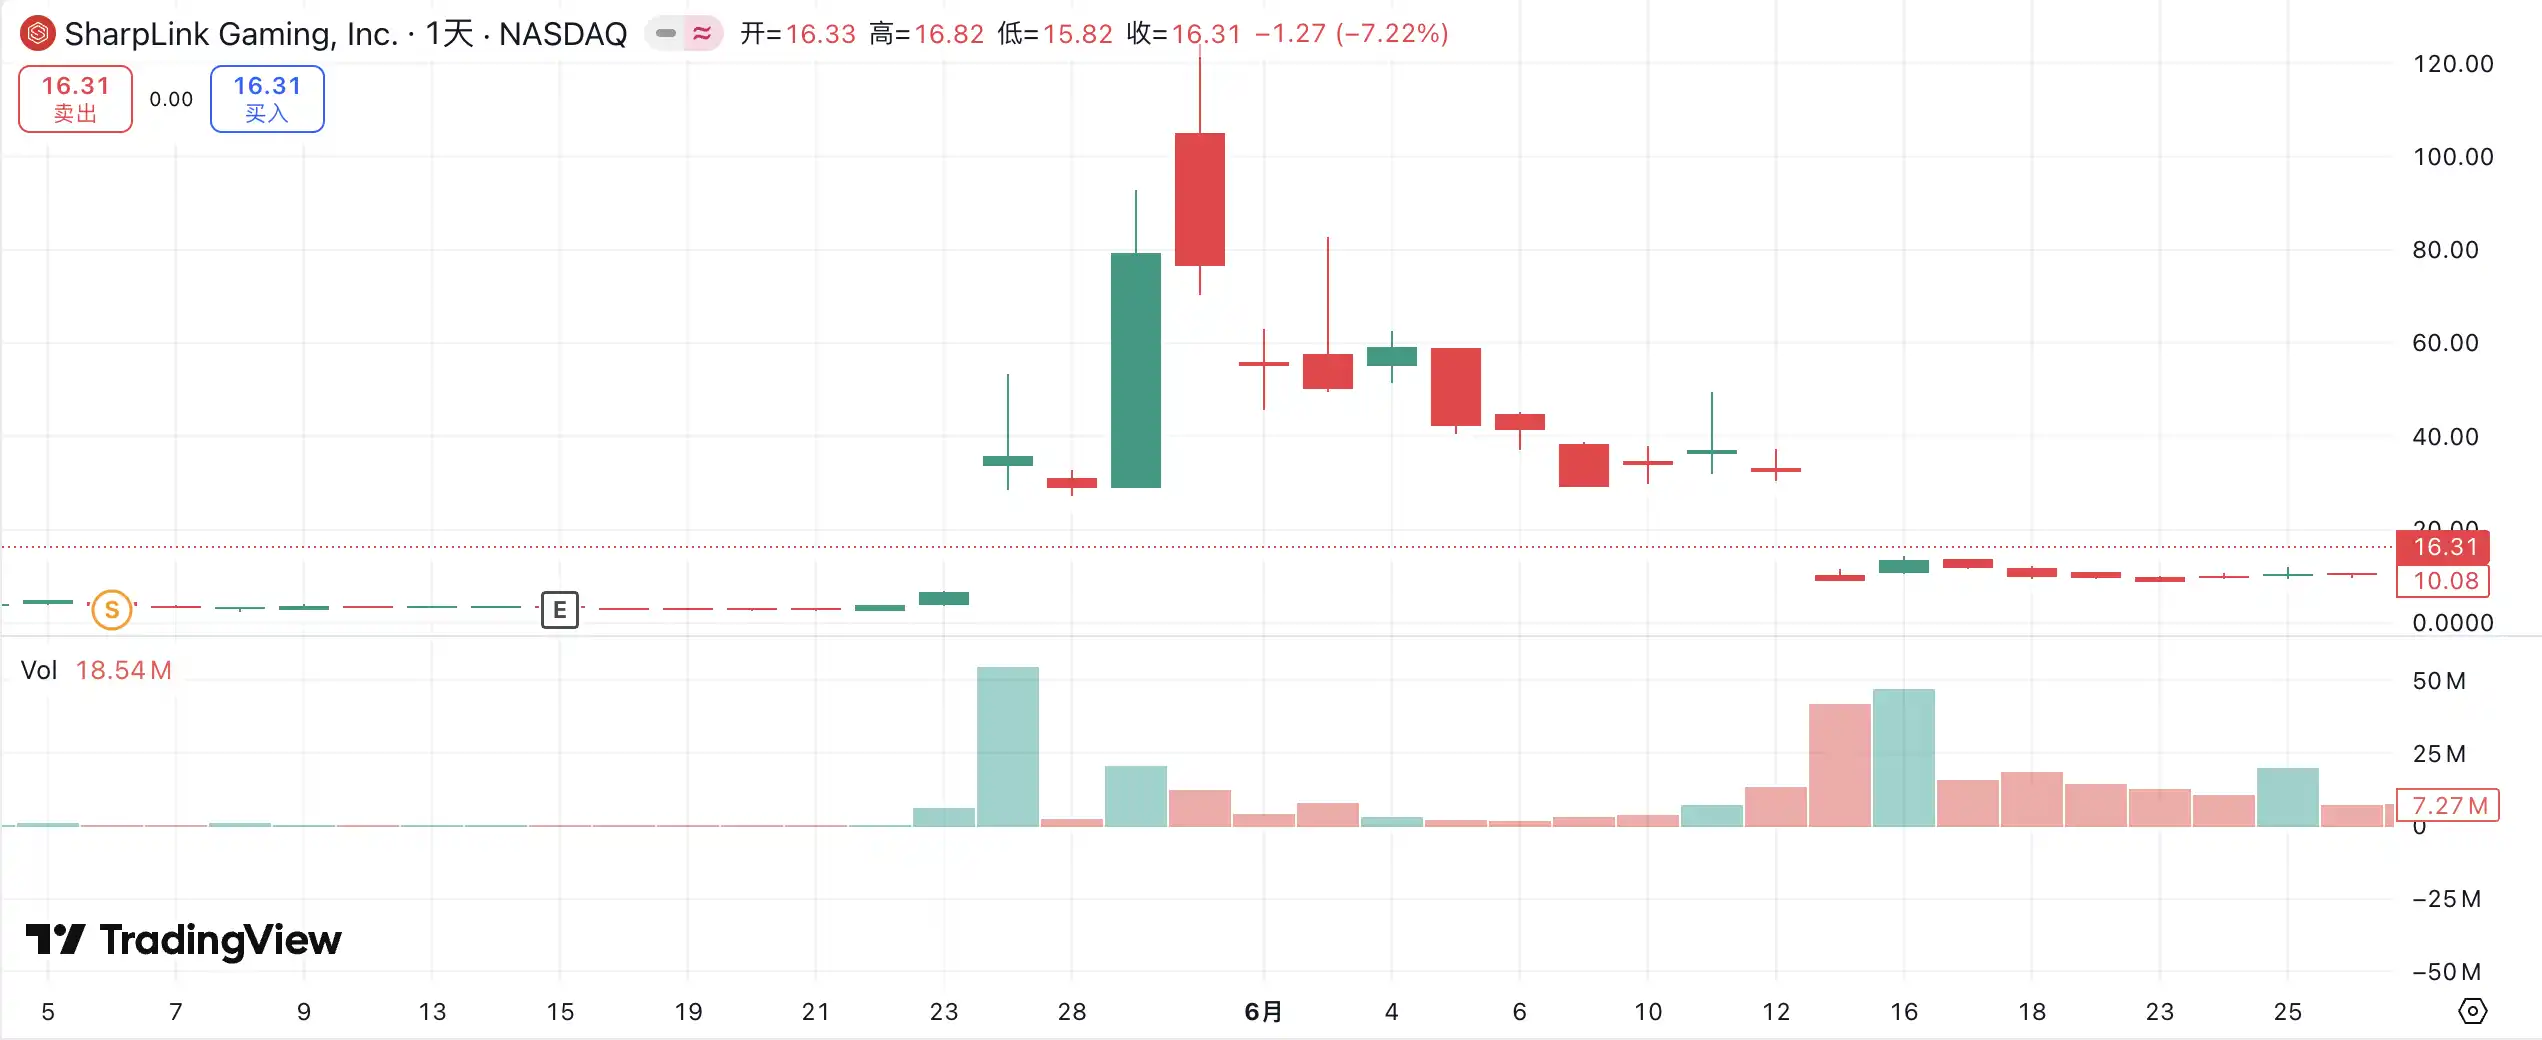
SharpLink Gaming war eines der ersten Beispiele der aktuellen „Crypto Treasury-Welle“, das den Markt erschütterte. Am 27. Mai kündigte das Unternehmen an, bis zu 425 Millionen US-Dollar in Ethereum als Reserve-Asset zu investieren. Am Tag der Ankündigung schoss der Aktienkurs auf 52 US-Dollar. Seltsam war jedoch, dass bereits am 22. Mai das Handelsvolumen deutlich gestiegen war und der Kurs von 2,7 auf 7 US-Dollar sprang – zu diesem Zeitpunkt hatte das Unternehmen noch keine Mitteilung veröffentlicht oder der SEC Informationen offengelegt.
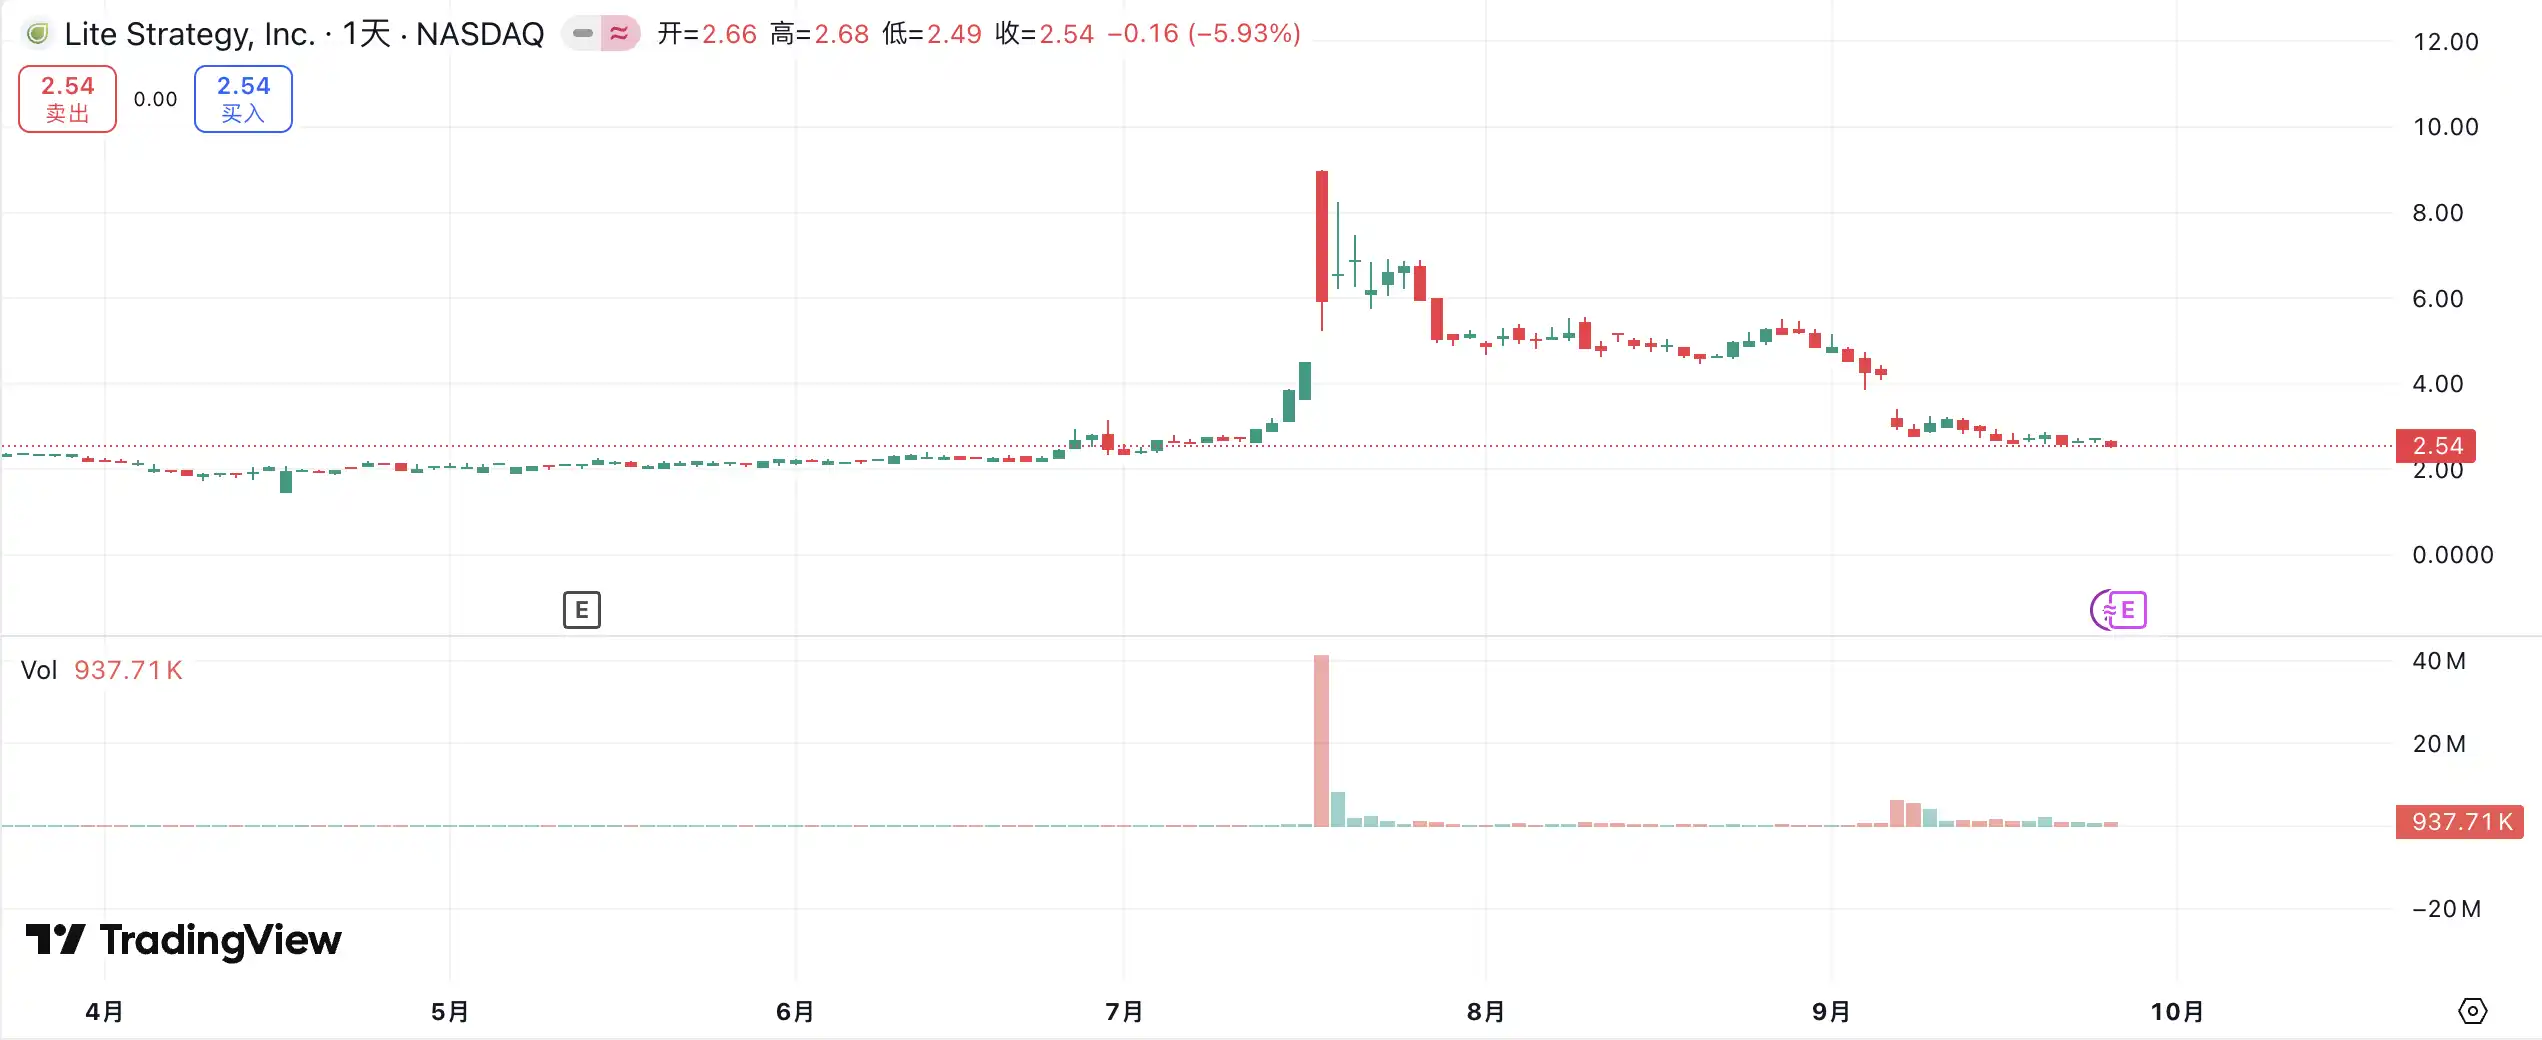
Solche „Nachricht folgt Kursanstieg“-Phänomene sind keine Einzelfälle. MEI Pharma kündigte am 18. Juli eine 100 Millionen US-Dollar Litecoin-Treasury-Strategie an, doch der Kurs stieg bereits vier Tage vor der Ankündigung von 2,7 auf 4,4 US-Dollar – fast eine Verdopplung. Das Unternehmen hatte keine wesentlichen Updates eingereicht oder Pressemitteilungen veröffentlicht, und ein Sprecher lehnte eine Stellungnahme ab.
Ähnliche Situationen traten auch bei Mill City Ventures, Kindly MD, Empery Digital, Fundamental Global und 180 Life Sciences Corp auf – alle zeigten vor der Ankündigung von Crypto Treasury-Plänen auffällige Handelsaktivitäten. Ob es zu Informationslecks und vorzeitigen Geschäften kam, ist nun im Fokus der Aufsichtsbehörden.
Wird das DAT-Narrativ zusammenbrechen?
Arthur Hayes, Berater von Upexi, dem „Solana MicroStrategy“, betont, dass Crypto Treasury zum neuen Narrativ im traditionellen Unternehmensfinanzwesen geworden ist. Er glaubt, dass sich dieser Trend in mehreren großen Asset-Klassen weiterentwickeln wird. Allerdings muss man klar sehen: Auf jeder Chain können am Ende höchstens ein oder zwei Gewinner hervorgehen.
Gleichzeitig verstärkt sich der Konzentrationseffekt. Obwohl 2025 bereits über 200 Unternehmen Crypto Treasury-Strategien angekündigt haben und damit BTC, ETH, SOL, BNB, TRX und weitere Chains abdecken, konzentrieren sich Kapital und Bewertung schnell auf wenige Unternehmen und Assets – BTC- und ETH-Treasuries dominieren die DAT-Unternehmen. In jeder Asset-Klasse können nur ein oder zwei Unternehmen wirklich groß werden: Im BTC-Segment ist es MicroStrategy, bei ETH Bitmine, bei SOL vielleicht Upexi – andere Projekte können kaum im Wettbewerb bestehen.
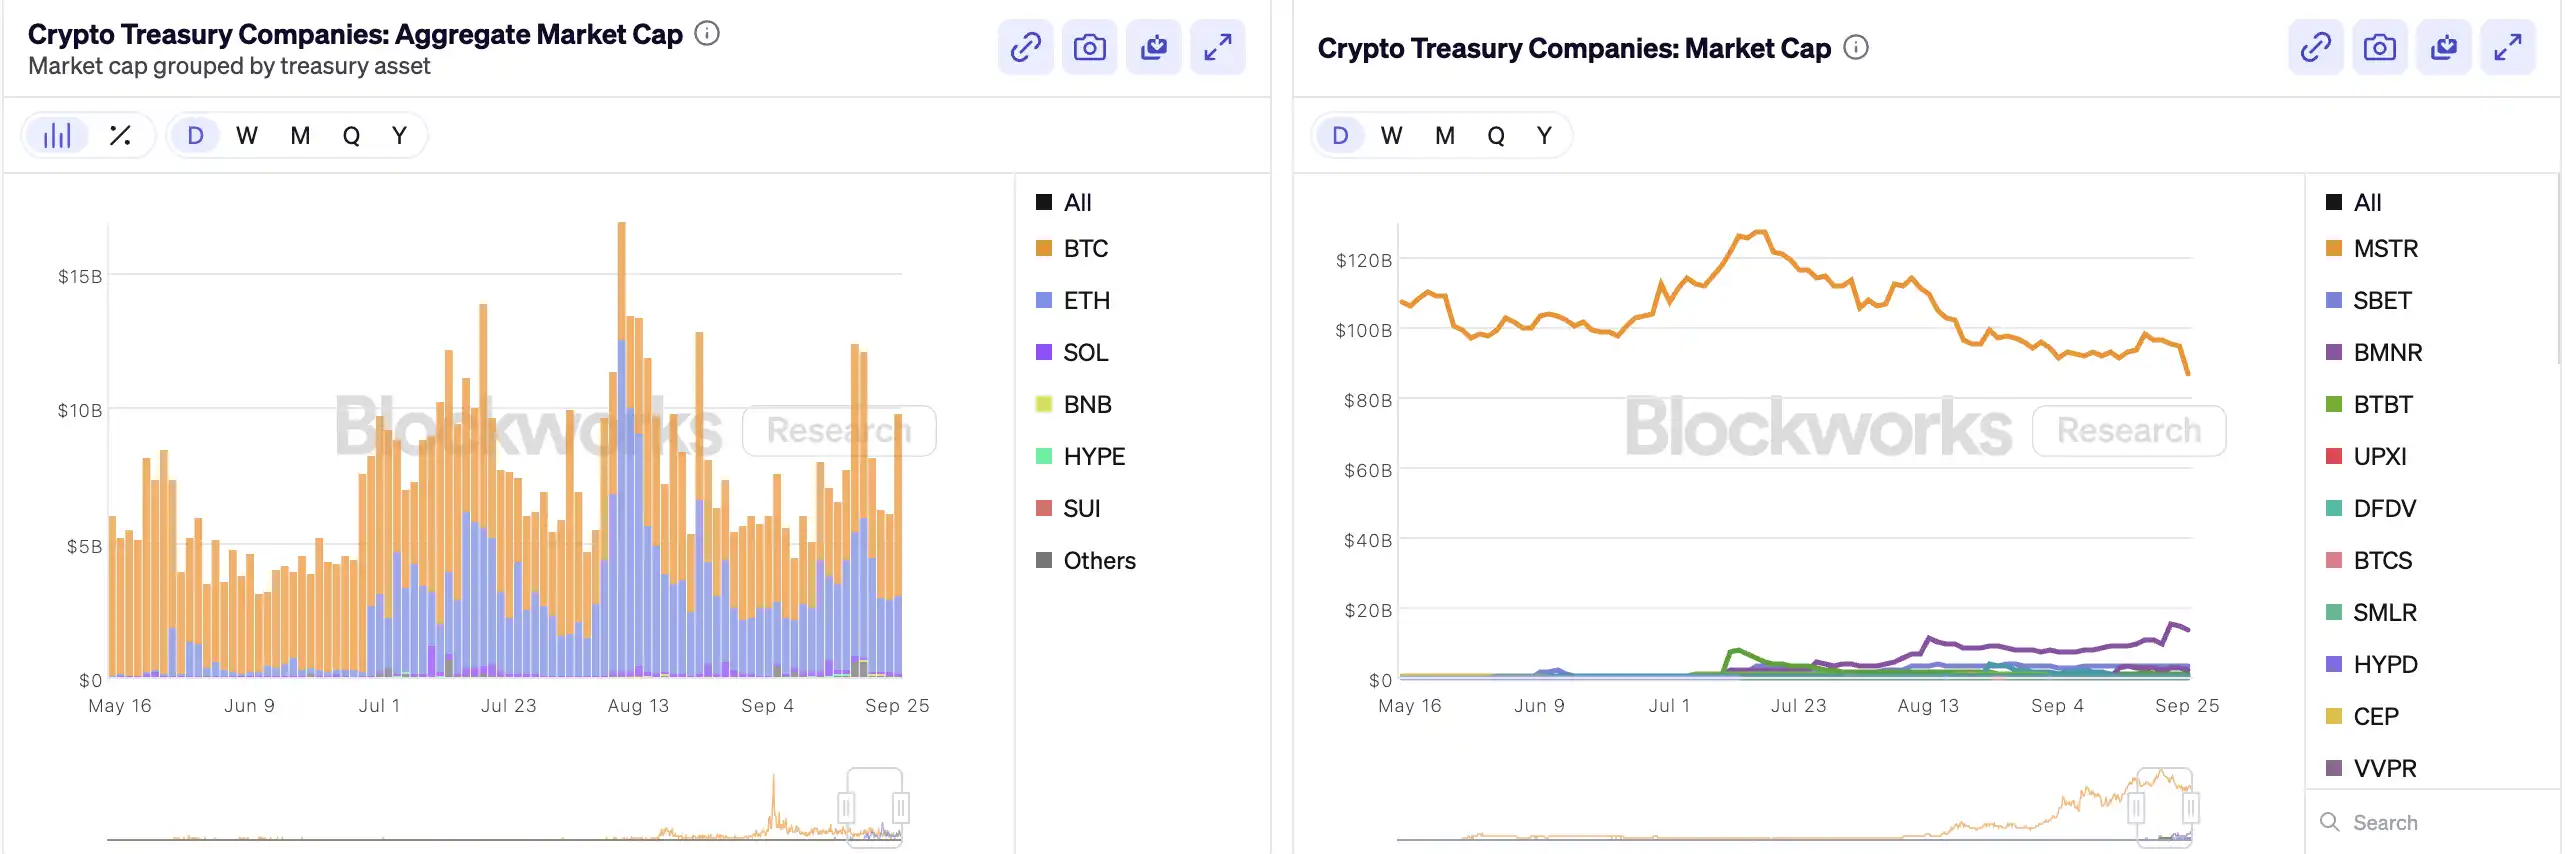
Wie Michael Saylor gezeigt hat, gibt es viele institutionelle Asset-Manager, die ein Bitcoin-Exposure wollen, aber weder direkt BTC kaufen noch ETFs halten können – sie können aber MSTR-Aktien kaufen. Wenn man ein Unternehmen mit Krypto-Assets in ihren „Compliance-Korb“ packen kann, sind diese Investoren bereit, 2, 3 oder sogar 10 US-Dollar für einen Buchwert von nur 1 US-Dollar zu zahlen. Das ist keine Irrationalität, sondern institutionelles Arbitrage.
Im späteren Zyklus werden weiterhin neue Emittenten auftauchen und aggressivere Finanzinstrumente einsetzen, um eine höhere Kursflexibilität zu erreichen. Bei fallenden Preisen kehrt sich dieser Effekt jedoch ins Negative um. Arthur Hayes erwartet, dass es in diesem Zyklus zu einem großen DAT-Crash wie bei FTX kommen wird. Dann werden diese Unternehmen scheitern, ihre Aktien oder Anleihen könnten stark abwerten und den Markt erheblich erschüttern.
Auch die Aufsichtsbehörden haben dieses strukturelle Risiko erkannt. Anfang September schlug die Nasdaq eine verstärkte Prüfung von DAT-Unternehmen vor; heute haben SEC und FINRA gemeinsam Ermittlungen zu Insiderhandel eingeleitet. Ziel dieser Maßnahmen ist es, den Insider-Spielraum zu verringern, die Emissionshürden und Finanzierungsschwierigkeiten zu erhöhen und so die Manipulationsmöglichkeiten neuer DAT-Unternehmen zu begrenzen. Für den Markt bedeutet das, dass „falsche Marktführer“ schneller aussortiert werden, während echte Marktführer dank des Narrativs überleben oder sogar wachsen können.
Fazit
Das Narrativ der Crypto Treasury bleibt bestehen, aber die Hürden steigen, die Regulierung wird strenger und die Blasen werden bereinigt. Für Investoren gilt es, die Logik und Arbitragewege hinter der Finanzstruktur zu verstehen und stets die Risiken hinter dem Narrativ im Blick zu behalten – diese „On-Chain-Alchemie“ kann nicht unbegrenzt weitergehen: Der Sieger bleibt, der Verlierer scheidet aus.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


