
Die Bullen erwarten eine Trendwende, die Bären warten auf den Zusammenbruch – wer hat am Ende recht?

In den vergangenen Wochen war die Stimmung am Kryptomarkt so gespalten wie nie zuvor.
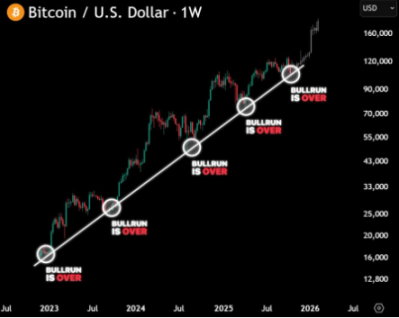
Auf der einen Seite stehen die entschlossenen Bullen, die überzeugt sind, dass der Absturz der letzten Woche die letzte Bereinigungsrunde war;
Auf der anderen Seite die hartnäckigen Bären, die sicher sind, dass eine tiefere Korrektur noch bevorsteht.
Wer hat also Recht?
Wir müssen auf die Makroebene zurückkehren, um die Antwort zu finden.
❶ Makroökonomischer Nebel: Die Zinsen sinken, aber der Markt steigt nicht
Die Federal Reserve hat in diesem Jahr bereits dreimal die Zinsen gesenkt und den Leitzins auf 4,00–4,25 % reduziert.
Logischerweise sollte dies ein positives Signal für Risikoanlagen sein—
Doch der Markt jubelte nicht wie erwartet.
Der Grund dafür ist:
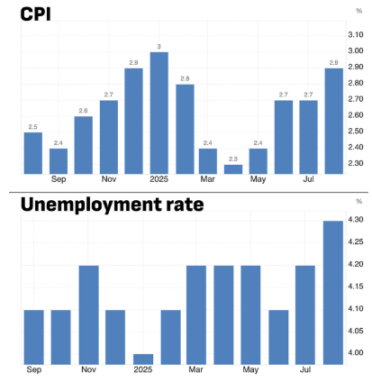
Die Inflation ist auf 2,9 % gestiegen
Die Arbeitslosenquote ist auf 4,3 % gestiegen (ein Drei-Jahres-Hoch)
Die US-Regierung ist teilweise geschlossen, Wirtschaftsdaten werden verzögert veröffentlicht
Die Federal Reserve „fliegt blind“, sowohl Institutionen als auch Privatanlegern fehlt die Orientierung
Wenn die Unsicherheit steigt, kehrt die Volatilität zurück.
Das ist der grundlegende Hintergrund für den Absturz im Oktober.
❷ Charts lügen nicht: Der Absturz wurde durch einen „externen Schock“ ausgelöst
Innerhalb weniger Tage:
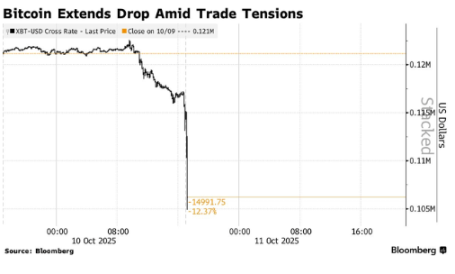
BTC fiel von 126.000 US-Dollar auf 104.000 US-Dollar
ETH fiel von 4.950 auf 3.430 US-Dollar
Die meisten Mainstream-Altcoins halbierten sich
Der Auslöser war Trumps Ankündigung, 100 % Zölle auf China zu erheben.
Die globalen Märkte gerieten sofort in Panik, innerhalb von 24 Stunden wurden Krypto-Kontrakte im Wert von über 19 Milliarden US-Dollar liquidiert.
Das war ein typischer makroökonomischer Deleveraging-Effekt—
Angst zerstört zuerst die liquidesten Vermögenswerte: Kryptowährungen.
❸ Doch Institutionen gerieten nicht in Panik, sondern stockten auf
Während Privatanleger in Panik verkauften,
verzeichneten Krypto-ETFs in derselben Woche einen Nettozufluss von fast 6 Milliarden US-Dollar:
Bitcoin-ETFs Zufluss 3,5 Milliarden US-Dollar
Ethereum-ETFs Zufluss 1,5 Milliarden US-Dollar
Anders gesagt:
Privatanleger verkaufen in Panik, Institutionen kaufen in Ruhe.
Der Bullenmarkt ist nicht vorbei, er verlagert sich nur von den Börsenkonten in die Cold Wallets.
❹ Subtile Veränderungen auf politischer Ebene: Die Regierung beginnt, Krypto zu absorbieren
Überraschender ist, dass das US-Finanzministerium seine Strategie anpasst:
Beschlagnahmte Bitcoin-Reserven werden nicht mehr verkauft
Stablecoin-Gesetzgebung bringt einen klareren Regulierungsrahmen
Einige Regelungen erlauben sogar Banken die Teilnahme am ETH-Staking
Das sendet ein Signal:
Krypto-Assets werden allmählich vom System absorbiert, statt abgelehnt.
Bitcoin wird Teil des Finanzsystems und nicht mehr als externe Bedrohung gesehen.
❺ Ethereums „stille Erholung“
ETH hielt während des Absturzes wichtige Unterstützungszonen,
On-Chain-Daten zeigen:
Aktive Adressen auf einem Mehrjahreshoch
ETH-Nachfrage auf historischem Höchststand
US-Finanzinstitute beginnen, ETH-Staking-Dienste zuzulassen
Auch ohne große positive Nachrichten
baut ETH seine Struktur stetig wieder auf.
Diese Art von „stiller Stärke“ ist oft das Vorspiel zu einer großen Bewegung.
❻ Der aktuelle Hauptkonflikt: Makrorisiken vs. Liquiditätswettlauf
Der Markt befindet sich derzeit in einem Tauziehen zwischen „Makro und Liquidität“:
Wenn sich die Weltwirtschaft weiter verschlechtert, wird der Markt das Wachstum pausieren;
Wenn das Tempo der Zinssenkungen zunimmt, wird der Markt wieder explodieren.
Deshalb sieht es jetzt „sowohl wie ein Bullen- als auch wie ein Bärenmarkt“ aus.
Denn wir befinden uns in einer strukturellen Übergangsphase.
❼ Ist der Bullenmarkt wirklich vorbei?
Die Antwort lautet: Nein.
Nur ist dieser Bullenmarkt ganz anders als die Euphorie von 2021.
Tiefere Korrekturen, aber schnellere Erholungen
Privatanleger ziehen sich zurück, Institutionen dominieren
Der Markt ist ruhiger, aber die Struktur ist gesünder
Das ist nicht das Ende des Bullenmarkts,
sondern der Beginn eines neuen Bullenmarkts, der von Liquidität, Regulierung und langfristigem Kapital getrieben wird.
Fazit:
Der aktuelle Kryptomarkt ist kein „Crash“, sondern ein „Wiederaufbau“.
Wenn kurzfristige Hebelpositionen bereinigt, die Stimmung rationalisiert und Institutionen neu positioniert werden—
dann ist dies die Phase, in der sich der nächste Trend auflädt.
Investoren sollten nicht versuchen, das Hoch oder das Tief zu erraten,
sondern die Struktur beobachten:
Wenn die Angst stabilisiert, Kapital zurückkehrt und die Volatilität abnimmt—
dann beginnt die zweite Phase des echten Bullenmarkts leise.
Diesmal gewinnt nicht der Schnellste, sondern der Stabilste.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Türkei ergreift mehrgleisige Notfallmaßnahmen: Fast 20 Milliarden USD Fonds liquidiert, Führungskräfte verhaftet, Handelsverbot
Der türkische Finanzminister bezeichnete das Risiko als „vorübergehend und kontrollierbar“; die Aufsichtsbehörden werden über hundert von sieben Vermögensverwaltungsgesellschaften verwaltete Fonds und Portfolios liquidieren, die mehr als 350.000 Anleger betreffen. Gegen 38 Personen wurden strafrechtliche Anklagen erhoben und zweijährige Handelsverbote verhängt; mehrere Führungskräfte von Finanzinstitutionen wurden verhaftet, festgehalten oder mit Ausreisesperren belegt. Die Zentralbank erhöhte das Volumen der Rückkauffinanzierung, lockerte die Kapitalkriterien für Banken und hob die Obergrenze für Kreditaufnahmen am Interbanken-Geldmarkt auf das Zehnfache des bisherigen Limits an. Der türkische Bankenaktienindex stieg am Donnerstag zeitweise um über 9 %, viele mittelgroße und kleine Aktien sanken jedoch weiterhin.
Jensen Huang: Der Chip-Umsatz von Nvidia wird nächstes Jahr doppelt so hoch sein wie dieses Jahr, KI kann nicht wie soziale Medien reguliert werden.
Jensen Huang ist dagegen, die Regulierung von sozialen Medien direkt auf AI zu übertragen, da soziale Medien ein Produkt sind, während AI eine grundlegende Technologie ist, die andere Technologien und Produkte unterstützt. Die Regulierung sollte auf das Produkt und nicht auf die Technologie selbst abzielen. Er betonte die Notwendigkeit strenger Tests und erklärte, dass Produkte, die nicht ausreichend sicher sind, zurückgehalten werden sollten: „AI-Sicherheit ist von entscheidender Bedeutung.“
Was sollte man nach einer Zinserhöhung der Federal Reserve kaufen? Historisch gesehen haben US-Aktien aus den Bereichen Energie und Technologie besser abgeschnitten, während Immobilien zurückblieben. Goldman Sachs: Die Geschwindigkeit der Zinserhöhungen bestimmt die US-Aktienmärkte.
Die Performance des US-Aktienmarktes in den 12 Monaten nach der ersten Zinserhöhung der Fed: Laut Jefferies erzielte der Energiesektor mit einer durchschnittlichen Rendite von 22,4 % die höchste Performance, gefolgt von Informationstechnologie mit 15,4 %. Laut Charles Schwab hinkte der Immobiliensektor dem S&P 500 um 4,3 % hinterher und war damit der schlechteste unter den 11 Sektoren. Goldman Sachs erklärte, dass das Tempo der Zinserhöhungen die entscheidende Variable für die US-Aktienmärkte ist; derzeit würde ein Anstieg der Rendite zehnjähriger US-Staatsanleihen um 50 Basispunkte innerhalb eines Monats als „schneller Zinserhöhungsdruck“ gelten.
Krypto-Preise
Mehr


