
Der öffentliche Verkauf von Megaeth: Eine Renaissance ohne Airdrop

Originalquelle: Namik (Megaeth CSO)
Wir haben eine Non-Consensus-Blockchain gebaut (das ist ein Wortspiel). Einerseits strebt sie nach hoher Performance und verzichtet dabei auf das altmodische Broadcasting zur Konsensfindung, andererseits geht sie im Mainstream-Narrativ einen unkonventionellen, leistungsstarken Weg.
Megaeth kombiniert zentrale Blockproduktion mit maximal dezentraler Validierung und bewahrt so die Grundprinzipien der Blockchain angesichts extremer Geschwindigkeit. Unsere Architektur ist eng mit Ethereum verbunden, sogar unser Name enthält das Wort ETH. Ehrlich gesagt: Wenn Ethereum seine Dezentralisierung verliert oder der Tokenpreis auf null fällt, ist unsere Geschichte zu Ende.
Diese Entscheidungen beruhen auf objektiven physikalischen Gesetzen. Unser Nordstern ist es, das Problem der Hochleistung zu lösen, nicht, ein endloses Science-Fiction-Märchen zu verkaufen.
Megaeth ist die einzige Architektur für alle Krypto-Hochfrequenztransaktionen und wird oft als Endgame bezeichnet. Wir lehnen Kompromisse ab und übertragen diese Philosophie auch auf die Geschäftsebene.
Wie baut man also wirklich eine herausragende Blockchain?
Wir brauchen zwei Dinge:
· Gründer: Gründer mit festem Glauben und Ausdauer, die gleichzeitig bahnbrechende Anwendungen entwickeln können.
· Nutzer: Eine Nutzerbasis, die hilft, Anwendungen zu iterieren, zu validieren und zu skalieren.
Die alten Methoden der Vergangenheit waren einfach: Man sammelte große Summen von Tier-1-VCs ein, lockte mit Airdrop-Belohnungen und nannte das dann Community Ownership. Anschließend verkaufte man die Anzahl der On-Chain-Nutzer an App-Entwickler, das Endspiel war der Verkauf von Luft auf zentralisierten Börsen. Sinnlose Testnet-Interaktionen machen es unmöglich, den Wert dieser Nutzer genau zu messen – schlimmer noch, sie ziehen nur Spekulanten an, keine echten Evangelisten.
Wir haben einen anderen Weg gewählt: Wir krempeln die Ärmel hoch, nehmen unsere Werkzeuge und gehen direkt zu den Menschen. Wir schreiben technische Elite-Entwickler direkt auf Twitter an, suchen überall nach unterschätzten Gründern, die ohne Einschränkungen bauen und eine Reihe von branchenführenden Anwendungen herausbringen wollen. Interessanterweise haben viele Founder im Megaeth-Ökosystem ihre Gründungsreise durch unsere proaktive Kontaktaufnahme begonnen.
Diese Teams haben in neuen Kategorien wie Attention Markets (z.B. Noise für Mindshare-Trading) und Tap-to-Trade (Euphoira) mehr als 75 Millionen Dollar eingesammelt.
In den Fußstapfen von Ethereum sind wir vielleicht die einzige Blockchain, bei der die Finanzierung der Anwendungen die der Chain selbst übersteigt. Natürlich sind wir vielleicht auch die einzige Blockchain, die vor dem TGE bereits Anteile von Investoren zurückkauft.
Das zweite Ziel ist der Aufbau einer „Community“
Um ehrlich zu sein, war das ein Begriff, an den ich vor dem Projektstart nicht wirklich geglaubt habe. „Community“ fehlt ein Präfix: Investoren. Die ursprüngliche Ethereum-Community war eine Investoren-Community. Die lokalen Ethereum-Gruppen in London, Istanbul und Mailand wurden von Teilnehmern gegründet, nicht von Millionen von Airdrop-Jägern.
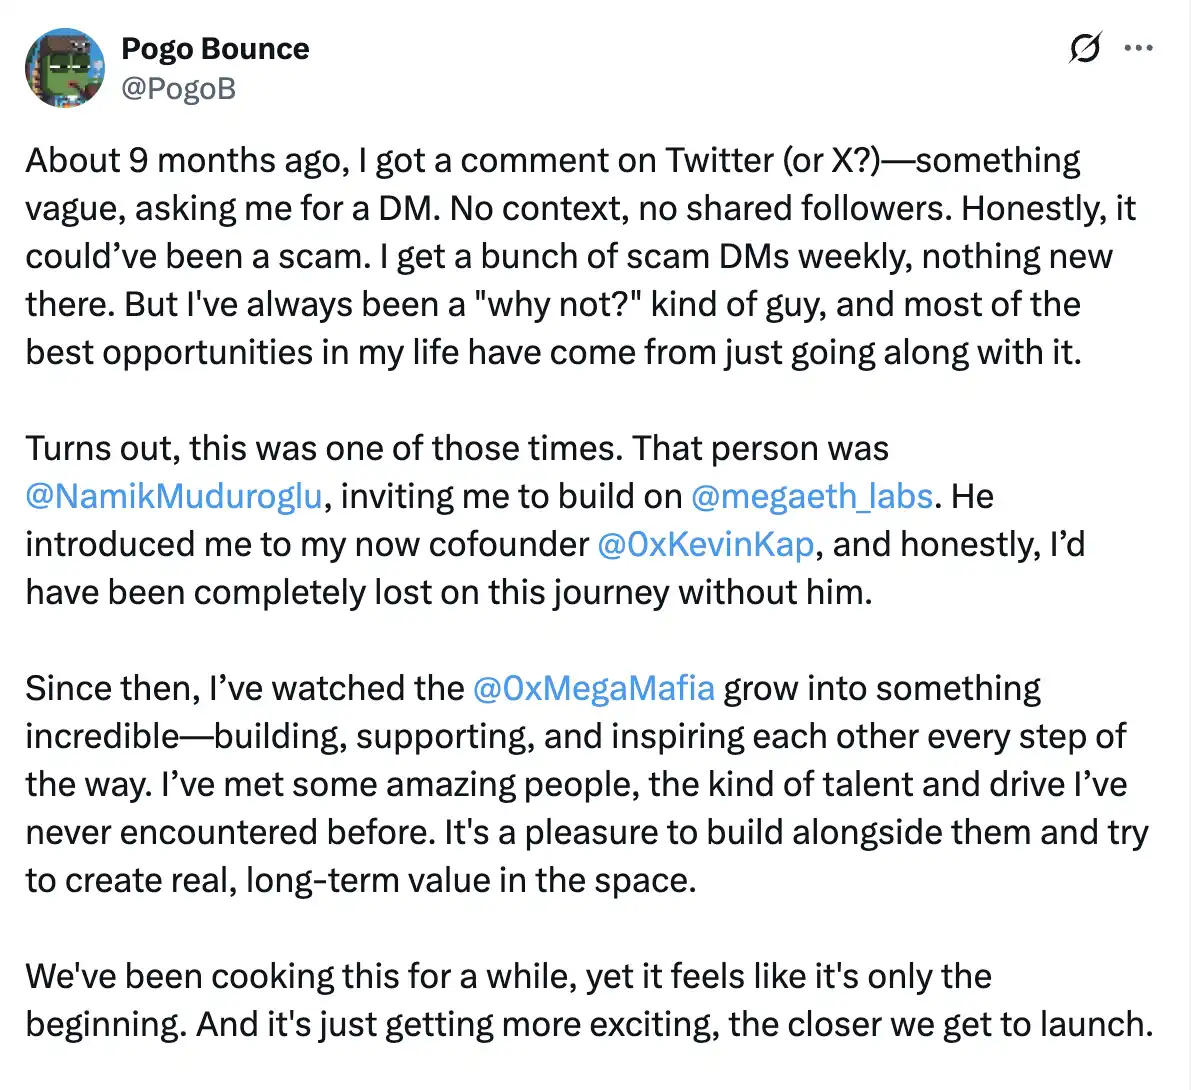
Deshalb haben wir eine sehr altmodische Fundraising-Methode gewählt, um allen Chancengleichheit zu bieten. Wir haben nicht zu überhöhten Bewertungen Kapital aufgenommen, sondern uns auf gleichberechtigten Zugang durch Interessenbindung konzentriert:
Wir bieten allen durch einige öffentliche Verkäufe die Möglichkeit zur Teilnahme. Alle Investoren starten auf der gleichen Ausgangsbasis und tragen gemeinsam zur Entwicklung der Community bei.
Außerdem laden wir auf Basis von On-Chain-Aktivitäten aktive Nutzer zur Mitgestaltung des Ökosystems ein.
Mit der Vorbereitung des Mainnet-Starts beginnt eine neue Phase, in der die Investoren-Community voraussichtlich der lebendigste Teil des MegaETH-Netzwerks wird – weit vor VCs und Teamanteilen.
Nach dem Mainnet-Start werden wir allen, die an öffentlichen Aktivitäten teilgenommen haben, zusätzliche Token anbieten, auch wenn sie letztlich keine Anteilszuteilung erhalten haben.
Original-Link
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wall-Street-Großbanken heben gemeinsam Zinserwartungen an, US-Staatsanleihen-Futures setzen Talfahrt fort, Gold fällt um über 1 % und durchbricht die 4000er-Marke
Nach dem über den Erwartungen liegenden US-CPI für Oktober haben Goldman Sachs und Nomura in ihren Prognosen zum Zinspfad eine Zinserhöhung für März nächsten Jahres hinzugefügt, während die Deutsche Bank eine Zinserhöhung für Januar nächsten Jahres hinzugefügt hat. Der Markt hat derzeit die Erwartung einer Zinserhöhung um 25 Basispunkte im Dezember vollständig eingepreist, die Wahrscheinlichkeit für eine Erhöhung um 50 Basispunkte liegt bei 13%. Am Mittwoch blieb der Kassamarkt für US-Staatsanleihen geschlossen, die US-Staatsanleihen-Futures setzten ihren Rückgang fort, was einem Renditeanstieg von etwa 2 bis 4 Basispunkten entspricht. Spot-Gold fiel unter Druck um 1,1%.

Auch wenn der Bau von KI-Datenzentren abkühlt, gibt es keinen Grund zur Sorge? Der Importboom in den USA wird kurzfristig nicht nachlassen, der eigentliche Einschnitt könnte jedoch erst 2029 kommen.
Vom Entschluss zur Investition bis zum Baubeginn eines Rechenzentrums vergehen durchschnittlich 4,8 Jahre; vom Baubeginn bis zur Betriebsaufnahme sind weitere 2,6 Jahre erforderlich. Server können in der Regel erst nach Abschluss des Rohbaus und der Installation der Gestelle geliefert werden. Für Handelspartner wie Taiwan (China), Südkorea und Mexiko, die auf die Nachfrage der Lieferkette für US-amerikanische Rechenzentren angewiesen sind, bietet der zyklische Bedarf im Bauprozess zumindest für die kommenden ein bis zwei Jahre einen Puffer für den Export.

Große Kontroverse bei der Federal Reserve: Wann sollte die Amtszeit des „Nummer drei“ Williams enden?
Der Streitpunkt besteht darin, ob Williams im Juni 2028 (nach einer vollen zehnjährigen Amtszeit) oder im Juni 2027 (mit Erreichen des Rentenalters von 65 Jahren) ausscheiden sollte. Analysen weisen darauf hin, dass der Gouverneursrat der US-Notenbank das letzte Ermessen hat. Sollte Williams vorzeitig zurücktreten, könnte Notenbankchef Waller frühzeitig die Kontrolle über diese wichtigste Position übernehmen. Eine erzwungene Verkürzung der Amtszeit von Williams würde jedoch leicht als politisches Manöver interpretiert werden. Williams selbst geht davon aus, bis Juni 2028 im Amt zu bleiben.

Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Krypto-Preise
Mehr


