
S&P gibt Strategy ein B-: Das „alte System“, das nicht geweckt werden kann

S&P Global Ratings (S&P Global Ratings) hat die neueste langfristige Kreditbewertung von Strategy Inc. (ehemals MicroStrategy) auf B- mit einem Ausblick „stabil“ festgelegt.
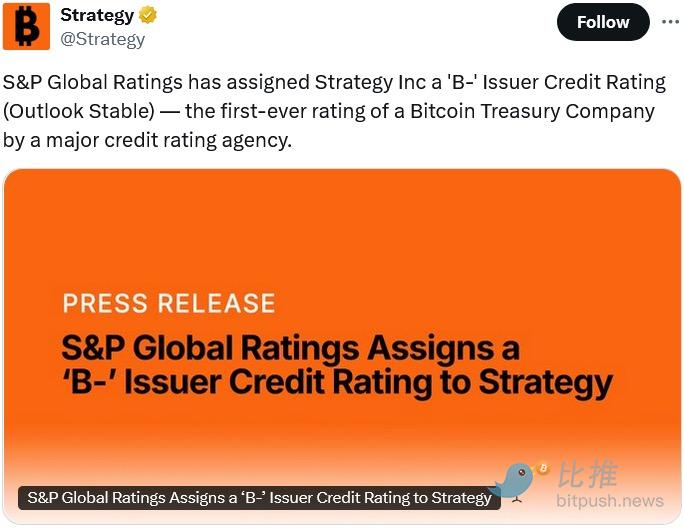
Oberflächlich betrachtet handelt es sich hierbei um eine „Non-Investment-Grade“-Bewertung. Doch im Kontext der Entwicklung der Kryptoindustrie offenbart dieses Ergebnis ein tieferliegendes Problem: Traditionelle Bewertungsmodelle weisen bei der Bewertung von „Bitcoin-Treasury-Unternehmen“ wie diesem weiterhin erhebliche Verständnis- und Bewertungsabweichungen auf.
Das Geschäftsmodell von Strategy ist mittlerweile sehr klar: Durch die Ausgabe von Aktien, Wandelanleihen, Vorzugsaktien und Anleihen wird Kapital aufgenommen, um kontinuierlich Bitcoin zu kaufen. Bis heute hält das Unternehmen etwa 640.000 Stück.
Das bedeutet, dass die Kernlogik des Unternehmens nicht auf Gewinnen aus dem Softwaregeschäft basiert, sondern darauf abzielt, eine neue Unternehmensstruktur zu schaffen, die auf Bitcoin-Assets als Kern und der Finanzierungskraft der Kapitalmärkte als Stütze basiert. Die traditionellen Standards zur Bewertung von „operativen Unternehmen“ sind hier im Grunde wirkungslos.
Dennoch verwendet S&P in seinem Bewertungsbericht weiterhin den gewohnten Rahmen und hebt folgende Risiken hervor: eine zu starke Konzentration der Vermögenswerte auf Bitcoin, eine einseitige Geschäftsstruktur, eine nach Risikoanpassung schwache Kapitalstärke, unzureichende US-Dollar-Liquidität sowie das Problem des „Währungsmismatchs“, da die Schulden in US-Dollar und die Vermögenswerte hauptsächlich in Bitcoin denominiert sind.
Traditionelle Bewertungssysteme: Nicht immer „richtig“
Rückblickend waren Ratingagenturen wie S&P in Zeiten großer finanzieller Umbrüche nicht immer präzise.
In der Mitte der 2000er Jahre erhielten US-amerikanische strukturierte Finanzprodukte (insbesondere CDOs auf Basis von Subprime-Hypotheken) bei ihrer Emission zahlreiche hohe Ratings, viele sogar das AAA-Label. Studien zeigen, dass zwischen 2005 und 2007 in den USA 727 „Asset-Backed CDOs (SF ABS CDO)“ mit einem Gesamtvolumen von etwa 641 Milliarden US-Dollar emittiert wurden. Nach dem Platzen dieser Produkte wurden etwa 420 Milliarden US-Dollar abgeschrieben.
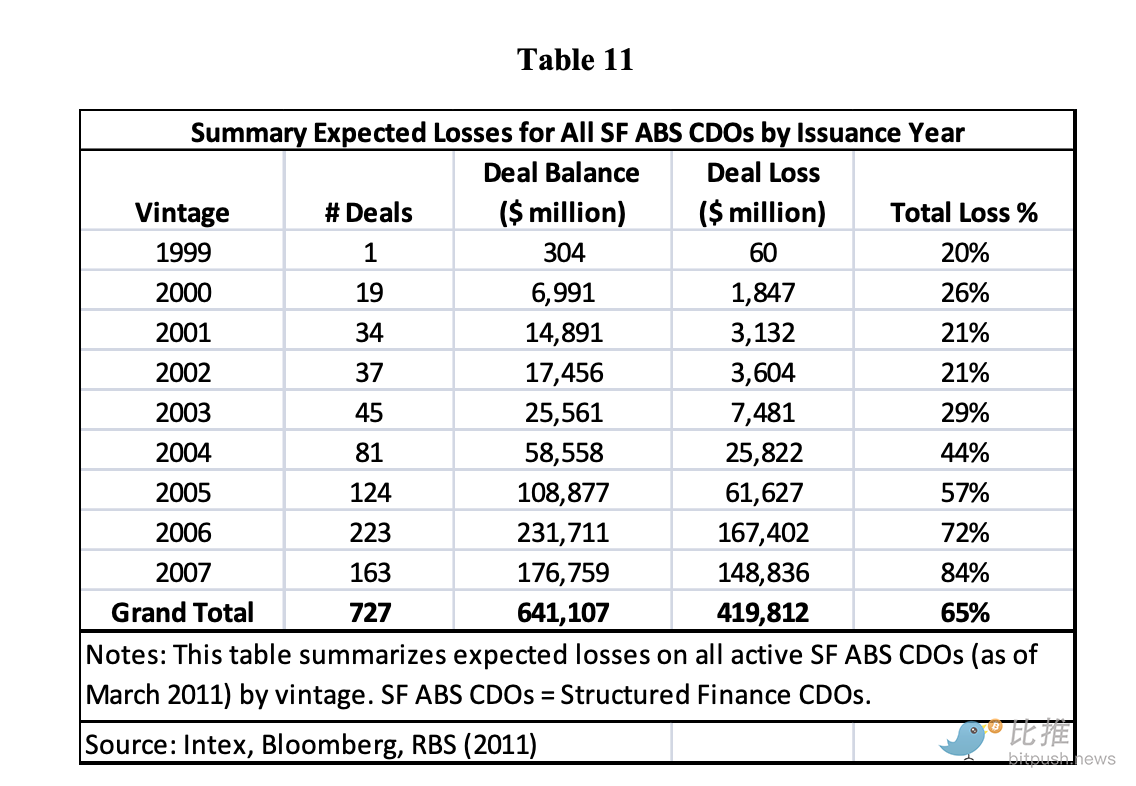
Wikipedia und andere Quellen berichten: „Viele der zwischen 2005 und 2007 emittierten CDOs wurden nach der Vergabe der höchsten Ratings bis 2010 auf Junk-Niveau herabgestuft oder erlitten Kapitalverluste.“ In diesen Fällen waren Finanzriesen wie Lehman Brothers stark in CDO- und MBS-Assets investiert. Als deren Wert einbrach und der Leverage außer Kontrolle geriet, führte dies letztlich zu Insolvenzen oder Übernahmen.
Anders gesagt: Die Ratingagenturen bewerteten damals strukturierte Produkte mit A (oder höher), die sich später als Krisenherde entpuppten. Das zeigt: Wenn sich der Markt verändert, können alte Modelle leicht fehlurteilen.
Zurück zu Strategy: Vielleicht haben traditionelle Ratingagenturen erkannt, dass das Unternehmen keine traditionelle diversifizierte Einnahmequelle hat, die Liquidität durch Bitcoin-Volatilität beeinträchtigt werden könnte und dass ein in US-Dollar denominierter Schuldendienst bei in Bitcoin gehaltenen Vermögenswerten problematisch ist, falls Bitcoin stark fällt. Gleichzeitig erkennt die Branche aber auch: Das Modell von Strategy funktioniert, weil die Kapitalmärkte, die globale Bitcoin-Liquidität und institutionelles Kapital die Grundlage bieten. Das traditionelle Modell berücksichtigt diese Logik nicht vollständig.
Das „alte System“, das nicht geweckt werden kann
Nicht nur S&P, sondern viele bekannte traditionelle Research-Institute betrachten Krypto-Asset-Unternehmen weiterhin durch alte Rahmenwerke.
Zum Beispiel bewertet das Schwab Equity Ratings System von Charles Schwab (Bewertung von A bis F, F für die schlechteste erwartete Performance) in den letzten 3-5 Jahren Coinbase (COIN) und MicroStrategy (MSTR) fast durchgehend mit F.
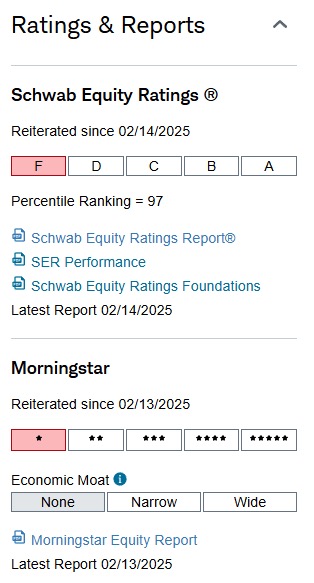
Und was ist in dieser Zeit passiert?
-
COIN hat sich von 2022 bis 2025 mehrfach vervielfacht, Schwab hält dennoch an F fest
-
MSTR ist seit 2020 um mehr als 1000% gestiegen, Schwab bleibt trotzdem bei F
-
Selbst wenn MSTR in manchen Quartalen die Analystenerwartungen deutlich übertraf, wurde das Rating nicht angepasst
-
Dies geschah nicht nur einmal, sondern über Jahre hinweg mit konsequent niedrigen Bewertungen
Anders gesagt:
Die Preise ändern sich, der Markt ändert sich, das Bitcoin-Narrativ ändert sich, aber das Modell bleibt gleich.
Schwab hat sich nicht „geirrt“ – sie halten einfach an ihrer Modelllogik fest und meinen, diese Unternehmen „entsprechen nicht der traditionellen Gewinnlogik“.
Ebenso halten Moody’s und S&P die Kreditratings von Coinbase langfristig im spekulativen Bereich, mit folgenden Begründungen:
-
Hohe Geschäftsvolatilität
-
Einnahmen abhängig vom Marktzyklus
-
Fehlende vorhersehbare Cashflows
-
Zu starke Risikokonzentration
Klingt das bekannt?
Das ist genau die gleiche Logik wie bei der B- Bewertung für Strategy.
Fazit
Eigentlich ist es nicht kompliziert: Das Problem liegt darin, dass sie immer noch Bewertungsmodelle der vorherigen Generation verwenden, um die Vermögensformen der nächsten Generation zu messen.
Traditionelle Finanzinstitute sind nicht unprofessionell, sie halten einfach an ihrer ausgereiften Denksprache fest. In ihrem Verständnis muss ein hochwertiges Asset vorhersehbare Cashflows generieren, ein gesundes Geschäft muss in einem Umfeld mit geringer Volatilität stabil betrieben werden können, und die Bewertung muss strikt nach Peer-Group-Analyse oder Ertragswertverfahren erfolgen.
Die neuen Krypto-Treasury-Unternehmen erzählen jedoch eine ganz andere Geschichte. Ihre Kernlogik lautet: „Wir stützen den Asset-Wert nicht auf traditionelle operative Cashflows, sondern gewinnen durch innovative Asset-Strukturen starke Finanzierungskraft und Marktkonfidenz.“ Es geht hier nicht einfach um richtig oder falsch, sondern um einen tiefgreifenden Paradigmenwechsel.
Daher ist die B- Bewertung von S&P für Strategy an sich nicht entscheidend. Das wirklich symbolische Signal ist: Das neue Modell, repräsentiert durch Bitcoin-Treasuries, hat sich so weit entwickelt, dass das traditionelle Bewertungssystem es nicht mehr ignorieren kann und gezwungen ist, es zumindest zu „erklären“.
Wir müssen uns jedoch klar machen: „Erklären“ bedeutet nicht „verstehen“, „verstehen“ bedeutet nicht „akzeptieren“ und „akzeptieren“ heißt noch lange nicht, dass es in den Mainstream-Rahmen aufgenommen wird. Der Wandel im Denken des alten Systems wird so langsam sein wie das Vorrücken eines Gletschers – er wird kommen, aber niemals über Nacht.
Die Geschichte zeigt immer wieder: Eine völlig neue Marktstruktur entsteht oft genau dann, wenn das alte System „halb wach, halb schlafend“ ist.
Bitcoin in die Unternehmensbilanz aufzunehmen, ist längst von einem Pionierexperiment zur Tatsache geworden. Ob die traditionelle Welt es erkennt, akzeptiert oder wirklich versteht, ist nur eine Frage der Zeit.
Autor: Seed.eth
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


