
Warum ist die Stimmung am Kryptomarkt plötzlich so pessimistisch geworden?

Es ist noch unklar, wer „nackt schwimmt“, aber sicher ist, dass im Kryptocasino bereits jemand ohne Badehose unterwegs ist.
Originaltitel: Why Did Crypto Sentiment Get So Bearish?
Originalautor: Jack Inabinet, Bankless
Übersetzung: Peggy, BlockBeats
Kommentar der Redaktion: Nur vier Tage nachdem Bitcoin ein Allzeithoch erreicht hatte, erlebte der Kryptomarkt einen beispiellosen „10/10 Flash Crash“. Nicht nur die wichtigsten Coins stürzten ab, viele Altcoins wurden wertlos und selbst Börsen gerieten in Liquidationskrisen. Gleichzeitig platzten hoch gehebelte Renditefonds wie Stream Finance nacheinander und enthüllten die fragile Natur der „Vertrau mir einfach“-Blase. Die optimistische Stimmung in den sozialen Netzwerken schlug rasch in Panik um, das Marktvertrauen erlitt einen schweren Schlag.
Dieser Artikel blickt auf die Ereignisse zurück und versucht, eine Schlüsselfrage zu beantworten: Warum wurde die Stimmung am Kryptomarkt plötzlich so pessimistisch? Inmitten von Blasenplatzungen und Vertrauenskrisen stehen wir vielleicht an einem Wendepunkt eines neuen Zyklus.
Nachfolgend der Originaltext:
Am Montag, den 6. Oktober 2025, erreichte Bitcoin erneut ein Allzeithoch und durchbrach erstmals die Marke von 126.000 US-Dollar. Ob in den Schützengräben von Crypto Twitter oder in den Nachrichtenstudios von CNBC – die Anleger waren von allgegenwärtigem „Hoffnungsnebel“ umgeben.
Obwohl sich die Fundamentaldaten im darauffolgenden Monat kaum veränderten, geriet der Kryptomarkt nur vier Tage später, am 10. Oktober (UTC+8), in eine Krise – der „10/10 Flash Crash“ gilt heute als das größte Liquidationsereignis in der Geschichte der Kryptowährungen.
Bei diesem katastrophalen Absturz verloren die wichtigsten Coins zweistellig an Wert, viele Altcoins wurden auf null gesetzt, mehrere Börsen standen kurz vor dem Bankrott (nahezu alle großen Perpetual-Kontrakt-Plattformen lösten automatische Deleveraging-Mechanismen aus, da sie die Short-Gewinne nicht mehr auszahlen konnten).
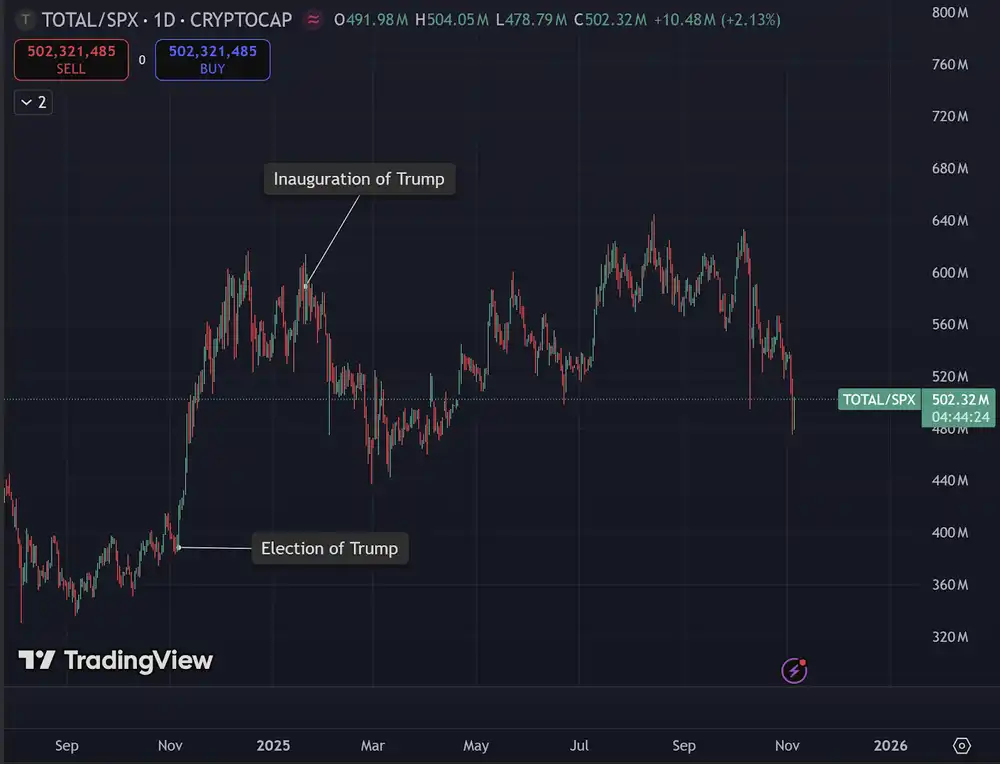
Obwohl die Wahl von Trump zum Präsidenten als Vorteil für die Kryptoindustrie angesehen wurde – von der Einrichtung strategischer Bitcoin-Reserven bis zur Ernennung scheinbar krypto-freundlicher Regulierungsbeamter – blieben die Preise für Krypto-Assets weiterhin niedrig.
Abgesehen von dem kurzfristigen Anstieg nach Trumps Wahlsieg im vergangenen November blieb das Verhältnis der gesamten Marktkapitalisierung des Kryptomarktes (TOTAL) zum S&P 500 Index fast ein Jahr lang stabil. Tatsächlich verzeichnete dieses Verhältnis seit Trumps offizieller Amtseinführung am 20. Januar (UTC+8) sogar einen erstaunlichen Rückgang.
Während der Markt weiterhin die Nachwirkungen der 10/10-Liquidationen verarbeitet, tauchen immer mehr Fragen auf.
Erst an diesem Montag meldete Stream Finance Insolvenz an. Dies ist ein „Vertrau mir einfach“-Krypto-Renditefonds mit einem verwalteten Vermögen von 200 Millionen US-Dollar, der durch Hebelwirkung den Einlegern überdurchschnittliche Renditen bot. Sein „externer Fondsmanager“ verlor dabei rund 93 Millionen US-Dollar an Vermögenswerten.
Obwohl die Details noch nicht bekannt sind, ist es sehr wahrscheinlich, dass Stream der erste „Delta-neutrale“ Strategiefonds ist, der aufgrund des 10/10-Auto-Deleveraging-Mechanismus öffentlich zusammengebrochen ist. Trotz der bereits zuvor bestehenden Zweifel an seiner Struktur kam der Zusammenbruch für viele Kreditgeber überraschend – sie hatten ohne klare Risikosignale auf Sicherheit verzichtet, um höhere Renditen zu erzielen.
Nach dem Zusammenbruch von Stream breitete sich die Panik schnell auf das gesamte DeFi-Ökosystem aus, und Investoren begannen, sich kollektiv aus ähnlichen Hochrisiko-Renditestrategien zurückzuziehen.
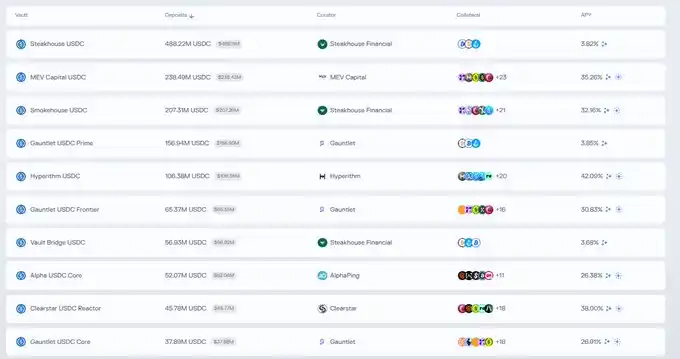
Obwohl die Kettenreaktion von Stream derzeit noch nicht vollständig auf das gesamte System übergegriffen hat, hat dieses Ereignis die Risiken der im DeFi zunehmend beliebten „zyklischen Stablecoin-Mining“-Strategie offengelegt – also die erneute Hebelung von Einlagenzertifikaten aus bereits risikoreichen Strategien, um noch höhere Renditen zu erzielen.
Der von Stream selbst gemeldete Verlust zeigt auch, wie groß die Verluste für Delta-neutrale Fonds beim 10/10-Auto-Deleveraging sein können: Short-Hedges werden vom System zwangsweise aufgelöst, während die Long-Positionen im Spot augenblicklich wertlos werden.
Auch wenn die Schlagzeilen sich bereits anderen Themen zugewandt haben, ist eines sicher: Die Verluste am 10. Oktober (UTC+8) waren katastrophal.
Sowohl im DeFi durch öffentliche Operationen als auch im CeFi durch verdeckte Aktivitäten existieren in Krypto-Renditefonds Milliardenbeträge an Hebelwirkung. Ob der Markt über genügend Liquidität verfügt, um künftige Liquidationswellen zu verkraften, bleibt ungewiss.
Es ist noch unklar, wer „nackt schwimmt“, aber sicher ist: Im Krypto-Casino gibt es bereits Leute ohne Badehose. Sollte der Markt erneut fallen – insbesondere, wenn nachgewiesen wird, dass zentrale Börsen während der 10/10-Liquidationen insolvent waren und Klagen folgen – stellt sich nicht mehr die Frage, „ob etwas passiert“, sondern „ob die gesamte Branche das übersteht“.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
JPMorgan: Getrieben von drei Rückenwinden breitet sich die Rallye der Schwellenmärkte von KI-Schwergewichten auf Nicht-Technologiesektoren aus.
JPMorgan hat in einem Forschungsbericht darauf hingewiesen, dass der Aufwärtstrend in den Emerging Markets sich von einigen wenigen AI-Schwergewichten auf den nicht-technologischen Bereich der EM ausbreitet.
Die Erwartungen einer Zinserhöhung durch die Federal Reserve steigen und lösen eine Verkaufswelle bei US-Staatsanleihen aus! Die japanischen Anleihen folgen, die Rendite der 10-jährigen Anleihen nähert sich 2,8%.
Da die US-amerikanischen Verbraucherpreisindexdaten für Oktober die Erwartungen übertrafen und der Markt zunehmend darauf wettet, dass die Federal Reserve möglicherweise zu aggressiveren Zinserhöhungen greifen muss, wurden US-Staatsanleihen am Dienstag verkauft und japanische Staatsanleihen fielen am Mittwoch im Gefolge des Übernacht-Rückgangs am US-Staatsanleihenmarkt.
Die US-Inflation bleibt hoch! Goldman Sachs ändert als Erster seine Meinung: Der Zinserhöhungszyklus der Federal Reserve ist noch nicht beendet, möglicherweise werden im März nächsten Jahres weitere 25 Basispunkte erhöht.
Die am Dienstag veröffentlichten höher als erwarteten US-CPI-Daten für Oktober veranlassten Goldman Sachs, seine bisherige Prognose zu ändern, dass der aktuelle Zinserhöhungszyklus der Fed im Dezember enden würde. Dieser Wall-Street-Finanzriese rechnet nun damit, dass die Fed im März nächsten Jahres die Zinsen um weitere 25 Basispunkte anheben wird.
Angst ist der größte Bär! Morgan Stanley ruft zum Einstieg bei Halbleitern auf: Mangel an Land und Strom sind kein Problem, genehmigte Projekte können die Nachfrage nicht decken.
Morgan Stanley ist der Ansicht, dass die jüngste Abverkaufswelle im Halbleitersektor übertrieben ist und Panik am Markt, nicht jedoch fundamentale Faktoren, das größte Risiko darstellen. Angetrieben von der Nachfrage nach AI-Infrastruktur beschleunigen sich die nachgelagerten Aufträge weiter, das Angebot an Halbleitern bleibt der zentrale Engpass, und die durch LPS auferlegten Beschränkungen sorgen im Gegenteil für ein stabileres Wachstum. Kurzfristig könnte der Sektor innerhalb einer Bandbreite schwanken und befindet sich derzeit nahe am Tiefpunkt. Besonders optimistisch ist man hinsichtlich der Bereiche Rechenleistung und Speicher.

Krypto-Preise
Mehr


