
Keyrock + Glassnode: Bitcoin und Ethereum als konkurrierende Wertaufbewahrungsmittel
In Zusammenarbeit mit Keyrock untersuchen wir, wie Bitcoin und Ethereum Eigenschaften eines Wertspeichers aufweisen, indem wir ihre Angebotsstruktur und Nutzungsprofile durch die On-Chain-Perspektive von Glassnode analysieren.
Bitcoin bleibt eines der Haupt-Assets mit der niedrigsten Umlaufgeschwindigkeit: Über 61% des Angebots werden seit mehr als einem Jahr nicht bewegt. Ethereum hingegen rotiert sein Angebot mit etwa der doppelten Geschwindigkeit von Bitcoin, was auf eine aktivere Kapitalbasis hinweist. Gleichzeitig schrumpfen die Börsenbestände beider Assets weiterhin, während die Bestände in ETFs und institutioneller Verwahrung zunehmen.
In unserer neuesten gemeinsamen Analyse mit Keyrock beleuchten wir diese Veränderungen und untersuchen, wie BTC und ETH heute genutzt werden – und was das über ihre Rollen in der digitalen Asset-Ökonomie aussagt. Basierend auf On-Chain-Daten bewertet der Bericht, wo jedes Asset auf dem Kontinuum zwischen Store-of-Value und Utility steht. Dabei zeigt sich Bitcoins dominantes Profil als Spar-Asset und Ethereums hybride Position als Reservekapital und arbeitendes Sicherheitenmittel im DeFi-Bereich.
Wichtige Highlights aus dem Bericht:
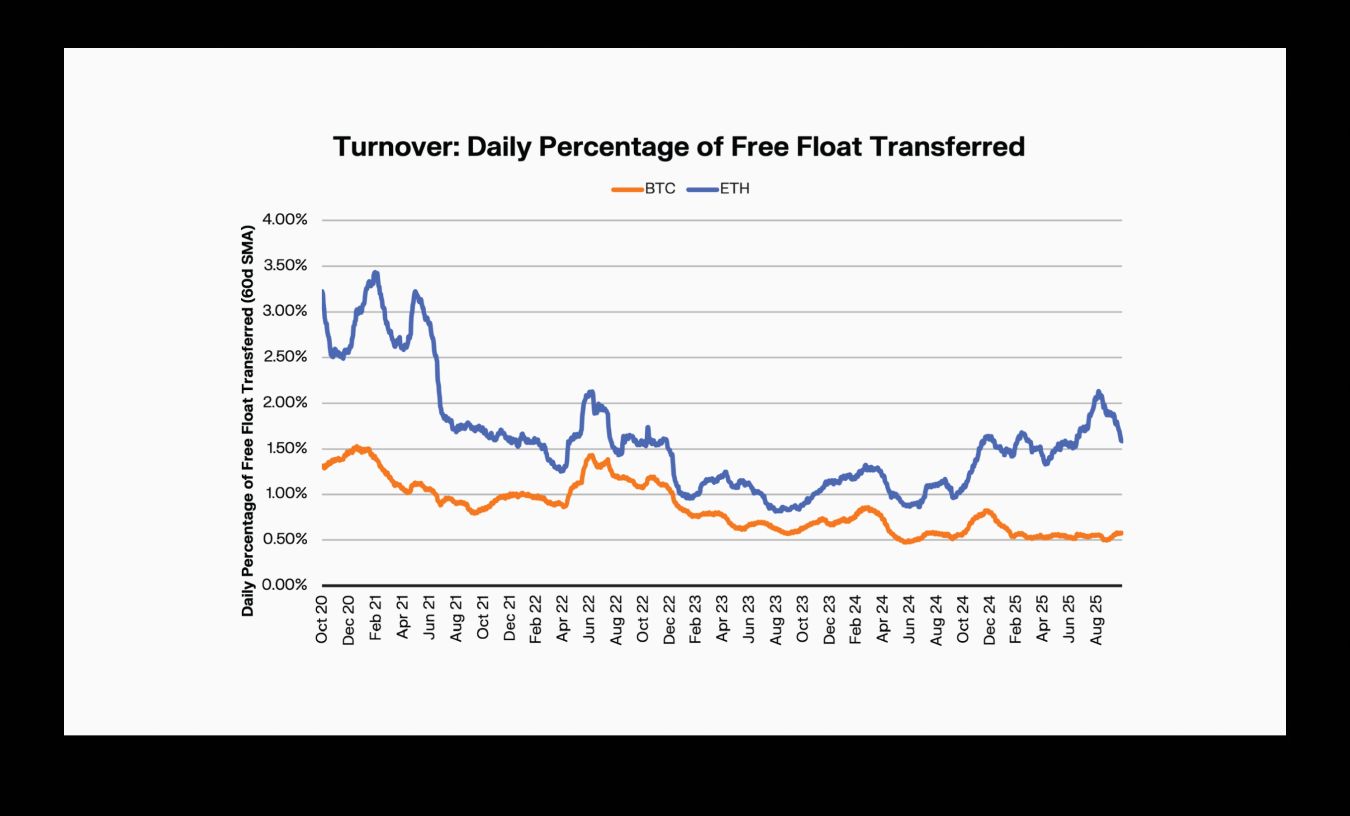
- Bitcoin-Diamond-Hands bleiben stark: Mehr als 61% des Angebots wurden seit über einem Jahr nicht bewegt, und der tägliche Umsatz liegt bei nur 0,61%, was die Rolle von Bitcoin als dominantes Wertaufbewahrungsmittel des Marktes unterstreicht.
- Ethereum zeigt sowohl Utility- als auch Store-of-Value-Verhalten: 1 von 4 ETH ist im nativen Staking und in ETFs gebunden. Dennoch rotiert es mit etwa der doppelten Geschwindigkeit von BTC, was die doppelte Natur von ETH als gehortetes, aber produktives Asset widerspiegelt.
- Die Dormanz zwischen Bitcoin und Ethereum divergiert: Die langfristigen Halter von ETH mobilisieren ihre alten Coins dreimal schneller als die von BTC, was auf ein nutzungsgetriebenes Verhalten hindeutet.
- Ethereum treibt das DeFi-Ökosystem an: Rund 16% des ETH-Angebots sind derzeit im Liquid Staking und in besicherten Strukturen eingesetzt, was die doppelte Rolle von Ethereum als Reserve-Asset und arbeitendes Sicherheitenmittel im DeFi-Bereich hervorhebt.
- Börsenbestände sinken, während institutionelle Wrapper zunehmen: Die bei Börsen gehaltenen BTC-Bestände sind um etwa 1,5% und ETH um fast 18% zurückgegangen, da Assets in ETFs und DATs verschoben werden.
Kontext: Verhaltensrahmen & Definitionen
Die traditionelle Ökonomie definiert Store-of-Value (SoV) als ein Asset, das seine Kaufkraft über die Zeit erhält und ohne signifikante Wertminderung gespeichert und abgerufen werden kann. Um BTC und ETH unter dem Gesichtspunkt „Store-of-Value bis Utility“ zu bewerten, wenden wir einen verhaltensorientierten Rahmen unter Verwendung zentraler Glassnode-Metriken und On-Chain-Daten an:
- Dormanz – wie lange Coins gehalten werden, bewertet durch Average Coin Dormancy und HODL Waves.
- Umschlagshäufigkeit – wie häufig Coins bewegt werden bzw. welcher Prozentsatz des zirkulierenden oder frei verfügbaren Angebots pro Tag die Adresse wechselt.
- Bei Börsen gehaltenes Angebot – Anteil des zirkulierenden Angebots, das auf zentralisierten Börsen-Adressen gehalten wird, bewertet anhand von Glassnodes entity-adjusted exchange balance metrics.
- Anchored Float – Angebot, das in langsam mobilisierbaren Wrappern gehalten wird (Staking, institutionelle Verwahrung, ETFs).
- Produktiver Float – Angebot, das als Sicherheiten, in Lending-Protokollen, Liquiditätspools oder Restaking-Strukturen eingesetzt wird.
Assets zeigen Store-of-Value-Eigenschaften, wenn sie folgende Merkmale aufweisen: hohe Dormanz, niedrige Umschlagshäufigkeit, geringe Börsenbereitschaft, höherer Anchored Float und begrenzter produktiver Float.
Dormanz: Die Muster von Bitcoin und Ethereum divergieren
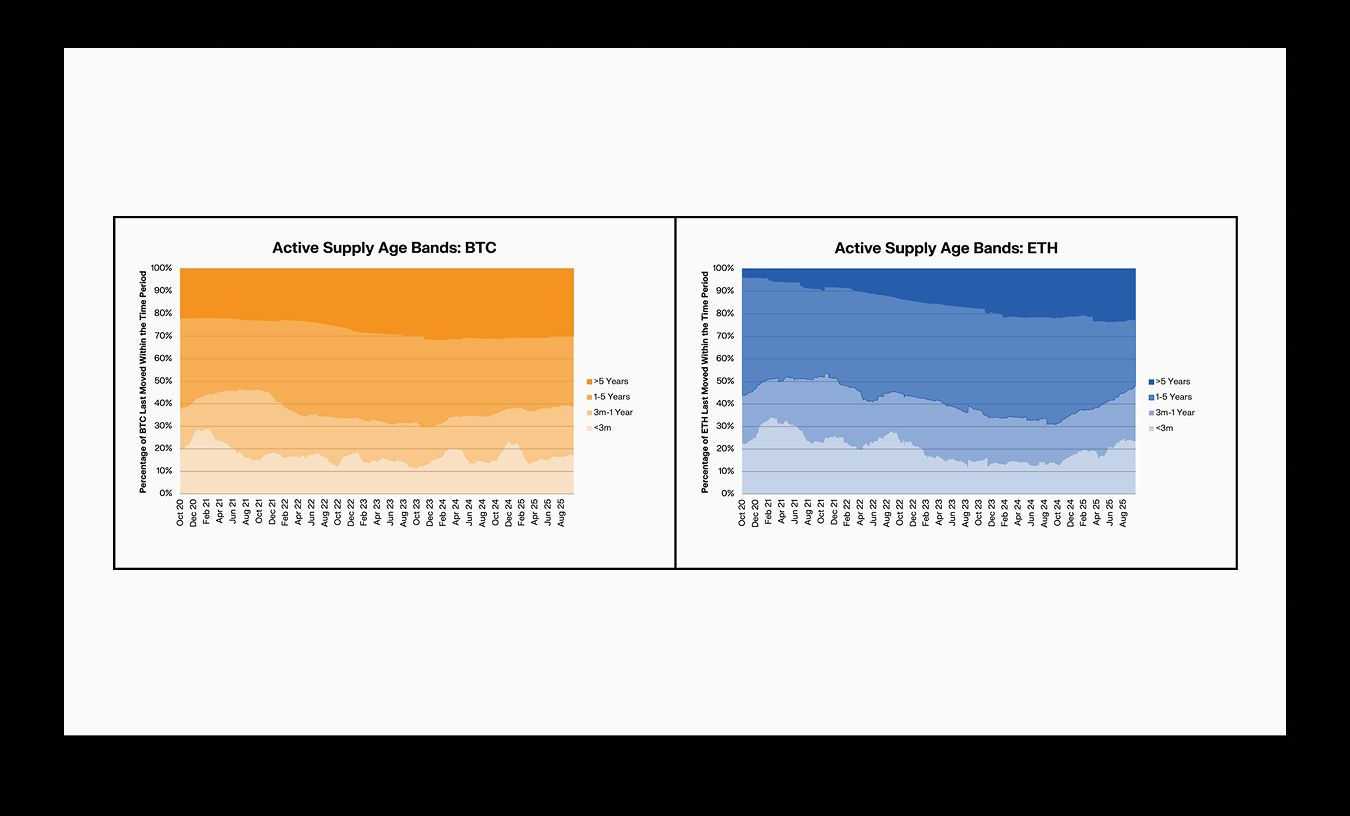
Das Angebot von Bitcoin altert weiter, während das von Ethereum zunehmend mobilisiert wird. Der Anteil von Bitcoins Angebot, das seit ≥1 Jahr gehalten wird, bleibt stabil bei 61%, was auf anhaltendes langfristiges Halten hindeutet. Die durchschnittliche Coin-Dormanz von BTC hat sich in den letzten fünf Jahren verdoppelt, trotz temporärer Ausschläge durch vereinzelte Bewegungen alter Wallets.
Der ≥1-Jahres-Anteil von Ethereum ist deutlicher gesunken – von etwa 56% auf etwa 52% – und die durchschnittliche Dormanz stieg bis Ende 2025 stark an. Das zeigt, dass älteres ETH häufiger reaktiviert wird, was mit Staking-Rotationen, Sicherheitenverschiebungen und Arbitrage-Aktivitäten übereinstimmt.
Ethereum: Eine produktive Form von Sicherheiten
Die Angebotsdynamik von Ethereum erzählt eine andere Geschichte. Langfristige Halter mobilisieren ältere Coins mit dreifacher Geschwindigkeit im Vergleich zu Bitcoin, ein Trend, der sich in den Altersbandverschiebungen und der steigenden Dormanz widerspiegelt.
ETH vereint SoV-ähnliche Verankerung (durch natives Staking und ETF-Bestände) mit produktiver Nutzung im DeFi-Bereich. Ein großer Anteil von ETH ist in besicherten Krediten, Perpetuals, Restaking, LST/LRT-Strukturen und Liquiditätspools aktiv – und macht es sowohl zu einem Reserve-Asset als auch zum operativen Kapital der On-Chain-Ökonomie.
Bei Börsen gehaltene Bestände sinken, während institutionelle Wrapper zunehmen
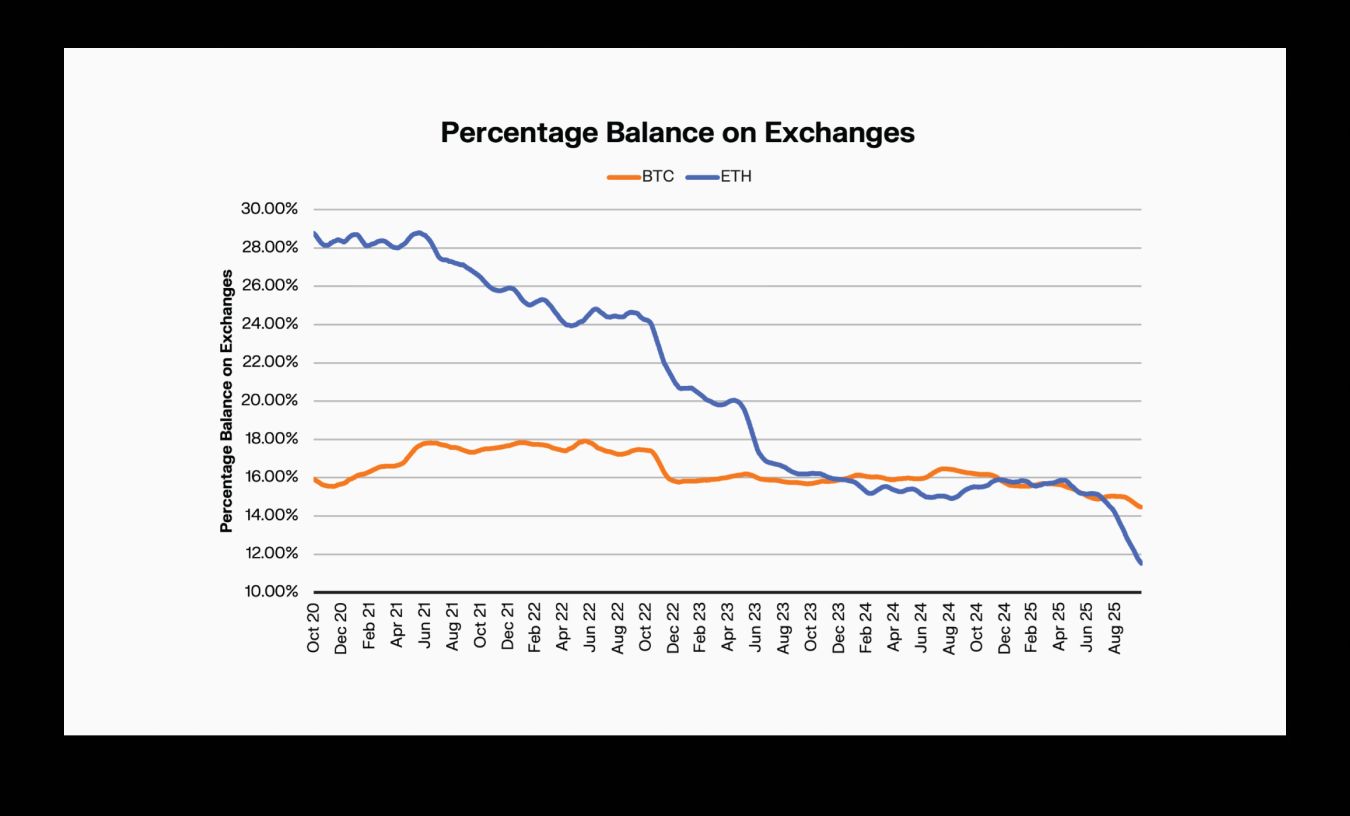
Sowohl BTC als auch ETH verzeichnen weiterhin eine Abwanderung des Angebots von zentralisierten Börsen hin zu institutionellen Wrappern und langfristiger Verwahrung. Die mit Börsen verbundenen BTC-Bestände sind um etwa 1,5% gesunken, während der Börsenanteil von ETH stark gefallen ist – von etwa 29% auf etwa 11,3%.
Dieser Rückgang geht einher mit dem Aufstieg von Spot-ETFs und DATs. Bitcoin-ETFs halten nun etwa 6,7% des Angebots, während DAT-Strukturen etwa 3,6% ausmachen. Bei ETH halten ETFs etwa 5,2% und DATs etwa 4,9%. Diese Verschiebung verlagert das Angebot aus hochliquiden Handelsplätzen in Strukturen mit langsamerer Mobilisierung und verengt so den effektiven Float. Für Bitcoin unterstützt dies das Profil als Asset mit geringem Umschlag und Sparfunktion. Für Ethereum ergänzt es die Rolle als produktive Sicherheit.
Implikationen für institutionelle Allokatoren
Für Institutionen, die ein Asset mit niedriger Umlaufgeschwindigkeit und Kapitalerhalt suchen, bleibt Bitcoin verhaltensmäßig optimal. Für Akteure, die sowohl Reserve-Exposure als auch Ökosystem-Teilnahme wünschen, bietet Ethereum ein differenziertes Profil. Institutionen, die Liquiditätsrisiken modellieren, sollten auch die strukturelle Migration des Angebots berücksichtigen, die derzeit stattfindet.
Die klare Divergenz der Nutzungsmuster legt nahe, dass Portfolio-Rahmenwerke Bitcoin und Ethereum als unterschiedliche Exposure-Buckets und nicht als austauschbare „Krypto“-Risiken behandeln sollten. Das eine ist Reserve-Grade, das andere ist Hybrid-Growth.
🔗 Laden Sie Ihr Exemplar des Berichts herunter
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wall-Street-Großbanken heben gemeinsam Zinserwartungen an, US-Staatsanleihen-Futures setzen Talfahrt fort, Gold fällt um über 1 % und durchbricht die 4000er-Marke
Nach dem über den Erwartungen liegenden US-CPI für Oktober haben Goldman Sachs und Nomura in ihren Prognosen zum Zinspfad eine Zinserhöhung für März nächsten Jahres hinzugefügt, während die Deutsche Bank eine Zinserhöhung für Januar nächsten Jahres hinzugefügt hat. Der Markt hat derzeit die Erwartung einer Zinserhöhung um 25 Basispunkte im Dezember vollständig eingepreist, die Wahrscheinlichkeit für eine Erhöhung um 50 Basispunkte liegt bei 13%. Am Mittwoch blieb der Kassamarkt für US-Staatsanleihen geschlossen, die US-Staatsanleihen-Futures setzten ihren Rückgang fort, was einem Renditeanstieg von etwa 2 bis 4 Basispunkten entspricht. Spot-Gold fiel unter Druck um 1,1%.

Auch wenn der Bau von KI-Datenzentren abkühlt, gibt es keinen Grund zur Sorge? Der Importboom in den USA wird kurzfristig nicht nachlassen, der eigentliche Einschnitt könnte jedoch erst 2029 kommen.
Vom Entschluss zur Investition bis zum Baubeginn eines Rechenzentrums vergehen durchschnittlich 4,8 Jahre; vom Baubeginn bis zur Betriebsaufnahme sind weitere 2,6 Jahre erforderlich. Server können in der Regel erst nach Abschluss des Rohbaus und der Installation der Gestelle geliefert werden. Für Handelspartner wie Taiwan (China), Südkorea und Mexiko, die auf die Nachfrage der Lieferkette für US-amerikanische Rechenzentren angewiesen sind, bietet der zyklische Bedarf im Bauprozess zumindest für die kommenden ein bis zwei Jahre einen Puffer für den Export.

Große Kontroverse bei der Federal Reserve: Wann sollte die Amtszeit des „Nummer drei“ Williams enden?
Der Streitpunkt besteht darin, ob Williams im Juni 2028 (nach einer vollen zehnjährigen Amtszeit) oder im Juni 2027 (mit Erreichen des Rentenalters von 65 Jahren) ausscheiden sollte. Analysen weisen darauf hin, dass der Gouverneursrat der US-Notenbank das letzte Ermessen hat. Sollte Williams vorzeitig zurücktreten, könnte Notenbankchef Waller frühzeitig die Kontrolle über diese wichtigste Position übernehmen. Eine erzwungene Verkürzung der Amtszeit von Williams würde jedoch leicht als politisches Manöver interpretiert werden. Williams selbst geht davon aus, bis Juni 2028 im Amt zu bleiben.

Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Krypto-Preise
Mehr


