
SignalPlus Makroanalyse Spezialausgabe: Geht es auf Null?
In der vergangenen Woche sind die Kryptowährungspreise erneut gefallen. BTC erreichte am Montag aufgrund geringer Verkaufsdrucks ein Hoch von 94.000 US-Dollar, fiel jedoch anschließend zurück. Die wichtigsten Kryptowährungen verzeichneten im Wochenvergleich erneut Rückgänge...
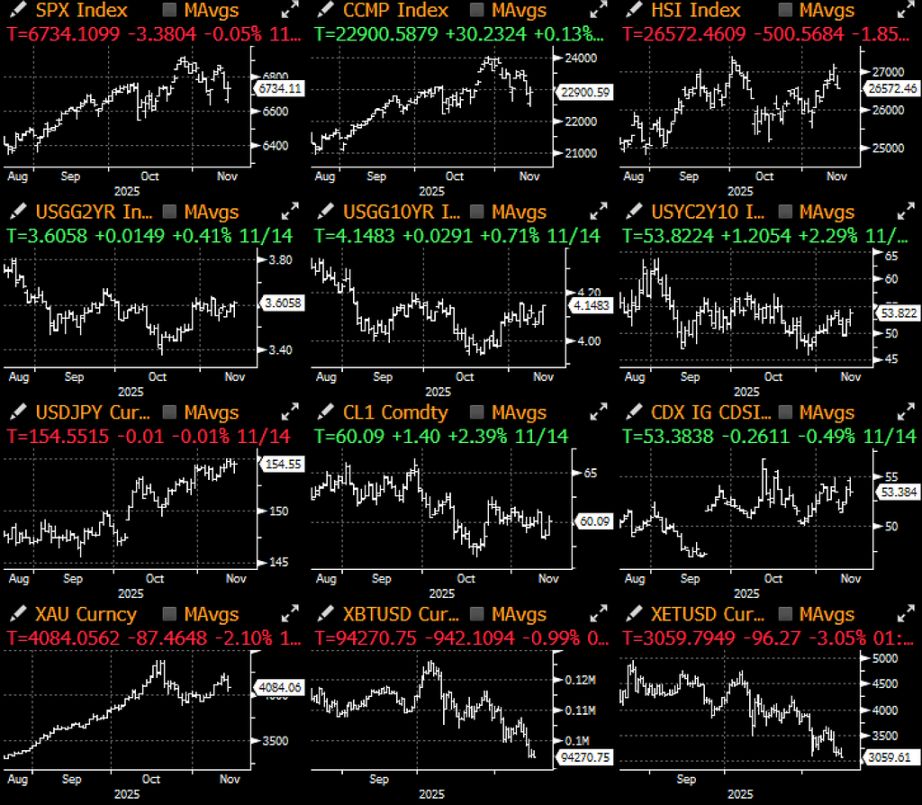
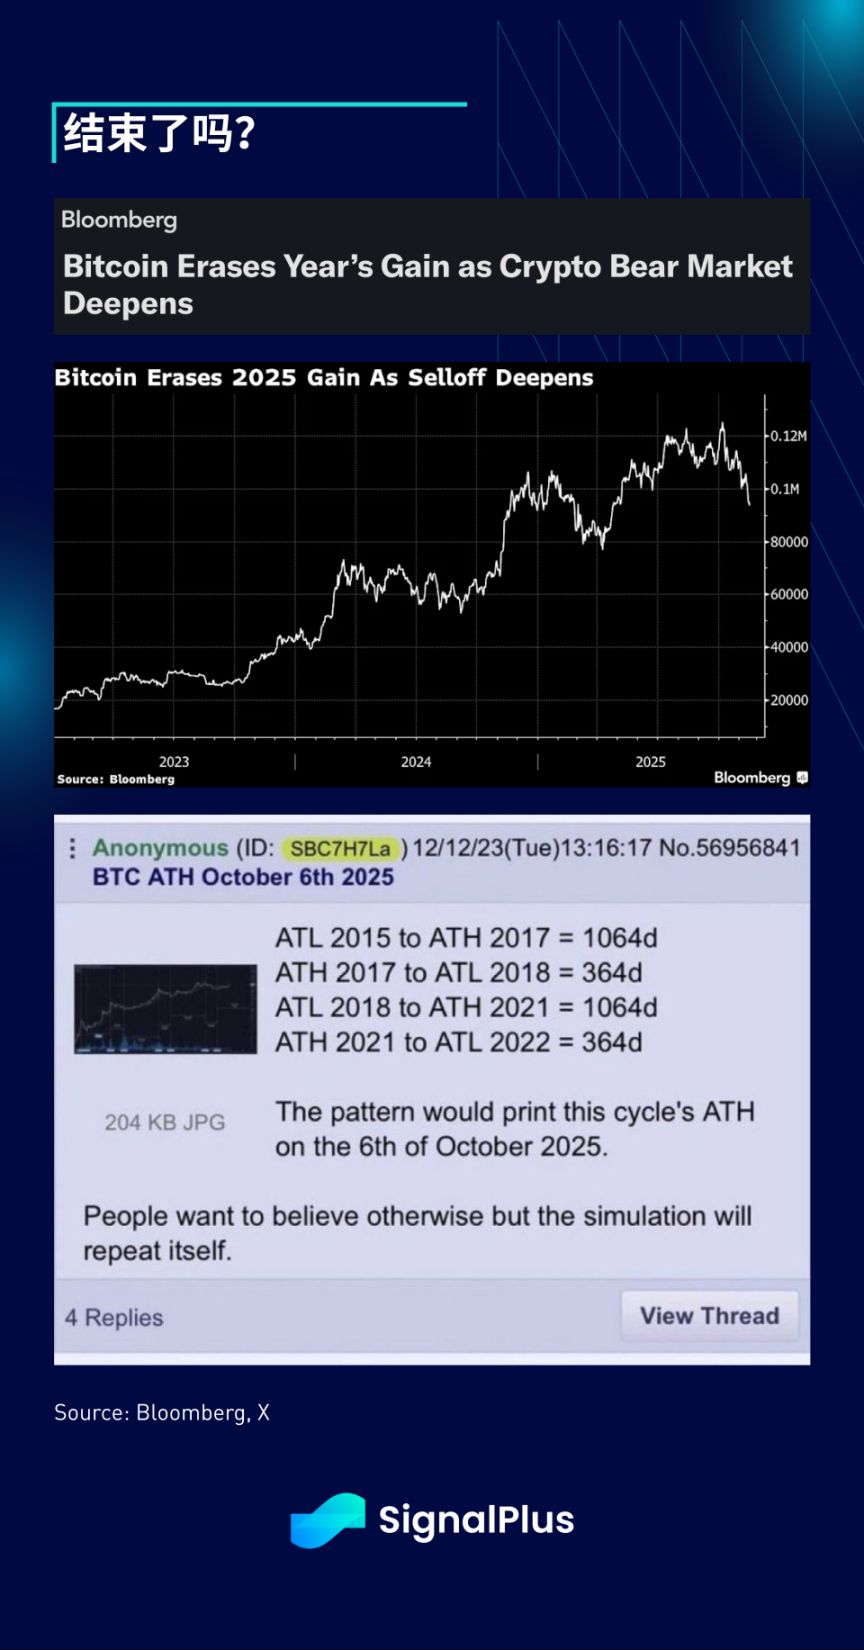
In der vergangenen Woche sind die Kryptowährungspreise erneut gefallen. BTC erreichte am Montag aufgrund geringer Verkaufsbelastung einen Höchststand von 94.000 US-Dollar, fiel danach jedoch zurück. Die wichtigsten Kryptowährungen verzeichneten im Wochenvergleich erneut einen Rückgang von 10–20 %, und die Marktstimmung wurde so pessimistisch wie nie zuvor – sogar noch pessimistischer als während früherer Bärenmärkte. Obwohl makroökonomische Gegenwinde einen Teil des Verkaufsdrucks erklären können, schnitten Kryptowährungen tatsächlich schlechter ab als die meisten anderen Anlageklassen, einschließlich der am stärksten korrelierten gehebelten Technologiewerte.
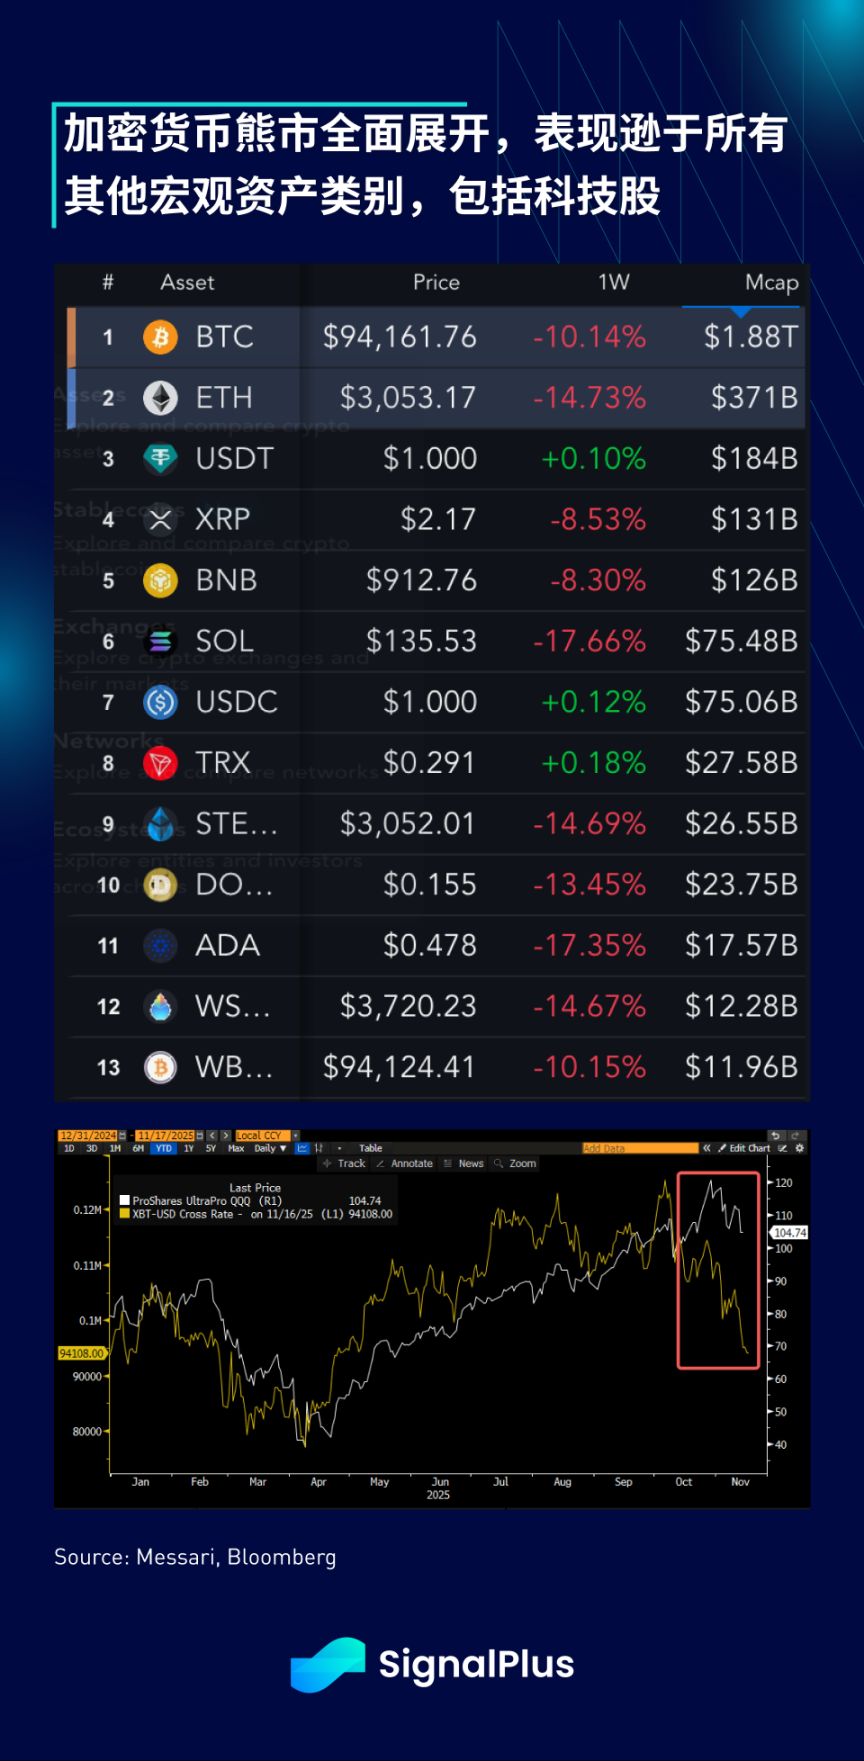
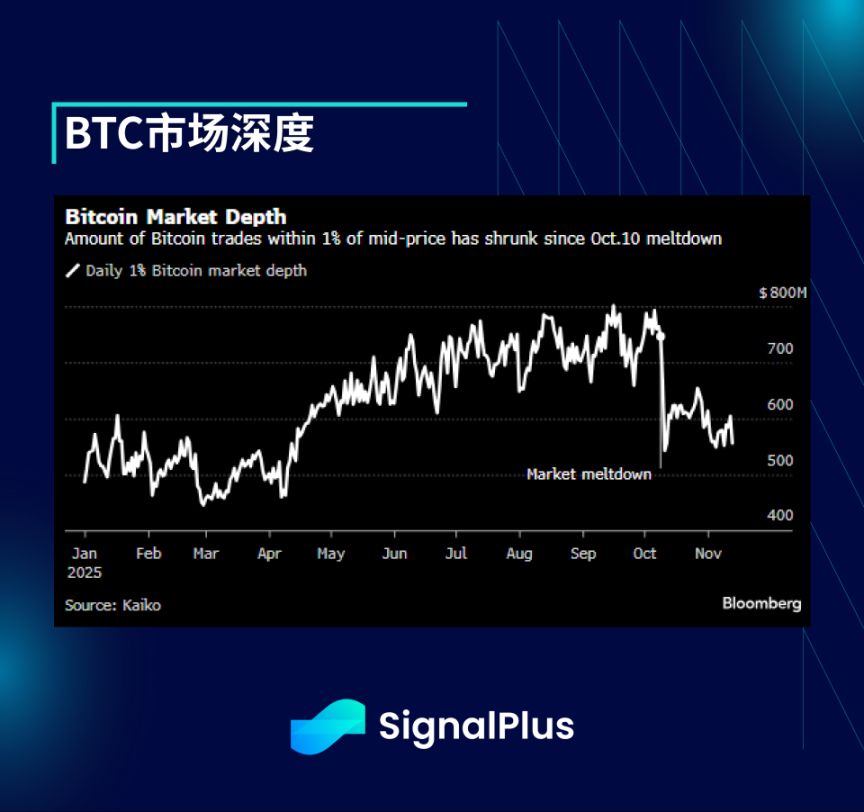
Darüber hinaus führten anhaltende Gerüchte über erhebliche Verluste von Market Makern nach dem Markteinbruch im Oktober zu einem deutlichen Rückgang der Orderbuchliquidität, was die Marktvolatilität, insbesondere nach unten, weiter verstärkte.
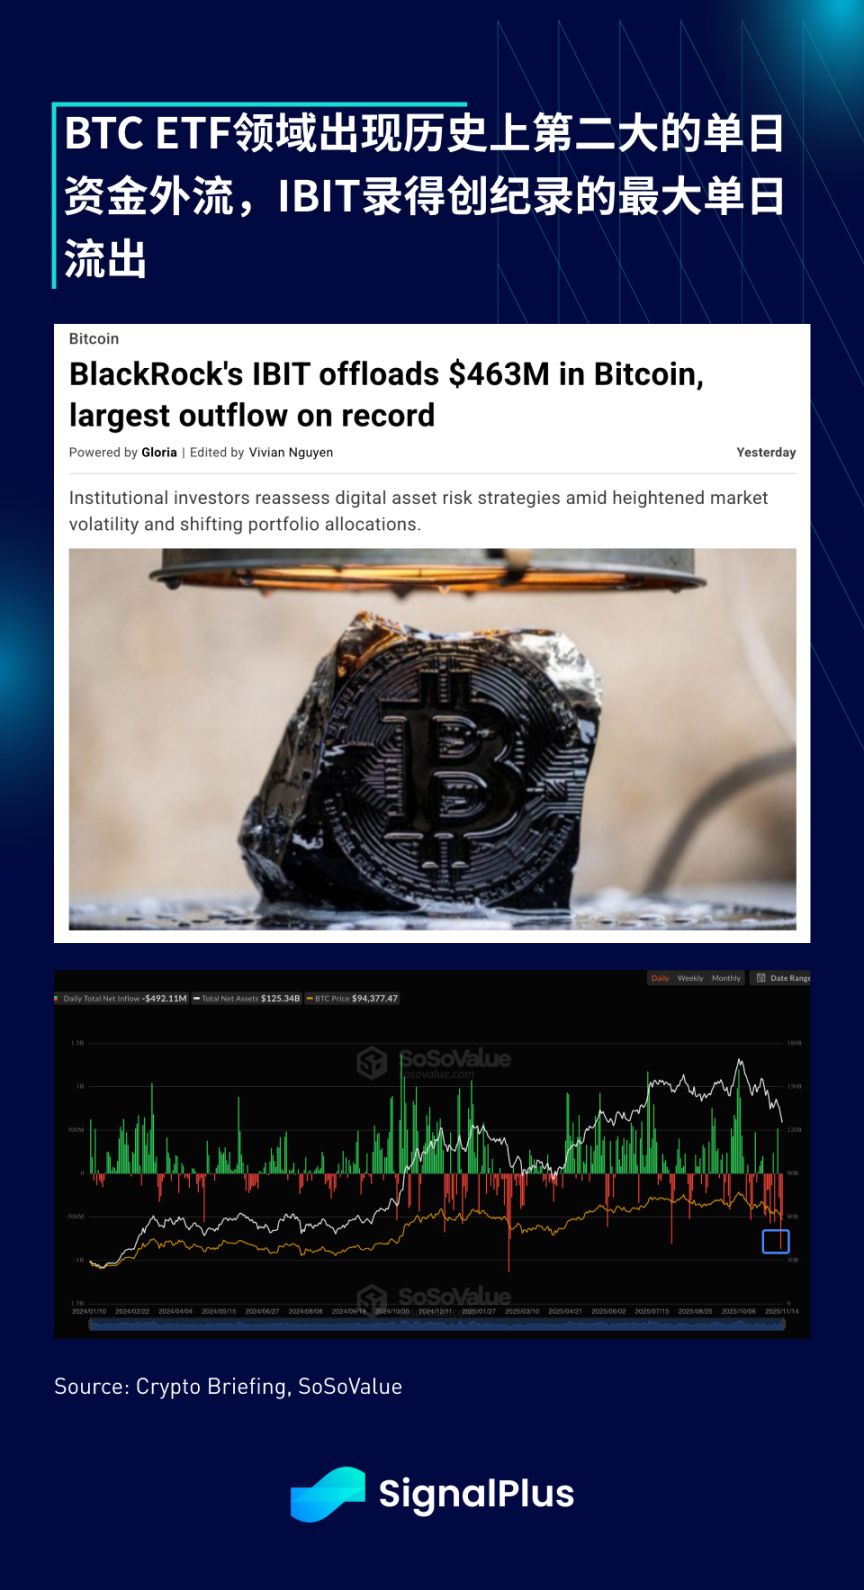
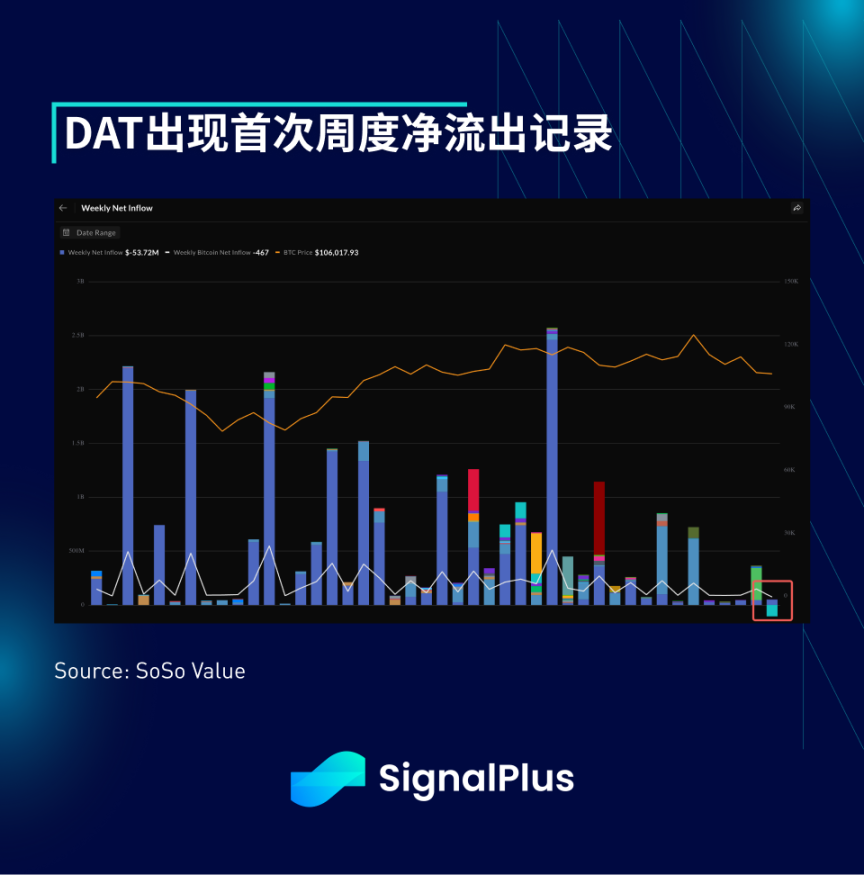
Wenig überraschend kam es im gesamten Kryptobereich zu einer schnellen Entschuldung und zu tatsächlichen Kapitalabflüssen. Nach massiven Liquidationen von Futures auf zentralisierten Börsen erreichten auch die ETF-Abflüsse und DAT-Verkäufe neue Jahreshöchststände. Der IBIT von BlackRock verzeichnete mit -463 Millionen US-Dollar den höchsten Tagesabfluss seiner Geschichte, und auch DAT verzeichnete erstmals seit seiner Einführung einen wöchentlichen Netto-Kapitalabfluss.
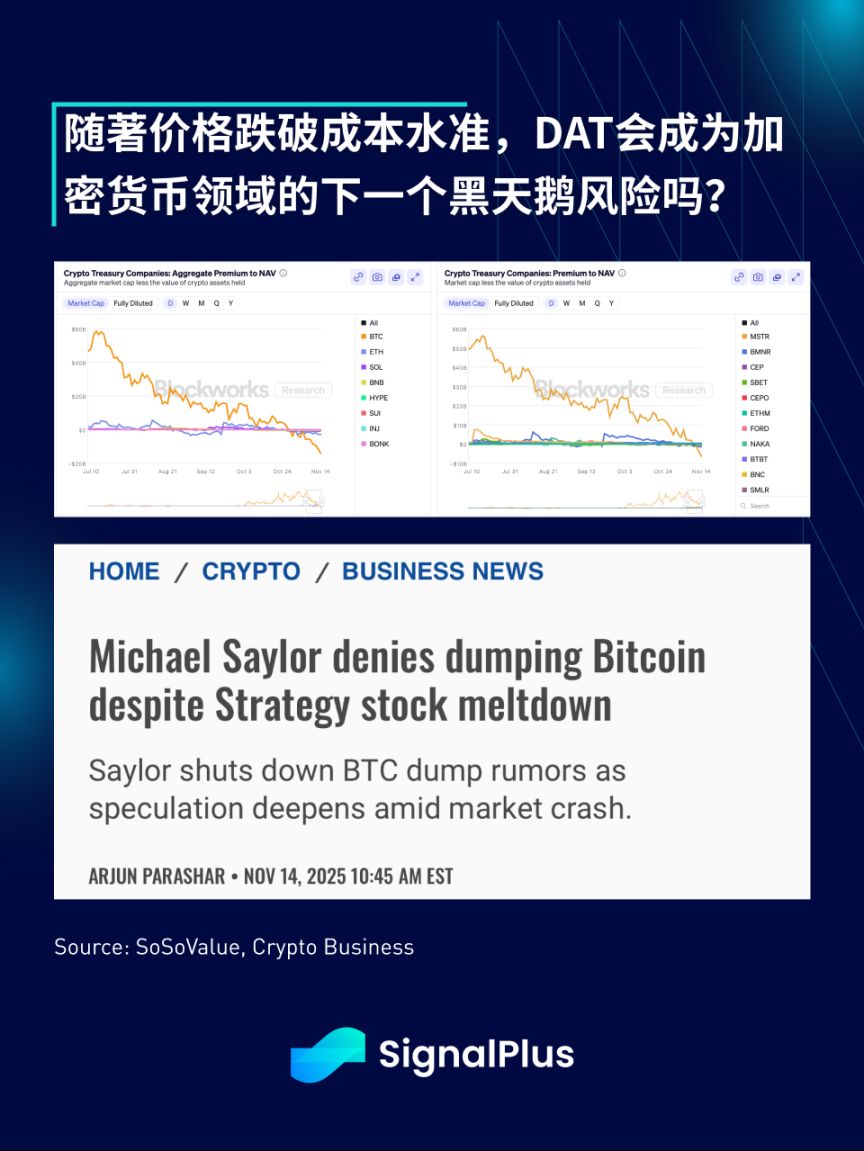
Der anhaltende Verkauf führte dazu, dass der DAT-Aufschlag in den negativen Bereich abstürzte, was Befürchtungen auslöste, dass Unternehmen Vermögenswerte verkaufen, um den fallenden Börsenwert ihrer Aktien zu stützen, und somit Sorgen über Verkäufe aus den Treasury-Beständen aufkommen ließ. MSTR ist dabei offensichtlich der Elefant im Raum. Obwohl Saylor schnell öffentlich jegliche Verkaufsmanöver dementierte, bleibt das endgültige Urteil noch abzuwarten.
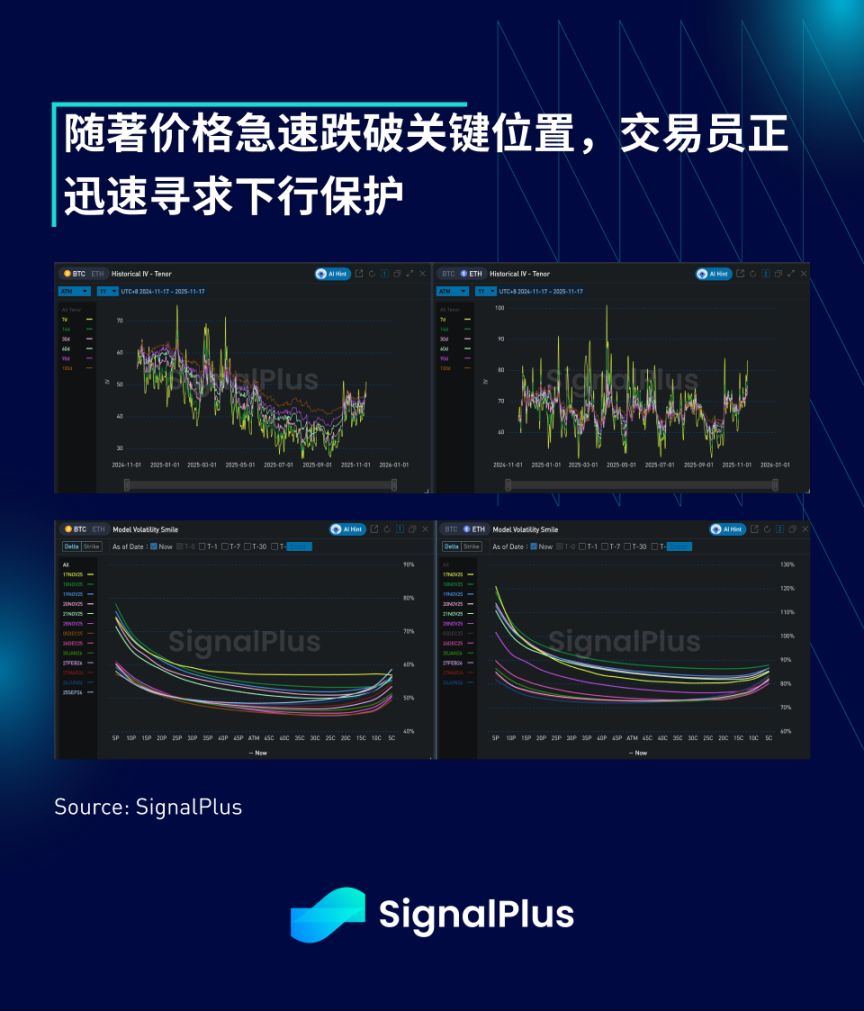
Nach einer langen Phase der Ruhe sind sowohl die realisierte als auch die implizite Volatilität wieder angestiegen, da die Preise unter die Spanne des Bullenmarktzyklus gefallen sind. Besonders auffällig ist die anhaltende Nachfrage nach Put-Optionen, insbesondere bei ETH, dessen tatsächliche Kapitalunterstützung schwächer ist als bei BTC, was Befürchtungen über stärkere Rückgänge schürt.
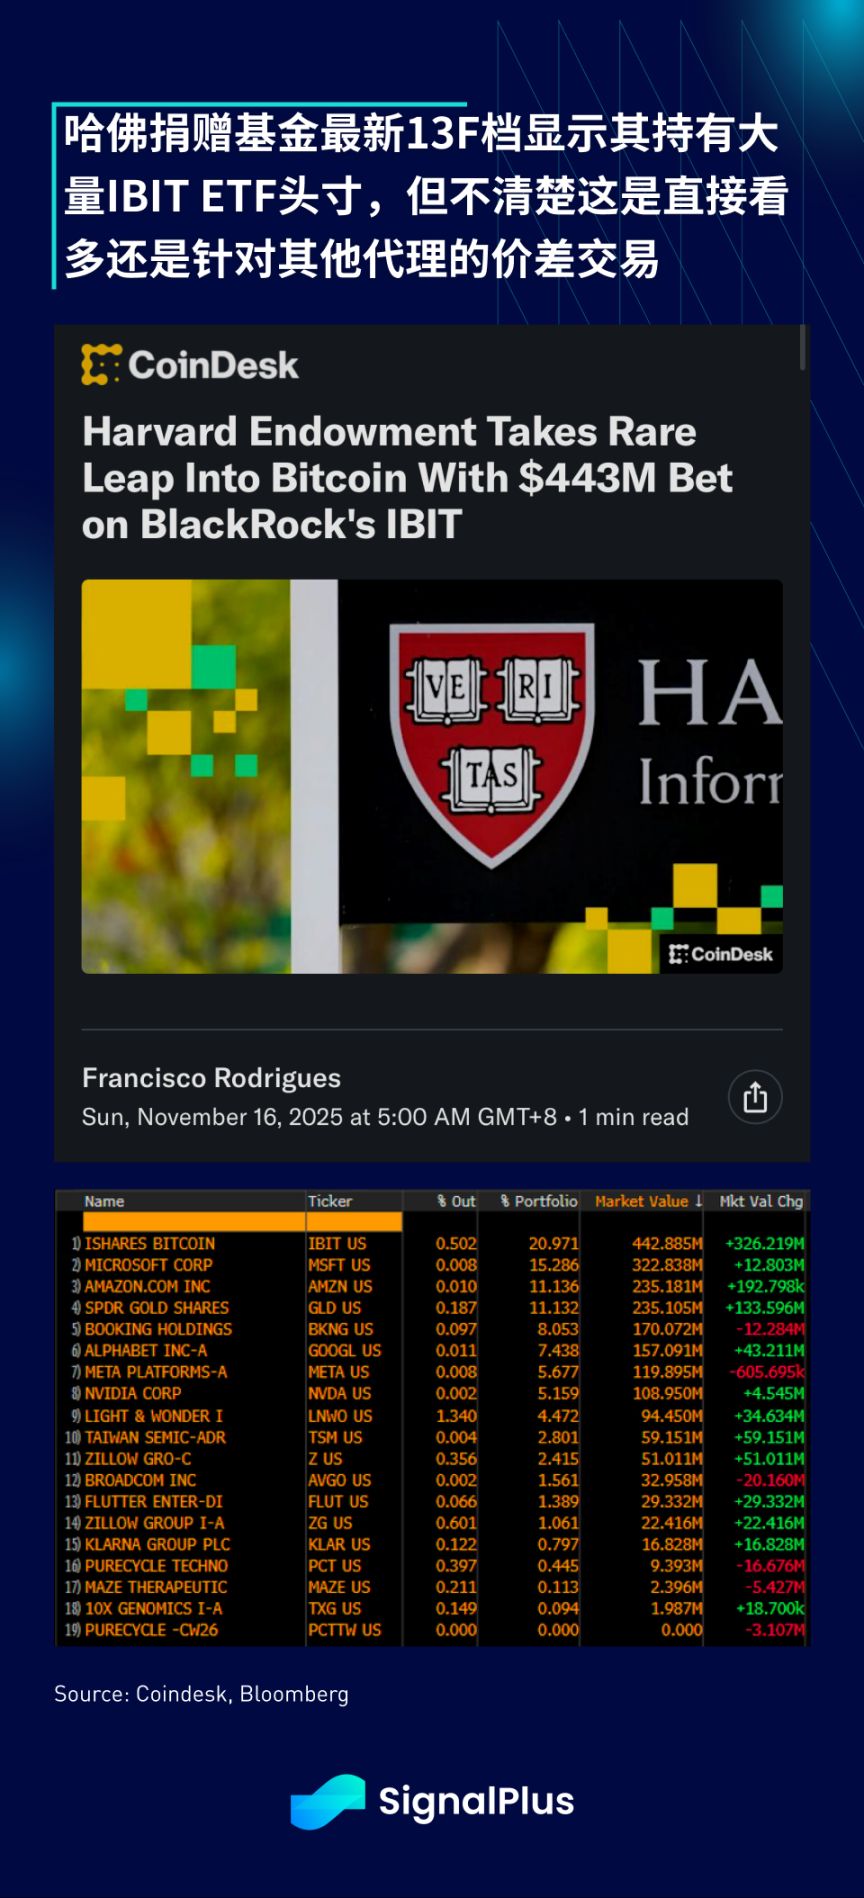
Gibt es inmitten all des Pessimismus und der Trübsal in letzter Zeit gute Nachrichten aus diesem Bereich? Abgesehen davon, dass Square kürzlich angekündigt hat, dass seine Händler nun Bitcoin-Zahlungen akzeptieren, zeigen die neuesten 13F-Berichte auch, dass der Harvard University Endowment Fund (mit einem verwalteten Vermögen von 57 Milliarden US-Dollar) nun eine IBIT-Position im Wert von 443 Millionen US-Dollar hält – die größte Einzelaktienposition in seinem Portfolio. Bevor jedoch zu viel Begeisterung aufkommt, ist unklar, ob es sich bei dieser Position um eine reine Long-Position handelt oder um einen Spread-/Arbitrage-Trade gegen DAT oder andere Krypto-Proxy-Instrumente. Wir tendieren zur letzteren Annahme, aber selbst wenn es keine reine Long-Exposure ist, ist es dennoch positiv, dass traditionelle Finanzinvestoren mit echten Kapitaldepots zumindest zu aktiveren Teilnehmern in diesem Bereich werden.
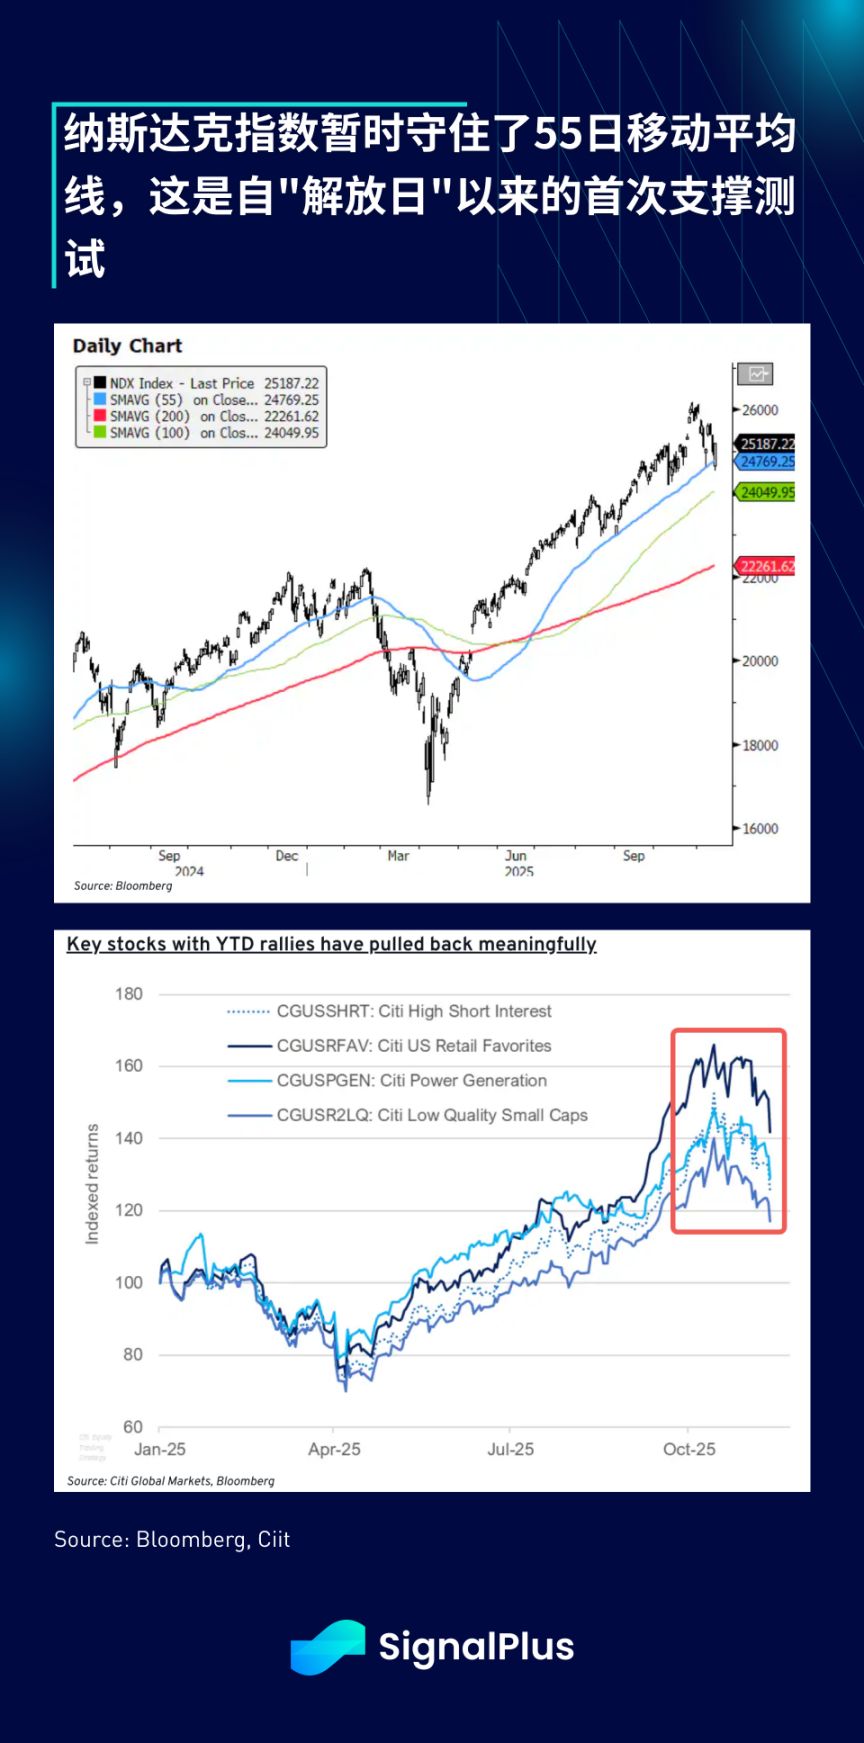
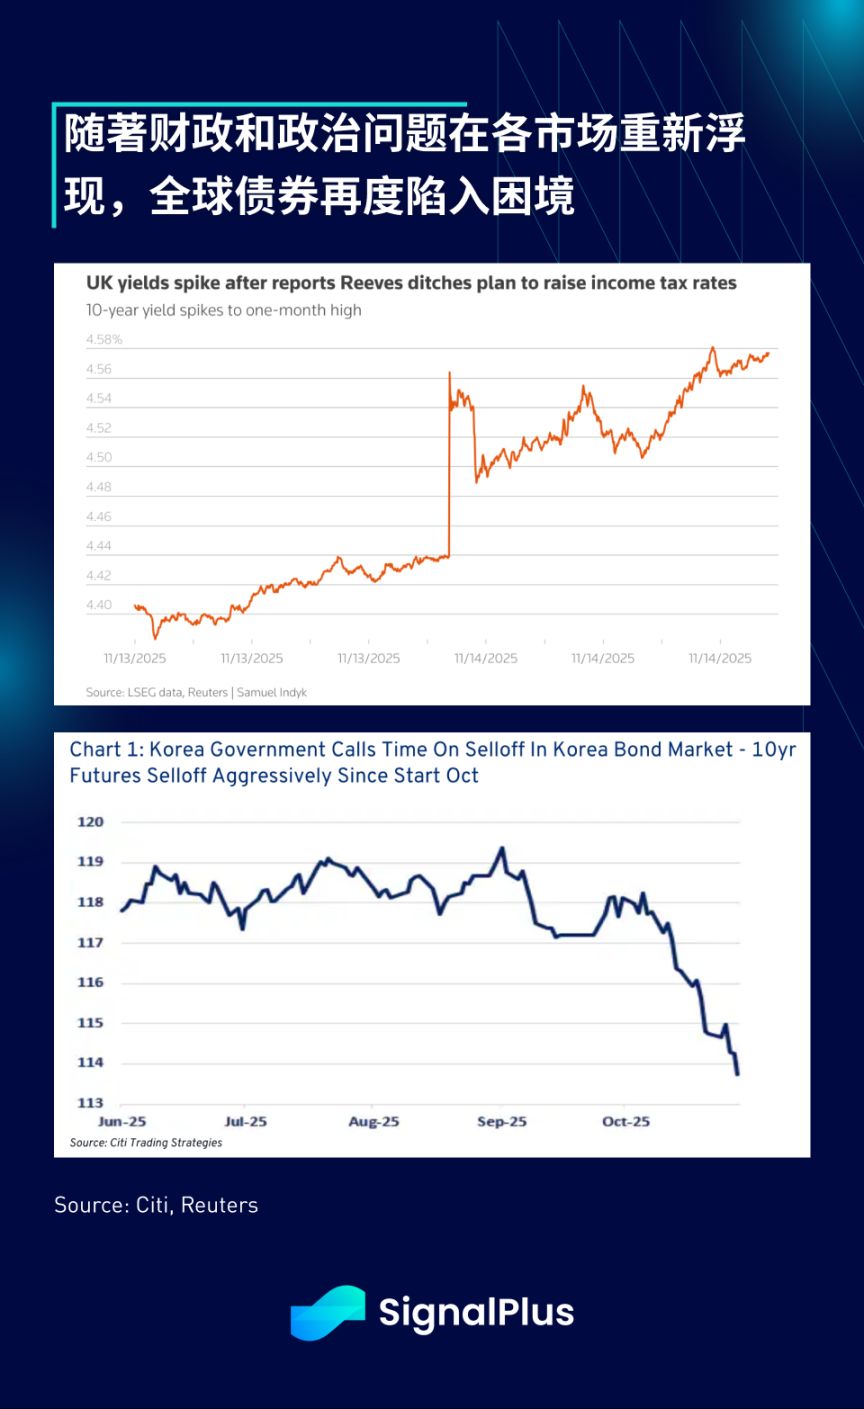
Zurück zur Makroebene: Trotz eines Rückgangs des KOSPI um 3,8 % und eines frühen Einbruchs des Nasdaq um 2 % konnte sich der US-Aktienmarkt von einem turbulenten Start erholen, schloss im Plus und hielt die Unterstützung der 55-Tage-Durchschnittslinie. Auch der Rentenmarkt steht unter Druck: Anleihen aus Japan, Korea und Großbritannien leiden unter aufkommenden fiskalischen und politischen Bedenken, und auch US-Staatsanleihen sehen sich ähnlichen Gegenwinden gegenüber, wobei die Renditen wieder steigen.
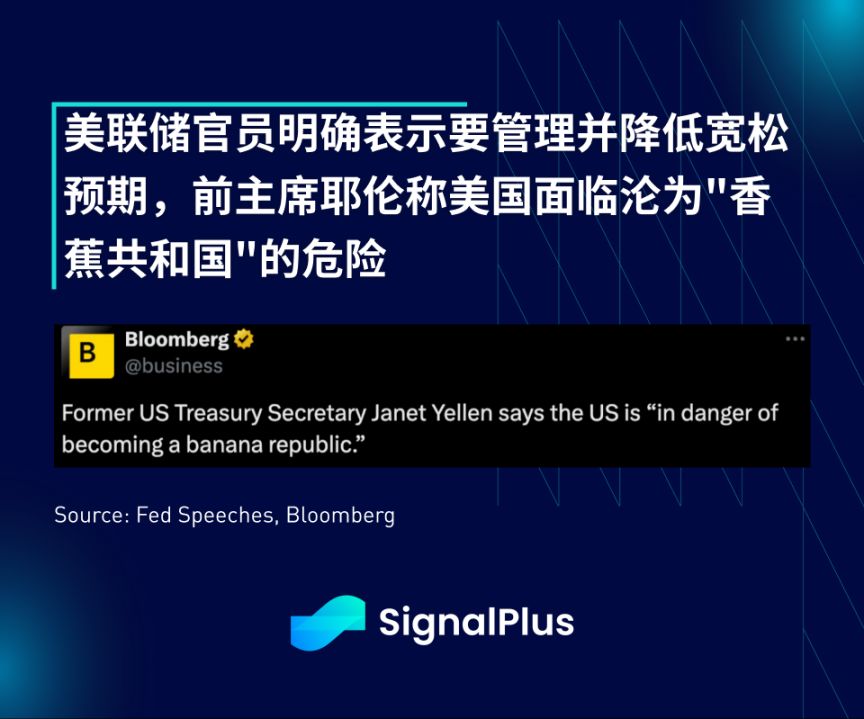
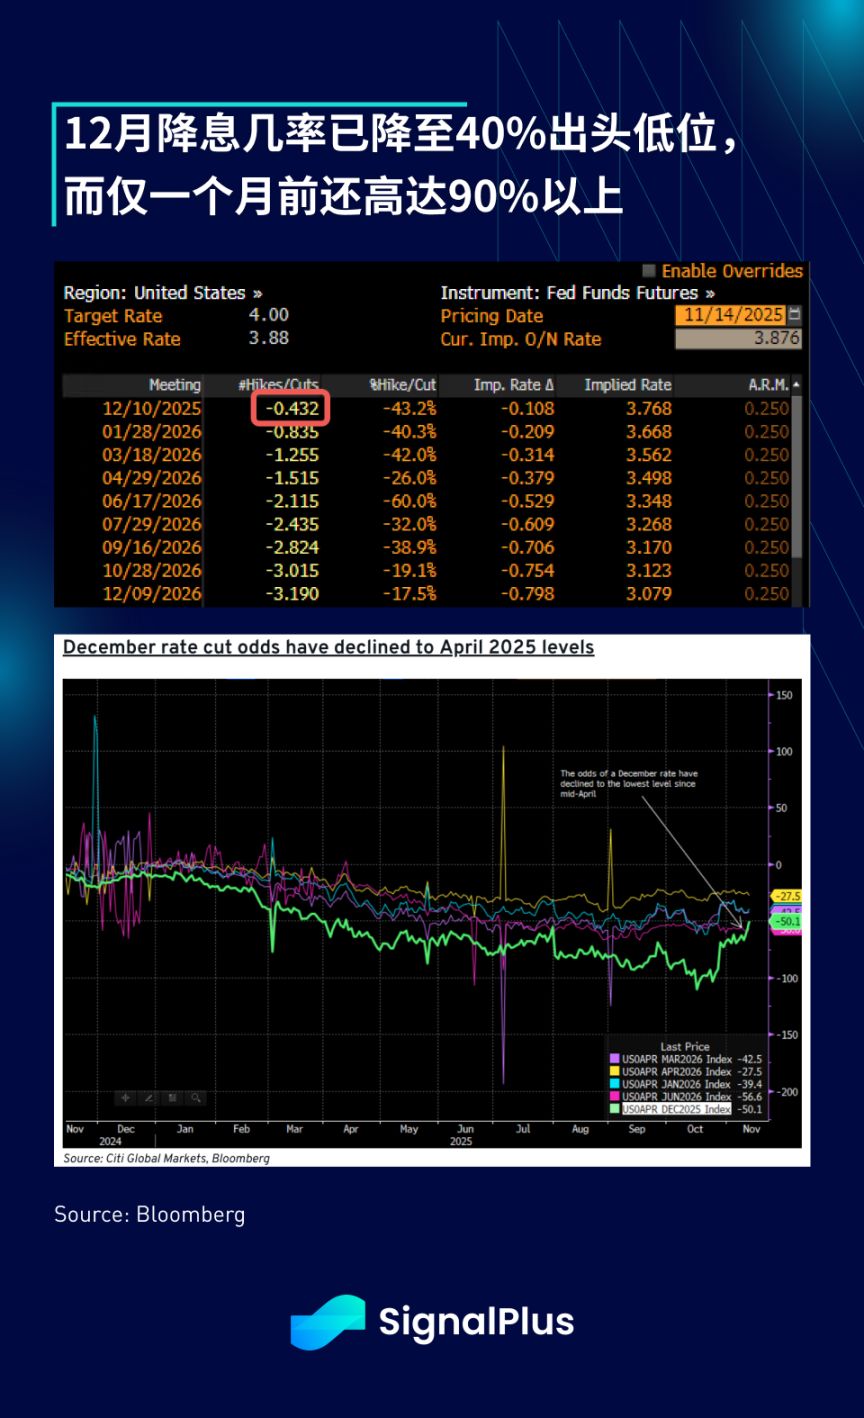
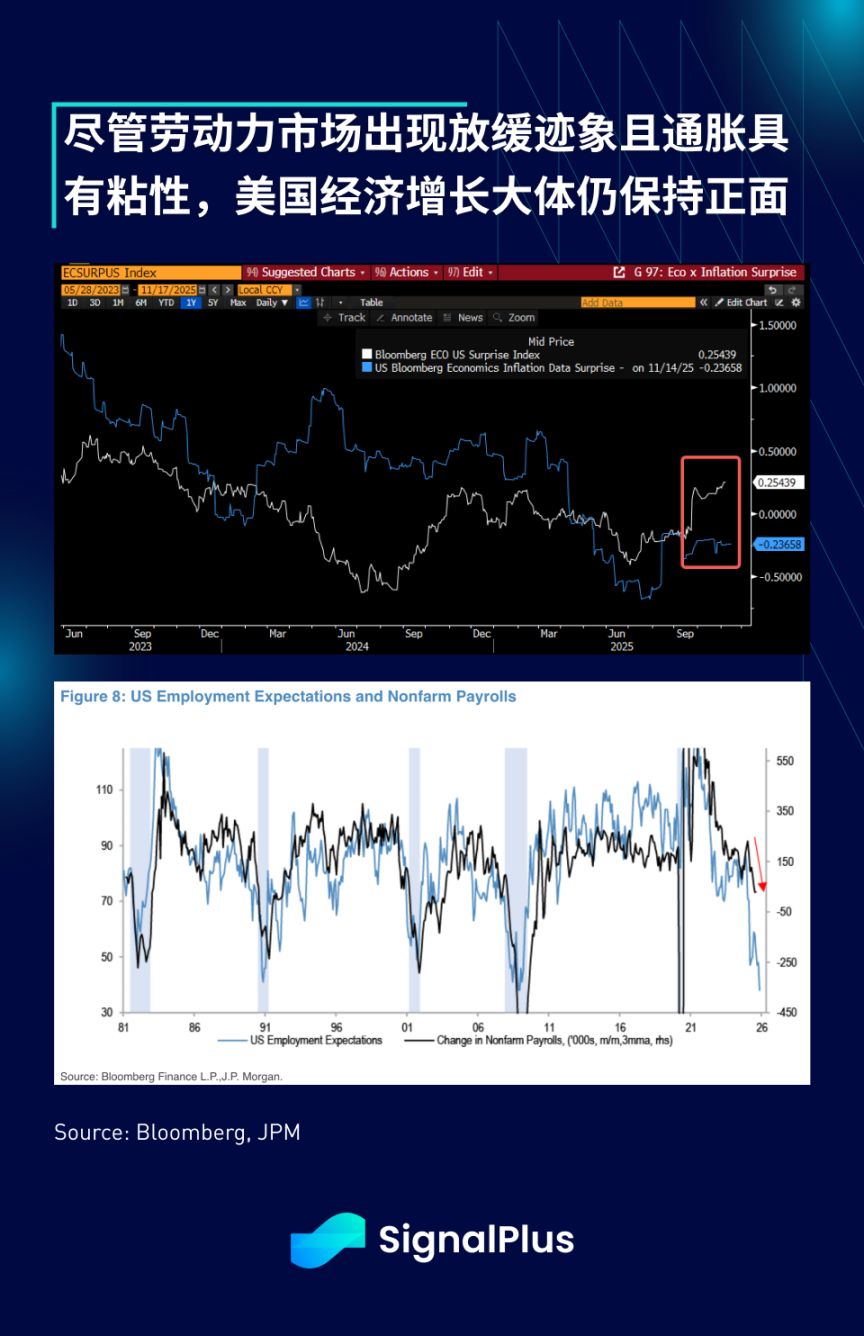
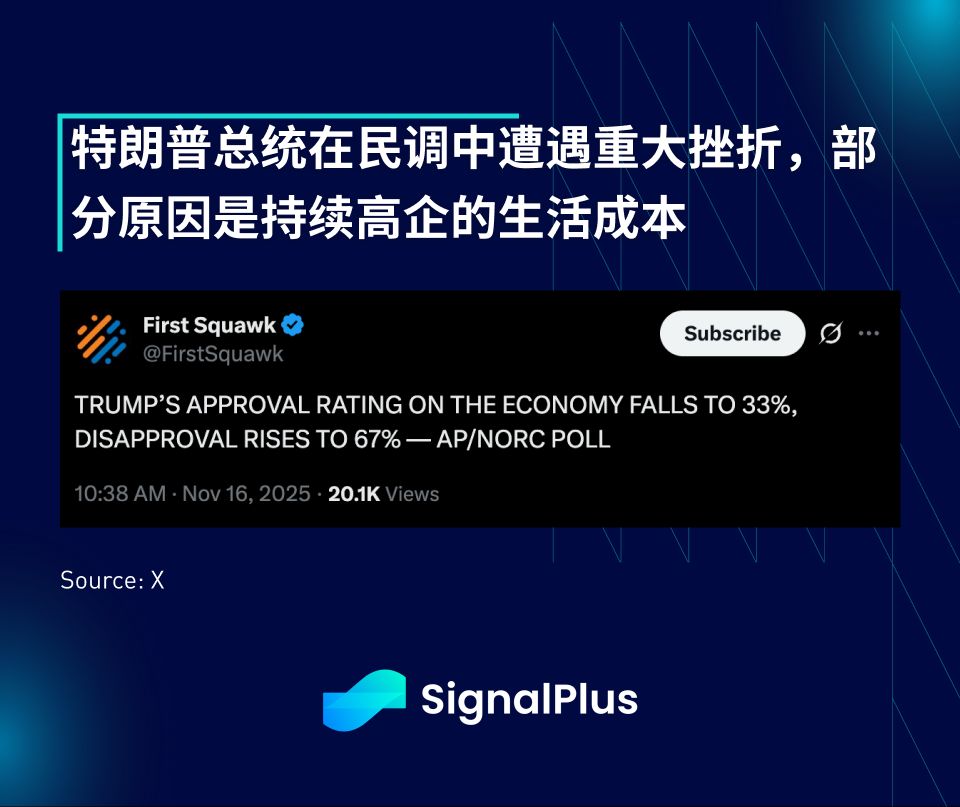
In den USA ist die Wahrscheinlichkeit einer Zinssenkung im Dezember auf etwa 40 % gesunken, da Fed-Beamte die Erwartungen an eine Lockerung dämpfen. Trotz einiger Bedenken am Arbeitsmarkt bleibt die US-Wirtschaft insgesamt stabil. Die größte Sorge bleibt die Inflation: Die ehemalige Finanzministerin und Fed-Vorsitzende Yellen erklärte, die USA stünden „in Gefahr, zur Bananenrepublik zu werden“, während Präsident Trump in Umfragen aufgrund hoher Inflation und steigender Lebenshaltungskosten erhebliche Rückschläge erlitt.
Fed-Beamte haben deutlich gemacht, dass sie die Erwartungen an eine Lockerung steuern und senken wollen; die ehemalige Vorsitzende Yellen sagte, die USA stünden vor der Gefahr, eine „Bananenrepublik“ zu werden.
„Aus heutiger Sicht sollte die Geldpolitik offensichtlich nicht mehr tun.“ — Cleveland Fed-Präsidentin Mester
„Für das Dezember-Meeting denke ich, dass es schwierig wäre, eine weitere Zinssenkung zu unterstützen, es sei denn, wir erhalten überzeugende Beweise dafür, dass die Inflation schneller als von mir erwartet zurückgeht oder wir sehen eine deutlich stärkere Abkühlung am Arbeitsmarkt als bisher.“ — Dallas Fed-Präsidentin Logan
„Ich glaube nicht, dass weitere Zinssenkungen helfen würden, etwaige Risse am Arbeitsmarkt zu beheben – diese Spannungen resultieren sehr wahrscheinlich aus strukturellen Veränderungen durch Technologie und Einwanderungspolitik.“ — Kansas City Fed-Präsidentin Schmid
Mit Blick auf die Zukunft werden wir die folgenden Punkte genau beobachten:
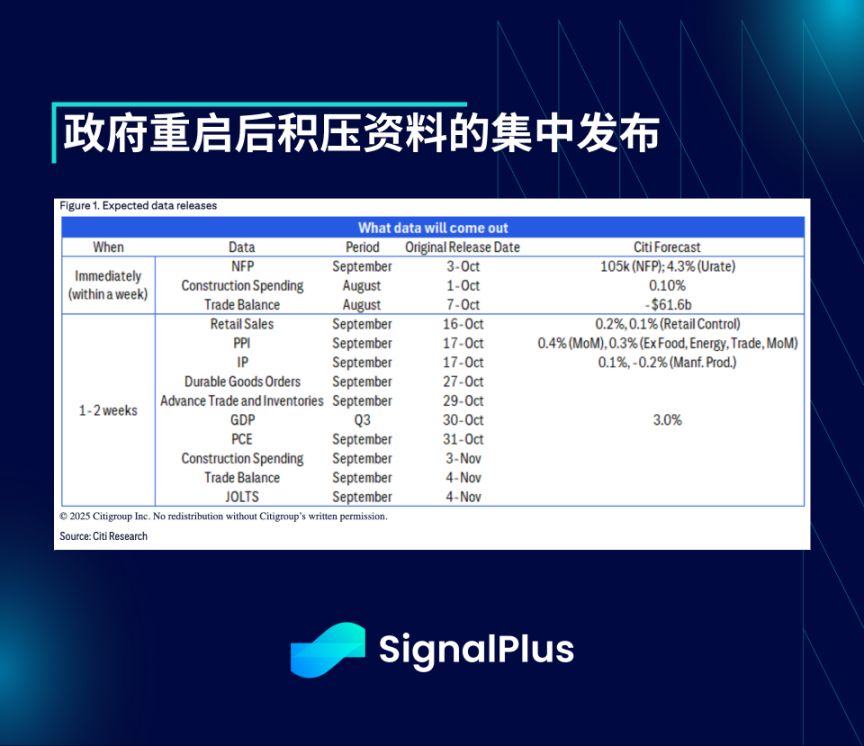
1. Bündelveröffentlichung aufgestauter Daten nach Wiederaufnahme der Regierungstätigkeit
- Wir erwarten, dass in den kommenden Wochen, wenn Analysten beginnen, die aufgestauten Wirtschaftsdaten auszuwerten, die Zinssenkungserwartungen schwanken werden.
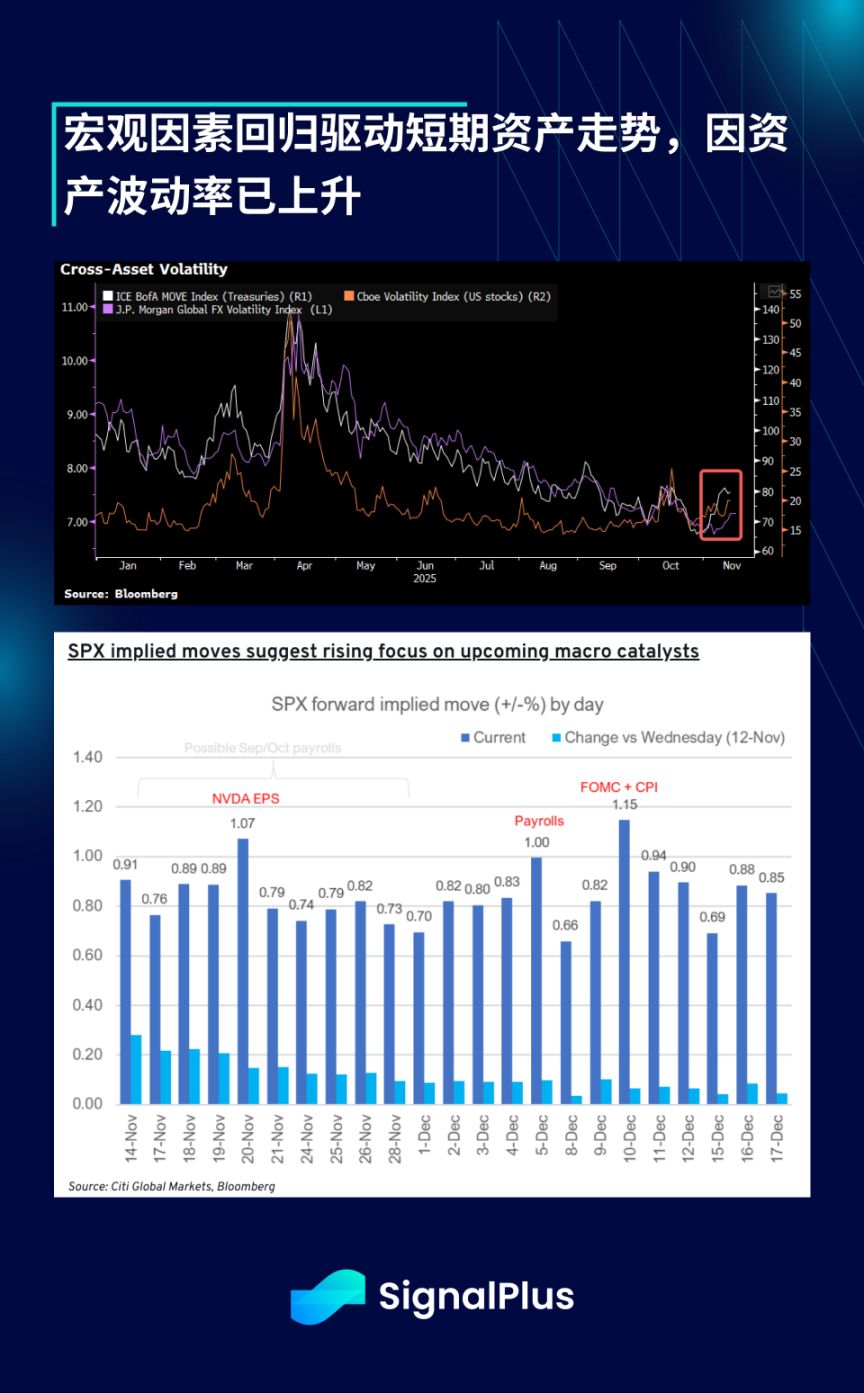
2. Makrofaktoren kehren als kurzfristige Treiber für die Asset-Performance zurück, da die Asset-Volatilität gestiegen ist
- Da Investoren wieder auf das Wirtschaftswachstum, erste Anzeichen einer Abschwächung am Arbeitsmarkt und hartnäckige Inflation achten, ist die Asset-übergreifende Volatilität bereits gestiegen.
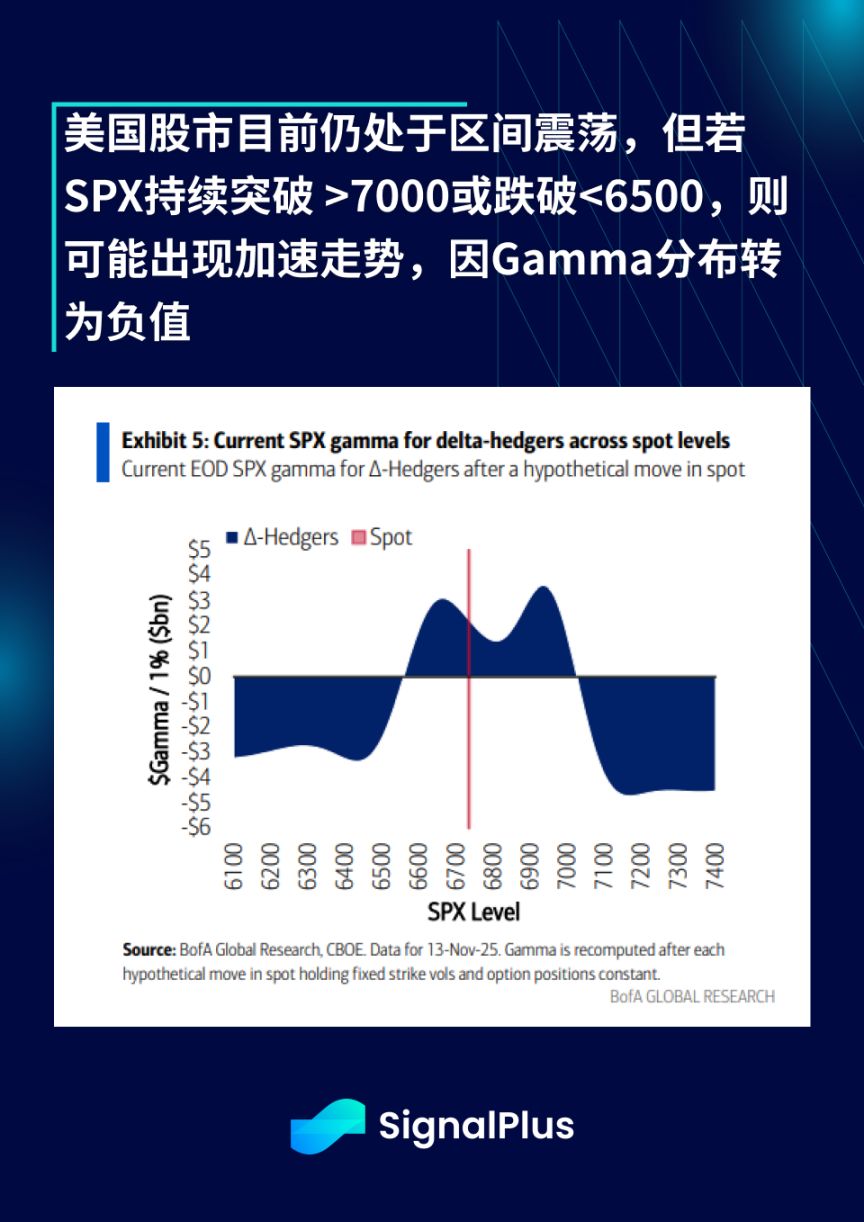
3. Der US-Aktienmarkt bewegt sich weiterhin in einer Seitwärtsrange, aber wenn der SPX dauerhaft über 7000 steigt oder unter 6500 fällt, könnte es zu einer beschleunigten Bewegung kommen, da die Gamma-Verteilung negativ wird
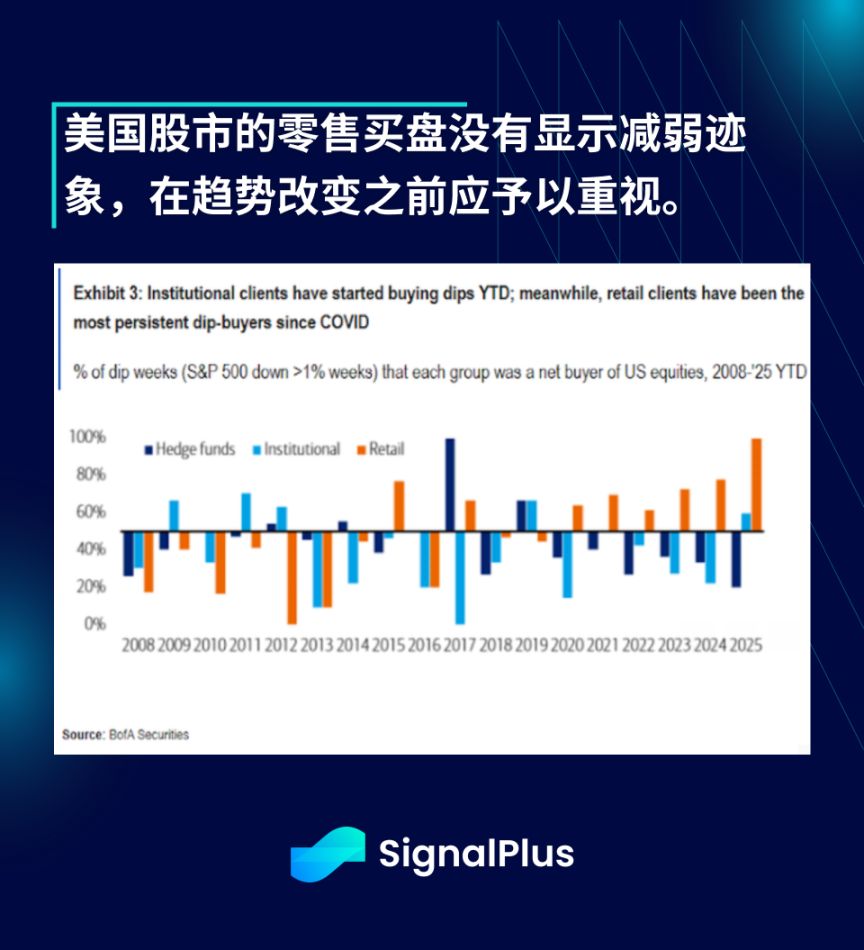
4. Wir bleiben vorsichtig optimistisch für den US-Aktienmarkt, da das Gewinnwachstum weiterhin steigt und die Einzelhandelsnachfrage stark ist
- Trotz hoher Bewertungen bleibt das Gewinnwachstum der US-Unternehmen auf einem der höchsten Niveaus der letzten Jahre.
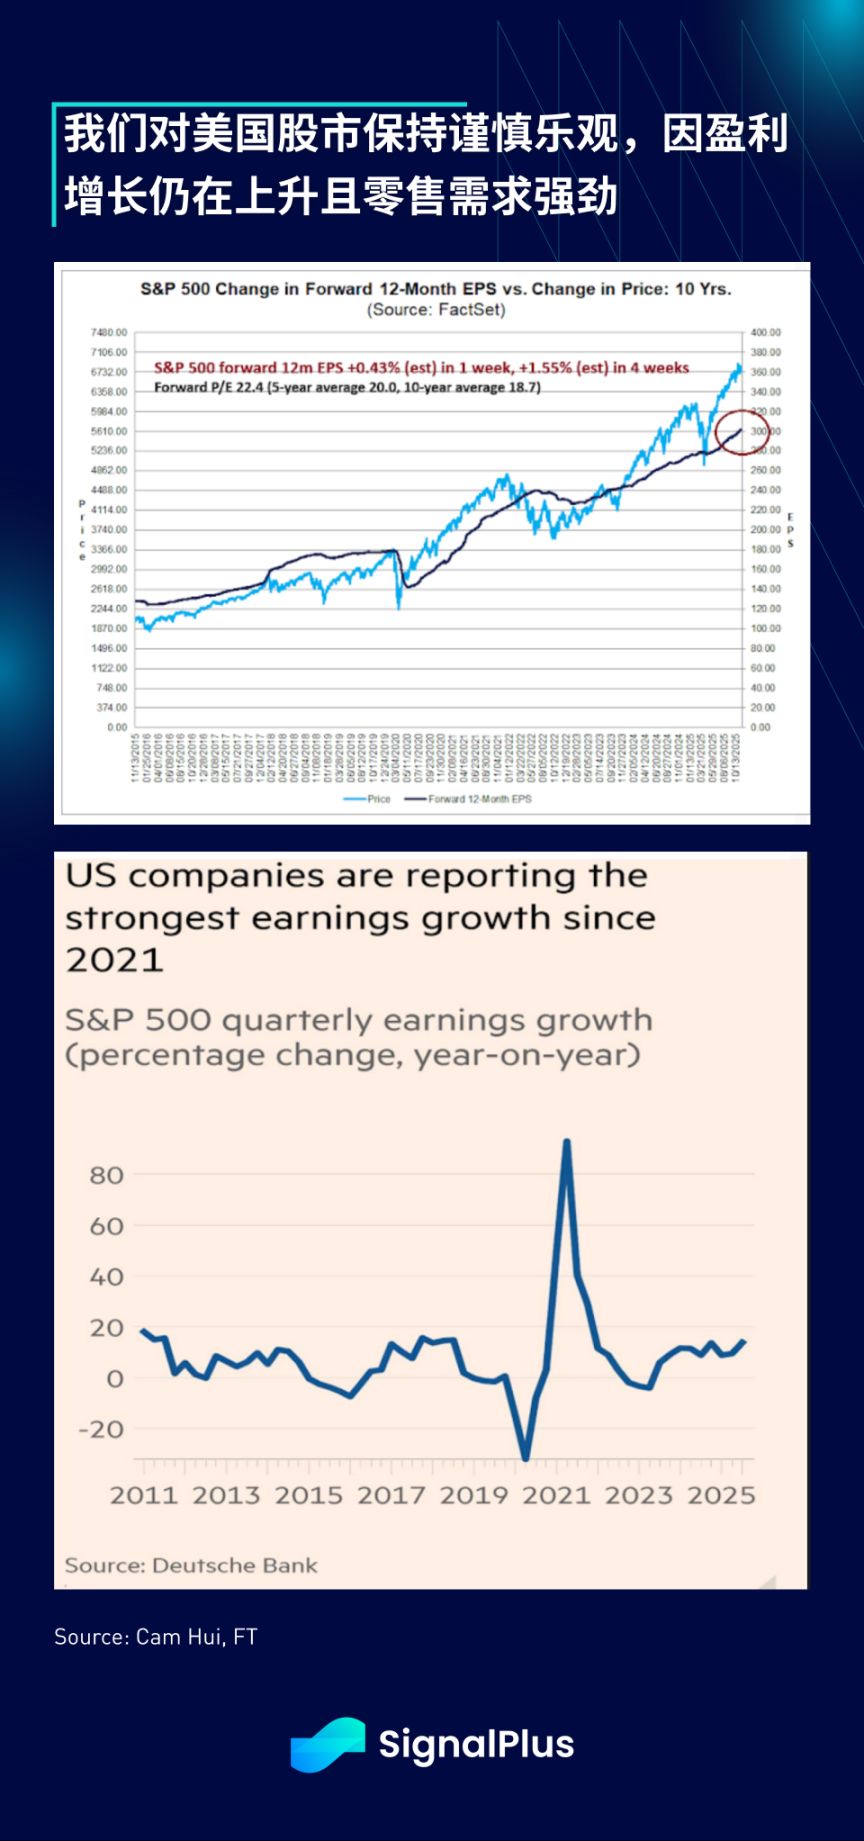
- Die Einzelhandelskäufe am US-Aktienmarkt zeigen keine Anzeichen einer Abschwächung und sollten bis zu einer Trendwende beachtet werden.
5. Die technische Lage der Kryptowährungen ist wenig optimistisch, könnte aber attraktive langfristige Einstiegspunkte bieten
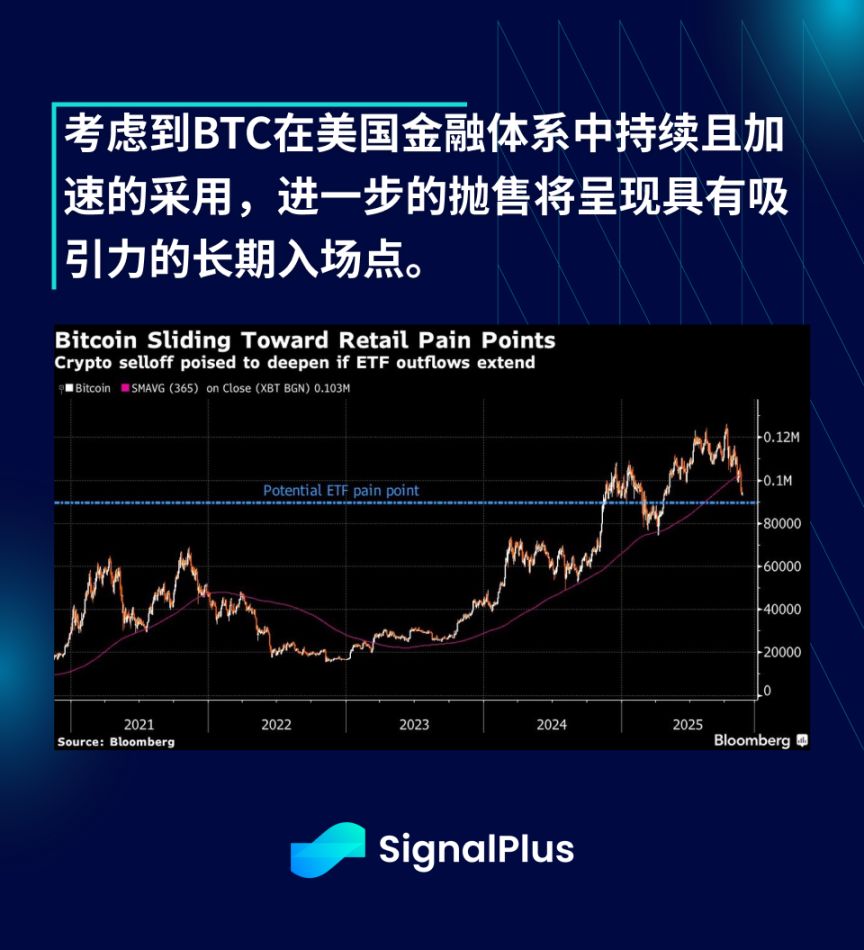
- Wir erwarten weiterhin, dass die Nachwirkungen des Einbruchs im Oktober anhalten werden, da weitere Geschädigte auftauchen, mehr Protokolle geschlossen werden und weitere native Teilnehmer aufgrund enttäuschter Erwartungen den Markt verlassen.
- Der Verkauf von DAT ist ein reales Risiko und wird die Marktstimmung bis auf Weiteres erheblich belasten.
- Angesichts der anhaltenden und beschleunigten Akzeptanz von BTC im US-Finanzsystem werden weitere Verkäufe attraktive langfristige Einstiegspunkte bieten.

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Goldman Sachs globaler Ausblick auf die Aktienmärkte: Nächstes Jahr erreicht die KI-Kapitalausgaben ihren Höhepunkt, das Gewinnwachstum erfährt eine „große Verlangsamung“, Cloud-Giganten werden zu „defensiven Assets“.
Die globale Aktienstrategie von Goldman Sachs für 2027 weist darauf hin, dass der KI-Investitionsboom seinen Höhepunkt erreicht und das weltweite Gewinnwachstum deutlich nachlassen wird. Das Gewinnwachstum des S&P 500 wird voraussichtlich von 36 % auf 11 % sinken, während sich der Abschreibungsdruck allmählich bemerkbar macht. Die Bewertungen der Cloud-Giganten sind jedoch auf das 19,7-fache des erwarteten Kurs-Gewinn-Verhältnisses zurückgegangen und liegen damit unterhalb des Sektors für Basiskonsumgüter; sie werden daher als "relativ defensive" Vermögenswerte eingestuft. Goldman Sachs prognostiziert für den S&P 500 ein Kursziel von 8.700 Punkten und empfiehlt eine Übergewichtung in den USA und Japan sowie eine Untergewichtung in Europa.
Mit Nvidia-Aktien im Wert von 135 Milliarden US-Dollar – Wird Jensen Huang sie verkaufen und Gewinne mitnehmen?
Nach dem Ausscheiden von Jensen Huang wird seine Nvidia-Beteiligung von etwa 812 Millionen Aktien im Wert von 135 Milliarden US-Dollar zu einem bedeutenden Druckfaktor auf den Aktienkurs. Ein Verkauf unterliegt rechtlichen und markttechnischen Beschränkungen: Erst nach Offenlegung bisher nicht veröffentlichter negativer Informationen ist ein konformer Verkauf möglich. Zudem entspricht das Volumen etwa dem Gesamtmarktumsatz von sechs Handelstagen, weshalb ein massiver Vermögensverkauf über mehrere Monate gestreckt werden müsste.

Gibt es dieses Jahr noch die traditionelle Weihnachtsrallye an den US-Aktienmärkten?
Nachdem sich der US-Aktienmarkt sowohl technisch als auch hinsichtlich der Positionierung erholt hat, haben Goldman Sachs, Morgan Stanley und JPMorgan nacheinander Signale für eine Jahresendrallye gesendet. Die extremen Positionsliquidationen, die Rückkehr der Bewertungen zum Mittelwert und saisonale Unterstützung bilden gemeinsam die Voraussetzungen für einen Short Squeeze. Allerdings liegt die annualisierte Inflation der globalen Einfuhrpreise im verarbeitenden Gewerbe bei etwa 24 % und hat damit den Höchststand der Pandemie überschritten. Die Inflationsrechnung wird sich im ersten Quartal des kommenden Jahres konzentriert fällig. Goldman Sachs warnt, dass eine Jahresendparty, sobald sie realisiert wird, den zukünftigen Aufwärtsspielraum vorwegnehmen könnte.

Krypto-Preise
Mehr


