
Kurssturz am Montagmorgen: Warum gerät der Kryptomarkt erneut in Panik?

Seit dem „1011-Kurseinbruch“ haben die Kapitalzuflüsse und die makroökonomische Unsicherheit erhebliche negative Auswirkungen auf den Kryptomarkt gehabt.
Seit dem „1011-Kurseinbruch“ haben der Kapitalzufluss in den Markt sowie makroökonomische Unsicherheiten erhebliche negative Auswirkungen auf den Kryptomarkt gehabt.
Verfasst von: 1912212.eth, Foresight News
BTC ist nach einem langsamen Anstieg von 86.000 US-Dollar auf 93.000 US-Dollar noch nicht zur Ruhe gekommen. Am 1. Dezember um 8 Uhr morgens (GMT+8) fiel BTC innerhalb einer Stunde um 3,7 % und sank von 90.000 US-Dollar auf unter 87.000 US-Dollar. Auch ETH fiel von 3.000 US-Dollar auf etwa 2.800 US-Dollar, und Altcoins erlitten erneut breite Verluste.
Laut Daten von Coinglass wurden in den letzten 4 Stunden liquidierte Positionen im Wert von 434 Millionen US-Dollar auf dem gesamten Markt verzeichnet, davon entfielen 423 Millionen US-Dollar auf Long-Positionen.
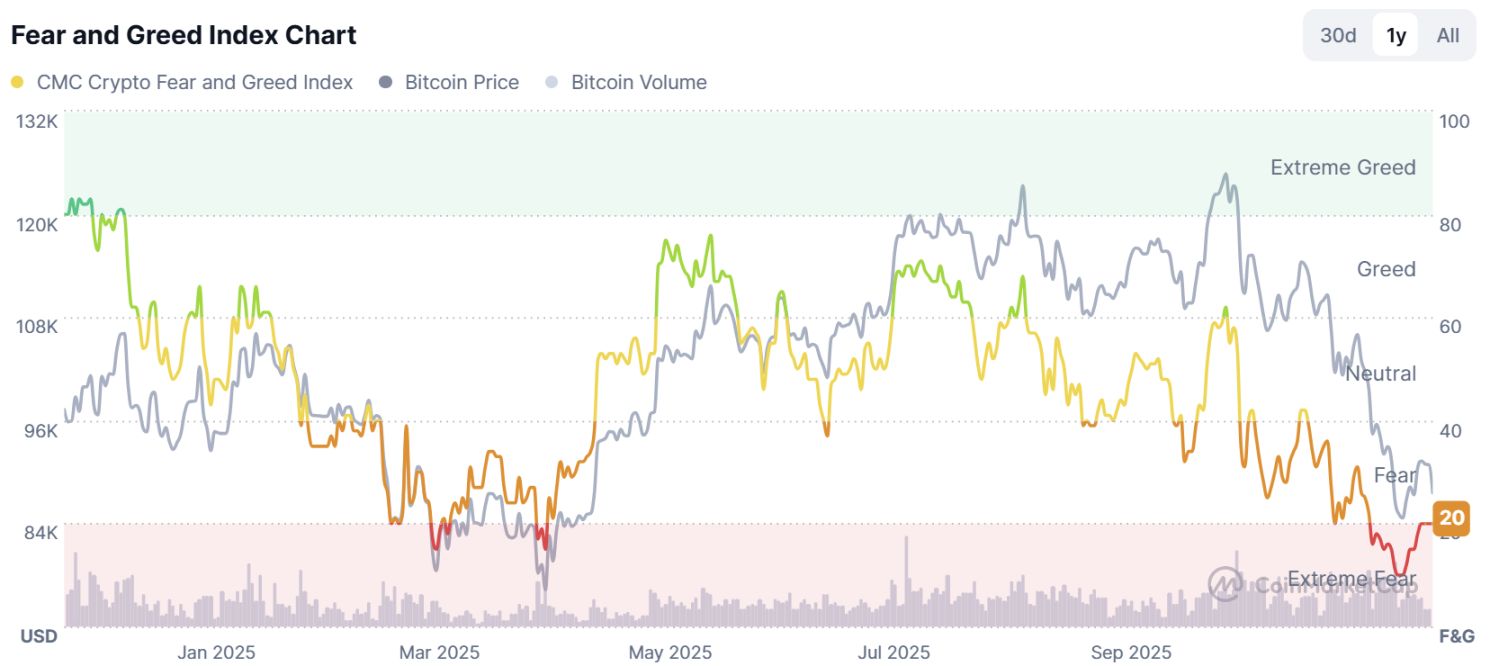
Die Marktstimmung ist erneut in einen Zustand extremer Panik verfallen. Dieses Mal war das Timing des Kurssturzes äußerst präzise. In der letzten Stunde des Novembers wurde der Markt mit einer langen oberen Schattenkerze und einer ausgeprägten roten Kerze nach unten gedrückt, was das letzte bisschen Vertrauen der Bullen vollständig zerstörte. Mit dem Monatsabschluss im Minus wurde aus technischer Sicht die „Bullenmarktstruktur zerstört“, und alle bullischen Formationen auf Wochen- und Monatsebene könnten sich auflösen.
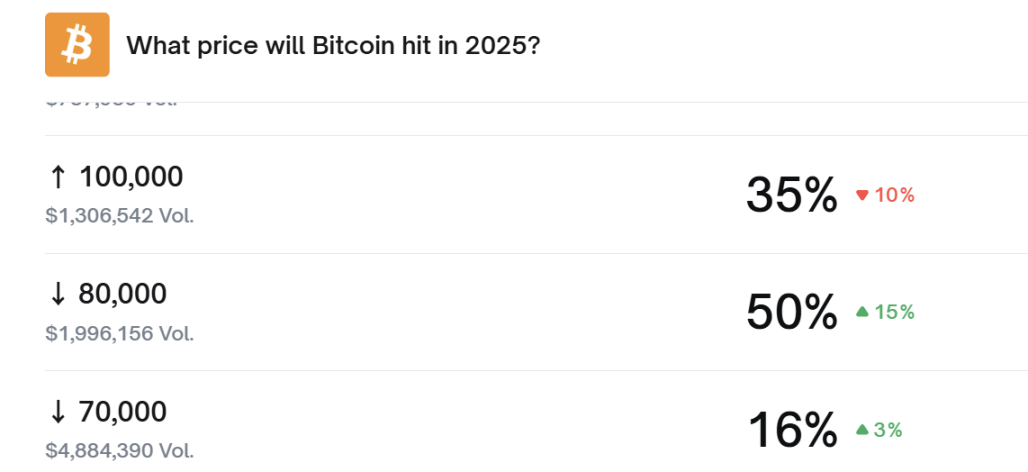
Auf Polymarket ist die Wahrscheinlichkeit, dass BTC bis 2025 wieder auf 100.000 US-Dollar steigt, auf 35 % gefallen, während die Wahrscheinlichkeit, dass er auf 80.000 US-Dollar fällt, um 15 % auf 50 % gestiegen ist.
Der eigentliche Auslöser dieses Mal war jedoch weder die Federal Reserve, noch die Politik von Trump oder die erneut verschärfte Regulierung in China.
Am 29. November hielt die People’s Bank of China eine Sitzung des Koordinierungsmechanismus zur Bekämpfung von Spekulationen mit virtuellen Währungen ab. Verantwortliche Vertreter des Ministeriums für öffentliche Sicherheit, des Zentralkomitees für Cyberspace-Angelegenheiten, des Zentralen Finanzbüros, des Obersten Volksgerichts, der Obersten Volksstaatsanwaltschaft, der Nationalen Entwicklungs- und Reformkommission, des Ministeriums für Industrie und Informationstechnologie, des Justizministeriums, der People’s Bank of China, der Staatlichen Marktaufsichtsbehörde, der Nationalen Finanzaufsichtsbehörde, der China Securities Regulatory Commission und der Staatlichen Devisenaufsichtsbehörde nahmen an dem Treffen teil. In der Sitzung wurde betont, dass virtuelle Währungen keinen rechtlichen Status wie gesetzliche Zahlungsmittel besitzen, keine gesetzliche Zahlungsmittelfunktion haben und nicht als Währung im Marktumlauf verwendet werden sollten und dürfen. Aktivitäten im Zusammenhang mit virtuellen Währungen gelten als illegale Finanzaktivitäten. Stablecoins sind eine Form von virtuellen Währungen und können derzeit die Anforderungen an Kundenidentifikation und Geldwäscheprävention nicht wirksam erfüllen, wodurch das Risiko besteht, für Geldwäsche, betrügerische Kapitalbeschaffung und illegale grenzüberschreitende Geldtransfers verwendet zu werden.
Die Sitzung forderte alle Einheiten auf, sich an Xi Jinpings Gedankengut des Sozialismus chinesischer Prägung für eine neue Ära zu orientieren, die Beschlüsse des 20. Parteitags und der bisherigen Plenarsitzungen umfassend umzusetzen, das Risikomanagement als zentrales Thema der Finanzarbeit zu betrachten und die restriktive Politik gegenüber virtuellen Währungen fortzusetzen sowie illegale Finanzaktivitäten im Zusammenhang mit virtuellen Währungen weiterhin zu bekämpfen. Alle Einheiten sollen die Zusammenarbeit vertiefen, Regulierungsrichtlinien und rechtliche Grundlagen verbessern, sich auf Schlüsselbereiche wie Informations- und Kapitalflüsse konzentrieren, den Informationsaustausch stärken, die Überwachungsfähigkeit weiter verbessern, illegale und kriminelle Aktivitäten rigoros bekämpfen, das Vermögen der Bevölkerung schützen und die Stabilität der wirtschaftlichen und finanziellen Ordnung wahren.
Die breite Beteiligung verschiedener Behörden an dieser strengen Durchsetzung und die Einstufung von Stablecoins als Form virtueller Währungen mit dem Hinweis auf Risiken wie Geldwäsche und Betrug haben dem ohnehin schon angeschlagenen Marktvertrauen einen weiteren Dämpfer versetzt.
Die 94-Politik im Jahr 2017 und die 519-Politik im Jahr 2021 führten beide innerhalb kurzer Zeit zu erheblichen Rückgängen am Kryptomarkt.
Es mangelt dem Markt nie an Geschichten, und dieses Mal heißt die Geschichte „Die letzte Welle chinesischen Kapitals verlässt gezwungenermaßen den Markt“. Nach dem Ende dieser Geschichte beginnt ein langer Krypto-Winter.
Es gibt jedoch auch Stimmen, die darauf hinweisen, dass seit dem 1011-Kurseinbruch der Kapitalzufluss in den Markt sowie makroökonomische Unsicherheiten erhebliche negative Auswirkungen auf den Kryptomarkt hatten.
Rob Hadick, General Partner bei Dragonfly, erklärte, dass dieses Deleveraging-Ereignis, ausgelöst durch geringe Liquidität, schlechtes Risikomanagement sowie schwache Orakel- oder Hebelmechanismen, erhebliche Verluste verursacht und große Unsicherheit mit sich gebracht habe.
Boris Revsin, General Partner und Managing Director bei Tribe Capital, vertritt eine ähnliche Ansicht und bezeichnet dies als „Leverage-Cleaning“, das eine Kettenreaktion im gesamten Markt ausgelöst habe. Gleichzeitig sei das makroökonomische Umfeld nicht mehr freundlich: Die kurzfristigen Zinssenkungserwartungen schwinden, die Inflation bleibt hartnäckig, der Arbeitsmarkt schwächelt, geopolitische Risiken nehmen zu und der Druck auf die Verbraucher steigt.
Anirudh Pai, Partner bei Robot Ventures, betonte seine Besorgnis über eine Abschwächung der US-Wirtschaft. Wichtige Wachstumsindikatoren – darunter der Citi Economic Surprise Index und 1-jährige Inflationsswaps (Derivate zur Absicherung gegen Inflationsrisiken) – haben begonnen zu schwächeln. Pai erklärte, dass dieses Muster auch vor früheren Rezessionsängsten aufgetreten sei und eine breitere Risikoaversion ausgelöst habe.
Dan Matuszewski, Mitbegründer von CMS Holdings, erklärte, dass es abgesehen von durch Rückkaufmechanismen gestützten Token kaum „zusätzliches Kapital“ auf dem Kryptomarkt gebe, mit Ausnahme von DAT (Digital Asset Treasury)-Unternehmen. Da die neue Nachfrage versiegt und ETF-Zuflüsse keine wirksame Unterstützung mehr bieten, fallen die Preise noch schneller.
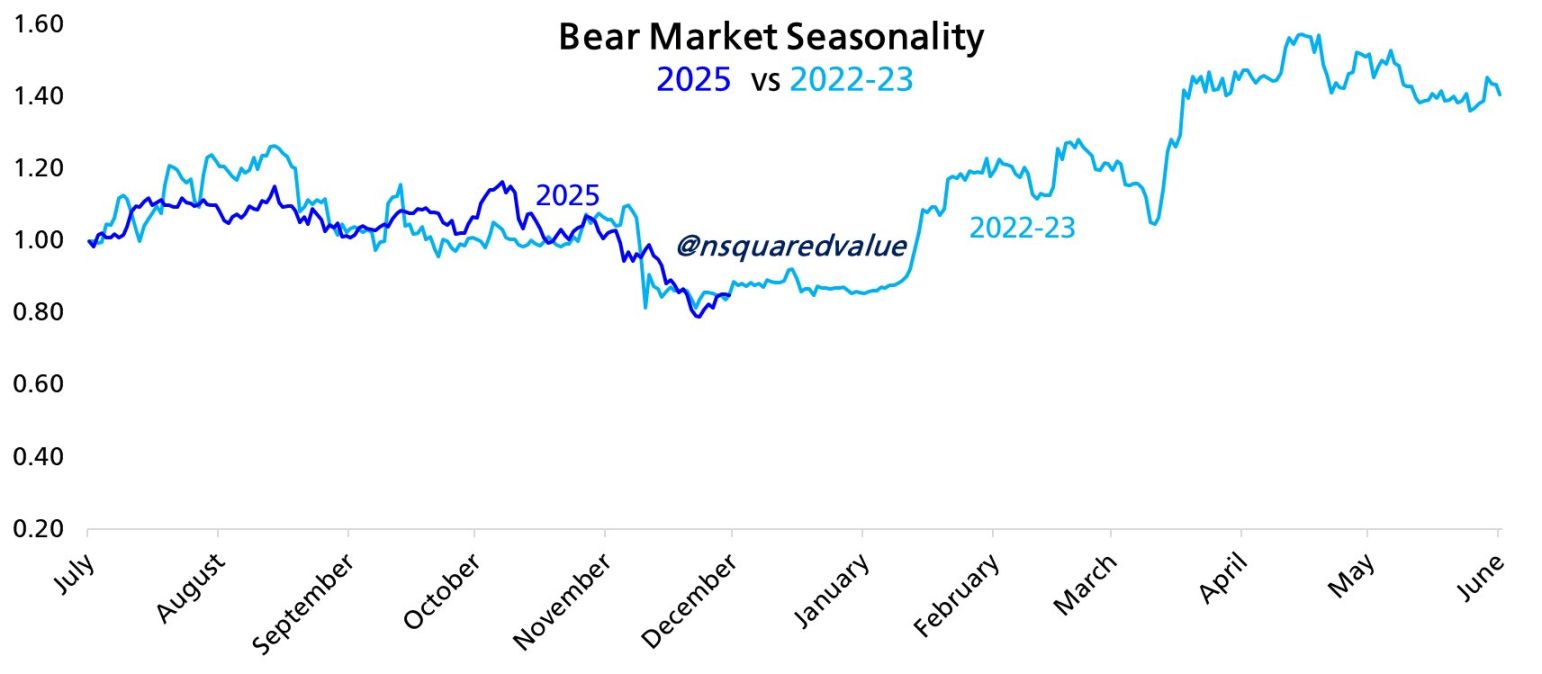
Analyst Timothy Peterson erklärte, dass die aktuelle Entwicklung von Bitcoin der Baisse 2022 sehr ähnlich sei. Betrachtet man Tages- und Monatscharts, beträgt die Korrelation der Bitcoin-Tagescharts zwischen diesem Jahr und 2022 80 %, die Monatschart-Korrelation sogar 98 %. Sollte sich die Geschichte wiederholen, könnte eine echte Erholung des Bitcoin-Preises erst im ersten Quartal des nächsten Jahres stattfinden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die US-Inflation bleibt hoch! Goldman Sachs ändert als Erster seine Meinung: Der Zinserhöhungszyklus der Federal Reserve ist noch nicht beendet, möglicherweise werden im März nächsten Jahres weitere 25 Basispunkte erhöht.
Die am Dienstag veröffentlichten höher als erwarteten US-CPI-Daten für Oktober veranlassten Goldman Sachs, seine bisherige Prognose zu ändern, dass der aktuelle Zinserhöhungszyklus der Fed im Dezember enden würde. Dieser Wall-Street-Finanzriese rechnet nun damit, dass die Fed im März nächsten Jahres die Zinsen um weitere 25 Basispunkte anheben wird.
Angst ist der größte Bär! Morgan Stanley ruft zum Einstieg bei Halbleitern auf: Mangel an Land und Strom sind kein Problem, genehmigte Projekte können die Nachfrage nicht decken.
Morgan Stanley ist der Ansicht, dass die jüngste Abverkaufswelle im Halbleitersektor übertrieben ist und Panik am Markt, nicht jedoch fundamentale Faktoren, das größte Risiko darstellen. Angetrieben von der Nachfrage nach AI-Infrastruktur beschleunigen sich die nachgelagerten Aufträge weiter, das Angebot an Halbleitern bleibt der zentrale Engpass, und die durch LPS auferlegten Beschränkungen sorgen im Gegenteil für ein stabileres Wachstum. Kurzfristig könnte der Sektor innerhalb einer Bandbreite schwanken und befindet sich derzeit nahe am Tiefpunkt. Besonders optimistisch ist man hinsichtlich der Bereiche Rechenleistung und Speicher.

Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
KI-Investitionen treten in das "Tal der Enttäuschungen" ein – die nächsten 18 Monate werden zur entscheidenden Bewährungsprobe!
Goldman Sachs ist der Ansicht, dass sich der Investitionszyklus für KI derzeit im "Tal der Enttäuschung" befindet, dies jedoch nicht das erste Mal ist. Der zentrale Widerspruch besteht darin, dass das Geschäftsmodell neuer Cloud-Computing-Anbieter stark von der Rendite aus den KI-Ausgaben ihrer Endkunden abhängt, während es aktuell "praktisch kein Unternehmen gibt, dessen Gewinne eindeutig auf KI zurückzuführen sind". Chamath Palihapitiya, Gründer von Social Capital, hat ein entscheidendes 18-monatiges Zeitfenster festgelegt, in dem der Markt zwischen nachhaltigen und nicht nachhaltigen KI-Geschäftsmodellen unterscheiden wird.

Krypto-Preise
Mehr


