
Wie man das Bewertungsmodell von Banken auf Bitcoin-Treasury-Unternehmen anwendet
Autor: Andrej Antonijevic, Quelle: Bitcoin Treasury, Übersetzung: Shaw Jinse Finance
Einleitung
Banken existieren in verschiedenen Formen seit Jahrhunderten. Ihr Geschäftsmodell basiert in der Regel auf einem einfachen wirtschaftlichen Mechanismus: Sie nehmen Einlagen entgegen und nutzen diese Kapitalbasis, um Finanzprodukte wie Hypothekendarlehen, Unternehmenskredite, Zahlungsdienste und Kreditfazilitäten anzubieten. Die Differenz zwischen den Erträgen aus Vermögenswerten und den Kosten der Verbindlichkeiten bildet die Grundlage ihres Gewinns.
Da dieses Geschäftsmodell weit verbreitet, reguliert und messbar ist, haben die Kapitalmärkte klare Methoden zur Bewertung von Banken entwickelt. Eine der am weitesten verbreiteten Methoden ist das Kurs-Buchwert-Verhältnis (P/B), das die Bewertung einer Bank direkt mit ihrer langfristigen Eigenkapitalrendite, den Kapitalkosten und der nachhaltigen Wachstumsrate verknüpft.
Im 21. Jahrhundert ist eine neue Art von Bilanzunternehmen entstanden: das Bitcoin Treasury Reserve-Unternehmen. Solche Institutionen geben auf Fiat lautendes Kapital (Schulden, Vorzugsaktien oder Eigenkapital) aus, um Bitcoin zu erwerben und zu halten, als Teil einer langfristigen Kapitalmanagementstrategie, wobei Bitcoin als Kapitalanlage betrachtet wird. Obwohl sich die zugrunde liegenden Vermögenswerte unterscheiden, ist die wirtschaftliche Logik sehr ähnlich: Sowohl Banken als auch Bitcoin Treasury-Unternehmen betreiben Kapitaltransformation und können daher nach denselben Bewertungsprinzipien analysiert werden.
Dieser Artikel zeigt, wie das von Banken verwendete Kurs-Buchwert-Verhältnis direkt auf Bitcoin Treasury-Unternehmen angewendet werden kann, sodass Investoren eine anwendbare und konsistente Analysemethode zur Bewertung ihres Wertes verwenden können.
Bankenbewertungsrahmen
Der Kurs-Buchwert-Bewertungsrahmen für Banken kann wie folgt dargestellt werden:
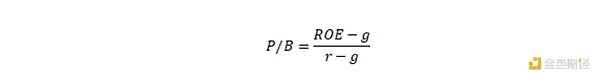
Wobei:
ROE ist die Eigenkapitalrendite der Bank,
r sind die Kapitalkosten (die von Investoren geforderte Rendite),
g ist die langfristige Wachstumsrate des Buchwerts je Aktie und der Dividenden.
Wenn die Eigenkapitalrendite einer Bank genau den Kapitalkosten entspricht (ROE=r), wird sie zum Buchwert gehandelt. Liegt die Eigenkapitalrendite über den Kapitalkosten, wird sie mit einem Aufschlag gehandelt. Liegt die Eigenkapitalrendite unter den Kapitalkosten, wird sie mit einem Abschlag gehandelt.
Diese Logik bildet die Grundlage des Kurs-Buchwert-Rahmens und schlägt eine Brücke zum Konzept der Bitcoin Treasury-Unternehmen.
Anwendung des Kurs-Buchwert-Rahmens auf Bitcoin Treasury-Unternehmen
Bitcoin Treasury-Unternehmen können mit derselben Bewertungslogik analysiert werden. Ihr Buchwert ist ihr Nettoinventarwert (NAV), also ihr gehaltenes Bitcoin-Eigenkapital und ihr Kassenbestand.
Die Eigenkapitalrendite eines Bitcoin Treasury-Unternehmens setzt sich aus drei Teilen zusammen:
Der Anstieg des Bitcoin-Preises in Fiat-Währung
Wenn neue Mittel zu einem Preis über dem Nettoinventarwert (NAV) aufgenommen werden oder wenn die Finanzierung es dem Unternehmen ermöglicht, seine Bitcoin-Bestände pro Aktie schneller zu erhöhen als ein passiver Investor, kann eine Wertsteigerung pro Bitcoin-Aktie (BTC-Rendite) erzielt werden.
Leverage, also Hebelwirkung.
Daher lautet die relevante Kennzahl für die Eigenkapitalrendite:
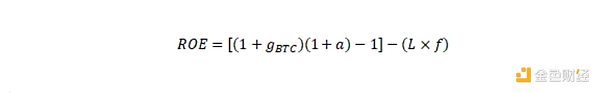
Wobei:
g_BTC = Wachstum des Bitcoin-Preises in Fiat-Währung,
a = Wertsteigerung pro Bitcoin-Aktie (BTC-Rendite),
L = Verschuldungsgrad (Prozentsatz der Schulden an den Gesamtvermögenswerten),
f = Fremdkapitalkosten.
Dieser Ausdruck ähnelt der Gleichung für die Eigenkapitalrendite (ROE) von Banken: Betriebserträge abzüglich Finanzierungskosten, angepasst an die Bilanzstruktur.
Grafische Darstellung des Rahmens
Um zu zeigen, wie dieser Rahmen in der Praxis funktioniert (ohne sich auf konkrete Schätzwerte zu stützen, nur zu Illustrationszwecken), betrachten Sie die folgenden Parameter:
Anstieg des Bitcoin-Preises: 15 %
Wertsteigerung pro Bitcoin-Aktie (BTC-Rendite): 5 %
Verschuldungsgrad: 30 %
Fremdkapitalkosten: 8 %
Die kombinierte Rendite aus Bitcoin-Wertsteigerung und Gewinnwachstum pro Aktie:
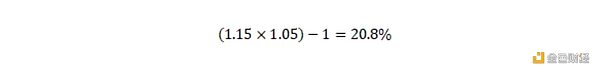
Die Rückzahlung von Schulden verringert diesen Anteil:
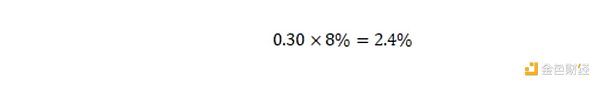
Ergibt:
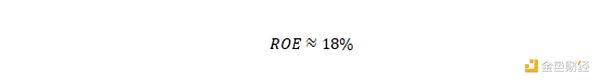
Die Kapitalkosten können mit dem Capital Asset Pricing Model (CAPM) geschätzt werden, wobei der risikofreie Zinssatz 4 % und die Marktrisikoprämie 4 % beträgt. Je nach Beta-Faktor des Bitcoin Treasury-Unternehmens (z. B. zwischen 2,0 und 3,0, angepasst an den Verschuldungsgrad) liegen die Kapitalkosten zwischen 12 % und 16 %.
Unter diesen beispielhaften Parametern:

Angenommen, die langfristige Geldentwertungsrate (d. h. die Inflationsrate) beträgt g = 4 %, liegt das Ergebnis ungefähr zwischen dem 1,2- und 1,8-fachen des Nettoinventarwerts.
Dies ist keine Prognose, sondern eine Demonstration der Methode: Die Bewertung spiegelt direkt die Beziehung zwischen ROE, Kapitalkosten und langfristigem Wachstum wider, genau wie bei Banken.
Warum dieser Vergleich gültig ist
Die analytische Symmetrie zwischen Banken und Bitcoin Treasury-Unternehmen ist kein Zufall. Beide sind auf Kapitaltransformation angewiesen:
Banken wandeln niedrig verzinste Einlagen in höher verzinste Kredite und Finanzanlagen um.
Bitcoin Asset Management-Unternehmen wandeln Fiat-Kapital in Bitcoin-Exposure um und nutzen Bilanzmanagement, um die langfristige Akkumulation von Bitcoin pro Aktie zu steigern.
In beiden Fällen hängt die Wertschöpfung davon ab, ob die Institution in der Lage ist, eine nachhaltige Eigenkapitalrendite (ROE) zu erzielen, die über ihren Kapitalkosten liegt. Dieser Spread resultiert aus den folgenden strukturellen Vorteilen:
Finanzierungsvorteil (Zugang zu günstigen Finanzmitteln)
Risikomanagement- und Optionsvorteil (Timing und Strukturierung der Emission),
Franchise- und Vertrauensvorteil (Fähigkeit, langfristiges Kapital effektiv anzuziehen).
Diese Treiber bestimmen die Höhe und Dauer der Differenz zwischen Eigenkapitalrendite und Zinssatz und damit, ob der Bewertungsmultiplikator über oder unter dem Nettoinventarwert liegt.
Fazit
Das Kurs-Buchwert-Modell ist seit jeher ein Eckpfeiler der Bankenbewertung, da es die Bewertung direkt mit der zugrunde liegenden Kapitalmarktökonomie verknüpft. Die gleiche Struktur gilt natürlich auch für Bitcoin Treasury-Unternehmen:

Die Rentabilität beider Institutionstypen hängt von der Differenz zwischen Kapitalrendite und Kapitalkosten ab. Durch die Übernahme des etablierten Bankenrahmens können Investoren Bitcoin Treasury-Unternehmen aus einer kohärenten und transparenten Perspektive analysieren und so verstehen, wie Bilanzstruktur, Emissionsdisziplin und Bitcoin-Wertsteigerung gemeinsam ihre langfristige Wertschöpfung prägen.
Wenn dieser Rahmen für Banken gilt, dann gilt er ebenso für Bitcoin Treasury-Unternehmen, denn in beiden Fällen spiegelt die Bewertung letztlich den wirtschaftlichen Nutzen der Kapitaltransformation wider.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Was sollte man nach dem Absturz von AI-Aktien kaufen? Oppenheimer: Behalten Sie die „Rendite-Realisierung“ im Auge, bevorzugen Sie Microsoft, Oracle und SAP.
Eine Umfrage von Oppenheimer unter 449 IT-Einkäufern zeigt, dass KI-Agenten-gesteuerte KI-Anwendungssoftwareprodukte weiterhin um größere Unternehmensbudgets konkurrieren, aber Kunden legen zunehmend Wert auf einen nachweisbaren Return on Investment. Die Ausweitung der Ausgaben könnte sich bis 2027 verlangsamen, und die gesamte Softwarebranche wird möglicherweise kein allgemein beschleunigtes Wachstum erleben. Microsoft, Oracle und SAP wurden daher vom Analystenteam von Oppenheimer als bedeutende potenzielle Gewinner eingestuft.

Halbleiter-Index steigt um fast 7% + sinkende Ölpreise, KI-Rechenleistung startet Gegenoffensive: CPI-Daten heute Abend als Prüfstein
Das US-Arbeitsministerium wird am Dienstag den Verbraucherpreisindexbericht für Oktober veröffentlichen; es wird erwartet, dass die Gesamtwachstumsrate bei 0,3% und die Kernwachstumsrate bei 0,2% liegen wird. Obwohl der Bericht aufgrund des letztjährigen Regierungsstillstands keine annualisierte Inflationsrate enthalten wird, könnten die Ergebnisse zeigen, dass die Inflationsrate der Fed deutlich über ihrem Ziel von 2% liegt. „Wir müssen sowohl das Scheitern bei den Kosten als auch bei der Inflation akzeptieren“, sagte der Präsident der Chicago Federal Reserve, Austan Goolsbee, am Montag.

Die Erzählung über den „Jobklau“ durch KI wird widerlegt: Beratung und Zeitarbeitsvermittlung steigen, die Oktoberdaten zeigen, dass die Beschäftigung in den USA nicht abnimmt, sondern zunimmt.
Im Oktober wurden mit 165.000 neuen Arbeitsplätzen deutlich mehr Stellen geschaffen als erwartet, wobei die Beratungsbranche einen historischen Höchststand erreichte. Seit ChatGPT wurden durch KI netto 786.000 Arbeitsplätze geschaffen, die Beschäftigung nimmt trotz aller Prognosen weiter zu.

Krypto-Preise
Mehr


