
Fasanara Digital + Glassnode: Institutionelle Marktperspektiven für das vierte Quartal 2025
In einem von jüngsten Rückgängen und makroökonomischem Druck erschütterten Markt zeigt unser neuer gemeinsamer Bericht mit Fasanara Digital auf, wie sich die zentrale Infrastruktur des Ökosystems – Spot-Liquidität, ETF-Flüsse, Stablecoins, tokenisierte Vermögenswerte und dezentrale Perpetuals – im vierten Quartal verändert.
Digitale Vermögenswerte durchlaufen derzeit eine der strukturell wichtigsten Phasen des Zyklus. Bitcoin hat eine dreijährige Expansion erlebt, angetrieben durch tiefe Spot-Liquidität, historische Kapitalzuflüsse und die Nachfrage nach regulierten ETFs. Der Schwerpunkt des Marktes hat sich verschoben: Kapitalströme konsolidieren sich, Ausführungsplätze reifen und die Derivate-Infrastruktur absorbiert größere Schocks mit zunehmender Widerstandsfähigkeit.
Basierend auf den Daten von Glassnode und der Handels-Perspektive von Fasanara zeigt unser aktueller Forschungsbericht auf, wie sich die Marktstruktur bis 2025 entwickelt hat. Wir untersuchen, wie sich die Liquidität über Spot, ETFs und Futures neu organisiert hat; wie sich die Hebelzyklen in ihrer Größenordnung verändert haben; und wie Stablecoins, Tokenisierung und außerbörsliche Abwicklung die Kapitalbewegungen neu gestalten. Zusammengenommen skizzieren diese Entwicklungen eine Marktarchitektur, die sich materiell von früheren Zyklen unterscheidet und sich weiterhin weiterentwickelt.
Wichtige Highlights
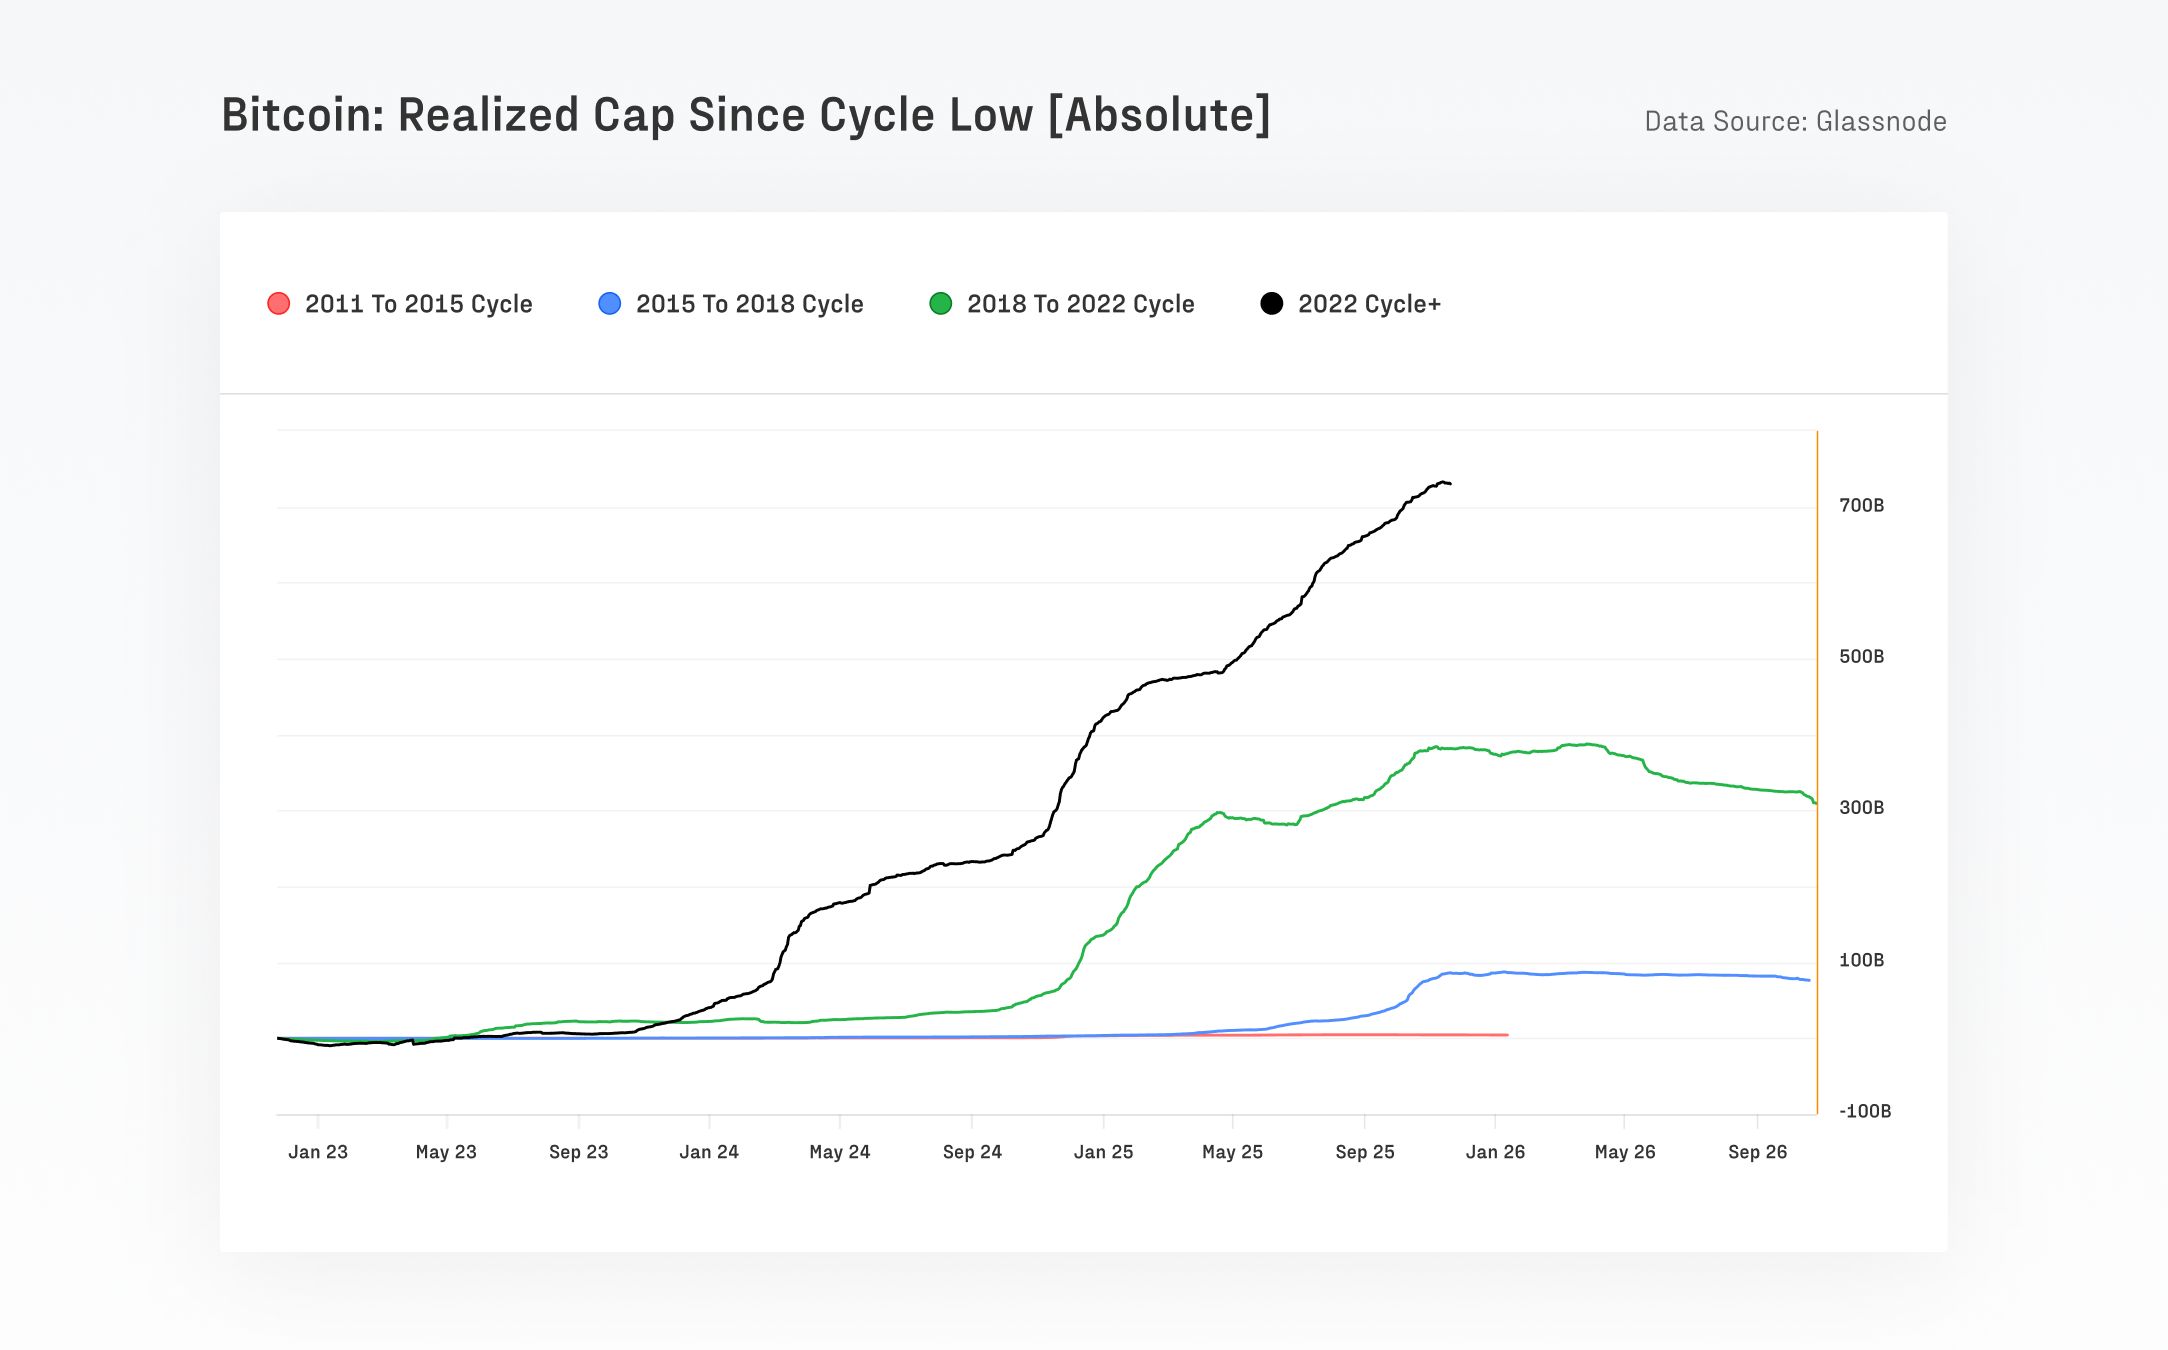
- Bitcoin hat > 732 Milliarden $ an neuem Kapital angezogen – mehr als alle vorherigen Zyklen zusammen – und damit seine Realized Cap auf ~1,1 Billionen $ mit einem Kursanstieg von +690% gehoben.
- Die langfristige Volatilität des Top-Assets hat sich nahezu halbiert und ist von 84% auf 43% gefallen, was auf eine zunehmende Markttiefe und institutionelle Beteiligung hinweist.
- In den letzten 90 Tagen hat Bitcoin einen Wert von ~6,9 Billionen $ abgewickelt, vergleichbar mit oder über den Quartalsvolumina von Visa und Mastercard. Die Aktivität verlagert sich aufgrund des Wechsels zu ETFs und Brokern von der Kette, aber Bitcoin und Stablecoins dominieren die On-Chain-Abwicklung.
- ETF-Handelsvolumina sind von unter 1 Milliarde $ auf >5 Milliarden $/Tag gestiegen, mit Spitzenwerten von über 9 Milliarden $/Tag (z. B. nach dem Deleveraging am 10. Oktober).
- Der Wert tokenisierter Real-World-Assets (RWAs) ist innerhalb eines Jahres von 7 Milliarden $ auf 24 Milliarden $ gewachsen. Ein entscheidender Vorteil ist ihre geringe Korrelation zu traditionellen Krypto-Assets, was die Stabilität und Kapitaleffizienz in DeFi erhöht.
- Der dezentrale Perpetual-Sektor hat ein explosives und dennoch nachhaltiges Wachstum erlebt: Der DEX-Perp-Anteil stieg von ~10% auf ~16-20%, während das monatliche Perpetual-Volumen 1 Billion $ überschritt.
- VC-Aktivitäten bleiben eng mit Altcoin-Zyklen verbunden, mit einer Konzentration auf etablierte, hochkarätige Sektoren wie Börsen, Kerninfrastruktur und Skalierungslösungen.
Dieser Zyklus ist Bitcoin-geführt, Spot-getrieben und institutionell verankert
Bitcoin nähert sich einer Dominanz von 60% und markiert damit eine Rückkehr zu hochliquiden Majors, während sich Altcoins zurückziehen. Seit November 2022 ist die Bitcoin-Dominanz von 38,7% auf 58,3% gestiegen, während die von Ethereum auf 12,1% gefallen ist und damit den mehrjährigen Trend der Underperformance gegenüber Bitcoin seit dem Merge 2022 fortsetzt.
Bitcoin hat 732 Milliarden $ an neuem Kapital vom Zyklustief bis zum Höchststand angezogen – mehr als alle vorherigen Zyklen zusammen. Auch Ethereum und der breitere Altcoin-Sektor haben stark zugelegt und Spitzengewinne von über +350% erzielt, konnten Bitcoin jedoch nicht wie in früheren Zyklen übertreffen.
Tiefere Liquidität und geringere langfristige Volatilität, aber Hebelschocks bleiben bestehen
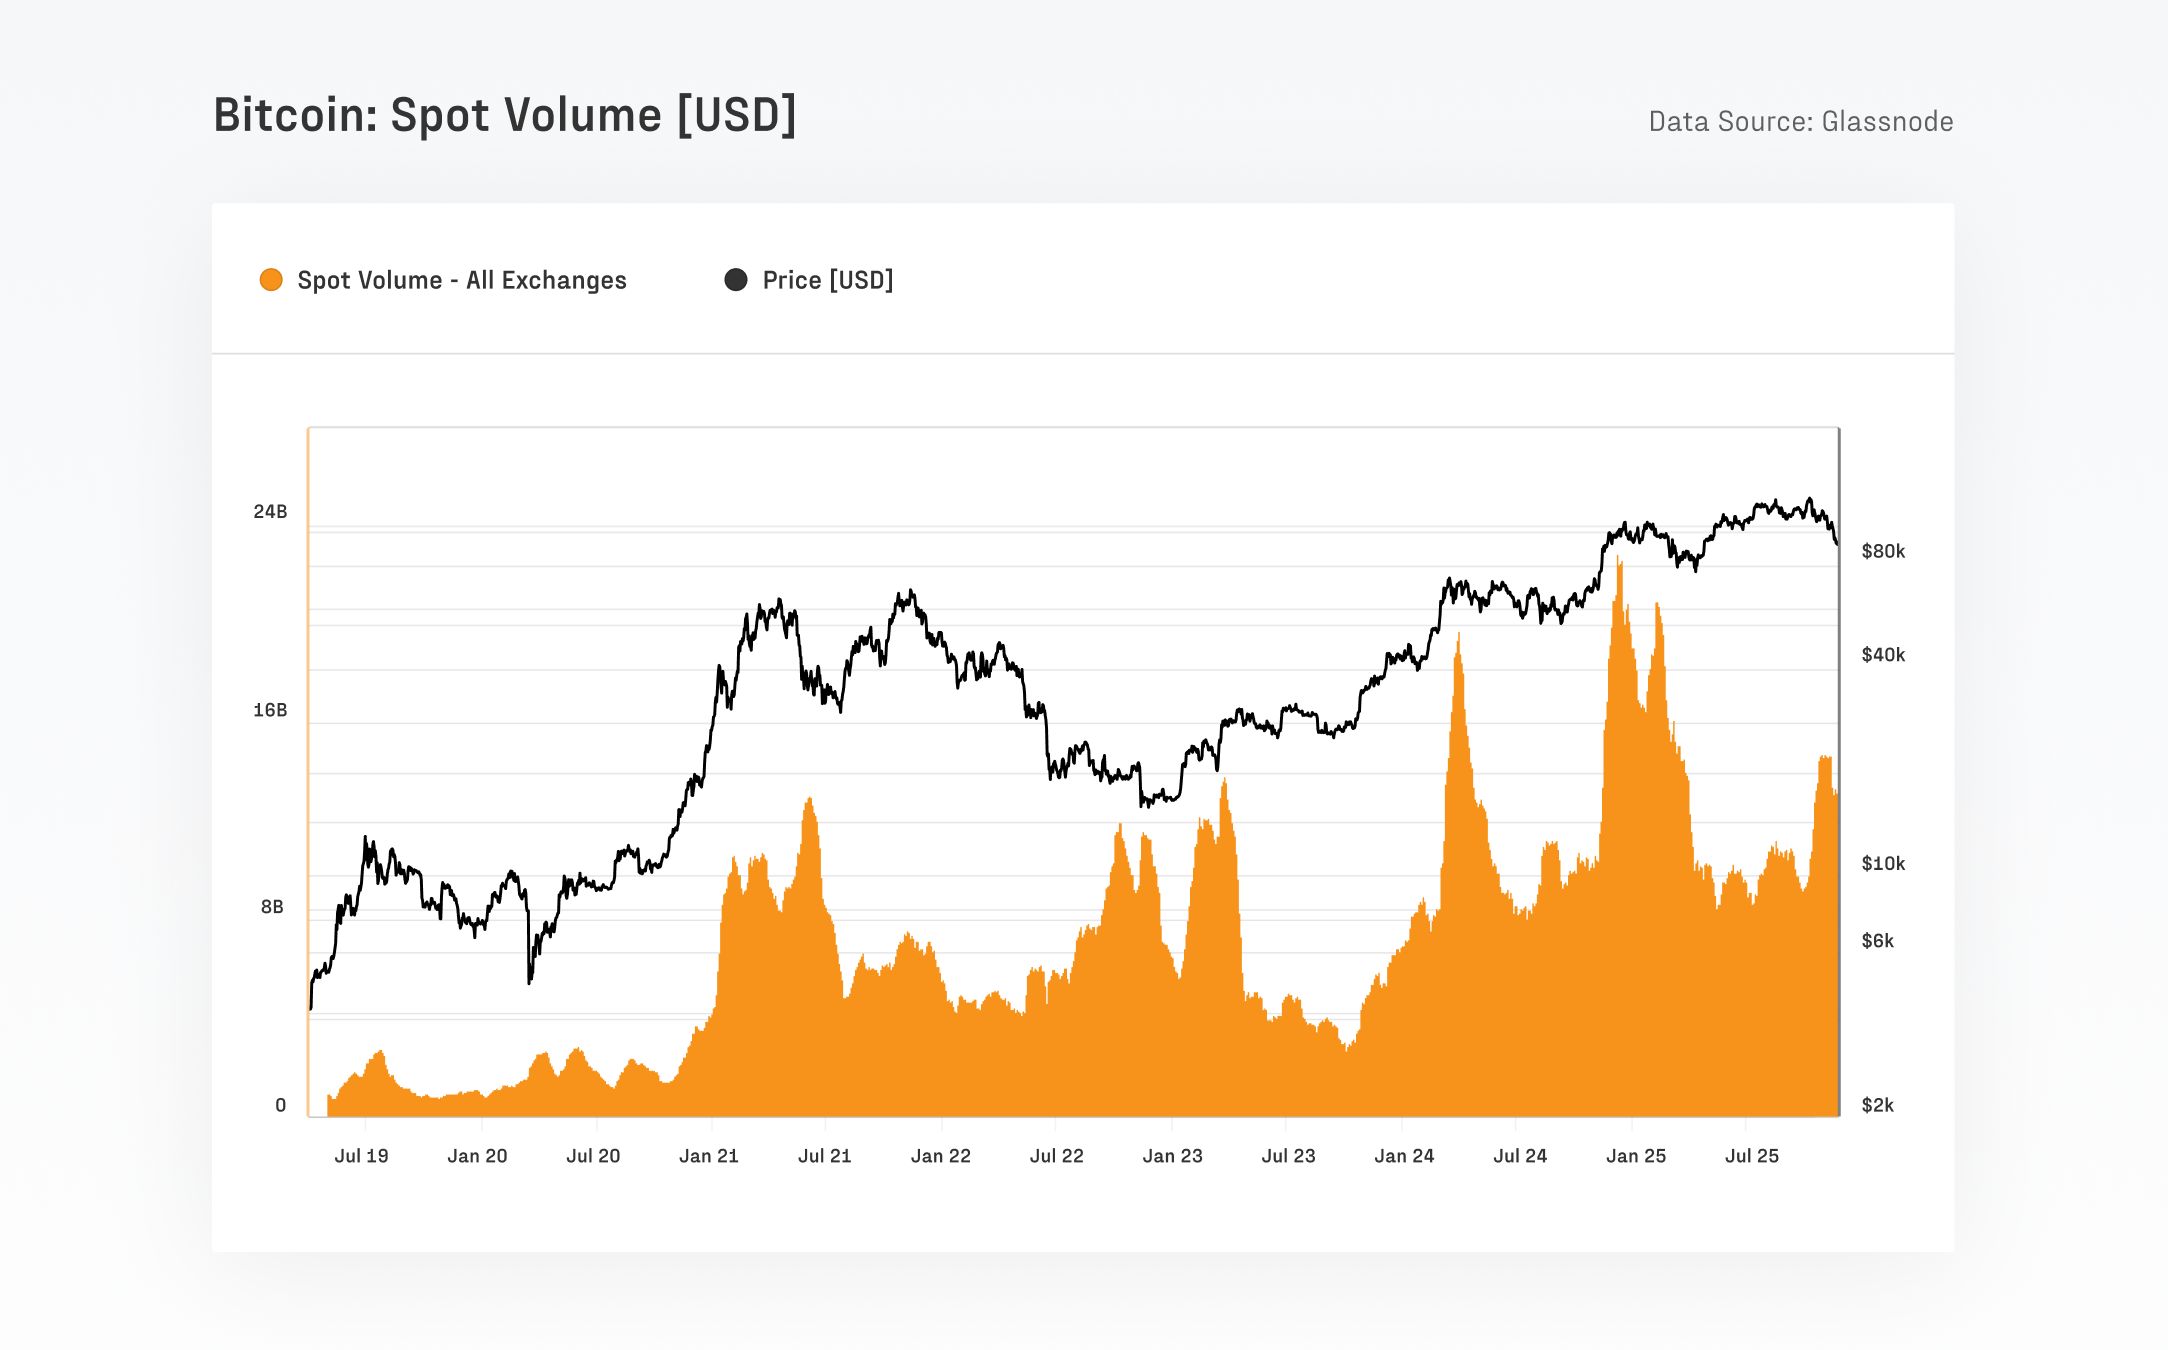
Die Marktstruktur von Bitcoin hat sich materiell gestärkt, wobei die Spot-Volumina von 4–13 Milliarden $ im vorherigen Zyklus auf heute 8–22 Milliarden $/Tag gestiegen sind. Die langfristige Volatilität ist weiter gesunken, wobei die realisierte 1-Jahres-Volatilität von 84,4% auf 43,0% gefallen ist. Gleichzeitig stieg die Futures-Aktivität auf einen Rekordwert von 67,9 Milliarden $ im Open Interest, wobei die CME etwa 30% des gesamten OI ausmacht – ein klarer institutioneller Fußabdruck.
Aktivität verlagert sich Off-Chain, aber Bitcoin und Stablecoins dominieren die On-Chain-Abwicklung
Die Anzahl der aktiven Entitäten bei Bitcoin ist nach der Zulassung der US-Spot-ETFs von etwa 240.000 auf 170.000 pro Tag gesunken, was auf eine Verlagerung der Aktivität hin zu Brokern und ETF-Plattformen und nicht auf einen Zusammenbruch der Netzwerknutzung hindeutet. Trotz dieser Migration hat Bitcoin in den letzten 90 Tagen rund 6,9 Billionen $ abgewickelt, was es mit den Quartalsvolumina von Netzwerken wie Visa und Mastercard vergleichbar oder sogar darüber hinaus platziert. Nach Anpassung interner Bewegungen mit Glassnodes heuristischen Methoden zur Entitätsanpassung erreicht die wirtschaftliche Abwicklung immer noch etwa 0,87 Billionen $ pro Quartal bzw. 7,8 Milliarden $ pro Tag.
Parallel dazu stützen Stablecoins weiterhin die Liquidität im gesamten Ökosystem digitaler Vermögenswerte. Das aggregierte Angebot der fünf größten Stablecoins hat einen Rekordwert von 263 Milliarden $ erreicht. Das kombinierte Transfer-Volumen von USDT und USDC liegt im Durchschnitt bei etwa 225 Milliarden $ pro Tag, wobei USDC eine deutlich höhere Umlaufgeschwindigkeit aufweist – ein Muster, das mit stärker institutionellen und DeFi-orientierten Strömen übereinstimmt.
Tokenisierte Vermögenswerte erweitern die finanziellen Schienen des Marktes
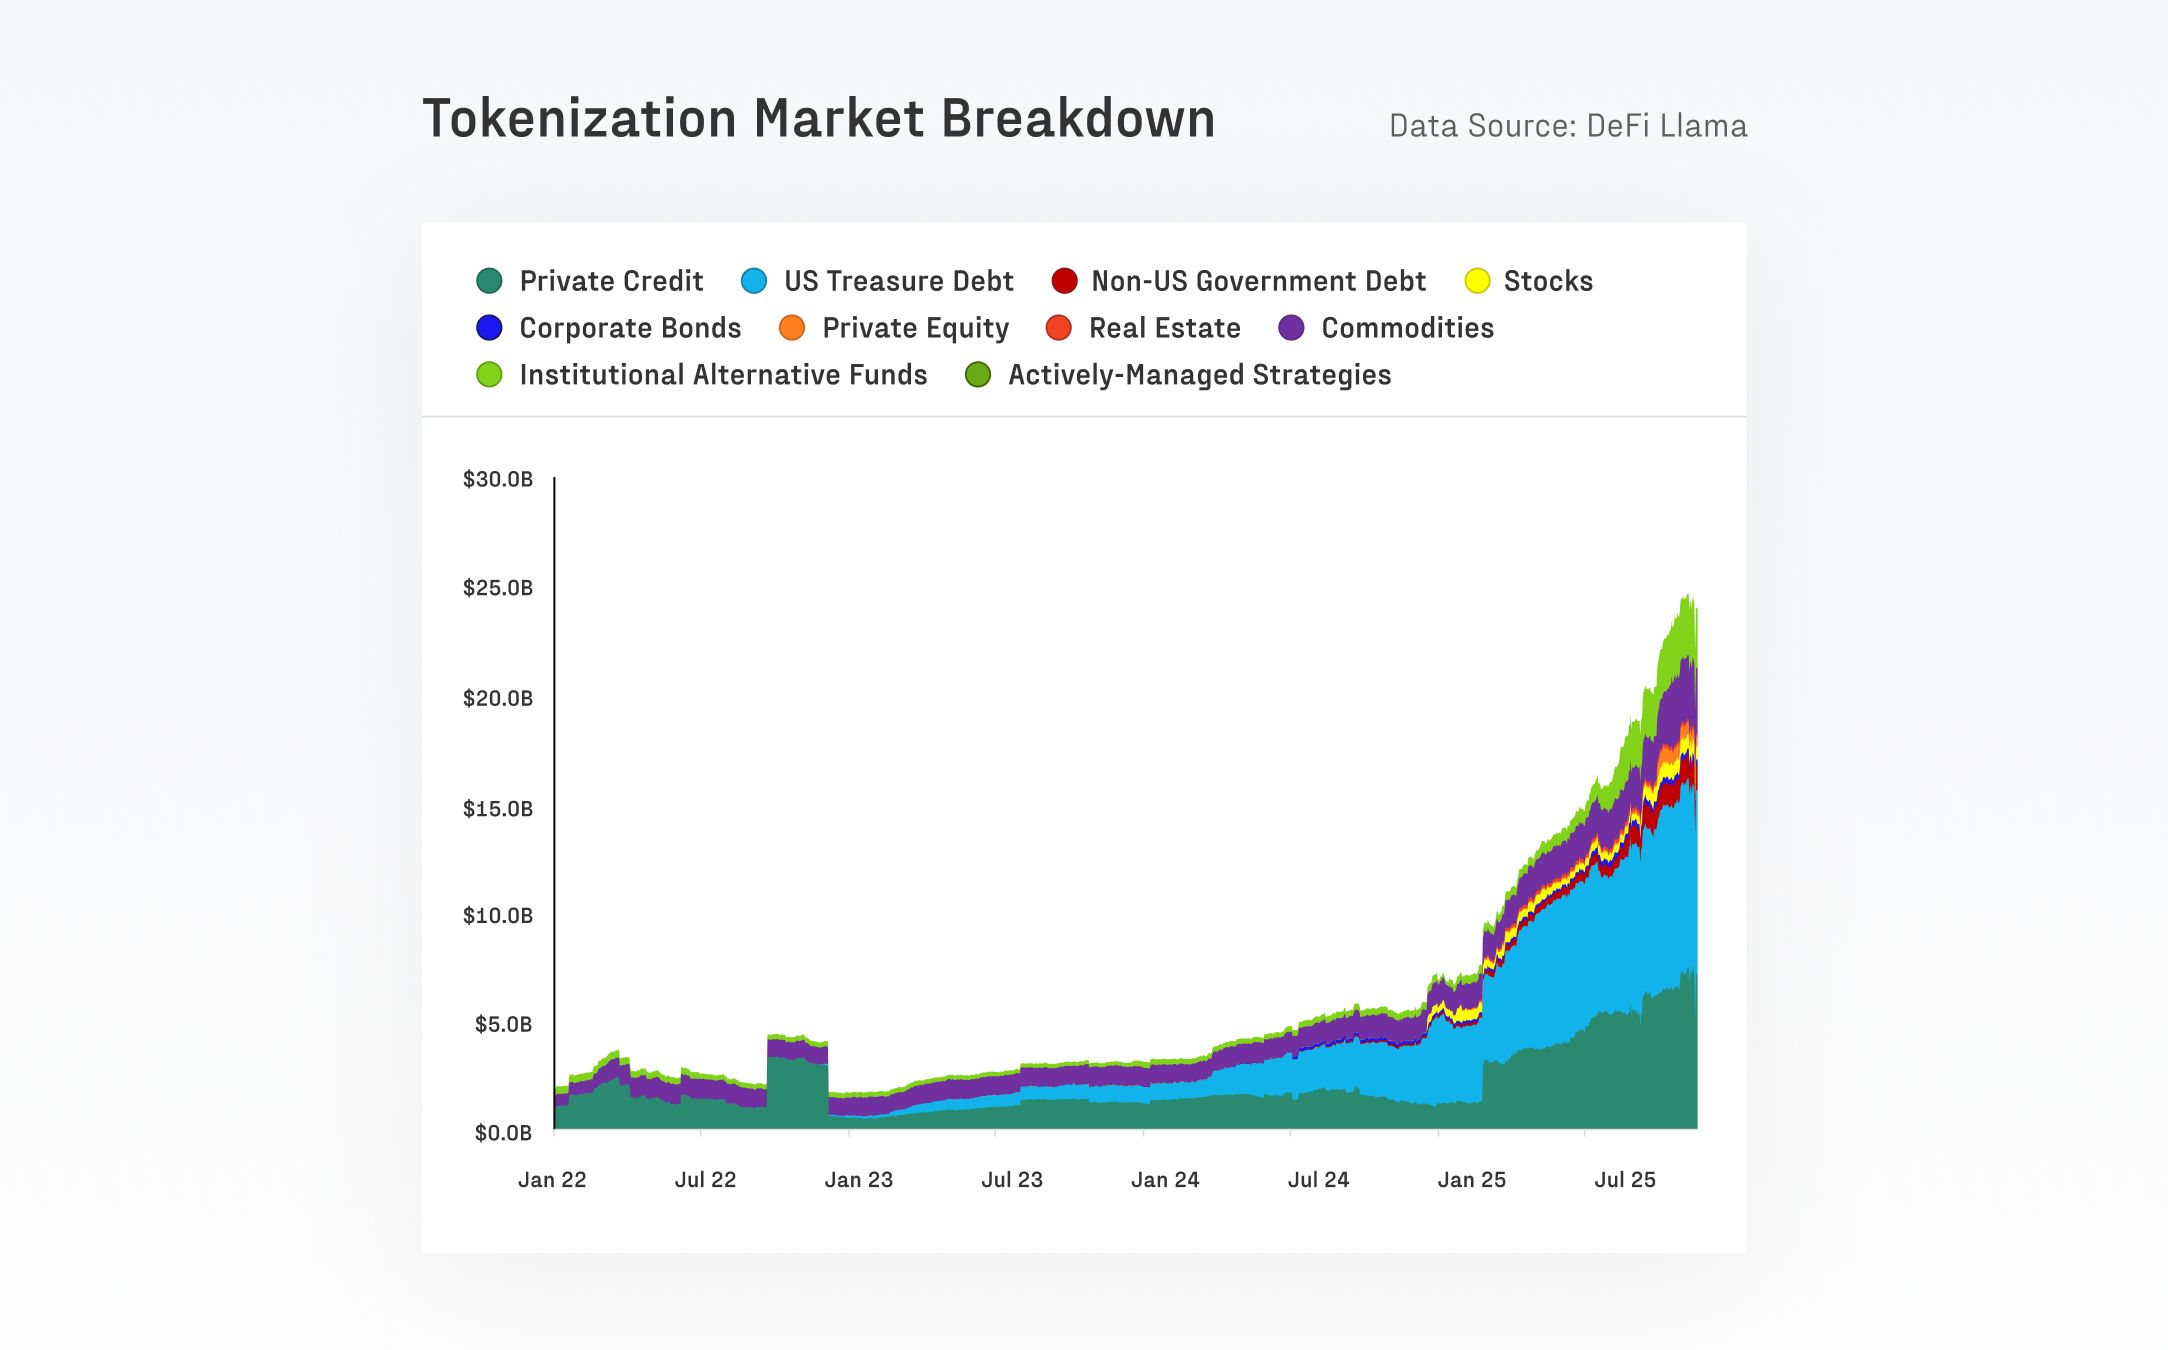
Tokenisierte Real-World-Assets haben sich im vergangenen Jahr dramatisch ausgeweitet und sind von 7 Milliarden $ auf 24 Milliarden $ im Wert gestiegen. Ethereum bleibt die primäre Abwicklungsschicht für diese Aktivitäten und beherbergt nun etwa 11,5 Milliarden $ an tokenisierten Vermögenswerten. Das größte Einzelprodukt, BlackRocks BUIDL, ist auf 2,3 Milliarden $ gewachsen und hat sich damit seit Jahresbeginn mehr als vervierfacht.
Parallel zu diesen Zuflüssen sind tokenisierte Fonds als eine der am schnellsten wachsenden Kategorien entstanden und eröffnen neue Vertriebskanäle für Vermögensverwalter. Dies spiegelt die zunehmende Vielfalt der auf die Blockchain gebrachten Vermögenswerte und die wachsende institutionelle Akzeptanz der Tokenisierung als Vertriebs- und Liquiditätskanal wider.
Lesen Sie den vollständigen Bericht
Um eine strukturierte Übersicht über den heutigen Markt aus institutioneller Sicht auf 35 Seiten zu erhalten, können Sie Ihr Exemplar des Berichts herunterladen. Er kombiniert zyklische Kontexte mit mikrostrukturellen Details zu Spreads, Sicherheiten und Liquidationen sowie Analysen zu Stablecoins, tokenisierten Vermögenswerten, Staatsanleihen und außerbörslicher Abwicklung.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Erwartungen einer Zinserhöhung durch die Federal Reserve steigen und lösen eine Verkaufswelle bei US-Staatsanleihen aus! Die japanischen Anleihen folgen, die Rendite der 10-jährigen Anleihen nähert sich 2,8%.
Da die US-amerikanischen Verbraucherpreisindexdaten für Oktober die Erwartungen übertrafen und der Markt zunehmend darauf wettet, dass die Federal Reserve möglicherweise zu aggressiveren Zinserhöhungen greifen muss, wurden US-Staatsanleihen am Dienstag verkauft und japanische Staatsanleihen fielen am Mittwoch im Gefolge des Übernacht-Rückgangs am US-Staatsanleihenmarkt.
Die US-Inflation bleibt hoch! Goldman Sachs ändert als Erster seine Meinung: Der Zinserhöhungszyklus der Federal Reserve ist noch nicht beendet, möglicherweise werden im März nächsten Jahres weitere 25 Basispunkte erhöht.
Die am Dienstag veröffentlichten höher als erwarteten US-CPI-Daten für Oktober veranlassten Goldman Sachs, seine bisherige Prognose zu ändern, dass der aktuelle Zinserhöhungszyklus der Fed im Dezember enden würde. Dieser Wall-Street-Finanzriese rechnet nun damit, dass die Fed im März nächsten Jahres die Zinsen um weitere 25 Basispunkte anheben wird.
Angst ist der größte Bär! Morgan Stanley ruft zum Einstieg bei Halbleitern auf: Mangel an Land und Strom sind kein Problem, genehmigte Projekte können die Nachfrage nicht decken.
Morgan Stanley ist der Ansicht, dass die jüngste Abverkaufswelle im Halbleitersektor übertrieben ist und Panik am Markt, nicht jedoch fundamentale Faktoren, das größte Risiko darstellen. Angetrieben von der Nachfrage nach AI-Infrastruktur beschleunigen sich die nachgelagerten Aufträge weiter, das Angebot an Halbleitern bleibt der zentrale Engpass, und die durch LPS auferlegten Beschränkungen sorgen im Gegenteil für ein stabileres Wachstum. Kurzfristig könnte der Sektor innerhalb einer Bandbreite schwanken und befindet sich derzeit nahe am Tiefpunkt. Besonders optimistisch ist man hinsichtlich der Bereiche Rechenleistung und Speicher.

Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
Krypto-Preise
Mehr


