
DAT-Unternehmen: Ein sich im Wandel befindliches Konzept
Autor: James Butterfill, Quelle: CoinShares Research, Übersetzung: Shaw Jinse Finance
In den letzten zwei Jahren sind Digital Asset Treasury (DAT)-Unternehmen zu einem der meistbeachteten Sektoren im Kryptowährungsmarkt geworden. Da CoinShares einen Blockchain-Aktienindex betreibt, ist dies auch ein Thema, das wir häufig eingehend untersuchen. Mit dem rasanten Wachstum des DAT-Sektors und seiner Glaubwürdigkeit wird seine Positionierung zunehmend unklar. Die jüngste Marktkorrektur hat einigen großen DATs Druck bereitet, weshalb wir es für notwendig halten, die ursprüngliche Absicht, die Entwicklungsgeschichte sowie die Bedeutung der jüngsten Marktschwäche und des Rückgangs des Nettovermögenswerts für die zukünftige Entwicklung von DATs erneut zu betrachten.
Ursprüngliche Absicht und Kernpositionierung von DAT
Um die aktuelle Situation zu verstehen, müssen wir auf die ursprünglichen Beweggründe für die Gründung von DAT zurückblicken. Das Kernziel von DAT ist es, multinationalen Unternehmen mit mehreren Währungsquellen zu dienen, die ihre Mittel und Währungsrisiken verwalten müssen. Für diese Unternehmen bietet Bitcoin ein äußerst attraktives Absicherungsinstrument, um Risiken wie quantitative Lockerung, steigende Staatsverschuldung und langfristige Währungsabwertung effektiv zu begegnen. Die Aufnahme von Bitcoin in die Bilanz ist kein spekulatives Verhalten, sondern eine Strategie des Finanzmanagements, was die erste Ankündigung von Strategy im August 2020 belegte. Darüber hinaus stimmt dies mit dem wachsenden Interesse vieler Unternehmen an Distributed-Ledger-Technologie und den potenziellen Effizienzsteigerungen durch die Integration von Blockchain-Infrastruktur in bestehende Geschäftsabläufe überein.
Streng genommen bezieht sich DAT lediglich auf Unternehmen, die Bitcoin oder andere Krypto-Assets in ihrer Bilanz halten. Der Markt hat schrittweise eine implizite Schwelle gesetzt: Unternehmen müssen einen erheblichen Anteil an Kryptowährungen halten (in der Regel über 40 % des Nettovermögenswerts), um als DAT eingestuft zu werden. Mit der Beschleunigung der Kryptowährungskäufe und dem Anstieg der Bewertungen werden oft die Kerngeschäfte der Unternehmen überdeckt. Strategy ist das offensichtlichste Beispiel: Eine ursprünglich zur Diversifizierung der Mittel gedachte Maßnahme wurde tatsächlich zu einem gehebelten Bitcoin-Investmentinstrument. Viele neue Marktteilnehmer folgten ähnlichen Praktiken, indem sie Aktien nicht zur Geschäftsentwicklung, sondern zur Akkumulation weiterer digitaler Vermögenswerte ausgaben. Im Laufe der Zeit schwächte dies jedoch das Interesse und den Kapitalzufluss in diesen Bereich und warf Fragen zur Nachhaltigkeit dieser Strategien auf. In der Folge begannen diese Unternehmen, alle verfügbaren Finanzierungsmöglichkeiten zu nutzen, um ihre Krypto-Bestände schnell zu erhöhen, in der Hoffnung, dass steigende Preise das mangelnde Wachstum des Kerngeschäfts ausgleichen würden.
Verhaltenslogik und Herausforderungen von DATs bei Marktkorrekturen
Die jüngste Korrektur am Kryptowährungsmarkt hat diese strukturellen Schwächen offengelegt. Zu den Faktoren, die zu diesem Rückgang geführt haben, zählen das Fehlen eines soliden operativen Geschäfts zur Unterstützung der Finanzmanagementstrategie, die Umlenkung von Kapital in andere blockchainbezogene Aktieninvestitionen (wie Mining-Unternehmen) sowie der allgemeine Preisrückgang bei Kryptowährungen. Für viele dieser Unternehmen befindet sich das traditionelle Geschäft im Verlustbereich, was einen gewissen Verkaufsdruck erzeugen kann, auch wenn dieser im Verhältnis zu ihren Krypto-Beständen meist gering ist. Bitmine (BMNR) ist ein typisches Beispiel: Im letzten Quartal verzeichnete das Unternehmen einen operativen Cashflow-Abfluss von nur 5 Millionen US-Dollar, während seine Ethereum (ETH)-Reserven einen Wert von über 10 Milliarden US-Dollar haben. Auch der operative Cashflow von Metaplanet mit Sitz in Japan ist im Vergleich zu seinen Bitcoin-Beständen im Wert von 2,7 Milliarden US-Dollar vernachlässigbar.
Auf der anderen Seite können Dividenden- und Zinszahlungen zu einem dringenderen Verkaufsbedarf führen, insbesondere wenn liquide Fiat-Ressourcen knapp sind. Die meisten DATs finanzieren sich jedoch durch Aktienemissionen, die Verschuldung ist relativ gering. Die einzige Ausnahme ist Strategy, das ausstehende Schulden in Höhe von 8,2 Milliarden US-Dollar und 7 Milliarden US-Dollar an vorrangigen dividendenberechtigten Aktien hat. Die Verbindlichkeiten von Strategy verursachen jährlich etwa 800 Millionen US-Dollar an Cashflow-Verpflichtungen, die das Unternehmen durch weitere Finanzierungen abgedeckt hat. Um Bedenken hinsichtlich seiner Zahlungsfähigkeit auszuräumen, hat Strategy erneut sein ATM-Programm genutzt und 1,4 Milliarden US-Dollar als Reserve für die Zahlung von Dividenden und Zinsen auf vorrangige Aktien ausgegeben. DAT-Unternehmen werden alle verfügbaren Mittel nutzen, um den Verkauf ihrer digitalen Reserven zu vermeiden, und bisher haben die wichtigsten von uns beobachteten DAT-Unternehmen in diesem Jahr keine größeren Verkäufe getätigt.
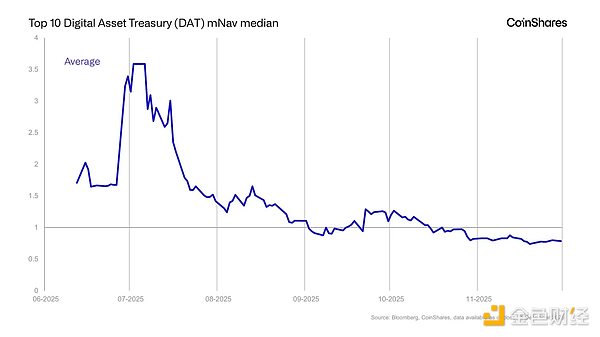
Dennoch bleibt die Frage: Was passiert, wenn das mNAV (Marktkapitalisierung zu Nettovermögenswert) unter das 1-fache fällt? Entgegen der Meinung vieler ist diese Situation nicht völlig hoffnungslos. Unternehmen, die Kryptowährungen halten, können die pro Aktie gehaltene Menge an Kryptowährungen durch eine Umkehr ihrer Akkumulationsstrategie steigern. In diesem Fall verkauft das Unternehmen Kryptowährungen und kauft eigene Aktien zurück, wodurch die pro Aktie gehaltene Token-Menge steigt. Obwohl dieses Vorgehen sinnvoll ist, glauben wir, dass Managementteams, die sich um die Expansion des Geschäfts bemühen, ihre Krypto-Bestände nicht freiwillig reduzieren werden, was dazu führen könnte, dass das Wachstum der Bestände stagniert, bis sich das Finanzierungsumfeld verbessert. Schließlich könnten Unternehmen, deren Aktien unter ihrem Netto-Krypto-Vermögenswert gehandelt werden, attraktive Übernahmeziele werden, da finanzstärkere Unternehmen sie als Möglichkeit sehen könnten, digitale Vermögenswerte unter den Kosten zu erwerben.
Ist die DAT-Blase bereits geplatzt?
In vielerlei Hinsicht, ja. Im Sommer 2025 wurden viele dieser Unternehmen mit dem 3-, 5- oder sogar 10-fachen ihres Nettovermögenswerts gehandelt, während sie jetzt um das 1-fache oder sogar darunter notieren. In Zukunft wird sich der Markt in zwei Richtungen entwickeln: Entweder führen fallende Preise zu einem ungeordneten Ausverkauf und einem Marktzusammenbruch, oder die Unternehmen halten ihre Bestände und warten auf eine Preisrückkehr. Wir tendieren zur zweiten Option, insbesondere angesichts der sich verbessernden makroökonomischen Rahmenbedingungen und einer möglichen Zinssenkung im Dezember, die den Kryptomarkt insgesamt unterstützen dürfte.
Langfristig muss sich das DAT-Modell jedoch weiterentwickeln. Die Toleranz der Investoren gegenüber Verwässerung des Eigenkapitals und einer hohen Konzentration von Vermögenswerten ohne substanzielle Einkommensquellen wird abnehmen. Die ursprüngliche Absicht hochwertiger Unternehmen, Fiat-Risiken zu diversifizieren, wurde von Unternehmen überschattet, die den öffentlichen Aktienmarkt nutzen, um große Vermögenswerte aufzubauen, anstatt echte Geschäfte zu entwickeln, was die Glaubwürdigkeit der gesamten Branche schwächt.
Ermutigend ist, dass eine Reihe stärkerer Unternehmen begonnen haben, Bitcoin aus strategischen Gründen in ihre Bilanzen aufzunehmen. Nach der derzeitigen inoffiziellen Definition sollten diese Unternehmen jedoch überhaupt nicht als DAT betrachtet werden. Ironischerweise werden Unternehmen, die dem ursprünglichen Modell der Währungsabsicherung/Devisenmanagementstrategie am nächsten kommen, wie Tesla, Trump Media Group und Block Inc., derzeit von diesem Label ausgeschlossen.
Zukünftige Entwicklung des DAT-Konzepts
Das Platzen der DAT-Blase bedeutet nicht das Ende des DAT-Konzepts. Im Gegenteil, wir erwarten eine Neuausrichtung des Marktes. Investoren werden zunehmend zwischen folgenden Punkten unterscheiden:
Spekulative DATs: Das Kerngeschäft ist zweitrangig, der Wert hängt fast ausschließlich von den Token-Beständen ab.
Asset-Reserve-orientierte DATs: Bitcoin oder andere digitale Vermögenswerte werden als Teil einer strengen Devisen- und Reserve-Strategie gehalten.
Token-Investmentgesellschaften: Unternehmen mit einem diversifizierten Token-Portfolio, die eher geschlossenen Fonds als traditionellen Unternehmen ähneln.
Strategische Unternehmen: Fügen Bitcoin als makroökonomisches Absicherungsinstrument zur Bilanz hinzu, streben aber keine DAT-Klassifizierung an.
Die Praxis des letzten Jahres hat gezeigt, dass der Begriff „DAT“ alles und nichts zugleich bedeuten kann, weshalb sich die Branche zu einer klareren Klassifizierung entwickeln wird.
Fazit
Die Entstehung von DAT basiert auf einer vernünftigen Idee: Unternehmen diversifizieren ihre Finanzreserven, indem sie von Fiat zu digitalen Vermögenswerten wechseln. Das schnelle Wachstum der Token-Reserven, die Verwässerung des Eigenkapitals und das Streben nach einem Anstieg der Token-Anzahl pro Aktie um jeden Preis haben diese ursprüngliche Absicht jedoch verwässert. Mit dem Platzen der Blase bewertet der Markt nun neu, welche Unternehmen wirklich dem DAT-Modell entsprechen und welche nur auf den Trend aufspringen.
Die Zukunft von DAT liegt in der Rückkehr zu den Grundprinzipien: Strenges Finanzmanagement, zuverlässige Geschäftsmodelle und realistische Erwartungen an die Rolle digitaler Vermögenswerte in der Unternehmensbilanz. Die nächste Generation von DAT-Unternehmen wird dem ursprünglich angedachten Modell näherkommen: stabile, globale Geschäfte, die digitale Vermögenswerte strategisch und nicht spekulativ einsetzen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Präsident der Philadelphia Federal Reserve, Paulson, unterstützt eine schrittweise Zinserhöhung, warnt jedoch davor, dass die Inflation weiterhin „über dem Ziel“ bleibt.
Die Kerninflation "verharrt" im Bereich von 2,5%-3%. Zoll, Energie und die Nachfrage nach KI-Datenzentren üben dreifachen Druck aus. Paulson besteht auf schrittweisen Zinserhöhungen, legt jedoch klare Auslösekriterien fest – bei steigenden Inflationserwartungen oder zunehmendem Lohndruck wird er zu schnelleren Maßnahmen übergehen. Gleichzeitig erklärte Direktor Waller, dass bei einer monatlichen Kern-CPI von 0,3% im Oktober eine Zinserhöhung um 50 Basispunkte im Dezember erwogen werden sollte. Logan von der Dallas Federal Reserve sagt, dass mindestens zwei weitere Zinserhöhungen erforderlich seien.
Während des Anthropic IPO-Roadshows veröffentlicht OpenAI ebenfalls Finanzdaten: Q3-Einnahmen unter den Erwartungen, Verluste deutlich höher
OpenAI erzielte im dritten Quartal einen Umsatz von 10 Milliarden US-Dollar, was einem Anstieg von fast 50 % gegenüber dem Vorquartal entspricht. Die jährliche Wachstumsrate liegt bei etwa 50 Milliarden US-Dollar, doch der operative Verlust hat sich von 10,1 Milliarden auf 10,9 Milliarden US-Dollar erhöht. Der Wettbewerber Anthropic hat sein IPO-Roadshow gestartet, erzielte im dritten Quartal einen Umsatz von 17 Milliarden US-Dollar und verzeichnete einen Verlust von nur 567 Millionen US-Dollar, was sowohl hinsichtlich der Größe als auch der Rentabilität einen Vorsprung bedeutet.
Brasiliens Ölunternehmen (PBR.US) verzeichnet im dritten Quartal eine Rekordproduktion von Öl und Gas, bereinigter Nettogewinn steigt im Jahresvergleich um 78 %, Prognose für Jahresproduktion und Investitionsausgaben nach oben angepasst.
Petrobras, das brasilianische nationale Ölunternehmen, veröffentlichte am 10. November nach Börsenschluss (EST) die Ergebnisse für das dritte Quartal 2026.
Privatanleger können jetzt auch auf KI-Schulden setzen? Hochhebel-CDS-ETF startet, doch Analysten bleiben skeptisch.
Zwei Institutionen planen die Einführung von gehebelten ETFs, die an CDS von AI-Unternehmen gekoppelt sind und auf Kredit-Ausfälle setzen; das Volumen der Oracle CDS ist im laufenden Jahr von 8,7 Milliarden auf 47,6 Milliarden US-Dollar gestiegen.

Krypto-Preise
Mehr


