
Der Schwung von Nvidia-Partner Super Micro lässt nach, da Investoren die überraschenden Quartalsergebnisse ignorieren – Aktien nähern sich dem 52-Wochen-Tief

NVIDIA Corp.(NASDAQ:NVDA) Partner Super Micro Computer Inc. (NASDAQ:SMCI) steht vor einer deutlichen Diskrepanz zwischen ihrer robusten fundamentalen Leistung und ihrer technischen Marktgesundheit.
Fundamentale Stärke kollidiert mit Marktstimmung
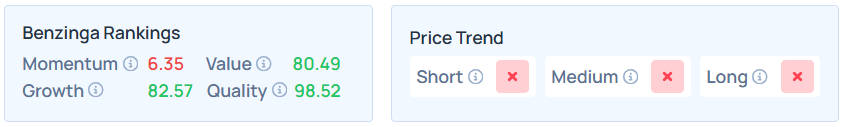
Trotz eines massiven Gewinnübertreffens im zweiten Quartal ist der Momentum-Score der Aktie laut dem neuesten Benzinga Edge Stock Rankings von 16,26 auf 6,35 im Wochenvergleich eingebrochen.
Dieser Rückgang platziert den KI-Server-Giganten unter die unteren 10 % hinsichtlich relativer Stärke, da Investoren offenbar technische Schwächen über operative Erfolge stellen.
Das Unternehmen meldete bereinigte Gewinne von 0,69 $ pro Aktie bei einem Umsatz von 12,68 Milliarden $, womit die Konsensschätzungen von 0,49 $ bzw. 10,21 Milliarden $ deutlich übertroffen wurden.
Obwohl das Management die Umsatzprognose für das Gesamtjahr auf 40 Milliarden $ anhob, wurde die Marktreaktion durch anhaltende Volatilität und gesenkte Kursziele von Unternehmen wie Needham und Rosenblatt gedämpft.
Benzinga Edge Rankings zeigen starke technische Erosion
Während Super Micro weiterhin herausragende Fundamentaldaten aufweist, einschließlich eines Qualitätsrangs von 98,52 und eines Wachstumsrangs von 82,57, haben sich die preisgetriebenen Kennzahlen stark ins Negative gewandelt.
Die Preistrends für kurze, mittlere und lange Zeiträume blinken derzeit alle rot.
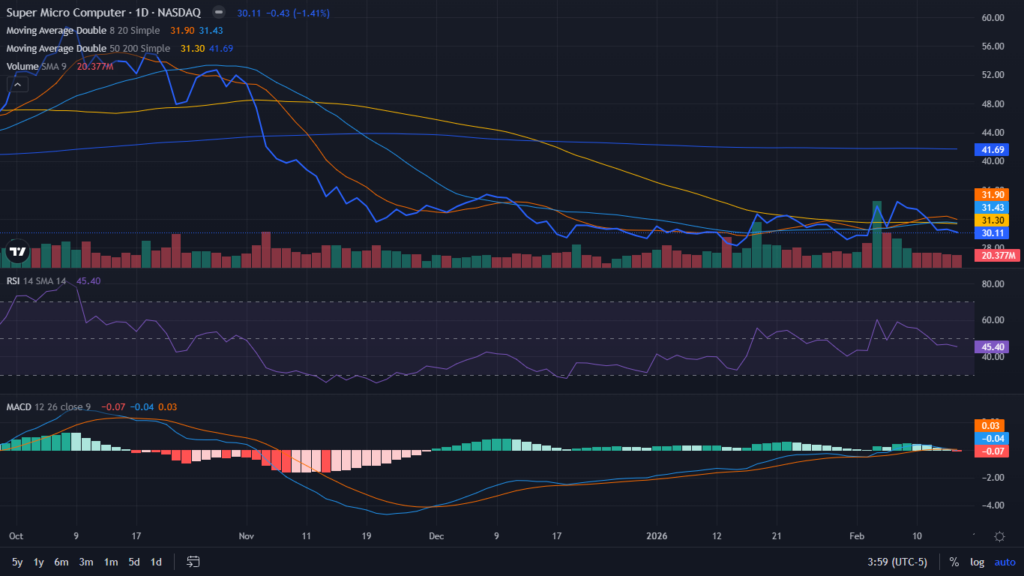
SMCI wird laut Benzinga Pro 34,11 % unter seinem 200-Tage-Durchschnittskurs (SMA) von 41,69 $ gehandelt, was ein gemischtes bis bärisches technisches Bild widerspiegelt. In den letzten zwölf Monaten ist die Aktie um 46,04 % gefallen.
Anlegerausblick angesichts Momentum-Verfalls
Die Kombination aus einem neutralen Relative Strength Index von 45,40 und einem Momentum-Score nahe null deutet auf erhebliche Unsicherheit in der kurzfristigen Entwicklung der Aktie hin.
Obwohl der Value-Rank von 80,49 darauf hindeutet, dass die Aktie im Verhältnis zu Vermögenswerten und Gewinnen unterbewertet sein könnte, dient der schwache Momentum-Score als Warnsignal für kurzfristige Trader.
SMCI unterperformt im Jahr 2026
Die Aktien von SMCI sind seit Jahresbeginn um 2,75 % gefallen, während der Nasdaq Composite im gleichen Zeitraum um 2,83 % zurückging.
Die Aktie lag in den letzten sechs Monaten 2,83 % und im Jahresvergleich 46,04 % im Minus. Am Mittwoch lag die Aktie im vorbörslichen Handel um 1,63 % höher.
Bild via Shutterstock
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Zukünftige Ausgabeverpflichtungen von 883 Milliarden US-Dollar setzen Amazon unter großen Druck – neues Finanzierungsvolumen von bis zu 80 Milliarden US-Dollar soll AI-Expansion unterstützen.
Amazon hat sich eine Kreditlinie von bis zu 80 Milliarden US-Dollar für den Erwerb von Vermögenswerten im Bereich technischer Infrastruktur gesichert, die im Zeitraum vom ersten Quartal des nächsten Jahres bis zum dritten Quartal des übernächsten Jahres in Anspruch genommen werden kann. Bis Ende September dieses Jahres beliefen sich die Gesamtverpflichtungen von Amazon auf 883 Milliarden US-Dollar, ein Anstieg von 36 % gegenüber vor drei Monaten und mehr als das Doppelte im Vergleich zum Vorjahr.
Intel: Erst bricht der PC-Markt ein, das Auftragsfertigungsgeschäft bleibt „vorerst in der Warteschleife“
Serverbestellungen stehen weiterhin in der Warteschlange, die Nachfrage nach KI ist nicht eingebrochen, aber die Preisgestaltung hat sich verändert: Die Speicherpreise drücken die Marge bei PCs, die Margenprognose wurde nach unten korrigiert, externe Auftragsfertigung kann immer noch nicht in das Modell aufgenommen werden, und der freie Cashflow wird wahrscheinlich auch im nächsten Jahr wieder negativ sein. Der Markt ist nicht mehr bereit, für noch nicht realisierte Zeitpläne der Auftragsfertigung oder die Erholungsdynamik des PC-Geschäfts zu bezahlen.
Krypto-Preise
Mehr


