
Wenn der Sturm am Anleihemarkt sich weltweit weiter ausbreitet, was passiert als Nächstes? Goldman Sachs: Nichts Gutes

Derzeit erlebt der globale Anleihenmarkt einen durch Realzinsen getriebenen Straffungsschock. Goldman Sachs warnt, dass, sofern dieser Trend anhält, Risikoassets, Schwellenmärkte und langfristige Aktien noch stärker unter Druck geraten werden. Und das alles geschieht vor dem Hintergrund immer noch moderater Inflationserwartungen, was den Spielraum der Märkte außergewöhnlich begrenzt.
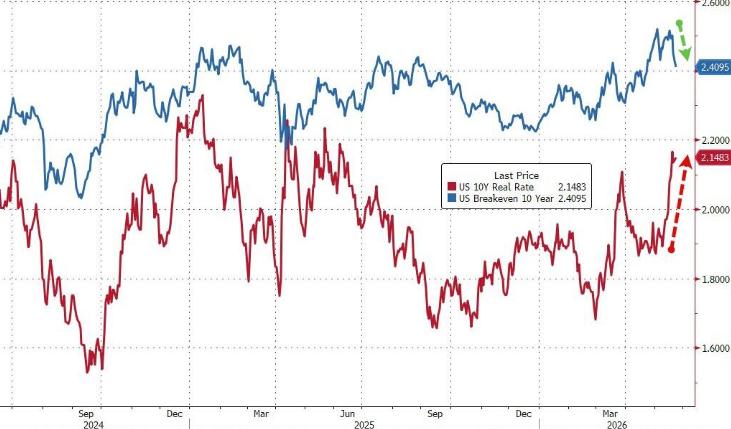
Vitali Meschoulam, Leiter der Global Market Strategy bei Goldman Sachs, weist darauf hin, dass der Anstieg der nominalen Rendite der US-Staatsanleihen mit zehnjähriger Laufzeit um etwa 25 Basispunkte in letzter Zeit nahezu vollständig durch den Anstieg der Realrendite auf etwa 2,1% bis 2,2% getrieben wurde, während die Breakeven-Inflationsrate bei etwa 2,4% verharrte. Dieses Muster setzt sich auch in Europa und Teilen der Schwellenmärkte fort, wobei der Anstieg der nominalen Renditen ebenfalls hauptsächlich von den Realzinsen und nicht durch eine Neubewertung der Inflationserwartungen herrührt.
Dom Wilson, Senior Macro Advisor bei Goldman Sachs, erklärte in der makroökonomischen Telefonkonferenz am Wochenende, dass die reale Rendite der US-Staatsanleihen mit 30-jähriger Laufzeit aktuell ein historisch selten erreichtes Hoch ansteuert. Er warnt, dass, wenn sich die Antriebskräfte des Anstiegs der Realzinsen von kräftigem Wachstum hin zu Sorgen um die fiskalische Nachhaltigkeit oder Markterwartungen über deutliche Zinserhöhungen der Zentralbanken verschieben, eine substanzielle Verschärfung der finanziellen Bedingungen ausgelöst wird – und dann „gibt es nichts Gutes“.
Reale Zinsen dominieren die Straffung, Inflationserwartungen wirken als „Komplize“
Goldman Sachs charakterisiert das aktuelle makroökonomische Umfeld als „Straffung ohne Inflation“ (Real Rates↑ / Breakevens→) – eine institutionelle Veränderung, die dem Wachstum nicht zuträglich ist.
Die treibenden Faktoren für den Anstieg der Realzinsen umfassen: Anstieg der Laufzeitprämie, fiskalische Angebotsprobleme sowie eine Neubewertung des neutralen Realzinses am Markt. Die langfristigen Inflationserwartungen sind derzeit gut verankert, was bedeutet, dass die derzeitige Inflation eine „niedrigwertige Inflation“ (angebotseitig getrieben) darstellt, die nicht ausreicht, um eine breitere Re-Inflation einzuleiten.
Der Rückgang der Breakeven-Inflationsrate in der vergangenen Woche brachte dem Markt kurzfristig etwas Erleichterung, doch wie Goldman Sachs anmerkt, ist diese Entwicklung ironischerweise problematisch –wenn die Realzinsen nicht ebenfalls fallen, verstärkt ein Rückgang der Breakevens lediglich den realen Straffungsschock anstatt ihn zu lindern.
Goldman Sachs ist der Meinung, dass eine echte institutionelle Veränderung erst dann eintritt, wenn die zehnjährige US-Breakeven-Inflationsrate die Marke von etwa 2,35% klar überwindet – derzeit ist dies noch nicht der Fall.
Wachstumsnarrativ trägt den Markt, aber die Verwundbarkeit steigt
Wilson räumt ein, dass die Fähigkeit des Marktes, den Renditeanstieg zu verkraften, bislang die Erwartungen übertroffen hat – Aktien steigen synchron mit den Renditen, und die Standardinstrumente von Goldman Sachs interpretieren diese Kombination als eine starke Aufwärtskorrektur der Wachstumsperspektiven. Die Widerstandsfähigkeit der US-Wirtschaft und des Arbeitsmarktes sowie eine strukturelle Nachfrage durch Investitionen in künstliche Intelligenz haben den Aufwärtsdruck auf die Realzinsen erhöht.
„Wenn der Anstieg der Realrenditen weiterhin von starkem Wachstum und Investitionsnachfrage getrieben wird, dann wirkt dies eher als Bremse für die Aufwärtsdynamik von Risikoaktiva denn als echtes Problem“, sagt Wilson. „Denn dahinter steht ein zyklischer Optimismus als Unterstützung.“
Er merkt jedoch zugleich an, dass die Haltung des Marktes gegenüber steigenden Renditen „ungewöhnlich gelassen“ ist, und dass es für das aktuelle Absorptionsniveau einer äußerst starken Wachstumsgeschichte bedarf. Sobald dieses Narrativ brüchig wird, kommt die Verwundbarkeit des Marktes schnell zum Vorschein.
Wenn der Druck sich üblicherweise auf Fiskal- und Politikthemen verlagert, sind Risikoassets am stärksten betroffen
Wilson zeichnet ein weniger positives Szenario: Wenn die treibenden Kräfte für einen Anstieg der Realzinsen sich von Wachstum hin zu fiskalischen Nachhaltigkeitssorgen verschieben oder der Markt erwartet, dass die Zentralbank die Politik deutlich straffen muss, dann könnte eine ähnliche Marktbewegung auftreten wie im Sommer 2023 mit einem deutlichen Renditeanstieg am langen Ende.
In diesem Szenario erwartet Goldman Sachs die folgenden Kettenreaktionen:
- Spreads und Carry-Strategien: Die Verschärfung der finanziellen Bedingungen stellt eine direkte Herausforderung für Carry-Strategien dar.
- Schwellenmärkte: Die bislang insgesamt robusten Schwellenmarktwerte werden stärker unter Druck geraten.
- Langfristige Aktien und zinssensitive Sektoren: Das Vertrauen in die lang laufenden Aktien, die die Aufwärtsbewegung des Marktes getragen haben, könnte erschüttert werden, Immobilien- und konsumbezogene Anlagen stehen ebenfalls unter Druck.
- Wechselkurse: Angesichts weltweit steigender Renditen ist die Beurteilung der Devisenmärkte relativ komplex, aber Wilson hält die Wahrscheinlichkeit einer weiteren Stärkung des Dollars für hoch – insbesondere gegenüber dem Yen und einigen Schwellenländerwährungen, mit potenziell noch weitreichenderen Auswirkungen.
Reaktionsmuster der Zentralbanken entscheidet über Druckverteilung
Wilson betont, dass die geldpolitische Reaktion der Zentralbanken die Schlüsselvariable dafür ist, wie sich der Druck entlang der Renditekurve verteilt.
Wenn die Federal Reserve klarer über Zinserhöhungen spricht, könnte dies dazu beitragen, die Realzinsen am langen Ende zu verankern – allerdings auf Kosten einer Verlagerung des Drucks auf die Realzinsen am kurzen Ende und einer weiteren Aufwertung des Dollars.
Andernfalls, wenn die Federal Reserve in einer Phase wachsender Sorgen um Inflation und Wachstum größere Zurückhaltung in der Geldpolitik zeigt, wird sich der Druck am langen Ende weiter aufbauen, die Renditekurve steiler, und sowohl langlaufende Werte als auch Schwellenmarktassets geraten noch stärker unter Druck.
Wilson ergänzt, dass Fortschritte bei den Atomverhandlungen mit Iran und ein daraus folgender Ölpreisrückgang den Inflationsdruck zumindest teilweise lindern könnten. Allerdings betont er zugleich: „Abgesehen davon ist ein schneller Ausweg kaum erkennbar.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das "Schuldenloch" hinter dem rasanten Wachstum der KI: In den nächsten fünf Jahren könnten 1,2 Billionen US-Dollar externe Finanzierung benötigt werden.
Das rasante Wachstum von KI schafft ein beispielloses „Schuldenloch“: laut Berechnungen von Bank of America werden die gesamten Investitionsausgaben für den Bau von KI-Rechenzentren zwischen 2025 und 2030 bis zu 5 Billionen US-Dollar erreichen. Allein der externe Finanzierungsbedarf der führenden Cloud-Konzerne liegt bei 1,2 bis 1,5 Billionen US-Dollar. Bei Amazon und Meta ist der freie Cashflow bereits knapp; Nvidia und Broadcom übernehmen stillschweigend die Rolle "impliziter Bürgen". Ein kapitalintensives Glücksspiel, das die globalen Kreditmärkte neu gestaltet, hat bereits begonnen.
Analysten treffen kühne Prognose: Micron (MU.US) könnte im Geschäftsjahr 2027 einen höheren Gewinn als Microsoft (MSFT.US) erzielen – Speicherpreise werden zum entscheidenden Faktor
Ein Quartal könnte einen Nettogewinn von 35 Milliarden US-Dollar bringen – wird der Gewinn von Micron (MU.US) den von Microsoft (MSFT.US) übertreffen?
Vorboten eines erneuten Börsencrashs wie 2018 und 2022? Während sich die Marktbreite verschlechtert, treffen Fed-Strafmaßnahmen und das Angebot an US-Staatsanleihen zusammen - Eine Liquiditätskrise könnte unmittelbar bevorstehen.
Der Liquiditätsdruck ist möglicherweise noch nicht auf der Oberfläche des Marktes sichtbar, aber mit der weiterhin verschlechternden Marktbreite bei Aktien- und Anleihemärkten stauen sich diese Drucke zunehmend im Inneren des Marktes an.
Intel arbeitet mit AUO an fortschrittlicher Micro-LED-Packaging-Technologie und zielt auf den CPO- und den Markt für hochintegrierte Rechenleistung ab.
Laut Berichten hat Intel das neueste Patent erhalten und ist der Erste, der Micro-LEDs in Glas-Substrate integriert, um eine tiefgreifende optoelektronische Fusion zu erreichen. Um Engpässe bei der AI-Interkonnektivität zu überwinden und Aufträge für ausgelagerte CoWoS-Prozesse von TSMC zu gewinnen, soll Intel Berichten zufolge eine enge Partnerschaft mit AU Optronics eingehen, die über umfassendes Prozess-Know-how im Bereich Glas verfügt. Sollte die Kooperation zustande kommen, würde dies Intel dabei unterstützen, sich im Bereich der AI-Computing-Packaging-Lösungen durch Differenzierung einen Wettbewerbsvorteil zu verschaffen und gleichzeitig AU Optronics den entscheidenden Wandel von Display-Panels hin zu hochwertigen Advanced-Packaging-Lösungen ermöglichen.
Krypto-Preise
Mehr


