
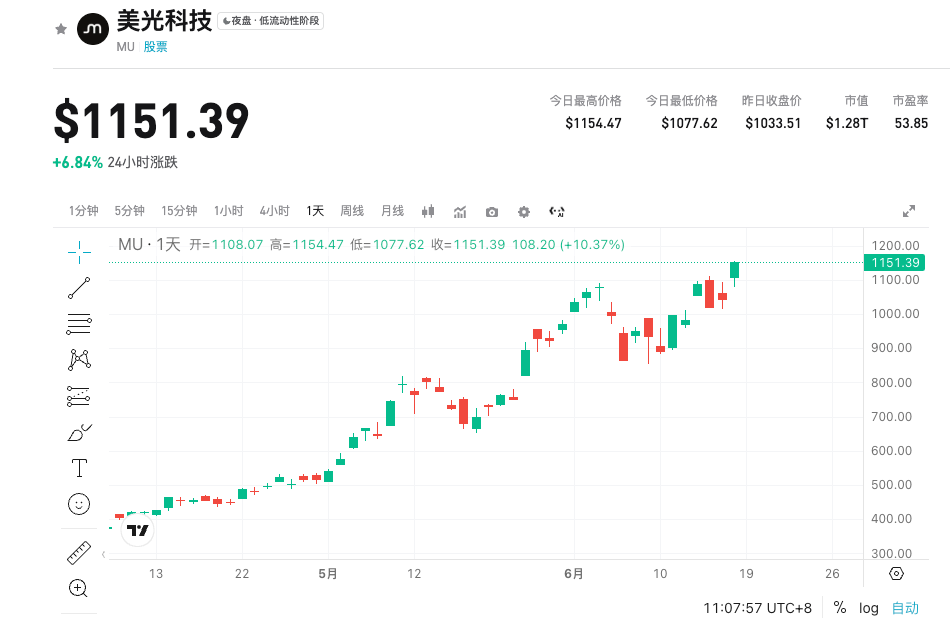
Micron Technology (MU) FY2026 Q3 Ergebnisvorschau: KI-getriebenes Rekordwachstum, Kursanstieg um 300% im Jahresverlauf und weiterhin stark unterbewertet?
 2026/06/22 03:17
1. Investitions-Highlights auf einen Blick
Micron Technology erwartet die Veröffentlichung des Finanzberichts für das dritte Quartal des Geschäftsjahres 2026 in Kürze. Der Marktkonsens rechnet mit einem Umsatz von rund 34,38 Milliarden US-Dollar (+270% im Jahresvergleich), das Non-GAAP EPS liegt bei etwa 19,72 US-Dollar (deutlicher Anstieg).
Im Fokus stehen die anhaltende Steigerung der Auslieferungen von HBM und anderen High-End-Speichern. Im zweiten Quartal wurde bereits ein Umsatzrekord von 23,86 Milliarden US-Dollar (+196% im Jahresvergleich) sowie ein EPS von 12,20 US-Dollar erzielt. Der Ausblick für das dritte Quartal liegt bei einem Umsatz von 33,5 Milliarden US-Dollar (±0,75 Milliarden US-Dollar) und einer Bruttomarge von rund 81%; dies unterstreicht erneut den strukturellen Nachfrageschub durch KI.
Die Wall Street ist optimistisch: Die HBM-Produktionskapazität des Unternehmens ist bis Ende 2026 ausverkauft, die Preissetzungsmacht und die Gewinnmargen bleiben hoch – das bietet aktiven Tradern bedeutende Chancen, doch die Volatilität infolge zyklischer Faktoren muss beachtet werden.
2. Drei zentrale Beobachtungspunkte
Fokus 1: Expansion von HBM und High-End-Produkten, KI-Nachfrage übertrifft weiterhin die Erwartungen
Der Ausbau von KI-Rechenzentren beschleunigt sich, HBM ist der Haupttreiber. Die HBM-Kapazitäten des Unternehmens sind durch mehrjährige Verträge bereits ausverkauft, die Serienproduktion von HBM4 verläuft erfolgreich und unterstützt das starke Wachstum in allen Geschäftsbereichen.
Kernlogik: HBM ist ein zentrales Element für AI-GPUs, was angesichts des knappen Angebots die Preissetzungsmacht erhöht. Im zweiten Quartal wurden neue Höchststände bei Umsatz und Gewinn erreicht, im dritten Quartal wird eine Fortsetzung des starken Trends erwartet. Auch Produkte wie SSDs für Rechenzentren profitieren von der Nachfragesteigerung.
Zentrale Kennzahlen: HBM-Absatzmenge/-Umsatzanteil, DRAM und NAND ASP (Durchschnittspreis). Übertreffen tatsächliche Ergebnisse und Margen die Prognosen, erhöht dies das Marktvertrauen in das strukturelle Wachstum und treibt die Aktienkurse weiter nach oben.
Fokus 2: Bruttomarge und Profitabilität erreichen historische Höchststände
Die Non-GAAP-Bruttomarge lag im zweiten Quartal bereits bei etwa 75%, und der Ausblick für das dritte Quartal hebt diese auf 81% an. Die EPS-Prognose beträgt 19,15 US-Dollar (±0,40 US-Dollar) – deutlich über dem bisherigen Niveau.
Kernlogik: Der Mix aus KI-getriebenen High-End-Produkten, Angebotsknappheit und Kostenkontrolle bricht das klassische Muster eines schnellen Abfalls nach Wachstumsphasen im Speicherzyklus auf und verbessert die Ertragslage nachhaltig.
Zentrale Kennzahlen: Bruttomarge, operative Gewinnmarge, EPS-Wachstum im Jahres- und Quartalsvergleich. Die Investitionsausgaben (CapEx) des Unternehmens werden ausgeweitet (Geschäftsjahr 2026 über 25 Milliarden US-Dollar), was die langfristige Kapazität stützt, aber kurzfristig ein angespanntes Gleichgewicht erhält.
Fokus 3: Geringe Bewertung und Sektor-Vergleichsvorteil
Trotz eines explosionsartigen Gewinnwachstums ist die aktuelle Bewertung (im historischen und sektoralen Vergleich) weiterhin relativ niedrig. Die Aktie ist in diesem Jahr bereits deutlich gestiegen, doch unter dem KI-Thema bleibt weiteres Potenzial.
Kernlogik: Zyklische Bedenken im Bereich Speicher begrenzen die Bewertungsausweitung, aber die langfristige KI-Nachfrage aus der Cloud bietet strukturelle Unterstützung. Im Vergleich zu Wachstumsaktien wie Nvidia sticht das Chancen-Risiko-Verhältnis hervor.
Zentrale Kennzahlen: Prognostiziertes KGV, HBM-Marktanteil, CapEx-Daten der Cloud-Anbieter. Übertreffen die Quartalsergebnisse erneut die Erwartungen, könnte das Bewertungsnarrativ gestärkt werden.
3. Chancen und Risiken im Überblick
Aufwärtstreiber:
- Zahlen zu Umsatz, Bruttomarge und HBM4-Entwicklung für das dritte Quartal liegen über Markterwartungen und bestätigen Preisgestaltungsmacht sowie robuste Nachfrage.
- Anhebung der Jahresprognose oder entschlossene CapEx-Umsetzung signalisieren Zuversicht und ziehen zusätzliches Kapital an.
- Gleichzeitige Nachfrageverbesserung bei Endgeräten (Server, Unterhaltungselektronik) sorgt für überproportionales, diversifiziertes Wachstum.
Abwärtsrisiken:
- Allmähliche Nachlassung der Angebotsknappheit schafft Preisdruck; Bedenken hinsichtlich eines Zykluswendepunkts nehmen zu.
- Makroökonomische oder geopolitische Faktoren beeinträchtigen die CapEx-Investitionen der Nachfrageseite, die Lagerbestände werden langsamer abgebaut.
- Zunehmender Wettbewerb und technische Verzögerungen könnten Marktanteile und Margenwachstum gefährden.
4. Handlungsempfehlungen für den Handel
- Long-Strategie: Bestätigt der Quartalsbericht im dritten Quartal hohe Margen und nachhaltige Nachfrage, verstärkt sich die HBM-Story. Dies beschleunigt die Bewertungsanpassung und eröffnet günstigere Setups für Positionierungen – insbesondere lässt sich die Volatilität gezielt mit Hebelprodukten nutzen.
- Short-Risiko: Fällt die Prognose vorsichtig aus oder deuten Margewerte auf einen Hochpunkt hin, könnten Gewinnmitnahmen eine kurzfristige Korrektur auslösen.
- Schlüsseldaten: Umsatz, Bruttomarge, HBM-spezifische Hinweise, EPS, CapEx-Updates und Jahresausblick.
- Handelsempfehlung: Achten Sie auf die Kursschwankungen um den Berichtstermin und steigen Sie gestaffelt nach positiven Überraschungen ein. Striktes Risikomanagement und flexible Anpassung der Positionierung auf Basis aktueller Marktdaten sind ratsam.
*Haftungsausschluss: Die obigen Inhalte dienen ausschließlich der Information und stellen keine Anlageberatung dar. Bitte treffen Sie Entscheidungen auf Basis der neuesten offiziellen Veröffentlichungen, qualifizierter Analysen und Ihrer persönlichen Situation.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Kontinuierlicher Fund von 905 Metern Erz! Das Potenzial der Gold-Kupfer-Ressourcen von Auro Metals wird erneut bestätigt, die zweite Bohrphase stärkt das langfristige Wachstum.
Auro Metals Inc. meldet erneut bedeutende Fortschritte bei der Exploration: Die erste Phase der Bohrungen in der Santa Barbara Kupfer-Gold-Mine hat erneut bahnbrechende Ergebnisse erzielt.
JPMorgan: Zinserhöhungen reichen nicht aus, um die Rallye am US-Aktienmarkt zu beenden – Langfristige Zinsen, Fiskalpolitik und geopolitische Faktoren sind das eigentliche Risiko.
JPMorgan ist der Ansicht, dass eine Zinserhöhung nicht zwangsläufig das Ende der Logik des Anstiegs der US-Aktien bedeutet, da Investitionen in KI und Unternehmensgewinne weiterhin den Aktienmarkt stützen können. Allerdings werden das Haushaltsdefizit, das Angebot an Anleihen und geopolitische Risiken die langfristigen Zinssätze weiter nach oben treiben. Die eigentliche Gefahr besteht darin, dass die Rendite der 10-jährigen US-Staatsanleihen schnell auf 5,5% bis 6% zusteuert, was den Druck auf hoch bewertete Wachstumsaktien deutlich erhöhen könnte.
Solidigm, eine Tochtergesellschaft von SK hynix (SKHY.US), erwägt den Bau einer NAND-Fabrik in den USA, Kosten und politische Widerstände bestehen weiterhin
Informierten Kreisen zufolge erwägt die Tochtergesellschaft Solidigm von SK海力士 (SKHY.US) den Bau einer NAND-Flash-Chipfabrik in den USA.
Die Zinserhöhung der japanischen Zentralbank ist erfolgt, doch der Yen dreht nach unten! Die Aussagen von Kazuo Ueda sind „nicht ausreichend hawkish“, Strategen warnen vor anhaltendem Abwärtstrend.
Strategen sind der Ansicht, dass die Aussagen des Gouverneurs der Bank of Japan, Kazuo Ueda, auf der Pressekonferenz diejenigen Investoren enttäuscht haben, die auf eine noch restriktivere Haltung gehofft hatten.
Krypto-Preise
Mehr


