
Die Illusion niedriger Zinssätze

Morning FX
Seit Beginn des Zinsanhebungszyklus des US-Dollar nehmen einige Unternehmen zur Senkung der Finanzierungskosten Fremdwährungskredite mit niedrigen Zinssätzen am Markt auf, um US-Dollar- oder RMB-Kredite zu ersetzen.
Was jedoch viele Unternehmen nicht erkennen: Die Aufnahme von Fremdwährungskrediten mit niedrigen Zinssätzen, kombiniert mit den Kosten der Terminkursabsicherung, unterscheidet sich im Grunde nicht von einem direkten US-Dollar-Kredit.
Der Grund dafür liegt darin, dass die Preisbildung beim Terminkurs auf der Zinssatzparität basiert.
Nach der Theorie der Zinssatzparität kommt es bei Zinsdifferenzen zwischen zwei Ländern zu grenzüberschreitenden Arbitragegeschäften (zum Beispiel bei niedrigen Yen-Zinsen und hohen US-Dollar-Zinsen leiht sich ein Investor zum Beginn Yen, wechselt diese zu US-Dollar, um von den höheren Zinsen zu profitieren, und tauscht sie zum Ende wieder in Yen, um den Kredit zurückzuzahlen). Diese Arbitrage führt dazu, dass der Kassakurs der Währung des Niedrigzinslandes sinkt und der Terminkurs steigt, während für die Währung des Hochzinslandes das Gegenteil gilt – bis schließlich die Kosten der Devisenswappunkte genau der Zinsdifferenz entsprechen und die Arbitrage endet.
Die Formel der Zinssatzparität lautet wie folgt (die linke Seite des Gleichheitszeichens steht für die auf Swappunkte umgerechneten Kosten, die rechte Seite für die Zinsdifferenz zwischen den Ländern):
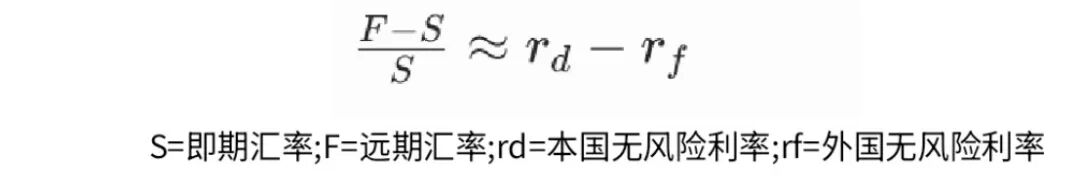
Daher ist der Terminkurs im Wesentlichen keine Prognose über den zukünftigen Wechselkurs, sondern ein Ausgleich der Zinsdifferenz. Im idealen Fall der Zinssatzparität spielt es, sofern das Wechselkursrisiko abgesichert ist, keine Rolle, in welcher Währung der Kredit aufgenommen wird – die Kosten sind identisch. (Natürlich gibt es in der Realität Abweichungen aufgrund von Marktschwankungen, isolierte Märkte usw.)
Da der Yen langfristig niedrige Zinssätze aufweist, ist es am Markt üblich, einen zinsgünstigen Yen-Kredit aufzunehmen, um US-Dollar- oder RMB-Kredite zu ersetzen. Diese Methode löst jedoch das Problem der tatsächlichen Kreditkosten nicht.
Beispiel 1: Die Kosten für einen einjährigen Yen-Kredit betragen 1%. Das Unternehmen tauscht das Darlehen zum Kurs von 161,7 in US-Dollar und sichert sich terminkurslich den Rücktausch Dollar/Yen mit einem Kurs von 156,79 ab, Swappunkte -491. Mit dem Terminkursabschlag muss das Unternehmen am Ende mehr US-Dollar bereitstellen, um den Yen-Kredit zurückzuzahlen, es entstehen zusätzliche Wechselkurskosten.
Die Wechselkurskosten für dieses Geschäft betragen: (161,7-156,79)/161,7=3,03%
Die Gesamtkapitalkosten für dieses Geschäft betragen: 1,00%+3,03%=4,03%
Das heißt, die Gesamtkapitalkosten = Yen-Zinssatz + Wechselkurskosten ≈ US-Dollar-Zinssatz.

Wenn wir die Kosten der Terminkursabsicherung berücksichtigen, stellen wir fest, dass – ohne weitere Gebühren zu berücksichtigen – die Kosten für einen zinsgünstigen Yen-Kredit und einen direkten US-Dollar-Kredit fast identisch sind.
Sehen wir uns ein weiteres Beispiel an.
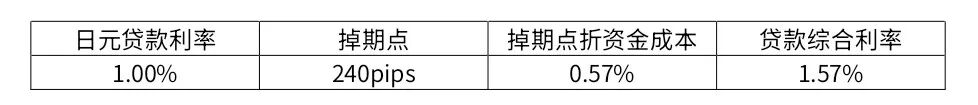
Beispiel 2: Die Kosten für einen einjährigen Yen-Kredit betragen 1%. Das Unternehmen wechselt die Darlehenssumme zum Kurs von 4,21 in RMB und sichert sich terminkurslich den Rücktausch RMB/Yen zum Kurs von 4,2340 ab, Swappunkte 240. Mit dem Terminkursaufschlag muss das Unternehmen am Ende mehr RMB bereitstellen, um den Yen-Kredit zurückzuzahlen, daraus entstehen zusätzliche Wechselkurskosten.
Die Wechselkurskosten für dieses Geschäft betragen: (4,2340-4,21)/4,21=0,57%
Die Gesamtkapitalkosten für dieses Geschäft betragen: 1,00%+0,57%=1,57%
Das heißt, die Gesamtkapitalkosten = Yen-Zinssatz + Wechselkurskosten = umgerechneter RMB-Zinssatz.
Vergleichen wir das mit einem US-Dollar-Kredit. Die einjährigen Zinskosten für US-Dollar betragen 4,10%, die Swappunkte für US-Dollar/RMB für ein Jahr liegen bei -1760, Terminkursabschlag: Nach der Absicherung kann der Kredit mit weniger RMB als zu Beginn zurückgezahlt werden.
Das heißt, die Gesamtkapitalkosten für das Geschäft = US-Dollar-Zinssatz – Wechselkursgewinn = 4,1% – 2,57% = 1,53% = umgerechneter RMB-Zinssatz.
Es zeigt sich, dass – ohne weitere Gebühren einzuberechnen – die Kosten für Yen-gegen-RMB und US-Dollar-gegen-RMB letztlich identisch sind.
Zusammenfassend lässt sich sagen, dass dieses Modell des Ersatzes von Krediten durch niedrig verzinste Darlehen das Ziel, die Kapitalkosten zu senken, im Grunde genommen nicht erfüllt – es handelt sich um eine “niedrig verzinste Illusion”.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Fed beginnt mit Zinserhöhungen, was den privaten Kreditmarkt zusätzlich belastet
Steigende Zinssätze wirken wie der "letzte Schlag" – die variablen Kreditkosten der Portfoliounternehmen steigen, potenzielle Käufer sind wegen hoher Finanzierungskosten zurückhaltend. 349 Milliarden Dollar sind in Zombie-Fonds gebunden, etwa 500 Milliarden Dollar an Fonds stehen vor dem Risiko einer Überschreitung der Laufzeit und können nicht aussteigen. Das Fundraising-Volumen ist auf das niedrigste Niveau seit 2020 gefallen, die durchschnittliche Rendite erreicht mit nur 7 % ein 14-Jahres-Tief. Eine Welle von Zahlungsausfällen bei Software-Investitionen wird voraussichtlich bis 2028 geballt auftreten, die Bewertungen von Private Credit sind stark gesunken.
Die Trendwende der KI-Rechenleistung und dahinter stehende Kapitalströme: Der Kapitalfluss von JPMorgan zeigt eine Rückgang der Käufe durch Privatanleger und einen Zufluss zu Kernunternehmen der Rechenleistung wie Nvidia und SanDisk.
Enthüllt wird nicht ein "vollständiger Rückzug der Privatanleger aus KI", sondern vielmehr eine unter makroökonomischem Druck deutlich verlangsamte allgemeine Markteintrittsdynamik sowie eine stärkere Konzentration auf Einzeltitel. Zur einmütigen Zinserhöhung der Federal Reserve um 25 Basispunkte und der Anhebung des Leitzinses auf 3,75 %–4,00 % lautet die Einschätzung von JPMorgan: Wenn es sich lediglich um den Rückzug des letzten Jahres erfolgten "Versicherungs-Zinssenkung" und einen flachen Zinserhöhungszyklus handelt, während die Unternehmensgewinne weiterhin stark bleiben und sich die Lage im Nahen Osten nicht weiter verschärft, ist der Aktienmarkt weiterhin in der Lage, den Anstieg der Zinssätze zu verkraften.
Krypto-Preise
Mehr


